-
第四部分(4/4)|美国财政改革、经济增长、移民人才、迈阿密的崛起与 Citadel 的组织文化
十九、美国财政改革的第三项任务:我们必须重新讨论退休制度
Ken Griffin:
接下来是第三件事情。
我们需要重新思考,如何建立一个类似 Simpson–Bowles 委员会的机制,推动美国真正需要的福利和退休制度改革。我们应该如何设计一种制度,让必要的改革方案能够提交国会,并通过一次明确的赞成或反对投票来决定,而不是让改革不断陷入政治争论,最终什么也做不成?
这件事情对于美国的长期财政健康至关重要。我们已经向美国人民作出了大量承诺,尤其是对已经退休的人,以及那些即将退休的人。我们必须履行这些承诺,不能在他们已经根据现有制度安排好生活之后,突然改变规则,让他们承担不可预期的损失。
但是,与此同时,我们需要进行一次真正深入、认真而且富有建设性的讨论:对于未来的退休人口,我们是否应该考虑把工作年限延长一年或者两年?或者,我们是否能够通过合理的激励机制,让人们在开始领取社会保障金之前,愿意继续工作两年或者三年?
这些问题非常重要,因为它们关系到我们能否在履行既有承诺的同时,维持整个社会保障体系的长期可持续性。我们需要找到一种方式,既尊重已经向退休人员和临近退休人员作出的承诺,又让未来的制度更加符合美国的人口结构和财政现实。
这不是一个可以简单回避的问题。我们不能只是不断增加承诺,却不认真思考这些承诺最终应该如何得到履行。我们需要从现实出发,讨论人们未来应该工作多久,社会保障体系应该如何设计,以及怎样让制度改革在政治上真正获得推进。
二十、移民政策:世界上最聪明的人,我希望他们都来美国
Ken Griffin:
接下来,我还想直接谈谈移民问题。
世界上每一个非常聪明、非常有才华的人,你知道我希望他们生活在哪里吗?
我希望他们生活在美国。
我希望他们来到这里。
我们的大学,特别是美国那些最优秀的大学,国际学生的比例往往达到 15% 到 20%。这些学校汇聚了来自世界各地的优秀人才,他们来到美国,接受世界一流的教育,学习最先进的科学、技术和其他专业知识。
在我看来,我们应该向这些学生传递一个非常简单、非常明确的信息:
这是你的学位,这是你的绿卡。
我们希望你留在美国。
既然我们已经把世界上最优秀的一批年轻人吸引到美国,让他们在我们的大学接受教育,那么为什么不尽一切努力,让他们继续生活在这里、工作在这里、创办企业,并为美国经济创造价值呢?
这些人拥有知识、技能和创造力。他们可以成为科学家、工程师、企业家和未来的技术领导者。他们有能力帮助美国开发新产品、建设新企业、创造就业岗位,并推动下一轮技术创新。
我们应该欢迎他们,而不是让他们在完成教育之后面临不必要的障碍,最终不得不离开美国。
所以,对于移民政策,我的立场非常清楚:如果一个人拥有出色的能力,愿意来到美国,并且能够为这个国家作出贡献,那么我希望他能够留在这里。
二十一、美国能否依靠经济增长摆脱财政赤字?这是唯一的方向
问:Ken,如果把你刚才提到的这些措施放在一起考虑,包括提高生产力、改革教育、调整退休制度以及吸引国际人才,这是否意味着,美国实际上存在一条通过经济增长摆脱财政赤字的道路?当债券市场开始发出黄色甚至红色的警告信号时,我们是不是不必过度担忧,因为仍然存在一条出路,而这条出路就是经济增长?这是你所说的方向吗?
Ken Griffin:
这是唯一的方向。
唯一的方向。
问:那么,当你看到债券收益率处于数十年来的高位时,你并不会感到担心吗?
Ken Griffin:
不,我当然担心。
事实上,我非常担心。
我们可以这样理解目前的情况:再过几个星期,美国选民就能够通过众议院和参议院选举表达自己的意见,而债券市场实际上也已经开始非常明确地表达自己的意见。
债券市场正在向国会发出强烈信号。
它正在告诉众议院和参议院:你们必须开始整顿美国的财政状况。
我们不能继续忽视政府支出、财政赤字和债务所带来的长期压力。债券市场正在通过收益率和融资成本,把这种压力反映出来。
但是,债券市场没有同样清楚地告诉政治领导者的,是我们应该通过什么方式来改善财政状况。
而我的判断是,我们需要通过提高生产力来整顿财政。
我们需要让经济增长,让美国企业更具生产力,让创业活动更加活跃,让新技术能够真正转化为经济价值。
如果你问我,华盛顿的政治人物每天应该讨论什么,那么我希望他们所有人的谈话重点都围绕三个问题展开:创业精神、生产力提升,以及我们究竟应该如何让美国经济继续增长。
我们应该讨论如何创造一个能够不断产生新企业、新产品、新技术和新就业机会的经济体系。
而且,我们希望建立的是这样一种经济:生活在其中的每一个人,都能够感受到自己的处境正在改善。
这非常重要。
经济增长不应该只是统计报告中的一个数字。我们希望普通美国人能够真正感受到收入和生活条件的改善,能够看到自己和家人的未来存在更多机会,能够相信通过努力工作、接受教育或者创办企业,他们可以获得更好的生活。
如果我们能够提高生产力,让更多人分享经济增长所创造的机会,那么我们就有可能改善长期财政状况。
这就是我认为美国应该选择的道路。
问:债券市场已经在表达自己的意见。那么,你认为华盛顿的政治领导者真的在倾听吗?
Ken Griffin:
还没有。
问:如果他们继续不听,会发生什么?
Ken Griffin:
我们将看到更高的通货膨胀。
我们将看到美元走弱。
而且,我们将看到自己的生活水平下降。
这就是忽视财政问题可能带来的后果。
如果我们不能认真改善国家财政状况,不能提高经济生产力,也不能建立支持长期增长的政策环境,那么我们最终就必须面对经济后果。
这些后果不会仅仅停留在华盛顿的财政讨论中。它们会影响美元的购买力,影响物价水平,也会影响美国人民能够享受到的实际生活水平。
因此,我认为美国必须认真对待债券市场正在发出的警告,并且尽快把提高生产力和经济增长重新放到国家政策的中心位置。
二十二、纽约市长与政治争论:我不想参与纽约政治,但希望这座城市拥有杰出的领导者
问:Ken,刚才你谈到了伊利诺伊州州长 Pritzker 曾经公开批评你的事情。这让我想到,在最近几年里,你似乎经常成为不同政治人物攻击的对象。你此前也曾经非常直接地批评纽约市长,并且使用过一些让公众印象深刻的措辞。相关的出租车税提案后来受到了法院的阻碍。我想知道,你与纽约市长现在究竟是什么关系?你们之间的关系发展到了什么程度?
Ken Griffin:
我和纽约市长之间没有什么关系。
但我认为,这完全没有问题。
我可以非常直接地告诉你,我现在生活在迈阿密。我参与佛罗里达州的政治事务,也非常关心佛罗里达州的发展。
我当然希望纽约能够选出真正优秀的政治领导者,但我个人并不希望参与纽约市的政治活动。
我在纽约拥有大约 2,500 名员工,他们中的很多人都非常积极地参与纽约的政治生活。
而且,我鼓励他们这样做。
我认为,他们应该关心这座城市的未来,应该参与有关公共政策的讨论,也应该认真考虑纽约究竟需要什么样的领导者。
但是,就我个人而言,我认为纽约应该由纽约人自己决定,他们究竟需要怎样的政治领导。
这座城市需要自行处理自己的领导问题,而不应该由生活在其他地方的人替它作出决定。
纽约是美国最伟大的城市。
甚至可以说,纽约是世界上最伟大的城市。
而且,我认为这样一座伟大的城市,理应拥有世界上最优秀的市长之一。
这是我对纽约的看法。
我希望它能够继续繁荣,希望它拥有出色的领导者,也希望我的同事们能够积极参与推动这座城市的发展。但我没有必要亲自卷入纽约市的政治争论。
二十三、Citadel 的重心在哪里?大概在大西洋中间
问:你刚才提到了纽约拥有非常庞大的员工团队,同时 Citadel 也在迈阿密设立了总部。你认为 Citadel 现在的重心究竟在哪里?
Ken Griffin:
大概在大西洋中间的某个地方。
(笑声)
如果你把伦敦、迈阿密和纽约放在一起考虑,那么我们的重心大概就在大西洋中间的某个位置。
而且,我认为这正是它应该处在的位置。
我们是一家在整个西方世界具有高度联系的企业。
这里所说的西方世界,主要是指欧洲和美国。
我们的业务、员工以及专业能力分布在这些重要的金融中心,而且这些地区之间保持着非常紧密的联系。
从这个意义上来说,我认为 Citadel 的重心并不需要完全属于某一座城市。
我们在伦敦拥有重要业务,在纽约拥有庞大的团队,在迈阿密也建立了重要的总部和运营能力。
这些地方共同构成了我们的业务网络,因此,如果非要确定一个地理上的中心,那么大西洋中间确实是一个很合理的位置。
二十四、迈阿密的增长不应该只看一年:一座城市的发展需要几十年
问:我们观察了迈阿密金融专业人才增长的一些数据。包括你和其他竞争对手在内,过去一年投资专业人员的增量似乎并不大,可能只有几十人,甚至某些统计数据还显示人数有所下降。我很好奇,你如何理解这一现象?迈阿密是否还缺少某些吸引专业人才的条件?金融行业在迈阿密的发展速度,是否符合你的预期?
Ken Griffin:
我认为,一座城市的发展轨迹,是以几十年为单位写出来的。
它不是一夜之间形成的。
而且,坦率地说,我认为这是一件好事。
人们需要在某个地方扎下根来。
他们需要成为社区的一部分,需要与周围的人建立长期关系,也需要真正参与所在社区的生活。
我们不希望美国成为一个由游牧人口组成的国家。
我们希望人们能够扎根在某个地方,建立家庭,参与社区,并且真正把那个地方称为自己的家。
因此,当我们讨论迈阿密的发展时,我不会仅仅因为某一年金融行业新增的专业人士数量没有达到某个数字,就认为这座城市的发展出了问题。
决定一座城市长期发展的力量,需要用更长时间去理解。
推动人们迁往迈阿密的因素非常强大。
首先,迈阿密拥有一个极其支持商业活动的环境。
在这里,企业家能够感受到当地社会对商业发展的支持,能够看到创办企业、投资和创造财富所带来的机会。
其次,迈阿密拥有非常高的生活质量。
它有安全的街道,有良好的学校,也有能够吸引人们长期生活的环境。
当然,迈阿密也面临一些挑战。
例如,住房成本非常高。
交通也是一个真正的问题。
过去十年,有太多人搬到迈阿密,结果道路变得非常拥堵。城市的人口和经济活动增长得很快,而交通基础设施面临着随之而来的压力。
但如果从更宏观的角度来看,我认为迈阿密在过去二十年经历了极其显著的经济增长。
整座城市的财富规模出现了巨大的上升。
有时候,我甚至觉得迈阿密已经变得有点像加利福尼亚。
我会开玩笑地想:加利福尼亚是不是把所有亿万富翁都送到迈阿密来了?
(笑声)
有时候,确实给人这样的感觉。
但我认为,迈阿密所体现的东西远远不只是财富增长。
在很多方面,这座城市代表了我心目中美国最优秀的一些价值观。
而且,其中相当重要的一部分,要归功于古巴移民群体。
二十五、古巴移民如何塑造迈阿密:他们来到这里,是为了追求美国梦
Ken Griffin:
我在迈阿密认识了很多人,他们的父母当年从古巴来到美国。
其中一些人的经历非常令人动容。
他们的父母离开古巴之后,就再也没有见过自己的父母。
你可以想象,这意味着多么巨大的个人牺牲。
他们离开自己的家乡,离开熟悉的生活环境,甚至可能永远无法再见到家人。
他们来到美国的时候,几乎一无所有。
但他们为什么要来到这里?
因为他们希望实现美国梦。
他们希望在美国建立自己的生活,拥有家庭,抚养孩子,通过努力工作获得成功。
这些人不会轻易接受社会主义。
他们也不会轻易放弃个人自由。
因为他们中的很多人,或者他们的父母,曾经为了获得这样的自由而付出非常巨大的代价。
这种经历深深影响了迈阿密的文化。
你会在这座城市感受到一种非常鲜明的信念:我来到这里,是为了追求美国梦。我不会接受那些违背美国建国价值观的东西。我希望通过自己的努力,为自己和家人创造更好的生活。
我会确保自己的孩子接受良好的教育。
我会认真经营自己的企业,为事业投入必要的努力。
我希望自己生活在安全的街道上,希望家庭能够在一个稳定而且自由的环境中成长。
古巴裔社区对于迈阿密这座城市的精神气质具有非常重要的影响。
我对此非常感激。
我认为,这种文化是迈阿密创业精神的重要组成部分。
你能够在这座城市看到人们创办企业、追求机会、认真工作,并努力为下一代创造更好生活的愿望。
这不仅是一种经济活动,也是一种深深植根于社区的价值观。
它塑造了这座城市,也塑造了人们对于未来的期待。
二十六、为什么我要支持卡内基梅隆大学在迈阿密建立新校区?
Ken Griffin:
我们能够在迈阿密的创业活动中清楚地看到这种精神。
而且,我确实相信,随着卡内基梅隆大学来到迈阿密,这种创业活动还会进一步加速。
如果你观察匹兹堡正在发生什么,就会发现这座城市实际上正在经历第二次工业革命。
只不过,这一次工业革命的核心是机器人技术。
在卡内基梅隆大学校园周边,已经聚集了大约 100 家机器人领域的公司。
我认为,很多人忘记了卡内基梅隆大学在这些领域究竟拥有多么突出的地位。
卡内基梅隆大学在机器人技术方面处于世界领先地位。
它的计算机科学、人工智能以及网络安全,也都拥有极其突出的实力。
这是一所非常非凡的大学。
它拥有出色的学生,也拥有杰出的教师和研究人员。
这些人共同构成了一个令人惊叹的学术和技术创新社区。
而现在,卡内基梅隆大学计划在迈阿密建设一个新的校区。
这个校区未来将拥有数千名本科生和研究生。
我认为,这将对迈阿密产生深远的改变。
当你把这样一所大学的教育资源、科研实力以及人才培养能力带到一座已经拥有强大创业文化的城市时,就可能形成非常有价值的结合。
一方面,迈阿密已经拥有充满活力的商业环境,拥有愿意创办企业和承担风险的人们。
另一方面,卡内基梅隆大学将带来先进的科学研究、技术能力,以及持续培养高水平人才的教育体系。
当这些力量相互结合,就可能产生大量新的企业、新的技术应用以及新的经济机会。
我们已经在匹兹堡看到了类似现象。
机器人技术正在推动当地形成新的产业活动,而大学在其中发挥了非常重要的作用。
我相信,卡内基梅隆大学在迈阿密建立新校区之后,也能够对迈阿密产生类似的推动作用。
这不仅意味着一座新校园或者更多学生,而是意味着一座城市的创新生态可能因此发生深刻变化。
我相信,这将进一步推动迈阿密的创业活动,也将从长远角度改变整座城市的发展轨迹。
二十七、为什么 Citadel 仍然强调面对面办公?因为没有什么能够取代白板前的讨论
问:Ken,我们的时间已经差不多了,但最后我还想问你一个关于社区和企业文化的问题。你一直非常重视 Citadel 内部的团队文化。新冠疫情期间,你也是较早强调员工应该重新聚在一起工作的企业领导者之一。你刚才提到,Citadel 的地理重心可能位于大西洋中间,但公司实际分布在伦敦、纽约和迈阿密等不同城市。那么,在这样一种全球化的组织结构下,你如何确保团队保持凝聚力?
Ken Griffin:
首先,我们会尽可能让 Citadel 内部的团队集中在同一个地理位置。
这是一项非常重要的组织原则。
如果你从公司最高层的整体业务结构往下看,观察不同的业务部门以及各个专业团队,就会发现,我们会尽量让同一个业务领域内的员工在地理上集中办公。
这是因为我们认为,只要条件允许,团队成员就应该在同一个物理空间里共同工作。
没有什么能够取代一块白板和一场高质量的讨论。
真的没有。
你走进我的办公室,会看到一块很大的白板。
你走进我们公司的会议室,同样会看到很大的白板。
事实上,在我们很多办公室里,墙壁本身就是可以书写的。
你可以直接站起来,在墙上写下自己的想法,画出一个图表,解释一个问题,或者与同事讨论不同的解决方案。
我认为,这种人与人之间的直接互动是无法替代的。
当几个人围绕同一个复杂问题展开讨论时,他们可以立即提出自己的观点,挑战彼此的假设,并根据对方的反应不断调整思路。
有人可以走到白板前,把一个想法画出来;另一个人可以马上指出其中存在的问题,或者提出一种新的解释。
这样的交流非常自然,也非常高效。
你不需要把每一个想法都整理成正式的文件,也不需要为每一次讨论安排一个线上会议。
当大家处于同一个空间时,很多重要的交流可以直接发生。
而且,这件事情对于年轻员工的成长尤其重要。
我们发现,如果希望培养年轻的人才,让他们真正掌握专业能力,那么让他们身处一个沉浸式的工作环境,是非常有价值的。
他们可以直接与自己的主管一起工作。
在很多情况下,主管不仅仅是他们的管理者,也是他们的导师。
他们也可以与身边的同事一起工作。
而这些同事,从很多意义上来说,同样也是他们的导师。
年轻员工可以观察经验更加丰富的人如何思考问题,如何作出判断,如何处理复杂情况,以及如何在意见不同的时候进行讨论。
他们能够通过每天的工作接触,不断学习那些很难完全写进培训材料的专业知识和工作方式。
这种学习并不只是通过正式的课程或者指定的培训项目发生。
更多时候,它来自你每天与同事一起工作时的观察、交流和讨论。
你看到一个经验丰富的同事如何分析问题,听到他如何解释自己的判断,也有机会直接向他提出问题。
在这样的环境中,你会不断获得反馈,不断调整自己的思考方式,并逐渐提高自己的专业能力。
我认为,对于年轻员工来说,没有什么能够真正取代这种面对面的工作环境。
与主管、导师以及同事之间的物理距离足够近,会创造出一种独特的学习体验。
这种环境能够帮助年轻人更快地成长,也能够帮助团队形成更加紧密的关系。
所以,尽管 Citadel 是一家在不同城市拥有业务的大型企业,我们仍然尽可能把具体团队集中在同一个地理位置,让团队成员能够每天面对面地工作。
因为我始终相信,人与人之间的直接互动、共同解决问题的过程,以及在工作中不断形成的师徒关系,对于企业文化和人才培养具有非常重要的意义。
而且,我认为,这确实能够创造出一个非常特别的工作环境。
访谈结束
主持人:我认为,用这个话题作为今天访谈的结尾非常合适。Ken,非常感谢你今天抽出时间,与我们分享这么多观点。
Ken Griffin:谢谢。非常感谢。
主持人:各位,让我们一起感谢 Ken Griffin。
(现场掌声与欢呼声)
Post #5 -
第三部分(3/4)|特朗普政府、移民政策、贸易战、民主社会主义与美国财政危机
十三、特朗普政府面临的中期选举挑战:伊朗战争、移民政策与贸易战
Ken Griffin:
好了,我们回到中期选举的问题。
我认为,特朗普总统在这次中期选举中将面临一些非常严峻的挑战。他推行的某些政策,对于美国公众来说确实缺乏吸引力,而且在一些重要议题上,我认为他的政府没有充分解释自己为什么要采取这些行动。
例如,伊朗战争在美国国内非常不受欢迎。我认为特朗普总统在向美国人民解释发动这场战争的理由方面,做得非常糟糕。
我认为,确保我们每天醒来时所生活的世界中,伊朗没有核武器,是一件极其重要的事情。从美国的国家安全角度来看,我认为这是一个关系到国家生存的重大问题。我对此有非常明确的立场,但问题在于,总统并没有以一种足够有说服力、足够有意义的方式,向美国人民解释为什么这件事情如此重要。
如果政府认为某项军事行动具有如此重大的战略意义,那么它就需要向美国人民清楚地说明自己的判断。我们为什么需要采取行动?如果不采取行动,会产生什么样的后果?这项政策与美国的长期安全究竟存在什么联系?我认为总统并没有把这些问题解释好。
其次,我认为我们对待非法移民的方式是可耻的。
假设一个人在美国边境相对开放的时期来到这个国家。当时,他可能并不认为自己正在违反法律,至少没有以我们今天讨论非法移民问题时的方式去理解自己的行为。他和数百万人一样,在那个时期进入美国,希望能够为自己和家人寻找更好的生活。
如果这个人现在已经在美国生活,无论他是和家人一起生活,还是独自一人,只要他有正当工作,能够靠劳动谋生,并且努力改善自己和家人的生活,我认为我们就应该为他提供一种能够继续留在美国的途径。
这条途径不一定意味着获得美国公民身份。我们完全可以把获得公民身份与获得合法居留、合法就业的资格区分开来。但我们应该让那些认真工作、为社会创造价值的人,有机会继续成为美国社会中有贡献的一员。
而且,我们必须让美国经济继续增长。
这是我认为华盛顿已经忽略的一个最基本的问题。如果我们希望履行对美国公众作出的承诺,包括社会保障(Social Security)、联邦医疗保险(Medicare)、医疗补助(Medicaid)以及其他各种社会福利和法定给付项目,那么我们必须保持经济增长。
道理就是这么简单。
我们已经作出了大量长期财政承诺。要履行这些承诺,就需要拥有足够强大的经济,需要更多生产、更多就业、更高的收入以及更大的税基。那些愿意努力工作、为自己和家人创造更好生活的人,是实现经济增长的重要力量。
因此,在讨论移民政策时,我们不能忽视他们对于美国经济的贡献。我们需要认真考虑,如何让这些已经生活在美国、努力工作的人继续参与经济活动,而不是简单地把他们全部排除在外。
第三,我认为特朗普政府与加拿大、欧洲以及其他盟友之间的关税争端,完全是一场灾难。
事实上,在特朗普总统刚刚开始推行这些政策时,我就公开谈论过这个问题。我当时就反对这种做法。现在回过头来看,虽然我不太愿意这么说,但我当时的判断确实是对的。
关税政策推动了通货膨胀,而且确实破坏了全球各地原本已经形成的供应链。过去几十年,企业围绕全球分工建立了复杂而高效的生产网络,商品、零部件以及原材料可以通过跨国供应链完成配置。但是,贸易争端和不断增加的关税正在切断这些联系,迫使企业重新考虑供应链布局,并承担额外成本。
与此同时,我不认为美国能够以这种方式高效地实现再工业化。
我们目前的失业率大约处在 4% 出头的水平。换句话说,美国并没有大量闲置劳动力,可以随时投入传统制造业。
如果你的理想是重新创造一个大规模传统制造业主导的美国,那么首先需要面对的现实就是,大多数美国人并不想过那样的生活。
人们并不想每天走进工厂,生产耐克运动鞋和 T 恤衫。他们想穿这些东西。
(笑声)
这句话实际上来自一位喜剧演员,我必须把功劳归给真正提出这句话的人。
但这句话背后的经济现实是值得认真思考的。我们应该如何理解美国的再工业化?难道我们真的希望让美国重新依靠大量低附加值劳动,生产那些目前可以在世界其他地方高效制造的商品吗?
我认为,真正应该做的事情是积极拥抱机器人技术。
这也是我最近向卡内基梅隆大学捐赠 30 亿美元的一个重要原因。卡内基梅隆大学在机器人技术领域拥有非常突出的领导地位,我认为这恰恰代表了美国制造业应该努力发展的方向。
如果我们希望实现美国的再工业化,那么我们应该建设的是一个由机器人运行工厂的现代化工业体系。
这才是面向未来的思考方式。
我们应该利用机器人、自动化以及其他先进技术,提高美国制造业的生产效率,让美国能够以更具有竞争力的方式生产重要商品,而不是试图恢复几十年前依靠大量人工劳动的制造业结构。
通过这种方式,美国可以在那些关系到国家利益的重要产品上,提高自己的生产能力,减少对世界其他地区的依赖。
这是真正能够增强美国独立性和经济安全的方向。
与此同时,我认为特朗普总统确实做对了一些事情,但这些成就已经在政治讨论中逐渐被遗忘。
例如,关闭边境就是一个很好的例子。
过去四年,我们一直被告知,美国根本不可能有效关闭边境,不可能真正控制非法入境。但实际上,这件事情几乎在一夜之间就发生了。
我认为,绝大多数美国人都赞同有效控制边境。这是一项非常重要的政策成果,但在当前中期选举的政治讨论中,它所获得的关注已经远远不如从前。
所以,如果让我评价特朗普政府目前的政策表现,我认为成绩单是好坏参半的。
有些事情做得很好,有些事情则造成了相当严重的问题。
现在,美国即将举行中期选举,选民将通过投票表达自己的判断。我希望他们能够认真思考这些问题,谨慎地作出选择。
十四、民主社会主义的兴起:我为什么担心美国走向欧洲式福利国家?
Ken Griffin:
至于民主社会主义者在美国政治中的影响力正在上升,我没有那么担心这种趋势会在全国各地普遍发生。
这里有一件很有意思的事情。我现在住在迈阿密,我有很多朋友与美国南部地区存在联系。对于这些人来说,民主社会主义甚至不是他们日常政治讨论中的一个重要概念。在他们生活的环境中,这种政治思想没有得到同样程度的关注。
问:所以,你认为这只是一个纽约泡沫中的现象?
Ken Griffin:
我认为,这种现象更多集中在纽约、伊利诺伊、密歇根和加利福尼亚等地区。它在美国某些地方具有相当明显的影响力,但这并不意味着它已经成为整个国家普遍接受的政治方向。
而且,如果你想了解社会主义最终可能把一个国家带向什么样的局面,我建议你看看刚刚过去的这个周末,法国发生了什么。
法国在某种意义上已经实现了社会主义者所描绘的理想。它的政府支出规模大约相当于国内生产总值的 60%,政府在整个经济中占有非常大的比重。
然而,即使如此,法国的街道上仍然充斥着动荡和混乱。
这实在令人痛心。
顺便说一句,当我看到巴黎街头发生的事情时,它让我想起了 2021 年和 2022 年的芝加哥。两者看起来实在有些相似。
问:这正是我想继续讨论的问题。不过,法国是否只是一个孤立的案例?我们看到,法国政府试图推行财政紧缩政策,结果政府就难以维持。法国民众似乎也非常愿意通过抗议甚至骚乱来表达自己的不满。我并不是想轻率地描述这件事情,但你真的认为,这可能是美国未来会面对的局面吗?
Ken Griffin:
这就是我曾经在芝加哥亲身经历过的生活。
我以前住在芝加哥,从家里的窗户往下看,就能够看到一家迪奥商店。
那些参与抢劫的人行动非常有效率。他们会开来一辆货车,直接撞破商店前面的整面玻璃,制造出一个巨大的入口。然后,大约 50 个人一起冲进商店。
差不多 300 秒,也就是五分钟,他们就能够把整家商店里的商品搬空。
我们美国人在这方面甚至可能比法国人更加有效率。
(笑声)
甚至在抢劫这件事情上也是如此。
但玩笑归玩笑,我认为巴黎现在发生的事情,应该成为每一个年轻美国人认真思考的警示。
法国在很大程度上体现了美国左翼政治力量所描述的那种社会愿景:一个拥有广泛社会安全保障体系、提供大量福利,并且由政府在经济生活中发挥重要作用的欧洲式社会。
这就是他们所向往的欧洲模式。
但现在,看看法国正在经历什么。
在我看来,这种模式所带来的问题,与我当年决定离开芝加哥时所面对的环境非常相似。
我离开芝加哥,是因为我不愿意继续生活在那样的社会环境中。我不希望美国最终朝着类似方向发展。
我不希望我们建立一个社会,在这个社会里,人们越来越关心的事情是自己能够从其他人那里拿走多少东西。
一开始,人们可能只是要求重新分配你的财产。但随着这种社会观念不断发展,最终可能受到侵蚀的就不只是个人财产权,还会包括个人的自由和其他基本权利。
我不认为这是我们应该在美国建立的社会。
问:在你看来,是否有一些具体的政治候选人,正在推动美国走向这样一条让你感到担忧的道路?
Ken Griffin:
有。
如果你问我伊利诺伊州州长 J. B. Pritzker 是否属于这种情况,我的回答是肯定的。
百分之百肯定。
十五、如果中期选举失败,特朗普应该如何回应?伊利诺伊州的税制改革给了我一个教训
问:那么,Ken,如果事情真的朝这个方向发展,接下来会发生什么?假设共和党在中期选举中遭遇严重失败,而你所担心的那些政治候选人反而获得更多席位,共和党之后应该做些什么?失败的责任是否应该归于特朗普总统?
Ken Griffin:
当一个政党在中期选举中失去部分权力,受到选民的制衡时,我们必须清楚地理解,这意味着美国人民已经表达了自己的意见。
而且,你最好认真倾听他们的意见。
我希望,如果特朗普总统在这次中期选举中遭遇严重挫折,他不会继续加倍坚持此前的政策路线,而是能够后退一步,认真思考一个问题:我应该做些什么,才能更好地反映美国人民的意愿?
我认为,政治领导者在选举失利之后,最重要的事情之一就是认真理解选民试图传递的信息。
这里我可以讲一个关于伊利诺伊州的例子。
J. B. Pritzker 曾经试图在伊利诺伊州推动一项税制改革,希望提高税收,并建立累进所得税制度。
在他正式就任伊利诺伊州州长之前,我曾经和他见过面。
当时我告诉他,我们两个人都很清楚,伊利诺伊州的养老金问题已经失去了控制。州政府的养老金体系面临巨大的财政压力,而此前向政府雇员作出的某些养老金承诺,从长期来看根本无法持续。
这个问题非常严重,需要采取实质性改革措施。
因此,我向他提出了一个非常明确的建议。
我说,如果你愿意推动一项修改州宪法的改革,对养老金体系进行必要的调整,那么我将公开支持你提高税收。
当时,我是整个伊利诺伊州最大的纳税人,而我的公司贡献的所得税收入,几乎占整个州所得税收入的 2%。
也就是说,我并不是一个与加税毫无关系、只是希望别人承担成本的人。如果这项加税政策获得通过,我本人和我的公司都将直接承担非常可观的税收负担。
但是,我愿意支持它,前提是政府也必须解决已经存在的结构性支出问题。
在我看来,单纯增加收入,却不解决已经失控的养老金负担,并不是一种可持续的财政解决方案。我们需要同时处理收入和支出两端的问题,而不是不断要求纳税人提供更多资金,却让原有的问题继续存在。
Pritzker 拒绝了我的建议。
后来,他推动了一项州宪法修正案,试图在伊利诺伊州建立累进所得税制度。这项提案被称为“公平税修正案”(Fair Tax Amendment)。
结果,他输了。
选民否决了这项修正案。
我认为,在这种情况下,一位政治领导人应该认真思考,为什么选民没有接受自己提出的方案。
他本可以说:选民已经表达了意见。我需要认真控制政府成本,需要解决伊利诺伊州不断增加的公共支出,需要处理州政府长期存在的过度支出问题。
但他并没有这样做。
相反,他把愤怒发泄到了我身上。
在我看来,这完全没有抓住问题的重点。
Pritzker 州长忽略了选民真正想要表达的信息:他们已经受够了斯普林菲尔德州政府不断增加的支出,以及他们所担忧的腐败问题。
我的意思是,你应该先把政府自己的财政状况整理好,认真解决支出和治理问题,然后再回来与纳税人讨论提高税收。
这才是我认为一个政治领导者应该采取的方式。
同样的道理也适用于这次美国中期选举。
无论选举最终传递出什么信息,我都希望众议院、参议院以及白宫的领导者能够认真倾听美国人民的意见。
选举不仅是决定谁能够继续掌握权力的机制,也是选民向政治领导者表达政策偏好和不满的重要方式。
如果政治领导者只把失败看成政治对手造成的结果,却不愿意认真反思自己的政策是否符合选民意愿,那么他就错过了选举所提供的最重要的信息。
十六、共和党的减税政策是否加剧了财政问题?2018 年的成功经验,不能简单复制到今天
问:但共和党本身也在联邦政府层面增加了大量支出,不是吗?
Ken Griffin:
事实上,如果我们要批评共和党过去两年的财政政策,我认为他们在减税问题上所承担的责任,可能比增加支出还要大。
如果我们希望认真讨论本届政府的经济政策,这是一个非常值得研究的问题。
特朗普总统在 2018 年前后推行过大规模减税。
当时,这些减税政策背后的核心逻辑是,通过降低税收负担,重新激发美国经济的生产力和创业精神,让企业更愿意投资,让创业者更愿意承担风险,并推动整个经济加速增长。
我认为,当时这种判断基本是正确的。
但是,大约一年多前,当政府再次采用类似政策时,美国的财政环境已经发生了一个极其重要的变化。
2018 年与一年多前之间,存在一个巨大的区别。
那就是新冠疫情期间史无前例的财政支出。
在疫情期间,美国政府进行了规模极其庞大的财政扩张。我们必须认识到,这些支出的规模有多么惊人。
很多人已经忘记了,我们在疫情期间投入的公共资金,如果按照占国内生产总值的比例来衡量,规模几乎可以与美国为了赢得第二次世界大战所承担的财政成本相比。
这就是当时整个国家为了让人们待在家中所承担的财政代价。
我们必须认真面对这一事实。
疫情之前,美国的财政状况已经存在困难,但疫情期间的巨额支出,使我们的财政状况进一步恶化。
因此,我认为,一年多前美国已经不再拥有足够的财政空间,可以像 2018 年那样再次延续大规模减税政策。
我们必须考虑国家已经承担的债务负担,以及继续减税对未来财政状况可能造成的影响。
现在,联邦债务规模已经达到大约 40 万亿美元。随着债务规模不断扩大,挤出效应(Crowding Out)的问题重新成为经济讨论中的核心议题。
我们为什么会发现住房抵押贷款如此昂贵?为什么 30 年期抵押贷款利率或者长期融资利率处于这么高的水平?
当然,这并不是单一原因造成的。
通货膨胀没有得到充分控制,是其中一个重要因素。经济中的其他条件也会影响长期利率。
但是,我们不能忽视一个事实:美国的财政状况显然已经失去了应有的纪律。
我们需要重新整顿国家财政。
如果政府持续维持巨额财政赤字,不断增加债务,那么这种行为最终就会对私人部门的融资环境、资本成本以及整个经济的长期增长前景产生影响。
一个国家不能无限制地增加债务,却假设这些债务不会造成任何经济后果。
我们必须认真解决这个问题。
十七、如何解决美国财政赤字?第一要务不是削减,而是提高生产力
问:但究竟怎样才能真正整理好美国的财政状况?你刚才谈到伊利诺伊州的例子,认为选民可能希望政府减少支出。但从现实来看,政治人物通常不愿意削减任何政府项目,也不愿意提高税收。那么,最终会是什么力量迫使政府采取行动?是因为资本竞争吗?或者最终由债券市场来施加压力?
Ken Griffin:
我认为,首先,作为一个国家,我们真的需要尽最大努力打好生产力这张牌。
如果按照优先级来排列,我认为第一件事情就是:让美国经济增长。
我们必须让经济增长。
而且,如果我们希望美国经济增长,实际上也应该推动欧洲经济增长。
这就是为什么我认为我们与欧洲之间的关税争端是一场彻底的失败。在当前这个时刻,我们本来应该把全部政治资本用于推动欧洲采取能够促进经济增长的改革,而不是与欧洲盟友进行贸易争端。
我们可以非常直接地与欧洲讨论这个问题。
如果欧洲希望美国继续为欧洲承担重要的国防责任,那么欧洲国家就必须认真思考,如何让自己的经济更具生产力。
我们应该告诉欧洲:你们希望我们为你们提供国防保障?那么,你们也必须重新努力工作,让自己的经济增长。
看看法国。
法国对于每周工作时间存在非常严格的限制。我认为这种限制非常不合理。
法国希望美国为欧洲提供安全保障,却又不愿意通过必要的劳动和经济改革,提高自己的生产力。
从美国纳税人的角度来看,这种安排很难令人接受。
因此,我们必须把提高生产力作为整个经济政策的核心。
这意味着,我们需要支持人工智能革命。
我们需要确保下一代数据中心能够在美国建设,让美国拥有支撑人工智能发展的基础设施。
但我们不能只关注人工智能这一项技术。
我们需要同时推动更多不同领域的创新,让整个国家有更多促进生产力发展的途径。
我们应该投入更多资源研究核聚变,也应该继续发展核裂变技术。能源对于未来经济增长至关重要,如果我们能够以更低成本、更高可靠性获得大量能源,那么许多行业的生产效率都有可能因此得到改善。
我们需要进一步推动电池技术的发展。
我们还需要更加重视机器人技术。
我们需要集中精力发展那些能够在未来二十年释放生产力的关键技术。
从经济政策的角度来看,我认为这应该成为美国政府最重要、最集中的工作目标。
我们需要让经济增长,同时推动我们的盟友进行真正有意义的改革,让他们的经济也能够增长。
因为整个西方世界实际上正处在同一条船上。
美国和欧洲面临许多相似的问题,包括人口结构变化、财政压力、长期经济增长,以及如何为已经作出的社会福利承诺提供资金。
我们不可能通过不断折磨彼此、相互增加贸易壁垒来摆脱这些问题。
相反,我们应该共同努力,让所有人的经济蛋糕变得更大。
这应该是第一项优先事项。
十八、教育改革:一个国家不可能拥有失效的学校体系,却继续享有过去五十年的繁荣
Ken Griffin:
第二件必须做的事情,就是修复我们的教育体系。
如果一个国家的学校体系已经出现严重问题,却仍然希望继续享受过去五十年所取得的经济繁荣,我认为这是不现实的。
教育决定了未来劳动力的能力,也决定了下一代人能否真正参与科技创新、创造经济价值,以及把握新技术所带来的机会。
如果我们不能为年轻人提供高质量的基础教育,那么即使国家拥有先进的技术和资本市场,也很难确保长期繁荣能够持续。
回到伊利诺伊州的例子。
我们经常听到各种关于教育改革的政治口号,但我希望大家真正关注一些具体事实。
大约两三年前,伊利诺伊州有 53 所学校,没有任何一名学生能够达到所在年级应有的学业水平。
我希望大家认真想一想这意味着什么。
53 所学校。
在这些学校里,没有一个孩子能够在相应的年级水平上完成应该掌握的学业要求。
一个都没有。
这显然不是一个能够让社会接受的教育结果。
我们不能一方面看到学校教育体系出现如此严重的失败,另一方面却假设这些孩子未来仍然能够获得充分的就业机会,能够进入不断发展的高技术经济,并拥有与上一代人相同的经济发展前景。
这样的教育体系必须改革。
而且,我们确实知道,一些不同的教育模式能够取得非常好的结果。
例如,纽约的 Success Academy 特许学校体系,以及 Eva Moskowitz 所开展的教育工作,就是值得关注的案例。
我有机会亲自走进 Success Academy 的课堂,观察那些即将毕业的高中生如何学习。
坦率地说,那次经历让我感到非常谦卑。
我走进一间艺术史课堂,老师向学生展示一幅画。
然后老师开始提问:这幅画是谁创作的?创作于哪一年?来自哪个国家?当时那个社会正在经历什么重要问题?这幅画又与那个时期的社会背景存在什么联系?
我自己对艺术了解不少,但看到其中一些作品时,甚至连画家的名字都认不出来。
然而,课堂里有一个学生举起手,直接说出了艺术家的名字、所在国家、创作年份,以及那个时期相关的社会问题。
他不仅知道作品是谁创作的,还能够把它放进具体的历史和社会背景中进行理解。
这让我同时感到温暖和震撼。
因为当你亲眼看到年轻学生能够掌握如此深入的知识,并且能够自信、准确地表达自己的理解时,你就会意识到,高质量教育究竟可以创造多么巨大的改变。
这也让我更加确信,我们不能接受那些基础教育长期失败的情况,更不能因为某些学校处于困难地区,就降低对学生学习成果的期待。
我们应该认真研究那些真正能够帮助孩子取得进步的教育模式,并思考如何让更多年轻人获得同样的机会。
Post #4 -
第二部分(2/4)|AI 泡沫、对冲基金去杠杆、危机交易与美国政治
八、AI 几乎肯定存在泡沫,但泡沫往往伴随着真正的技术革命
问:正因为人们不知道这些问题的答案,讨论往往就会转向一个话题:我们是否正处于泡沫之中?Ray Dalio 认为这是一个泡沫,Howard Marks 表示自己正在密切观察泡沫风险,国际清算银行(BIS)也指出,当前的情况让人联想到互联网泡沫时期。我想知道,你是否认为 AI 市场正在形成泡沫?如果确实如此,这一点究竟有多重要?你是否认为,AI 产业链的某些环节已经出现了泡沫即将破裂的迹象?
Ken Griffin:
从宏观层面来看,我认为,在当前这个时点,市场中几乎肯定存在一些泡沫。但我们需要理解一个更大的历史规律:每当一项技术从根本上改变整个经济体系时,这种剧烈的转型通常都会与某种形式的泡沫交织在一起。技术变革和投资泡沫并不是两种完全对立的现象,相反,它们经常同时出现。
回想一下 1999 年和 2000 年,当时我们使用什么样的指标来给互联网公司估值?那时候的很多估值方法,今天回过头来看都非常夸张。坦率地说,其中一些互联网公司的商业模式确实相当异想天开。投资者对它们的增长潜力、市场规模以及未来盈利能力作出了极其乐观的假设,而很多这样的假设最终都没有成为现实。
但另一方面,我真的非常希望自己当年没有卖掉亚马逊的股票。
互联网当时是一个巨大的泡沫,但如果你今天观察我们的日常生活,还有什么技术能比互联网更加深入地融入其中?互联网已经成为我们工作、娱乐、购物、交流以及获取信息的基础设施。我们很难想象一个完全没有互联网的世界,而二十多年前,这一切还远远没有今天这样普及。
我以前讲过一个故事。几年前,我和儿子一起更新家里的 Xbox 游戏机。当时他 13 岁,他突然转过头来看着我,对我说:“爸爸,你居然生活在一个没有互联网的年代。”
(笑声)
我告诉他:“是的,没错。不过,我出生的时候,恐龙已经灭绝了。”
(笑声)
但事实确实如此。互联网出现之前,人类也有自己的生活。只不过对于今天一个 20 岁左右的年轻人来说,这件事情几乎已经难以理解。他们从出生起就生活在互联网无处不在的环境中,很难想象过去人们究竟如何交流、获取信息或者完成日常事务。
所以,如果我们决定使用“泡沫”这个词,就必须认识到,这些泡沫往往与改变世界的重大技术转型同时发生。铁路就是另一个例子。在铁路发展的历史上,同样出现过大规模的投资热潮、资本过度投入以及随后的金融损失,但铁路本身最终改变了整个经济体系,改变了商品和人员流动的方式,也改变了产业发展的地理格局。
泡沫破裂之后留下来的东西,往往仍然会从根本上改变世界。而那些能够穿越泡沫、在泡沫结束后继续生存和发展的企业,往往会成为未来几十年的市场领导者。
这就是为什么我不认为“AI 存在泡沫”和“AI 将改变世界”之间存在矛盾。这两件事情完全可以同时成立。我们可以对今天某些公司的估值、商业模式以及资本开支保持怀疑,同时仍然相信人工智能会成为改变经济运行方式的一项基础性技术。
问:我还想说一点,我觉得非常有趣:即使你有这么多工作要做,你在家里居然仍然是负责技术支持的人。你还在帮孩子更新 Xbox?
Ken Griffin:
是的,我还得负责更新 Xbox。
(笑声)
九、当市场下跌时,把原因归咎于“对冲基金去杠杆”,往往是在逃避真正的问题
问:现在很多人看到市场下跌,就会说这不过是对冲基金在去杠杆。Ken,我想你对这个问题应该很熟悉。我很好奇,你是如何看待过去一周市场发生的变化的?你如何判断一次下跌究竟是市场在重新定价、基本面发生了真正的变化,还是某个投资者被迫清算仓位?也许某家机构遭遇了追加保证金要求,不得不卖出资产。这些情况应该如何区分?
Ken Griffin:
每当人们在市场里亏钱时,他们最喜欢拿出来的解释就是:对冲基金正在去杠杆。
事实上,在过去十年里,我至少听到过一万次这样的说法,仿佛整个对冲基金行业已经去杠杆到零了一万遍。几乎每天你都可能接到一个电话,对方告诉你:“市场这样下跌,一定是因为对冲基金正在去杠杆。”
(笑声)
我有时候甚至会想,这些对冲基金究竟是什么时候重新加上杠杆的?因为按照这种解释,它们似乎每天都在去杠杆。
人们如此喜欢这个答案,是因为它能让你摆脱对自己投资判断负责的必要。一旦你说“这是对冲基金去杠杆导致的”,你就为市场下跌找到了一个非常方便的外部原因,好像这件事与你对市场的理解没有关系,也不需要你进一步研究。
但我不希望我们这样思考问题。
当市场价格发生变化时,我们真正应该做的是认真研究:哪些资产的价格正在变化?为什么会发生这样的变化?我们没有理解的事情是什么?市场正在反映什么新的信息?是否有什么重要的变化已经发生,但我们还没有意识到?
因为一旦我开始为市场变化寻找借口,我就停止了学习。
这对投资来说是非常危险的。当你认为自己已经找到了一个简单的解释时,你就不再有动力去寻找真正的原因。你不再质疑自己的研究,不再认真思考其他市场参与者是否掌握了你所没有掌握的信息,也不再努力理解市场为什么会与你的预期不同。
所以,在我列出的市场下跌可能原因中,我希望“对冲基金去杠杆”排在第十位,而不是第一位。
排在前九位的,应该是各种关于我们究竟没有理解什么的问题。
我们究竟遗漏了什么?是否有其他投资者已经看到了某种变化?Capital Group 的人发现了什么?Fidelity 或者 Wellington 的投资团队是否把一些信息联系了起来,而我们还没有发现其中的联系?他们是否比我们更准确地理解了某家公司的商业模式、未来盈利能力或者整个行业正在发生的变化?
我希望我们首先假设,市场中有其他人真正理解了一个我们还没有理解的故事。我们要做的是找到这个故事,弄清楚它是什么,以及为什么别人能够看到它,而我们没有。
这是我们作为投资者应该保持的态度。
如果我们已经沿着所有能够想到的路径进行了研究,认真检查了每一种可能的基本面解释,并且仍然无法找到合理答案,那么好吧,我们可以开始讨论,究竟是不是某些机构正在减仓或者去杠杆。
但这应该是我们考虑的第十种可能性,而不是遇到市场下跌时首先拿出来的解释。
十、Situational Awareness 交易:如何在市场被迫抛售时承担风险?
问:那么,这样的分析方法如何应用到今年夏天发生的 Situational Awareness 事件上?我认为,从任何角度看,那都是一笔非常出色的交易。根据已经披露的报道,你们选择了非常恰当的时机,在市场回升时出售资产。能否介绍一下,当市场出现明确的去杠杆行为时,你如何判断承担风险的机会?你又如何建立信心,相信在这种时刻介入能够带来回报?
Ken Griffin:
在过去二十年里,我们曾经参与过多次大型投资组合的重组和交易。
例如,2006 年前后,我们参与了 Amaranth 能源投资组合的重组;2007 年,我们也参与过 Sowood 相关的交易。除此之外,还有其他一些大型交易,只不过它们没有受到同样广泛的关注,也没有在市场上获得那么高的知名度。
Situational Awareness 面临的情况是,作为资产管理人和受托管理者,他们需要审慎地筹集现金。他们必须考虑投资者的利益,并采取适当措施管理整个组合的风险。
我们向他们提供了一个整体解决方案,帮助他们满足筹集现金的需求,同时保护他们在当年已经获得的相当可观的投资收益。
我认为,这对于他们的投资者来说,是一个非常重要的积极结果。
我们需要明确一点:他们今年的收益仍然相当可观。他们确实经历了一段比较曲折的过程,但当一切尘埃落定时,他们的投资者应当对最终结果感到满意。即使经历了市场动荡以及投资组合所面临的困难,他们今年仍然获得了正收益,而且收益幅度并不小。
当我们研究这样的交易机会时,我们首先要理解,究竟是什么力量推动了已经发生的市场事件。我们不能只看某个投资组合当前的价格,而必须理解市场中不同参与者的行为,以及这些行为如何相互作用,最终形成眼前的市场环境。
随着 Situational Awareness 的处境逐渐变得困难,市场中一些行动非常迅速的短线资金账户,毫无疑问会开始提前交易,试图抢在 Situational Awareness 或者其他类似投资者采取行动之前建立头寸。
这是金融市场中非常经典的一种交易模式。
你认为某个投资者正在遇到麻烦,于是你开始预测,他接下来可能被迫采取什么行动。他可能需要卖出某些资产,降低某些风险敞口,或者采取其他防御性的措施。你根据这些预期提前调整自己的交易策略,而其他市场参与者也可能做出类似的判断。
于是,不论这些交易最初是出于防御目的还是进攻目的,你都可能开始把一种原本只是可能发生的事情,逐渐变成实际发生的事情。
这就是金融市场中非常有意思、也非常危险的一个现象:市场参与者对于未来行为的预期,本身就能够改变当前价格,最终使他们所预期的事情成为现实。
举一个简单的例子。假设你只知道一件事:那些大量持有 AI 主题股票的投资者现在遇到了困难,他们很可能需要降低风险敞口。
你可能因此决定,自己暂时不再买入这些 AI 股票。你也可能决定减少已经持有的相关头寸,因为你担心未来会出现更多卖盘。
即使你没有主动大规模做空这些资产,仅仅是因为这种预期而停止买入,或者适度降低风险敞口,你的行为就已经开始影响市场了。
当大量投资者都采取类似行动时,股票的买盘会减少,价格可能进一步下跌,而价格下跌又会增加那些原本已经承受压力的投资者所面临的风险。
这样一来,原本只是“某些投资者可能需要减仓”的可能性,就逐渐转化成了现实。
Situational Awareness 正是在这样一种环境中发现,出于充分谨慎的考虑,他们需要筹集现金。
但我们在过去很多类似交易中发现,当你在这样的市场环境里接手一个大型投资组合时,往往会看到资产价格出现相当迅速的反弹。
原因是,一旦市场重新建立信心,而且人们不再担心某个大型投资组合会突然遭到大规模、快速的强制出售,此前压在资产价格上的一部分压力就可能消失。
市场原本担心会有大量资产被迫抛售,因此提前调整仓位。当这种不确定性被解除之后,买方可能重新进入市场,价格也就有机会出现比较明显的反转。
从某种意义上说,我们当时投入资本,正是基于这样的判断。
最终,我们做得还不错。
不过,这是一笔非常复杂的交易。我们需要在极短时间内购买一个结构复杂的大型投资组合,整个交易从开始到完成不到 24 小时。
但是,完成资产收购并不意味着所有工作都已经结束。
接下来,我们还需要管理整个投资组合的风险敞口。为了把组合的风险调整到我们能够接受的水平,我们在市场中又进行了好几天的交易。
这实际上是我们非常擅长的一项工作。
我们已经非常习惯于分析大型投资组合,判断其中最重要的风险究竟来自哪里,以及如何以尽可能低的交易成本,把这些关键风险降下来。
在接手一个复杂组合的时候,你不一定需要立刻出售所有资产。事实上,如果你试图在很短的时间内直接清算每一个头寸,交易成本可能会非常高,你甚至可能因为自己的卖出行为进一步压低市场价格。
所以,我们首先要识别的是整个组合的关键风险,并找到成本效率最高的办法,对这些风险进行控制。
一旦你能够以较低成本锁定并控制组合中的主要风险,接下来就可以更加从容地逐步减少单个头寸。
这是一种非常重要的组合管理能力。你需要同时理解投资组合的整体结构、不同风险因素之间的关系,以及市场在不同流动性环境下能够吸收多大规模的交易。
我们拥有相应的系统、专业知识和内部人才,能够把这些复杂的调整真正执行出来。
你可以把它想象成在棋盘上移动棋子。你必须清楚每一步动作会如何影响整个局面,知道哪些风险需要优先解决,哪些头寸可以稍后处理,以及怎样安排交易顺序,才能把整体成本降到最低。
这就是我们能够参与并完成这种大型交易的重要原因。
十一、Situational Awareness 为什么遭遇危机?我不认为类似事件会频繁发生
问:考虑到目前市场确实存在一些泡沫特征——如果我们愿意使用这个词的话——你预计今后还会出现更多类似 Situational Awareness 的事件吗?我并不是说这些事件会直接导致整个市场下跌,但在这样的市场环境下,是否应该认为类似的投资组合危机会不断发生?
Ken Griffin:
坦率地说,如果未来不久再次出现一模一样的事件,我反而会有些惊讶。
Situational Awareness 当时遭遇的情况,是几个不同因素在同一时间共同作用,导致其持仓资产价格出现了相当明显的下跌。
首先,市场受到了 Kimi 相关发布消息的影响。其次,市场中还出现了一些关于基础模型公司未来增长速度的讨论,这些讨论对相关 AI 资产的估值产生了影响。与此同时,一些大型养老基金恰好也在那个时间点调整自己的投资组合。
所以,他们实际上是在同一时间遭遇了几种不同的压力。
我不愿意把这称为一场“完美风暴”,因为我认为这种说法有些夸张。但他们确实在同一时间遭遇了三场中等规模的风暴。
这几个因素叠加在一起,形成了非常明显的市场压力。
显然,他们的投资组合在杠杆达到高峰时,可能使用了过多的杠杆。
当一个投资组合拥有过高的杠杆,而市场又同时遭遇几种不利变化时,投资者就可能迅速陷入困难。价格下跌会直接影响风险状况,风险状况的恶化又会迫使投资者采取防御措施,而这些防御措施可能进一步加剧价格压力。
他们在这三场中等规模的风暴中受到了相当大的冲击,最终陷入了一段动荡时期。
但我不会按照未来很快还会再次出现这种事件的假设,去经营自己的公司或者安排自己的业务。
当然,金融行业里总会有一些机构陷入困难。只要时间足够长,这种事情就一定会发生。
2008 年,在全球金融危机最严重的时候,Citadel 自己也曾经面临非常困难的处境。
事实上,如果当年摩根士丹利没有成功从日本投资者那里获得融资,最终走向倒闭,我不认为今天自己还会站在这个舞台上。
这是我对金融危机的切身体会。
对于金融服务行业中的任何一家企业,只要它存续的时间足够长,历史上几乎一定会出现某个极其困难、甚至令人绝望的时刻。
如果一家使用杠杆的金融机构能够存活足够长的时间,那么在它的历史中,几乎总会有那么一段经历:它发现自己已经退无可退,背靠着墙壁,必须想办法渡过眼前的危机。
这并不意味着所有金融机构最终都会倒闭,也不意味着每次市场震荡都将演变成系统性危机。但我们必须承认,杠杆金融机构在长期经营过程中,确实可能面临极端困难的时刻。
这也是为什么我们需要认真理解风险、管理风险,并且在市场发生剧烈变化时,仍然能够迅速采取行动。
十二、美国中期选举:政治制度本身就包含对执政党的制衡
问:Ken,我们能否转换一下话题?目前我们面临的一个重大市场风险和社会变化是 AI,而另一个重要事件将在两周之后发生,那就是美国中期选举。现在,民主社会主义候选人的影响力正在上升,总统的支持率据报道也处在 33% 的历史低点。你过去投入了大量资金支持共和党候选人。我想知道,你目前对这场选举的态度是什么?你还在继续投入政治捐款吗?
Ken Griffin:
我其实更喜欢刚才那个话题。
(笑声)
问:我相信这个政治话题里面也一定有 AI 的角度。
事实上,确实存在相当重要的 AI 因素。不过,我们可以先从政治捐款谈起。你是否仍然在继续投入资金?你是否认为自己还能在最后阶段帮助这些候选人?
Ken Griffin:
首先,我认为我们应该从更宏观的角度理解美国政治制度。
美国的中期选举,本身就是对执政党的制衡机制。这是美国政治制度中非常重要的一部分。
从这一角度来看,我认为共和党和特朗普总统几乎肯定会失去国会两院中的至少一院,也有可能同时失去众议院和参议院的控制权。
众议院目前面临的局面非常困难,参议院的竞争也会非常接近。
我认为我们应该直接面对这一现实。这是美国正常政治周期的一部分,而不是某种完全出乎意料的事情。
在这次选举周期中,我支持了不少众议院和参议院候选人。其中很多人,我已经连续支持了多个选举周期。我支持他们,是因为我认为他们所代表的价值观,对于我们国家的未来非常重要。
当然,也有一些候选人,我并不那么认同,因此可能不会向他们提供支持。
但我想强调,我的政治捐款和政治参与并不仅仅局限于共和党。
例如,Rahm Emanuel 在芝加哥竞选市长的时候,我就是他最大的支持者之一。我认为 Rahm 在担任芝加哥市长期间做得非常出色。
事实上,我还有一个比较特别的经历:在某个选举周期里,我是美国为民主、共和两党都组织过政治筹款活动的少数筹款人之一。
当奥巴马总统还在参加民主党初选的时候,我们就曾经为他组织过一场早期筹款活动。
当时他是我所在的伊利诺伊州的联邦参议员。我认为,他有可能成为未来的美国总统,因此我觉得,让我的团队成员有机会与他见面,是一件非常重要的事情。
他参加了我们的活动,而他的表现确实非常出色,给大家留下了深刻印象。
因此,对我来说,政治参与的第一个重要原则,就是我希望 Citadel 的所有同事都积极参与政治。
我希望我的同事们关心美国政治,认真思考我们国家应该如何治理,应该由什么样的人担任公共职务,以及哪些政策对于国家未来的发展最为重要。
事实上,在我的公司里,如果一定要按照政党倾向来区分,我猜大概有略微超过一半的同事是民主党支持者,而共和党支持者则占少数。
这完全没有问题。
我非常喜欢的一点是,我们公司的走廊里经常会发生健康、积极的政治讨论。不同的人对候选人和政策有不同意见,他们能够展开认真讨论,但这些政治分歧从来不会成为同事之间的摩擦来源。
我认为,这实际上正是我们作为一个国家应该呈现出的样子。
我们应该能够围绕究竟由谁来治理国家,进行充分、健康的讨论。人们可以支持不同政党,也可以对具体政策有截然不同的看法,但这不应该妨碍他们相互尊重、共同工作,或者在其他问题上寻找共识。
我也非常希望,那些支持民主党的同事,在选择自己要支持的候选人时,能够像我在共和党内部所做的那样,认真考察候选人的价值观、政策立场,以及他们是否真正把国家利益放在第一位。
我希望他们支持那些拥有恰当价值观和判断力、真正关心国家未来的候选人。
而且,我认为我们两党之间其实存在许多可以达成共识的重要议题。
例如,从幼儿园到高中阶段的基础教育,也就是 K-12 教育,我们应该如何提高教育质量?我们如何确保城市街道的安全?我们如何维持强大的国防能力?我们又应该如何与世界各地的国家建立良好的同盟关系?
这些都是关系到美国未来的重要问题。
我认为,在许多这样的领域,民主党和共和党之间都能够找到相当广泛的共同立场。
因此,我希望更多的人能够积极参与政治,而不仅仅是把政治当作两党之间的对抗。我希望人们能够认真思考候选人所代表的价值,以及哪些公共政策真正有助于国家长期发展。
好了,关于政治参与和两党讨论,我先说到这里。
接下来,我们再具体谈谈这次中期选举。
Post #3 -
AI 整理的访谈文章。
第一部分(1/4)|人工智能革命、就业冲击、投资研究与 AI 基础设施的经济学
Ken Griffin|Citadel Securities 年度会议访谈|2026 年
一、人工智能的发展速度,已经超出了我的预期
问:欢迎各位参加今晚的活动。Ken,非常感谢你邀请我来到这里。今天是 Citadel Securities 年度会议,回顾过去一年,世界已经发生了非常大的变化。人工智能从此前的实验性技术,发展到如今能够解决 80 年来一直悬而未决的数学难题。我听过你最近的一次采访,你提到,有个星期五你非常沮丧地回到家,因为 AI 只需要几个小时,就能完成博士级别的研究工作。虽然这个问题已经有人多次问过你,但技术变化实在太快了。我们先从工作的未来谈起:过去一年,你对 AI 能够做什么、不能做什么的判断,发生了多大变化?
Ken Griffin:
毫无疑问,过去一年的变化非常惊人。仅仅一年的时间,人工智能模型就取得了极其巨大的进步。在许多领域,AI 已经真正成为能够改变整个行业游戏规则的技术。
我之前在斯坦福大学做过一次演讲,谈到我们在公司内部观察到的一个现象。过去,我们的博士和硕士研究人员需要花四到六周才能完成的一些工作,现在只需要在键盘上按下一个按钮,等待几个小时,AI 就能够给出完全相同的答案。这里讨论的不是简单的行政工作,也不是机械性的数据输入,而是真正高水平的白领知识工作,是我们过去需要雇用受过多年高等教育的专业人士才能完成的任务。
我记得第一次看到这种能力的时候,那天是星期五。我回到家时,确实感到非常沮丧。因为当你亲眼看到这种变化发生,你会同时意识到好几件事情,而且每一件事都具有深远的影响。
首先,你会看到白领工作所面临的威胁开始真正成为现实。过去我们可能认为,AI 主要影响的是重复性的、容易标准化的工作,而那些需要高度教育、专业分析能力和复杂判断的岗位,会受到相对充分的保护。但现在,你看到的是,原本需要博士和硕士花费数周完成的任务,AI 在几个小时内就能够完成。这意味着,我们不得不重新思考大量白领岗位的未来。
其次,作为一名企业所有者,你会发现自己过去辛苦建立的竞争护城河,仿佛正在被推土机一点一点地填平。企业过去可能依靠多年积累的专业知识、组织能力、人才储备以及复杂的内部流程,形成很难被竞争对手复制的优势。但当 AI 能够把这些能力中的相当一部分迅速普及出去时,原有的竞争壁垒就会受到巨大挑战。那些过去需要投入大量资源才能建立的能力,现在可能变得容易获得得多。
但与此同时,你又会意识到,我们可能正在进入一个创业的黄金时代。对于新企业的创建,对于美国年轻一代的创业者来说,这是一种多么巨大的机会。以前,创办一家公司可能需要庞大的团队、资金和专业能力。现在,人工智能正在使很多原本昂贵、稀缺的能力变得更加容易获得。对于有创造力、有想法、愿意承担风险的年轻创业者来说,这是一个非常特殊的历史时刻。
所以,当我看到人工智能如此迅速地发展时,实际上是三种情绪同时出现:我担心现有的白领岗位,我担心现有企业的竞争优势遭到削弱,但我又对创业活动即将迎来的机会感到兴奋。我认为,这三个方面都会对我们的经济产生非常现实而且深远的影响。
对于那些职业恰好处于 AI 能力覆盖范围之内的人,我们作为一个国家,必须认真对待重新培训和技能转换的问题。举一个非常直接的例子,如果你的专业技能是把英语翻译成德语,那么你很可能已经失去了原来的工作。因为这种任务现在可以由人工智能以很低的成本完成,而且完成得相当好。对于这些人来说,困难不仅仅在于失去当前的工作,还在于他们很难找到一种与原来职业足够相似、能够直接替代的工作。
因此,我们作为一个国家,需要大规模开展再培训,而且必须以一种真正深刻、系统性的方式来进行。这不是组织几场培训活动,或者在政策文件中写上几句鼓励终身学习就能够解决的问题。我们需要让受到技术冲击的人真正获得进入其他职业的能力。
现在,关于技能再培训有很多讨论,但在实际行动方面,我们并没有看到相应的进展。这是一个非常严重的问题,因为技术发展的速度已经远远超过了我们帮助劳动力适应变化的速度。
另一方面,对于美国企业来说,竞争护城河被不断填平,意味着所有企业都必须加快脚步。你必须更快地创新,更快地为客户创造价值,更快地找到降低成本的方法。过去,你可能拥有五年甚至十年的时间来利用某种竞争优势,但现在,这些优势可能很快就会遭到挑战。你必须持续改进自己的产品、服务和运营方式。
不过,从消费者的角度来看,我认为这实际上是一件非常好的事情。竞争压力会迫使美国企业不断提高自己的表现,而美国消费者最终会从中获益。当企业不得不更快地创新、更加努力地降低成本并为客户提供更好的产品时,整个社会都会获得收益。
还有一个方面,就是我们可能正站在创业黄金时代的起点。我认为,这对美国来说是一件非常值得期待的事情,因为当人们创办小企业时,他们能够对就业产生非常积极的影响。
这里有一点,我认为我们在美国讨论得远远不够:创业公司对于那些履历并不完美的人,具有非常重要的意义。
一家已经非常成熟的大型企业,在招聘时往往有一套相对固定的标准。它可能会看你的教育背景、此前就职的公司、职业经历是否连续,以及你是否具备某种传统意义上的优秀资历。但创业公司通常不完全按照这些标准来判断一个人。创业公司愿意雇用那些非常努力、非常渴望成功,却没有完美学历背景或职业履历的人。
对于这样的人来说,加入一家创业公司,可能就意味着获得了一条全新的职业发展道路。他们原本可能因为教育背景、早期工作经历或某些职业挫折,而无法进入大型企业的理想岗位。但创业公司可以给他们机会,让他们通过自己的努力证明能力,并建立全新的职业生涯。
我认为美国社会没有充分讨论创业企业在这方面的重要性。我们经常谈论创业公司如何创造技术,如何吸引投资,如何改变市场,但我们对它们如何帮助那些履历存在缺陷的人重新开启职业生涯,谈得太少了。这实际上是创业活动对于社会非常重要的一项贡献。
与此同时,这些创业公司还将创造大量全新的产品。其中很多产品,今天你和我甚至还没有想到过。人工智能为创业者提供的新能力,会让大量过去无法实现的商业想法变得可行。因此,当我从更长远的角度看待 AI 的发展时,我既看到了冲击,也看到了巨大的机会。
二、我为什么从最初的沮丧转向乐观?
问:Ken,听起来,你最初的沮丧已经逐渐转变成了乐观。这样理解公平吗?
Ken Griffin:
我认为是的,因为如果你回顾自由市场的历史,就会发现我们曾经多次经历类似的技术和经济转型。
当然,我想强调,这些转型绝不是毫无痛苦的。对于已经处于市场中的企业而言,新技术和新的竞争形式会带来真正的挑战。一些企业会发现原有的商业模式不再有效,一些曾经拥有强大优势的公司会失去自己的地位,而许多依靠旧有技能谋生的人,也会在转型过程中面临非常困难的处境。
这些变化确实会给人们带来痛苦。我们不应该忽视那些受到冲击的个人,也不应该轻描淡写地认为,每个人都能够轻松适应新的技术环境。
但是,从历史的长期趋势来看,我们的生活最终会因此变得更好。
我认为毫无疑问,你和我都会选择生活在 2026 年,而不是 1926 年。这两个时代在生活质量、医疗、技术、生产力以及我们能够获得的各种机会方面,根本无法相提并论。
过去一百年发生的巨大技术和经济变化,让今天的生活条件与一百年前相比有了根本性的改善。尽管每一次转型都伴随着挑战,而且这些挑战对某些群体而言可能非常严峻,但从长期来看,技术进步和自由市场中的创新确实改善了我们的生活。
我相信,人工智能的发展也将成为类似的历史转折点。当未来的人们回顾 2126 年的世界,并试图理解那个时代是如何形成的时候,2026 年前后人工智能所发生的变化,将成为其中非常重要的一部分。
我们今天正在经历的事情,将成为未来一百年历史的重要组成部分。
三、AI 能够直接创造投资 Alpha 吗?我仍然认为,研究的核心是人
问:我们能不能从企业领导者的角度,讨论一下这些技术变化对你的影响?你大约一年半前曾经表示,人工智能不能直接创造或者提供 Alpha,也就是超额投资收益。随着 AI 能力不断增强,你对这个判断是否有所改变?
Ken Griffin:
归根结底,我们公司的大部分业务仍然建立在基本面投资之上。事实上,我甚至会认为,我们业务真正的核心其实是研究。
从某种意义上来说,我们做的事情非常像新闻报道。最重要的问题是,你是否真正理解了一个故事?你是否准确掌握了其中的事实?你是否能够构建出正确的叙事,并解释究竟发生了什么,以及未来可能如何发展?
交易是我们将研究成果变现的方式,但研究本身才是整个业务的核心。
当我们研究一家公司时,我们需要理解它的商业模式,需要理解它的总可寻址市场,也就是 TAM,需要理解它的单位经济模型,需要理解管理层的激励机制。我们要判断它究竟如何赚钱,它的产品和服务面向怎样的市场,它的成本结构和盈利能力如何,以及管理层的利益是否与股东的利益保持一致。
我们还需要理解,这些因素如何相互影响,并最终决定企业未来的经营表现。对于一个投资者而言,真正重要的不是简单收集几个数字,而是能否将这些信息组合成一个准确、连贯的商业判断。
人工智能当然可以在其中某些环节提供帮助。它可以帮助我们理解一些局部问题,处理某些信息,或者对研究中的特定方面提供参考。但最终,关于一家企业的完整叙事,仍然是由人来建立的。
当你完成了这些研究,接下来还需要判断,你应该为这家公司的未来现金流或者未来盈利支付怎样的估值倍数。这个估值又应该如何与其他投资机会进行比较?当你拥有有限的资本,而市场上存在很多不同的投资机会时,你如何决定应该将资本配置到哪里?
这些问题并不是单纯的信息处理问题,而是需要研究、分析、创造力和判断力相互结合的问题。
所以,我仍然坚定地认为,我们所创造的绝大部分 Alpha,都是我们团队中从事基本面研究的人员所表现出的创造力、独创性和分析能力的结果。这些人通过深入研究企业和市场,提出与其他投资者不同的判断,并由此发现能够产生超额收益的机会。
然后,我们通过交易,将这些研究成果转化成实际的投资回报。
事实上,如果你观察整个投资过程,会发现交易环节反而是目前自动化程度最高、技术应用最前沿的部分。
原因很简单:如果你能够更有效地将研究成果变现,你就能够承担更大的投资头寸,并且从自己的投资观点中提取更多 Alpha。
假设你做了大量研究,最终形成了一个非常有价值的投资判断。如果你的交易执行能力很差,进入或者退出头寸时需要承担很高的成本,那么即使研究判断正确,最终能够获得的回报也会受到明显影响。
相反,如果你拥有高度自动化、技术先进而且执行效率很高的交易系统,就能够更充分地利用你的研究成果。你可以更有效地建立头寸、管理交易成本,并在市场允许的情况下扩大投资规模。
因此,对于任何投资组合经理来说,一个非常重要的工作就是思考:我应该如何以最高效率进行交易,才能最大限度地提高研究成果所带来的投资回报?
这也是为什么我们在交易执行方面投入了大量技术资源。研究为我们提供投资观点,而高效的交易系统则帮助我们将这些观点转化成尽可能好的实际结果。
但这不意味着研究的核心已经被人工智能取代。至少从我们目前的业务实践来看,人的创造力、分析能力和基本面判断,仍然是我们创造 Alpha 的关键来源。
四、AI 概念股的调整,并不只是市场情绪变化,而是投资者开始认真计算经济回报
问:Citadel Securities 的交易业务不断创下新纪录,其中一部分来自过去一段时间市场波动性的上升。我也很想听听你对当前市场的看法。过去一周,半导体股票经历了自全球金融危机以来持续时间最长、程度最严重的连续下跌之一,一些公司的 IPO 被推迟或延后,市场也开始越来越担心人工智能究竟意味着什么。你认为市场正在经历一次重新定价吗?如果是,这种调整是否必要?
Ken Griffin:
我认为,市场现在实际正在经历的事情,是投资者开始认真做研究了。
过去几年,围绕人工智能的投资,很大程度上是一种主题性投资。整个市场都在讨论,未来我们将投入数千亿美元,甚至一万亿美元建设数据中心,我们将以前所未有的规模建设计算基础设施。投资者所思考的核心问题,是这场巨大资本开支浪潮将使哪些企业成为赢家。
在这样一个故事中,你首先会寻找供应链中的瓶颈环节。哪些公司控制着难以快速扩张的产能?哪些企业的产品对于整个 AI 基础设施的建设不可或缺?当需求迅速增长而供给无法立即跟上的时候,哪些公司能够获得远高于正常水平的利润率?
然后,你会继续思考,谁将成为这场技术变革的最终受益者。会不会是微软这样的公司?会不会是 AWS 这样的云计算平台?这些大型科技企业是否会成为基础模型与最终客户之间的守门人?究竟谁能够在整个产业链中获得真正的经济租金?
这些问题在过去几年推动了大量投资决策。
但在某种意义上,市场的投资方式非常简单:既然这场技术革命如此巨大,而我们又暂时无法准确判断最后的赢家,那么我就把所有相关公司都买下来。
我买入超大规模云计算服务商,也就是 Hyperscalers;我买入芯片公司;我还买入韩国、台湾和日本那些生产各种关键电子元器件的企业,其中有些产品甚至是五年前我从未听说过的。
只要一家公司出现在 AI 基础设施投资的供应链上,只要它有可能从这场规模空前的建设浪潮中获益,就可能得到投资者的关注和资本支持。
但现在,我们正在到达一个新的阶段,投资者开始变得更加有辨别力。
我们确实看到,在动态随机存取存储器,也就是 DRAM,以及多层陶瓷电容器,也就是 MLCC 等领域,部分企业正在获得极高的利润率。这些利润率并不完全是凭空产生的,而是因为相关市场存在真实的供应约束。需求增长得很快,而供给在短期内无法迅速跟上,所以拥有相关产能的企业能够获得非常有利的定价。
但是,投资者现在开始把目光放到两年、三年之后,并提出一个非常重要的问题:这种情况究竟能够持续多久?
今天存在供应瓶颈,并不意味着两三年之后仍然存在供应瓶颈。今天一家企业能够获得极高的利润率,并不意味着未来几年这些利润率能够始终维持在相同水平。
所以,市场正在从一个相对简单的主题投资阶段,进入一个更深入地研究长期经济回报的阶段。
尤其是 GPU,我不想把这个问题讲得过于悲观,但我认为这里存在一个非常重要的经济学特征。
GPU 与航空业有一个相似之处:一旦固定资产已经投入运营,额外提供一单位服务的边际成本可能非常低。
你可以想象一家航空公司。假设一架飞机已经确定起飞,但机舱里仍然有一些空座位。在这种情况下,如果航空公司能够以 20 美元的价格出售其中一个原本会空着的座位,它仍然可能从这笔交易中获得正的边际贡献。
因为飞机无论如何都要起飞,机组人员已经安排好了,很多运营成本也已经发生。额外搭载一名乘客所需要承担的增量成本,与组织整趟航班的总成本相比非常低。
这就是航空业长期面临困难的原因之一。一旦出现运力过剩,价格就可能迅速下跌。当市场拥有太多座位、却没有足够乘客时,航空公司为了填满座位,会不断降低价格。这种定价机制对行业利润率形成了巨大的压力。
我们实际上在 2000 年前后的电信基础设施建设热潮中,也见过类似的事情。
当时,市场投入大量资本铺设光纤。企业认为未来互联网和通信需求会持续增长,于是建设了大量网络基础设施。但是,最终我们铺设的光纤数量超过了实际需求。
其中相当一部分光纤成为所谓的暗光纤,也就是已经铺设完成、却始终没有被点亮和投入使用的光纤。它们并不是为了保持闲置而建设的,只是因为最终市场没有足够的需求,所以根本不需要启用这些线路。
我们建设的光纤超过了市场所需要的数量,结果就是电信服务的价格急剧下降。
这个例子非常重要,因为它说明,即使某种基础设施对整个经济具有巨大的长期价值,也不意味着建设这些基础设施的投资者一定能够获得理想的回报。
当资本开支过度集中、产能最终超过真实需求时,整个行业的价格体系可能发生非常剧烈的变化。
五、如果 GPU 供给超过需求,整个 AI 投资模型都可能被推翻
问:你的意思是,我们现在可能正在朝着类似的局面发展?
Ken Griffin:
这正是目前最大的不确定性之一。
如果未来某个时点,市场所提供的 GPU 计算能力超过了对 GPU 计算能力的实际需求,那么 GPU 算力的边际定价就可能出现自由落体式的下跌。
这不是一个无关紧要的问题,而是可能直接颠覆当前大量投资假设的问题。
今天,许多企业都在投入巨额资本建设数据中心、购买 GPU、配置电力和网络基础设施。支持这些投资决策的一个重要前提,是未来市场将持续需要大量算力,而且这些算力能够以足够高的价格出售。
但如果供给增长最终超过需求,价格开始急剧下降,那么这些投资项目的收入预期、利润率和资本回报率都需要重新计算。
所以,我认为这是投资者必须面对的第一个问题:未来 GPU 算力的供需关系究竟会如何演变?我们是否会在某个阶段出现供给过剩?如果出现过剩,市场定价将受到多大影响?
第二个问题是,人们现在开始重新思考 GPU 的真实使用寿命。
一块 GPU 究竟可以维持多长时间的经济价值?
就在今天,市场上仍然有人可以从五六年前生产的 GPU 中获得非常高的服务价格。这是目前真实发生的事情,也是一些投资模型中非常重要的收入来源。
但是,我不认为我们可以简单假设,五六年前生产的 GPU 在未来另外五六年里,仍然能够持续获得同样高的价格。
当新的硬件不断推出、计算效率不断改善、单位算力成本不断下降时,旧设备所能获得的经济回报可能会发生变化。
因此,市场上越来越多人开始怀疑,我们是否还能像十二个月前那样,为一块 GPU 在第七年、第八年、第九年的收入赋予相同的估值,或者使用相同的收入预测模型和资本化假设。
如果一项资产的经济价值下降得比最初预期更快,那么你今天对它所作出的长期现金流预测,可能就会出现相当大的偏差。
我认为,投资者现在实际上是在努力解决一个很核心的问题:人工智能算力需求究竟能够将整个市场的增长推动到什么程度?这种需求增长又能够持续多久?
我们不能仅仅因为当前存在巨大需求,就假设未来所有新建产能都能够获得与今天相同的经济回报。
六、企业正在重新计算 AI 投入产出比:最先进的模型,不一定适合所有任务
Ken Griffin:
除此之外,还有第二个非常值得讨论的问题。
我们刚才主要讨论的是 AI 带来的积极变化,以及这项技术能够创造的巨大经济价值。但这里还存在另一个同样重要的叙事。
美国企业在利用人工智能模型创造实际经济价值方面,表现得非常不均衡。
有些企业已经取得了非常出色的成果,能够把人工智能有效融入内部流程,提高生产效率并改善业务表现。但并不是所有企业都做到了这一点,也并不是所有 AI 应用都能够带来与成本相匹配的收益。
而且,美国最成熟、技术能力最强的一批企业,正在变得越来越善于区分不同任务所需要的模型能力。
它们开始认真研究,企业内部究竟哪些业务必须使用 OpenAI、Anthropic 这样处于技术前沿的公司所提供的最先进模型,并愿意为这些模型支付非常高的价格;又有哪些业务实际上可以使用开源模型,以前者一小部分的成本完成任务。
这种区分非常重要,因为并不是所有业务都需要最先进、最昂贵的人工智能。
假设你的企业拥有大量不同的工作流程,其中有些任务非常复杂,对模型的推理能力、准确性以及专业知识有很高的要求。在这些任务中,使用最先进的模型可能创造非常大的价值,因此即使价格比较高,你仍然愿意支付。
但企业还有大量其他任务,它们可能不需要最前沿的模型能力。如果相对便宜的开源模型就能够很好地完成这些任务,那么继续为最昂贵的模型支付高额费用,就未必具有经济合理性。
我们已经看到,一些在企业内部应用 AI 方面取得非常出色成果的公司,正在迅速形成这种能力。它们会非常仔细地分析自己的 AI 支出,思考如何最大化每一美元投入所创造的回报。
这实际上反映了一种重要的变化:企业正在从最初的技术探索阶段,逐步进入更加成熟的经济核算阶段。
最开始,企业可能会因为担心落后于竞争对手,而迅速采购 AI 服务。它们希望员工能够尽快使用这项技术,希望内部各个部门积极尝试各种应用场景。在这一阶段,企业的重点可能是推动采用率和探索技术潜力。
但当这些支出逐渐累积起来,管理层就开始更加认真地审视账单。
我认为,现在整个美国企业界都在看自己收到的 Anthropic 和 OpenAI 账单,然后问同一个问题:我们必须确保这些支出真正转化为生产力。
在很多领域,人工智能确实会带来显著的生产效率提升,我对此没有怀疑。但在另一些领域,我们也会发现有大量浪费。
企业可能购买了昂贵的模型服务,却没有真正改变自己的工作流程;也可能为某些并不复杂的任务使用了成本过高的技术方案。还有一些应用,虽然在技术上非常有趣,但实际上没有创造足以覆盖成本的经济价值。
所以,企业必须不断调整自己的使用方式,找出真正能够创造生产力的 AI 应用,同时减少那些低效或没有必要的支出。
我认为,这个过程现在已经开始发生,而且未来会越来越重要。
七、AI 模型公司巨额资本开支,与企业控制 AI 成本之间存在明显张力
问:这是否意味着人工智能产业内部存在一种不可避免的矛盾?一方面,大语言模型公司正在投入巨额资金。《华尔街日报》的一篇报道提到,Anthropic 在其 S-1 文件中讨论了未来高达 7,500 亿美元的支出。也就是说,这些模型公司的支出还在继续增加;另一方面,美国企业却正在想办法削减自己的 AI 成本,寻找更便宜的模型和更高效的使用方式。Ken,这两种趋势之间是否存在明显的张力?
Ken Griffin:
当然存在。我想,你在提出这个问题的时候,其实已经把答案说出来了。
(笑)
你刚才的问题本身就已经带有非常明确的引导性,所以我可以直接回答:是的,确实存在这种张力。
但接下来真正重要的问题,是 Anthropic 这样的公司能够在多大程度上,让自己的模型成为客户不可或缺的产品。
换句话说,它们最终能够创造多大的独特价值?它们能否建立一种能力,让客户认为,无论价格多高,自己都必须使用这项技术?
我们可以用生命科学领域来举例。
假设 Anthropic 能够真正取得某种突破,使它的模型可以帮助科学家找到癌症或者其他危及生命的疾病的治疗方法。那么,对于整个制药行业来说,这项技术的价值就可能变得极其巨大。
如果 Anthropic 最终能够让自己的模型成为世界上每一家制药公司都不可或缺的工具,那将是一个完全不同的经济局面。
在这种情况下,客户购买的就不只是某种通用的语言模型服务,也不只是能够帮助员工提高一点工作效率的软件工具,而是能够直接推动医学研究、帮助发现下一代治疗方案的关键能力。
如果一家公司能够利用这种技术解决过去无法解决的问题,开发出新的疗法,或者让原本难以取得突破的研究获得进展,那么它就可能愿意为这些模型的专业知识和工具支付非常高的价格。
因为从客户的角度来看,这种技术所创造的价值,可能远远超过使用它的成本。
如果 Anthropic 能够帮助制药企业开发出未来一个世纪的医疗治疗方案,那么它完全可能成为整个行业中不可替代的技术提供者。
所以,现在真正还没有答案的问题是:随着这些模型变得越来越智能,它们能够在多大程度上获得极高的定价权?
这种定价权并不单纯取决于模型有多聪明,也不只是取决于它能够完成多少日常工作,而是取决于它能否真正解决人类几个世纪以来一直无法解决的重大问题。
如果这些模型最终能够帮助我们克服那些长期困扰人类的难题,那么它们所创造的价值就可能极其巨大,而提供这些能力的公司也可能因此获得非常强大的经济地位。
但如果大量客户最终发现,自己的大部分任务都可以通过成本更低的模型完成,而最先进的模型只在少数场景中具有不可替代的价值,那么整个行业的经济结构和定价能力就可能与当前投资者所设想的情况非常不同。
因此,我们现在还无法确定,这些模型随着能力不断提高,究竟能够在多大程度上维持高昂的服务价格。
这就是整个问题的关键。
Post #2 -
欢迎您做什么:欢迎您在媒体文章、您的个人网站、非商业文章或博客文章 和/或出于非商业目的的个人社交媒体帐户上分享以下文字记录(最多 500 字,但不超过 500 字)
版权问题就不贴原文了
Post #2 -
结论:云计算确实具备你描述的「高固定资产投入、低短期边际成本、闲置产能驱动价格竞争」结构。但历史上,三大公有云并没有表现出航空业式的整体低利润。相反,AWS 已经创造了相当可观的营业利润。
真正需要区分的是三个市场:
- 裸计算租赁(IaaS):CPU/GPU 实例、标准虚拟机。最接近航空业。
- 完整公有云平台:计算、存储、数据库、网络、开发工具、身份权限、企业合同。具有明显的切换成本与规模优势。
- AI GPU 云(Neocloud):CoreWeave、Nebius 等以 AI 算力为核心的运营商。资本密集度高,历史数据短,未来回报尚未得到充分验证。
你的假说在第一类和第三类中具有较强解释力,但完整云平台的实际盈利表现,构成了一个重要反例。
云厂商竞争有多激烈?
根据 Synergy Research Group 于 2026 年 7 月发布的数据,2026 年第二季度全球云基础设施服务市场达到约 1,430 亿美元,同比增长约 43%。前三大供应商合计拥有约 63% 的市场份额。
Synergy Research Group
2026 年第二季度全球云基础设施服务市场份额
0%10%20%30%40%AWSMicrosoftGoogle Cloud 其他
来源:Synergy Research Group,2026-07-30。其他包含不同规模的云服务供应商。
市场增长非常快,竞争也非常明显。AWS 仍是最大提供商,但 Microsoft 和 Google 增长更快;Oracle 和新型 GPU 云运营商也在争夺新增 AI 负载。
不过,这不完全是航空业那种只依靠标准化运力价格竞争的市场。完整公有云具有以下差异:
维度 裸计算租赁 完整云平台 产品同质化 较高 中等到较低 更换供应商 相对容易 往往复杂 固定资本投入 很高 很高 边际资源成本 相对低 不同产品差异很大 定价权 受价格比较约束较强 数据、软件、合同增强定价权 经济利润来源 利用率、采购和成本优势 规模经济、生态、客户锁定及高附加值服务 因此,云市场的激烈竞争并不必然表现为所有服务同时降价到边际成本。价格压力更可能首先集中在标准化计算资源,然后被数据库、网络、数据平台、企业软件等高附加值服务部分抵消。
三大云厂商的利润率到底有多高?
首先看实际财报。由于财年口径不一致,下表采用各公司最近一个完整披露年度,而不是把不同季度的数据强行年化。
厂商及业务口径 收入 营业利润 营业利润率 AWS(2025) $128.7B $45.6B 35.4% Microsoft Intelligent Cloud(FY2026) $137.8B $57.0B 41.3% Google Cloud(2025) $58.7B $13.9B 23.7% 来源:Amazon 2025 Form 10-K、Microsoft FY2026 年报及 Alphabet 2025 Form 10-K。
+2
0%15%30%45%AWSMicrosoft Intelligent CloudGoogle Cloud
不同公司披露的业务范围不完全一致。营业利润率并非 ROIC。
这里有两个发现。
首先,完整公有云业务显然没有被竞争压到接近零营业利润。AWS 在 2025 年创造了约 456 亿美元营业利润。Google Cloud 的营业利润率也从 2024 年的约 14.1% 提高至 2025 年的约 23.7%。这至少说明,激烈竞争、高固定成本和价格透明,并不必然导致整个云平台业务低利润。
其次,这些数字不能直接代表计算租赁业务的利润率。AWS 同时销售数据库、存储、分析、安全和其他服务;Google Cloud 包括基础设施与 Workspace;Microsoft Intelligent Cloud 还包括服务器及相关业务,而且三家公司的共同研发和集团费用分配方法不同。
因此,这些财报能反驳「完整云平台普遍没有盈利能力」,却不能反驳「裸 CPU/GPU 租赁可能接近零经济利润」。
ROIC − WACC:AWS 是最有价值的分析样本
营业利润率只衡量收入中剩下多少利润,并不能说明为获得这些利润需要多少资本。一个营业利润率达到 35% 的企业,如果需要投入极其庞大的资产,也可能无法覆盖资本成本。
严格而言:
\[ ROIC=\frac{NOPAT}{\text{平均投入资本}} \]
\[ Economic\ Spread=ROIC-WACC \]
目前三大云厂商没有提供足够细的分部资本数据,使外部分析师能够可靠地计算纯计算租赁业务的 ROIC。但 AWS 披露了分部资产,因此可以作一个有价值的近似分析。
AWS:2025 年的回报代理指标
Amazon 2025 年年报披露如下数据。
AWS 指标 2024 2025 营业收入 $107.6B $128.7B 营业利润 $39.8B $45.6B 分部总资产(年末) $156.0B $252.6B 固定资产净额(年末) $110.7B $190.1B 年度固定资产净增加额 $53.3B $96.5B 一个特别值得注意的变化是:2025 年 AWS 营业利润增长约 14.5%,但分部总资产增长约 62%。
资产增长明显快于利润增长。
使用 21% 的示意税率,对 AWS 营业利润进行简化税后调整,并以 2024 年末和 2025 年末分部总资产的平均值作为分母:
\[ \frac{45.606\times(1-21\%)} {(155.953+252.588)/2} \approx17.6\% \]
AWS 2025 年近似税后资产回报指标
税后营业利润 / 平均分部总资产
17.6%
假设 WACC = 9%
+8.6pp
仅为非严格的对比差值
注意:17.6% 并不是经过完整资本调整的 AWS ROIC。分部总资产与投入资本定义不同,21% 为假设税率,9% 为情景资本成本。不能将 +8.6pp 称为已核实的 ROIC−WACC。
这里可以得出两个结论。
第一,AWS 的历史云平台业务具有很强的盈利能力。仅凭「高固定成本、低边际成本」不足以解释它的实际经济表现。
第二,最新资本扩张的回报仍然不确定。AWS 在 2025 年大规模增加基础设施资产,其中许多资产尚未经历完整的收入爬坡和折旧周期。当前的 17.6% 回报代理指标,不能告诉我们新增 AI GPU 投资究竟能否获得相同回报。
尤其值得警惕的是,使用相同方法计算的 2024 年近似税后资产回报指标约为 23.8%,高于 2025 年的 17.6%。这并不证明新增投资正在毁损价值,因为资产已经投入而收入尚未完全释放,也可能出现相同现象;但它明确显示,利润增长与资产增长已经发生显著错配。
Microsoft 和 Google 能计算吗?
目前只能得出有限结论。
Microsoft 的 Intelligent Cloud 2026 财年营业利润率达到 41.3%,但该分部同时包含服务器产品与云服务,并未提供足够独立、可验证的 Azure 计算租赁投入资本数据,无法严谨计算其独立 ROIC−WACC。
Alphabet 披露 Google Cloud 收入和营业利润,却明确表示并不以业务分部资产信息评价运营,因此没有提供能够直接用于 Google Cloud ROIC 的完整分部资产。
业务 公开盈利表现 可否计算可靠的独立 ROIC−WACC? AWS 整体 高营业利润 只能建立近似代理指标 Azure 计算租赁 未单独披露营业利润 不能 Google Cloud 整体 利润率显著改善 缺少分部投入资本 纯 CPU/GPU 租赁 三大厂商未独立披露 不能 AI Neocloud 部分公司披露项目资产及收入 可作公司或项目分析,但不等同于成熟周期 ROIC 因此,不能根据目前公开数据断言三大云厂商的纯计算租赁 ROIC−WACC 为正,也不能断言其为负。
为什么云平台没有像航空公司一样陷入长期零利润?
我认为主要有四种机制,而其中两种与微观经济学直接相关。
计算服务可以同质化,但企业整体云服务并不同质化
对于一个只需要 Linux 虚拟机运行无状态任务的客户,AWS EC2、Azure VM、Google Compute Engine 之间确实有较高的可替代性。
但对于在某个云平台上运行多年、拥有大量数据库、存储、身份权限、消息队列、监控和数据分析服务的企业,更换云厂商的成本往往很高。
需要重新设计和验证的可能不只是虚拟机,而是完整的生产系统。
因此,一个企业可能同时认为 AWS 的计算资源较贵,却仍然不愿迁移。
这意味着:
CPU 实例自身没有很强定价权,不等于 AWS 对这一客户没有定价权。
对云厂商而言,低差异化的计算服务可以成为获取客户和扩大使用量的入口,而更高附加值的数据、软件和管理服务负责保留经济利润。
云厂商通过长期合同,把利用率风险部分转移给客户
这一点尤其重要。
公有云并非只按随用随付价格销售资源。Reserved Instances、Savings Plans、Committed Use Discounts 等机制,允许客户通过承诺未来一至三年的使用量或支出获得折扣。
Google Cloud 官方文档明确显示,部分计算资源的承诺使用折扣可以达到 55% 或更高,具体取决于资源类型和合同条件;客户通常需要履行相应付款承诺。
这意味着厂商可以通过价格歧视和合同设计,将客户分成不同群体:
- 对价格不敏感、需要灵活容量的客户收取较高的按需价格;
- 对价格敏感、工作负载稳定的客户提供长期折扣;
- 将部分闲置容量以 Spot 形式销售,但允许服务被中断。
这种机制与航空业的价格歧视并不完全不同。航空公司同样根据订票时间、退改限制和客户支付意愿制定不同票价。
但云厂商的优势在于,它可以要求部分客户提前承诺未来使用量,从而降低供给方的不确定性。长期预留、承诺支出和企业合同能够缓解纯现货市场的价格竞争压力。
不过,这并非免费创造利润。为获得长期合同提供大幅折扣,也可能意味着云厂商牺牲单价来换取更高的收入可见性。
大型云平台拥有统计复用优势
云厂商服务不同地区、不同行业和不同时间分布的客户,可以通过集中调度提高资源利用率。
单个企业自建服务器时,必须为高峰负荷准备容量;大型云平台可以利用不同客户之间不完全同步的需求,降低总共需要准备的冗余设备比例。
这形成了真实的生产规模经济。
而且大型云厂商能够进一步通过采购、网络、自研芯片和运行时优化降低单位成本。即使某一种计算实例的市场价格由竞争决定,成本最低的企业仍可能获得正的经济租金。
这也是为什么不能简单以云市场只有三家主要供应商,来判断它们应该获得接近零的经济利润。
标准 Bertrand 模型中,价格接近边际成本的结论依赖同质产品、相同成本和充分容量等条件。一旦企业之间存在稳定的成本差异、容量限制与客户切换成本,均衡便可能截然不同。
激烈竞争已经发生,但很多竞争表现为折扣和市场份额争夺
Flexera 的云计算调查显示,企业广泛使用 AWS Reserved Instances、Azure 企业协议折扣、Google Committed Use Discounts 等采购安排。
因此,不能只比较各家的公开按需实例价格。企业真正支付的有效价格,会受到合同折扣、长期承诺、资源类型、支持服务、网络费用和迁移补贴影响。
这种竞争往往发生在合同续约和大型客户采购时,而不是通过所有厂商同时公开降低每一种计算实例的标价。
这也意味着公开财报中云平台较高的平均利润率,可能掩盖不同产品之间非常大的利润率差异。
最关键的风险:下一轮 AI 资本开支,可能没有上一轮云计算那么赚钱
这才是与你原先的航空业假说联系最紧密的地方。
传统公有云经历了较长时间的规模化发展。AWS、Azure 和 Google Cloud 已经拥有客户群、工具生态、长期合同以及高附加值的数据库和软件服务。
但新增 AI GPU 投资,可能面临不同的竞争条件。
经济特征 成熟公有云平台 新增 AI GPU 租赁 已建立客户关系 很多 取决于运营商 高利润附加服务 数据库、软件、平台工具 可能较少 技术折旧压力 存在,但工作负载广泛 高性能 GPU 代际变化更敏感 需求增长 相对成熟且多样化 快速增长但集中度可能高 客户集中风险 相对分散 部分项目高度集中 资本获取能力 强 经营主体差异大 价格竞争 通过平台组合缓冲 更直接反映 GPU 小时价格 完整生命周期回报记录 相对丰富 尚不充分 尤其是独立 Neocloud,可能同时面临几个问题:购买昂贵 GPU、依赖少数大型 AI 客户、签订长期容量承诺、使用较高财务杠杆,而且必须不断评估新硬件对旧设备的经济替代。
这使其经济结构更接近资本密集型租赁业务,而不是传统软件平台。
云计算的成功历史可以证明「建设基础设施有机会形成高利润企业」,却无法证明「现在以任何价格建设 AI 基础设施都能获得良好回报」。
最终判断
我认为可以得到一个清晰的产业结论:
公有云的历史是一项对航空业类比的重要限定,而不是全面否定。
它说明高固定资产、低边际成本、技术进步和激烈竞争,不足以让整个产业自动陷入零经济利润。只要企业能够控制客户关系、软件生态、生产成本优势和长期合同,就可能保留较高的经济租金。
但它也揭示了一个更有研究价值的问题:
AWS 过去的高回报,究竟来自销售计算资源本身,还是来自计算资源之上的数据库、软件、客户锁定与平台能力?
如果主要来自后者,那么成熟公有云的高盈利能力,反而支持这样一个更精确的判断:纯算力作为标准化生产投入,可能长期趋向竞争性回报;真正的超额利润必须来自算力之外的稀缺能力。
截至 2026 年 10 月,已有财报能证明 AWS 整体云平台营业盈利能力很强,也能显示其资产增长正在明显快于营业利润增长;但由于缺少纯计算租赁分部数据,以及新增 AI 集群的完整生命周期回报,尚不能定论 AI GPU 租赁的长期 ROIC−WACC。
下一步最值得做的实证研究,是以 AWS 为成熟云平台基准,单独拆解其 EC2 计算租赁的理论单位经济,再与 CoreWeave 等 GPU 专业运营商的设备购置价格、合同收入、利用率、融资成本及折旧年限进行比较。这种对照比直接比较 AWS 和航空公司的集团利润率,更可能真正检验你的假说。
Post #4 -
智能的繁荣与资本的困境:AI 会重演航空业的百年经济命运吗?
一个行业可以改变世界,却未必能够回报资本
航空运输业是现代经济史上最值得研究的产业悖论之一。过去一个世纪,航空技术持续进步,单位运输成本长期下降,全球航线网络不断扩大,曾经只有少数人能够负担的远距离旅行逐渐成为大众消费。飞机制造、机场基础设施和跨境运输网络深刻改变了贸易、旅游、劳动力流动与全球经济分工。然而,这种巨大的社会生产率进步,并没有按相同比例转化为航空公司股东的长期经济利润。
国际航空运输协会(IATA)2026 年 6 月发布的展望预计,全球航空业全年收入达到 1.165 万亿美元,客座率达到 84.0%,但净利润率仅约 2.0%,投入资本回报率(ROIC)为 4.3%,明显低于约 8.5% 的加权平均资本成本(WACC)。即使考虑当年的能源价格与地缘政治冲击,这组数字仍揭示了行业长期存在的资本效率问题:需求规模庞大、资产利用率处于高位,并不意味着资本所有者能够获得令人满意的风险调整后回报。
这种低回报不能简单归因于航空业始终缺乏整合。美国航空市场经历了长期的退出、破产重组与兼并,其中 2013 年美国航空与全美航空完成合并是重要节点。市场集中度提高改善了部分企业的经营条件,却没有彻底改变整个行业对燃油、经济周期、产能供给和价格竞争的敏感性。沃伦·巴菲特曾长期批评航空业的经济结构,随后又在 2016—2017 年重新投资美国主要航空公司,最终于 2020 年退出。这段投资经历说明,航空行业并非任何时期、任何价格都不值得投资,但寡头化与周期性盈利改善,不能直接证明一个行业已经建立可持续的经济护城河。
人工智能正面临一个可能更为复杂的版本。建设数据中心需要昂贵的土地、电力、冷却、网络和加速器,训练先进基础模型需要巨额研发与计算投入,而一旦资产形成,利用已有闲置算力处理额外请求的可避免增量成本可能显著低于包含折旧和资本成本的完全平均成本。模型能力又通过知识蒸馏、开放权重、模型架构优化和推理系统创新不断传播,使越来越多的标准化能力面临价格竞争。
这种结构产生了一个根本问题:当一个行业需要巨额固定资本投入、边际供给成本相对较低、产品逐渐同质化,而且竞争者必须努力维持产能利用率时,为什么长期竞争不会将整个行业的经济利润压到接近零?
人工智能可以创造巨大的社会价值,可以形成庞大的收入市场,也可以长期增加对计算资源的需求,但这三个命题都不足以证明建设算力、训练模型和承担前期资本支出的投资者必然得到高于资本成本的回报。需求增长决定市场可能有多大,产业结构决定利润由谁获得,资产购置价格、技术寿命和资本成本则决定投资者能否真正赚钱。
固定成本、沉没成本与竞争均衡
为什么高利用率不等于高回报
理解人工智能的产业经济,必须首先区分固定成本、沉没成本、边际成本和长期平均成本。考虑一家提供标准化推理服务的企业,其成本函数可以简化为:
[
TC(q)=F+cq
]其中,(F) 为固定资产及其他固定投入在分析期间内需要回收的成本,(c) 为单位推理服务的边际成本,(q) 为提供的服务数量。平均总成本因此为:
[
ATC(q)=\frac{F}{q}+c
]在既定容量和服务质量下,增加产量可以摊薄固定成本,因此规模较大的运营商通常能够获得更低的平均成本。实际推理系统还存在功耗、显存、排队时延和容量约束,因此边际成本并非始终为常数,也不接近严格意义上的零。低成本的准确含义,是已有闲置资源处理额外请求的短期可避免成本,可能显著低于企业建设和维持整套生产系统的长期完全成本。
关键的竞争问题出现在资本投入已经完成之后。一家公司在购买 GPU 之前,必须判断未来全部收入能否覆盖设备购置、融资、运营、更新和资本机会成本。但在 GPU 已经部署、投资难以完全收回之后,接受新增订单的决策就发生变化。只要新增订单的收入超过由此产生的可避免成本,接受订单就可能比让设备闲置更合理,即使这笔交易的价格不足以覆盖全部折旧和资本成本。
航空公司出售起飞前的剩余座位,推理运营商向价格敏感客户提供空闲 GPU 容量,遵循的是相似的短期激励。在需求不足时,个体企业通过降价提高利用率可能完全理性,但如果所有企业都拥有相同激励,行业整体价格水平便可能持续承压。
这一机制在标准 Bertrand 价格竞争模型中表现得尤其清楚。假设两家企业提供完全同质的产品,具有相同边际成本,客户能够无摩擦地选择价格更低的供应商,而且两家企业都有足够容量满足市场需求。当其中一方定价较高时,另一方可以通过小幅降价获得大量客户,直到市场价格接近边际成本:
[
P\rightarrow MC
]此时产品价格可能低于包含固定资本回收的平均总成本:
[
MC<ATC
]在这种状态下,企业每增加一笔订单可能获得正的边际贡献,但整体投资仍然无法产生足够的资本回报。现实市场很少满足完全同质、无限容量和零切换成本等严格假设,因此价格不必精确下降到边际成本。然而,只要产品可替代性很强、闲置产能较多、价格透明且客户迁移方便,就存在持续压缩经营利润的力量。
零经济利润不等于所有企业持续亏损
微观经济学中的长期零经济利润,也需要与会计亏损加以区别。经济利润扣除了包括股东资本机会成本在内的全部经济成本。因此,经济利润为零的企业仍可能拥有正的净利润,并向资本提供者支付正常的风险调整后回报。竞争性行业长期趋向零经济利润,意味着超额回报逐渐消失,而非所有参与者都必须长期破产。
在完全自由进入和退出、资产能够以合理价格重新配置的理想市场中,长期均衡通常使价格接近长期最低平均成本:
[
P=LRAC_{\min}
]航空业和人工智能基础设施的实际情况则更加复杂。飞机、定制数据中心、专用网络和已经完成的模型训练均具有不同程度的不可逆性。原先为某一需求增长预期建立的产能,即使需求低于预期,也未必能够及时退出。已经部署的设备只要还能产生高于未来可避免成本的收入,企业便可能继续运行,而历史投资者的本金损失已经成为无法追回的沉没成本。
因此,长期低资本回报不要求企业始终作出错误的运营决策。它可以由进入市场时过度乐观的投资预期、投资完成后的不可逆性,以及竞争者之间缺乏可信的产能约束共同产生。下一轮投资者可能吸取教训,以更低价格购置资产或要求更严格的合同条款,从而改善新资本的预期收益,但上一轮资本已经遭受的损失不会因此消失。一个行业完全可能在技术和需求不断扩张的过程中,反复经历新进入、产能建设、价格压缩、资产减值和资本重新定价。
这也是为什么高利用率本身不是充分的投资指标。GPU 集群即使全年保持很高负载,只要实现利用率依靠大幅降价,资产的实际生命周期收益仍可能低于最初投入。判断一家基础设施企业是否创造价值,必须同时观察销售价格、有效产出、运营成本、资本投入、经济折旧和融资成本,而不是孤立地观察使用率、EBITDA 或收入增速。
从航空公司的囚徒困境到 AI 的动态军备竞赛
寡头市场并不自动创造资本纪律
航空业经常被描述为一种寡头之间的囚徒困境:所有企业都知道减少运力能够改善整体市场供需,但单个企业又有动机增加航班、抢占更有价值的时刻资源或通过促销获得市场份额。只要竞争者无法就未来产能作出可信、持久并符合竞争法的约束,市场集中度提高就不一定带来稳定的高利润。寡头市场的结果取决于产品差异、容量限制、需求弹性、进入威胁和企业之间的动态反应,而不能仅由企业数量决定。
AI 模型行业可能面临两种同时发生的竞争。第一种是已有推理容量之间的价格竞争。第二种是为保持技术领先而进行的研发和训练投资竞争。后一种机制可能比传统航空运输业更重要,因为航空公司的飞机通常不会因竞争者购买下一代飞机而迅速丧失大部分运输功能,模型公司却可能因竞争者发布更强的新模型而失去其前沿能力溢价。
假设两家模型企业都能够选择继续训练下一代模型或暂时减少研发支出。如果双方减少训练,短期现金流可能改善,但其中任何一家只要相信继续投资能够使自己取得能力领先、增加收入或阻止客户流失,就存在继续投入的单边激励。当另一家企业也采取类似行动时,双方可能不得不持续增加研发和计算投入,才能维持原有竞争位置。即使每一代模型都更加先进,行业经济利润也未必相应提高。
这种竞争更接近动态研发军备竞赛。企业投入的资本不一定是为创造持久的新增竞争优势,也可能只是为避免技术落后而支付的维持性成本。某一时期较高的研发支出因此不应全部被视为可以无限期创造增长的扩张性投资,其中可能包含保持竞争地位所必需的资本性投入或经常性研发费用。
不过,模型创新并不必然意味着每一代训练成本都要增加。训练算法、数据选择、强化学习、推理优化、蒸馏和专用模型架构,都可能改善技术进步所需的资本效率。模型公司可能在减少绝对训练投入的同时提高特定任务表现。因此,研发竞赛只能说明资本纪律难以建立,不能证明未来每一轮技术升级都需要更高资本开支。
真正决定行业回报的,是领先模型带来的增量经济收益,能否覆盖为了取得并维持该领先所发生的增量研发投入。
前沿能力的经济租金可能比技术创新更短暂
模型能力不等同于航空座位。对于高度复杂的任务,一个模型将成功率从 80% 提高至 99%,可能使人工辅助流程转变为可独立执行的自动化系统,带来远高于性能提升比例的经济价值。对于能够立即创造收入、节省大量劳动力或避免高成本错误的任务,客户也可能愿意支付显著溢价。因此,不能简单地将所有 AI 模型视为完全同质的商品。
但技术领先必须经过商业化,才能成为经济租金。知识蒸馏、开放权重、模仿训练和竞争性研发,能够使某一代能力在较短时间内被其他供应商追赶。对需要较长验证和商业部署周期的任务而言,率先实现技术突破的公司,未必能够在竞争者追上之前收回研发资本。
科研就是典型的例子。模型可能先于竞争者获得某项新的推理或实验设计能力,但从提出假设、完成实验、验证结论、形成知识产权到最终商业化,可能需要数年。若能力领先窗口明显短于相关经济价值的实现周期,原始创新者可能主要承担前期研发费用,而后续价值由采用更低成本模型的科研机构、产业企业或最终消费者获得。
Stanford HAI 的《2026 AI Index》提供了值得注意的证据。截至 2026 年 3 月,多个领先厂商的模型在人类偏好排行榜上已经聚集在较小分数范围内,竞争重点逐步扩大到成本、稳定性和专业任务性能。同时,最强闭源模型对最强开放模型仍保持一定优势,而且有关差距较 2024 年的低点有所扩大。这说明能力趋同与部分前沿差异仍可同时存在,不能把模型商品化理解为所有前沿能力已经被无成本复制。
可持续技术租金的关键,不是模型是否曾经达到第一名,而是领先窗口内可获得的增量现金流现值,是否足以覆盖取得该地位的研发、训练、服务和资本机会成本:
[
PV(\text{技术领先产生的增量现金流})\text{增量创新投入}
]如果高价值任务的商业化速度系统性地慢于技术扩散速度,持续技术进步甚至可能伴随持续低资本回报。但如果少数关键任务存在巨大且可即时支付的能力溢价,前沿模型企业仍可能获得可观收益。
需求爆炸为什么无法单独证明投资回报
单位智能成本下降,可能同时扩大市场并压缩价格
AI 长期投资逻辑中最有吸引力的假设之一,是智能服务价格下降会打开巨大的新增需求。更便宜的推理可以支持持续软件开发、个性化教育、自动研究、长时间运行的 Agent、实时语音与视频服务,以及原先因成本过高而无法实现的自动化任务。模型推理成本不断降低,也可能引发类似杰文斯悖论的需求反弹:单位资源消耗效率越高,使用规模反而越大。
但需求数量的增长与投资收益的增长之间不存在必然关系。行业总收入由服务数量与单位价格共同决定:
[
R=P\times Q
]如果标准化服务数量增长 100 倍,但单位价格下降 99%,总收入仍然可能保持不变。进一步考虑成本时,即使收入增长,若为了服务新增需求需要投入同比例甚至更多的资本,增量资本回报仍可能下降。
更严格的表达应当比较价格下降速度、可变成本下降速度、资本效率改善速度和需求数量增长速度。如果数量增长快于价格下降,行业收入可以增长;如果单位可保留贡献和资本周转率也同步改善,资本回报才有可能增长。需求弹性本身无法回答这些变量之间的关系。
Token 需求受到真实经济瓶颈约束
AI 的最终经济价值不来自 token 本身,而来自完成能够被真实客户认可和付费的任务。软件开发不仅需要代码生成,还需要测试、部署、安全审查与业务验收;科研不仅需要理论假设,还需要仪器、实验、验证和知识产权转化;教育不仅需要内容生产,还涉及学习动机、反馈、社会环境和教学结果。
这些互补生产要素可能限制 AI 能力向最终经济产出的转换速度。在一种极端的固定投入比例模型中,最终产出可以表示为:
[
Q=\min\left(\frac{A}{a},\frac{H}{h}\right)
]其中 (A) 代表 AI 可完成的工作量,(H) 代表人类验证或其他互补生产要素,(a) 和 (h) 是单位最终产出所需的投入系数。这不是对全部 AI 生产过程的精确描述,而是用于说明瓶颈约束的简化模型。
例如,系统每天可以生成 1,000 项软件修改方案,但组织只能完成 100 项测试和验收,单纯增加代码生成能力便无法同比例提高实际交付量。更先进的 Agent 可以进一步自动化测试、部署、反馈和验证,因此人类瓶颈未必永久存在,但不同生产环节的升级通常不会完全同步。
这种非同步性产生了一个重要风险:智能供给能力可能在短期内增长得比真实经济活动吸收智能的速度更快。即使从长期看,AI 能够替代大量知识劳动,资本投资者仍需经历从能力发现、组织适配、任务验证到实际收费的转化周期。
数字劳动的高价值未必属于模型生产者
AI 可能进入比传统软件更广阔的劳动和专业服务支出市场。企业过去购买软件工具,再雇佣员工操作软件完成任务;未来可以直接购买 Agent 交付的审计结果、代码修改、合同审查、客户服务或采购执行。这种模式通常被称为 Service as Software,即将服务交付转变为软件化生产。
如果企业购买的是成功解决的问题,而不是使用多少 token,服务价格可以与节省的劳动成本、减少的业务损失或新增收入相关联。这创造了远高于基础推理成本的潜在支付意愿,但仍然必须区分支付意愿和供应商最终能够保留的利润。
如果多个 Agent 应用能够使用可互换的基础模型完成类似任务,下游服务市场的竞争也可能侵蚀利润。即使一家 Agent 公司拥有很高的收入,它还需要承担结果质量、合规、人工兜底、保险、异常处理和业务责任。价值链向高价值任务移动,并不会自动消除竞争,只是改变了竞争发生的位置。
模型、应用与平台:谁拥有真正的切换成本
客户锁定不一定属于基础模型
企业 AI 的潜在竞争优势包括长期上下文、业务状态、工具权限、审批流程、历史决策、客户关系与持续的结果反馈。一个已经处理多年采购、付款、法务和内部协作的 Agent,可能形成较高的客户迁移成本。即使另一家模型供应商将 API 价格降低一半,企业也未必愿意承担整个业务系统迁移和重新验证的风险。
但这些切换成本并不必然属于底层模型供应商。企业的工作流状态可能存放于 Salesforce、SAP、Microsoft、Databricks 或独立 Agent 平台,底层模型只是通过标准接口提供某一类计算能力。如果平台能够把 GPT、Claude、Gemini、Qwen 或其他模型进行路由和替换,终端客户的高粘性便不一定转化为单一基础模型的定价权。
因此,需要明确区分至少四个层次:半导体与系统、算力和推理基础设施、Foundation Models,以及最终应用与企业工作流。一个公司的业务可能横跨多个层次,但产业经济分析必须按照业务活动和收入来源拆分,而不能简单以公司名称分类。
真正可能保留长期价值的资产,包括用户默认入口、难以迁移的真实业务状态、任务结果评价机制、关键权限、交易关系、可靠的工作流以及取得和使用高质量反馈的合法权利。模型权重本身可能被复制、蒸馏和改进,但企业持续运行的状态、权限与责任结构通常无法仅通过复制模型实现迁移。
用户规模不必然产生强数据网络效应
模型行业存在规模经济,但不同来源的规模优势需要分别分析。基础模型可以摊薄训练和研发成本,大型平台能够提高 GPU 利用率、优化推理路由、降低硬件采购成本并支持自研芯片。大规模用户反馈也可能改善模型能力,但普通对话数据的边际价值,未必随着用户规模无限增加。
随着公开语料和通用对话数据被广泛利用,真正稀缺的数据可能进一步转向专业知识、真实业务操作和可验证的任务结果。医疗、科研、金融或复杂工程环境中的高质量反馈不仅稀缺,而且标注、采集和验证成本较高。普通用户数量优势未必能够完全替代高价值专业数据优势。
在 Agent 场景中,数据网络效应更可能来自完整的「任务状态—行动—结果—评价—改进」闭环。只有模型或平台能看到真实结果、获得合法使用权,并将经验转化为其他客户也能受益的改进,才可能形成跨用户学习优势。单纯拥有庞大的聊天记录或 API 调用日志,并不足以证明存在长期网络效应。
规模经济仍然可能产生持续成本领先,但它能否形成超额利润,取决于竞争者是否能以相似成本进入市场,以及领先公司的节约是否会被价格竞争转移给客户。最低成本生产者可能长期获利,但整个行业未必因此具备高资本回报。
GPU、数据中心与能源:资本密集度之外的另一层竞争
GPU 的经济寿命可能短于物理寿命
航空业类比在 GPU 资产上具有较强解释力,因为 GPU 同样需要大量前期投资,闲置计算时间无法储存,产能利用率会显著影响单位经济。但 GPU 相比飞机又多出一个重要的不确定因素:其竞争性经济寿命可能受到快速技术进步的影响。
一块旧 GPU 并不会因为新一代芯片上市而停止工作,只要其服务收入能够覆盖继续运行的可避免成本,它仍可承担批量推理、小模型部署、成本敏感任务或非前沿计算。但新硬件如果显著降低单位任务成本,旧 GPU 的市场租赁价格可能迅速下降,从而无法收回最初的购置成本。
因此,设备的物理寿命、会计折旧年限和经济寿命必须分开分析。即使某一代设备能够持续运行九年,也不能仅凭仍然存在客户订单,就断定其原始投资取得了良好回报。必须将整个生命周期的实际现金收入、运营费用、资本投入和期末残值放在一起计算。
技术效率的改善也不必然损害资本所有者。如果现有硬件能够通过量化、批处理、缓存和软件优化大幅提高产出,其经济寿命可能延长,生命周期收益也可能改善。然而,一旦新设备能够以更低的单位资本成本生产相同服务,旧设备持有者便可能被迫把效率改善转化为更低的销售价格。
这构成了技术学习曲线的双重作用:技术进步一方面扩大总需求、降低生产成本,另一方面使存量资本面临经济性贬值。最终由谁受益,取决于硬件生产率改善能够被谁保留。
单位兆瓦收入不能替代项目资本回报
Stanford MS&E 435 课程中关于吉瓦级 AI 工厂的分析,将数据中心资本开支分为电力与建筑,以及 GPU、网络、存储等 IT 设备。以课程所讨论的美国大型园区为例,电力和建筑约需每兆瓦 2,000 万美元,IT 设备约需每兆瓦 4,000 万美元,完整设施投入约为每兆瓦 6,000 万美元。按照这一假设,一个 1GW 园区的完整资产投入可能达到约 600 亿美元。
课程中的 GPU IaaS 示例,给出约每兆瓦每年 1,500 万美元收入;进一步提供托管模型、API 和推理服务,收入强度可能更高。但这些属于特定项目和经营模式下的课堂估算,不是全部数据中心的行业平均值,更不能直接视为项目现金流或资本回报。
即使某个园区每兆瓦创造很高的年收入,仍必须扣除电力、人员、维护、硬件更新、网络、融资、税费及其他运营成本,并结合不同资产的实际寿命进行折现。大型基础设施的资本回报不取决于绝对收入,而取决于资产生命周期内能够产生多少可分配现金流。
数据中心选址也可能创造差异化租金。土地、变电、许可、冷却和可靠电力接入并非能够瞬时复制。一个可以提前多年取得上电能力的园区,可能在供给紧张时期获得高于普通算力租赁商的经济价值。这种稀缺性与单纯拥有 GPU 不同,因为某些能源接入和基础设施条件需要较长的建设及审批周期。
但电力与数据中心稀缺也存在反方向风险。高租金可能刺激发电、输电、配电和园区建设投资。当新的电力与土地供给逐步投入使用时,原先的稀缺利润可能下降。拥有项目资源并不意味着一定获得项目回报,尤其在建设成本过高、供给提前扩张或长期客户需求不及预期时。
中国与美国的基础设施竞争改变全球供给弹性
AI 产能并非仅由美国大型云厂商决定。中国在工程建设、供电基础设施、设备制造和本土模型生态方面具有不同的成本和供应链条件,能够形成独立的算力与模型供给体系。课程材料中的中国数据中心案例显示,部分机房建设成本明显低于所讨论的美国大型项目;但先进 GPU 获取成本、供给限制和高性能网络,又可能抵消部分基础设施建设优势。
因此,中美 AI 竞争不能简单理解为两套完全相同成本结构的供给者。在部分环节,两国分别拥有能源、工程、先进芯片、生态和供应链方面的优势与约束。国际技术和贸易限制可能使市场分割,局部市场出现不同的稀缺价格;同时,多地区投入和模型开放又会增加全球可获得的智能供给。
这一竞争结构可能降低单一地区算力厂商长期保留高租金的能力,但也可能使先进芯片、关键设备和特殊生产资源保持较高的稀缺性。基础设施行业最终不会产生统一的利润率,利润会在不同瓶颈之间迁移。
人工智能资本开支的规模与收益验证
前所未有的投入仍缺少完整的成熟资产回报记录
摩根大通 2026 年 10 月 19 日发布的研究预计,2026 年全球 AI 资本开支约为 9,000 亿美元,并提出到 2030 年相关累计支出将达到数万亿美元量级的预测。该研究将云收入增长和合同储备列为支持 AI 资本投资逻辑的重要证据,同时提醒市场关注设备供给、电力、许可审批和融资结构带来的风险。
大型云厂商的经营数据表明,当前 AI 和云服务需求并非纯粹依赖远期想象。AWS、Azure 和 Google Cloud 等业务持续报告收入及合同储备增长,支持新增计算能力仍存在真实商业需求的判断。另一方面,资本支出规模扩大,并且部分企业逐步增加债券、股权和项目融资,也说明单纯依靠当前自由现金流维持扩张的难度正在上升。
独立模型公司的资本压力更为明显。2026 年 9 月,《金融时报》援引其所见公司材料报道,OpenAI 对 2026—2030 年累计负自由现金流的预测接近 2,800 亿美元。这一数据属于媒体披露的管理层预测,并不是经审计的已实现现金流,也不能直接推断其必然融资失败,但足以说明前沿模型业务的长期资本需求可能远超传统软件公司的增长模式。
收入增长与投资回报之间需要经过完整的资本周期验证。初期市场供不应求时,GPU 租赁价格和云服务收入可能具有较高的增长率;随着新一代算力、电力和数据中心供给投入使用,价格、利用率以及旧硬件经济寿命都会改变。最初几年的高收入增速,并不构成成熟阶段高 ROIC 的充分证据。
因此,产业分析不能只关注 AI 资本开支总额,也必须追踪每一批新增资本形成的可用容量、实际收费任务、完整成本、经济折旧和资本成本,直到能够形成相对成熟的生命周期现金流记录。
各层价值链的胜率、赔率与利润归属
技术成功、企业获利和投资获利是三种不同结果
投资分析中最容易混淆的,是将行业需求增长视为企业长期盈利的充分条件,再将企业长期盈利视为任何购入价格下都具有吸引力的投资机会。
事实上,至少存在三个层次:某项技术是否能够被广泛采用,某一公司能否在产业竞争中保留经济利润,以及投资者按照当前价格投入资本后能否获得足够的风险调整后收益。技术成功的概率可以非常高,企业竞争获胜的概率却相对有限;即使某一家企业很可能成为最终赢家,其估值也可能提前反映了大部分胜利结果,使新增投资回报变得不具吸引力。
因此,所谓胜率应当明确为在指定期限和条件下实现某种经济结果的概率,而不是抽象地判断某家公司是否会存活。赔率则需要同时考虑入场价格、潜在上涨空间、永久性资本损失和其他情景结果。
下表是对不同产业层级进行的结构性分析,并非统计模型估计出的真实胜率。由于缺少统一、可比较的上市或私人市场交易价格、各公司成熟资产现金流和资本结构,不适宜给出看似精确的真实概率。
产业层级 盈利逻辑 主要风险 结构性胜率判断 当前赔率分析的关键 GPU 与系统平台 技术、CUDA 生态、网络和系统集成 自研芯片、替代架构、估值过高 龙头优势较强,但租金不能视为永久 利润持续时间是否已被充分计价 独立 GPU 云 / Neocloud 利用率、低融资成本、长期合同 价格战、折旧、客户集中、债务 在标准化市场维持超额回报的难度较高 债务、残值和收入下降情景下的权益损失 数据中心园区 电力接入、施工速度、长期租约 工程延期、建设成本、过剩供给 高度项目分化 合同质量、资本成本和资本回收期 能源及电力设备 新增负荷、稀缺接入和设备交付 供给扩张、监管、建设周期 拥有难替代资源者相对有利 扩张投入相对长期受监管或合同现金流的定价 基础模型 API 领先模型、规模效应、推理成本 蒸馏、开源、持续训练、价格下降 标准化能力的持续超额回报面临压力 研发资本回收周期与估值预期 消费 AI 平台 默认入口、习惯、广告和订阅 分发竞争、用户迁移、变现限制 头部可能获得显著网络和渠道优势 高用户规模能否转化为可保留利润 企业 Agent 应用 工作流、权限、结果反馈、服务责任 模型厂商上移、客户自建、应用同质化 取决于是否控制真实业务瓶颈 客户获取成本、留存及结果毛利 行业专用模型 独特数据、低成本部署、合规 通用模型快速追赶 在稳定、高频任务中有机会 定制投资能否在优势失效前回本 这种分层显示,人工智能的巨大社会价值不必平均分配给每个参与者。若模型能力不断商品化,掌握真实工作流的应用企业可能比基础模型提供商保留更多客户价值;若芯片系统存在难以复制的生态,GPU 制造商可能比承担 GPU 购置资本的租赁运营商获取更多租金;若电力接入和许可成为瓶颈,拥有稀缺资源的基础设施主体又可能在某个周期中获得更强议价权。
更重要的是,价值链中的利润既可能纵向转移,也可能被竞争整体压缩。某一层收入池不断扩大,并不意味着该层经济利润也会同步增加。
芯片平台:较强的护城河不等于任何价格都值得投资
芯片平台与普通算力租赁商的区别,在于前者可以通过架构、软件、网络、编译器、开发工具和系统集成能力形成竞争优势。NVIDIA 的竞争地位并不只取决于单块 GPU 的峰值算力,还包括 CUDA、成熟的开发者生态、高速互连、整机系统与生产部署经验。这些资产难以通过简单增加资本支出立即复制,因此具有更强的长期租金基础。
但先进芯片行业仍存在技术替代和客户议价风险。Google TPU、Amazon Trainium、Microsoft Maia 和 Meta MTIA 等自研方案,有可能把部分原先支付给商用芯片供应商的利润转回云厂商。AMD、其他专用加速器和新型推理架构,也会对不同工作负载的单位经济形成竞争压力。领先芯片厂商可能继续拥有很高的经济利润,但利润持续时间和资本市场估值之间仍存在重要区别。
半导体企业还存在明显的价值链分工。GPU 设计企业、先进制造企业、HBM 供应商、封装设备企业和服务器系统集成商,拥有不同的竞争壁垒和资本投入方式。不能因为某一类芯片享有高毛利,就假设全部半导体供应链都能长期获得同样的回报。
通用模型:存在技术成功率很高、投资赔率不佳的组合
通用模型很可能长期改善,但独立模型供应商未必拥有同等程度的长期利润确定性。前沿研发投入、API 价格竞争、开放权重追赶和大型平台交叉补贴,将共同影响模型业务的回报。
Google、Meta、Microsoft 等公司可以把模型能力用于保护或扩大既有广告、搜索、云和软件利润池,而独立模型企业更依赖模型与应用产品本身形成直接收入。这造成了竞争目标的不对称性。大型平台即使接受较低的独立模型利润,集团层面仍可能因为保护已有客户关系而获得合理回报;独立模型公司则需要更明确地证明订阅、API 和企业服务能够覆盖全部资本需求。
不过,防御性 AI 投资的回报不能直接以独立模型收入衡量。对大型平台而言,不投资可能导致已有业务损失,因此正确比较应包括不投资、减少投资、外部采购模型和自主开发模型等不同反事实方案。防御性回报真实存在的可能性,并不意味着所有新增资本开支都合理。
应用层:轻资产并不自动意味着高赔率
企业应用和 Agent 在理论上更接近最终客户价值,因此能够采用任务成功率、节省费用或业务结果作为定价依据。相比单纯出租 GPU,拥有客户关系、权限、流程和真实反馈的企业,可能形成更持久的竞争优势。
但应用层的代码生产成本正在下降,基础模型厂商与大型软件平台也能够向上进入工作流。一个只有聊天界面、提示词和通用模型 API 的应用,可能很难保留长期定价权。相反,真正深入企业系统记录、独占特定交易关系、承担行业合规责任并持续验证结果的应用,才更有可能建立难以复制的经济护城河。
应用层资本开支较低,也不等于全部投资回报更好。如果客户获取成本极高、平台分发费用持续上涨、模型能力不断吞并垂直应用功能,企业仍可能面对低利润和高淘汰率。其投资胜率与赔率必须通过真实客户留存、净收入扩张、毛利质量和增量自由现金流进行检验。
胜率和赔率:当前 AI 投资是否过度?
资本增长不是单纯押对方向
Kelly Criterion 最初用于在已知概率和收益赔率时,计算最大化长期预期对数财富增长的投注比例。它能够清楚揭示一个事实:某项投资即使具有正的预期收益,也不意味着应当把全部资本投入其中;优势越小、损失越大,合理投资比例通常越低。
在一个简化的二元、无杠杆、可全损且胜利时获得净收益倍数 (b) 的模型中,假设盈利概率为 (p),失败概率为 (1-p),最优投入比例为:
[
f^*=\frac{bp-(1-p)}{b}
]半 Kelly 则将理论最优比例减半:
[
f_{\frac12}=\frac12\max(0,f^*)
]这一公式只有在概率、收益分布、损失比例、投资机会之间的关系以及重复投资条件相对明确时,才具有严格的配置意义。对于 AI 股票、私人模型公司、基础设施股权和长期债务,实际收益具有多种情景、尾部风险、估值变化、流动性限制与相关性,不能机械套用二元公式。
但其基本思想仍然适用:即使长期产业方向正确,也必须根据投资胜率、盈亏赔率与可能发生的资本损失,决定实际投入多少资金。
一个用于理解半 Kelly 的资本配置示例
假设一项风险投资拥有以下假设条件:成功概率为 60%,成功时获得投入本金之外 100% 的净收益,失败时损失全部本金。此时 (p=0.6)、(b=1),理论全 Kelly 投入比例为 20%,半 Kelly 为 10%。
若投资价格上涨,使成功情景的净收益只有 50%,而失败概率和本金全损风险不变,则 (b=0.5)。在原先 60% 胜率不变的假设下,这项投资的期望净收益已经降为负数,Kelly 建议不投入资本。
假设情景 成功概率 成功净收益 失败损失 全 Kelly 半 Kelly A:价格相对合理 60% +100% -100% 20% 10% B:价格过高 60% +50% -100% 0% 0% C:较高赔率、较低胜率 40% +200% -100% 10% 5% 以上为纯教学情景,不是任何 AI 资产的真实胜率、赔率或合理仓位。
这张表的含义并不是高胜率一定比低胜率更好,而是资本配置同时取决于购买价格和收益分布。胜率 40% 的投资,在足够高的盈利赔率下,仍可能比胜率 60% 但价格昂贵的投资更值得投入。
在当前 AI 投资周期中,这个逻辑尤其重要。市场可能同时高估一部分技术领跑者未来的利润持续性,又低估某些不太显眼的能源、网络、数据中心配套或垂直应用的真实现金流机会。也可能出现相反情况:某一基础设施环节看起来拥有稳健合同,却已经因为高估值和高杠杆而不具备安全边际。
因此,Kelly 框架要求的是针对具体资产价格和损失分布作出配置判断,而不是根据 AI、芯片、能源或应用等行业标签直接确定资金比例。
已经宣布的 AI 资本开支
严格来说,不能直接比较。Kelly 投资比例是相对于可配置财富或风险资本而言的比例,而 AI 资本开支通常是企业在多个年度中发生的真实经营与资产建设投入。资本开支包含维持已有业务、战略防御、客户合同履约、研发、扩张和基础设施储备,并非全部等同于一次可独立下注的金融投资。
另外,大型云厂商的资本开支由经营现金流、债务、租赁以及其他融资工具共同支持;独立 GPU 云企业的融资结构则可能更加集中和脆弱。两个公司都投入 100 亿美元,并不意味着其股东承担相同的永久性资本损失风险。
要判断某家公司投资规模是否超过半 Kelly,至少需要明确其可配置风险资本、增量投资的收益分布、各投资项目之间的相关性、债务约束以及管理层对收益概率的合理估计。目前市场缺少足够透明、经过验证的成熟资产现金流数据,因此无法对整个 AI 行业作出可信的半 Kelly 合规判断,更不能直接声称当前 AI 资本开支已经高于或低于某个严格计算出的 Kelly 最优值。
能够作出的更稳健判断是:AI 投资高度依赖未来增长、部分领域承担技术折旧及再融资风险,且大型参与者同时扩张,意味着投资结果之间的相关性可能被严重低估。 若企业管理层把各个数据中心、模型训练项目或芯片采购合同视为独立投资,而实际上它们共同暴露于 AI 需求、模型价格和融资市场变化,就可能低估整体组合的风险。
一个适用于企业资本配置的简化检验
相比机械套用二元 Kelly,对 AI 资本开支更加适合的是风险调整后的项目现金流模型:
[
NPV=\sum_{t=1}^{T}\frac{FCF_t}{(1+r)^t}-I_0
]其中 (FCF_t) 为项目各期自由现金流,(r) 为与项目风险相适应的折现率,(I_0) 为初始投资。在需要多轮设备更新的 AI 项目中,还必须将未来替换性资本支出和技术过时风险纳入现金流预测。
进一步分析多个需求和价格情景,可以评估项目的盈亏分布、资本损失概率及对整个企业偿债能力的影响。只有在项目预期回报高于资本成本、下行情景下仍保有足够生存能力,而且投入规模与企业整体风险预算相容时,大规模资本部署才具备较充分的经济合理性。
半 Kelly 可以作为决策纪律:在对胜率、赔率和市场结构存在高度不确定性时,即使项目看起来拥有正的预期价值,也不应按照完全确定的乐观预测投入资本。但它无法代替项目估值,更不能替尚不存在的现金流与概率数据提供数学上的确定性。
用增量资本回报率检验产业叙事
收入、利润率与 ROIC 必须同时分析
当前 AI 投资叙事普遍强调收入增长、用户规模、算力需求和模型性能,但这些指标不能单独决定资本回报。对于资本密集型企业,真正重要的是新增资本投入创造的税后经营利润是否高于相应资本成本。
经济利润可以简化为:
[
EP=NOPAT-WACC\times IC
]其中 (NOPAT) 为税后净经营利润,(IC) 为投入资本。若经济利润长期为负,意味着公司即使报告正的会计利润,也可能无法满足资本提供者所要求的正常风险调整后回报。
增量资本回报尤其关键,因为一家成熟科技公司可能依靠历史建立的高利润业务维持很高的综合 ROIC,同时把新增现金流投入回报较低的 AI 项目。如果只观察集团层面的盈利能力,原有软件、广告或云平台产生的经济利润,可能掩盖新增 AI 投资本身的低回报。
对于独立模型公司,研发费用和训练资产的会计处理也会影响资本回报口径。大量研发被直接费用化,部分基础设施投入却通过租赁和长期合同体现,因而需要在经济分析中重建一致的资本化、折旧和费用分配方式。不能简单把财报毛利率或 EBITDA 视为完整的模型经济利润。
资本开支的经济性具有明显的时间错配
AI 基础设施具有先建设、后产生收入的特征。数据中心可能需要数年完成能源接入、土建、机电设备与芯片部署,而最终客户和应用市场也需要时间成熟。过早判断全部资本投入失败,可能忽略容量建设与需求商业化的正常时间差。
但时间差也不能成为无期限推迟投资回报检验的理由。资本越早投入,机会成本和融资压力就越早发生;收入越晚实现,其折现现值越低。尤其当芯片技术快速进步时,施工和商业化周期越长,部分设备可能在充分投入使用之前就已经面临技术竞争压力。
因此,一个可信的 AI 投资论证必须同时描述长期市场规模、建设交付时间、资产寿命、收益实现周期和再投资需要。只提出未来十年的巨大可服务市场,而不解释未来十年需要持续投入多少资本,无法构成完整的投资回报分析。
如何验证或推翻航空业类比
航空业类比是一项具有实质经济学基础的假说,但还不是已经被验证的全部产业结论。它要成立,需要观察同质化程度、进入壁垒、长期供给弹性、客户切换成本与投资者资本纪律是否共同朝着压缩经济租金的方向发展。
最重要的验证指标,可以归纳为以下几组。
验证维度 支持航空业式结果的证据 支持持续超额回报的证据 增量资本回报 成熟资产 ROIC 长期接近或低于 WACC 增量 ROIC 长期显著高于 WACC 单位智能价格 同等能力的市场价格持续接近竞争成本 差异化能力可持续获得溢价 模型研发 领先窗口短于增量研发资本回收期 能力溢价足以覆盖连续创新 GPU 经济寿命 存量设备在回本前大幅贬值 完整生命周期持续产生正经济价值 供给弹性 新增产能迅速压低价格 关键资源壁垒长期限制进入 应用切换成本 客户可低成本更换底层供应商 关键状态、权限和生态难以迁移 资本纪律 需求放缓后仍持续扩产和降价 企业能及时调整投入并保留利润 利润归属 租金主要转移到消费者和下游 生产者拥有持久、可防御的租金 其中最重要的不是下一季度的收入增长,而是成熟 GPU 集群和连续多代模型的完整经济回报。一个项目只有在包括资本更新、融资、折旧和残值之后仍然实现足够高的实际收益,才能证明其长期投资逻辑。
同样,模型公司的胜利不能只通过发布最强模型或获得最多用户证明,而必须通过持续高于竞争性资本成本的增量自由现金流证明。
最终的产业经济学结论
固定成本高、边际成本低,是竞争压力形成的基础,但不是经济利润趋零的充分条件。真正决定长期回报的,是沉没成本与可扩张产能、产品可替代性、进入威胁、客户切换成本、规模优势可保留性以及企业能否有效约束未来资本投入。
航空业已经证明,消费者获得巨大利益、行业收入长期扩张、企业运营效率持续提高,与股东资本回报不足可以长期并存。人工智能行业不仅可能复制这种结构,还可能因为技术扩散、持续训练与硬件更新而产生更复杂的动态竞争。
与此同时,人工智能并非单一行业。GPU 租赁、基础模型、专用芯片、数据中心、电力设施和企业应用之间存在实质性不同的竞争机制。普通算力与标准化模型服务可能面临接近航空业的成本和价格压力,而拥有不可复制的技术生态、客户关系、关键权限、稀缺能源资源或分发入口的企业,则可能长期保留经济租金。
由此产生的结论不是人工智能无法赚钱,而是人工智能的技术成功与投资者的财务成功之间,可能存在远比市场叙事所暗示的更深的分离。
技术创新能够不断扩大经济生产边界,但如果新增能力快速传播、供给可以被资本持续复制、企业难以实施有效的资本纪律,那么创新产生的大部分剩余可能被客户、下游企业或少数关键瓶颈的控制者获得,而不是留在承担最高前期投资风险的模型与算力提供者手中。
对投资者而言,真正值得回答的问题并非未来需要多少 token、多少 GPU 或多少吉瓦数据中心,而是每一美元新增资本在完整生命周期内能够保留多少风险调整后的自由现金流。即使一个行业最终创造数万亿美元收入,如果这些收入必须由更大规模的资本投入维持,或者通过竞争主要转化为更低的产品价格,其整体经济利润仍可能相当有限。
因此,当前 AI 产业最值得警惕的风险不一定是需求突然消失,而可能是需求持续增长、技术持续进步、产品不断普及,但资本回报长期落后于投入规模。社会因此获得极为廉价和普遍的智能服务,资本所有者却未必获得与技术进步相称的投资回报。
智能可能成为新的基础设施,但生产智能的资本未必拥有基础设施的定价权。
判断这一轮 AI 投资周期最终是创造了可持续的超额利润,还是形成一场类似航空业的社会价值巨大而资本回报平庸的产业扩张,最终仍需要依赖成熟资产的经济利润,而不是对技术潜力的叙述。
资料依据与研究边界
航空业经济数据。 IATA,Global Outlook for Air Transport, June 2026,包括 2026 年全球航空业营收、净利润率、客座率、ROIC 和 WACC 预测。这些数字属于特定日期的行业预测,不应与实际全年审计结果混淆。
模型能力与竞争。 Stanford HAI,2026 AI Index Report — Technical Performance,用于比较前沿模型能力、开放权重与闭源模型差距,以及模型表现趋同的不同维度。模型排行榜不能直接替代企业真实任务的经济价值评估。
资本开支与融资。 J.P. Morgan Global Research,What unprecedented AI capex means for markets and investors,2026 年 10 月 19 日,用于分析当前资本支出、云收入增长、供应链瓶颈与融资结构。长期支出数字属于预测,不是已经发生的实际投资。
独立模型公司的资本需求。 Financial Times 及 Reuters,2026 年 9 月有关 OpenAI 自由现金流预测的报道。相关信息来自媒体援引的公司资料,不能与经审计的财务报表视为同一证据等级。
产业生产函数、AI 基础设施和价值链。 Stanford MS&E 435,Economics of the AI Supercycle,2026 年春季课程材料,涉及 Apoorv Agrawal、Brad Gerstner、Sunny Madra、Chase Lochmiller、Ali Ghodsi、Sachin Katti、Yash Patil 与 Tuhin Srivastava 等讲者关于模型、GPU、数据中心、专用芯片、推理优化和企业工作流的讨论。涉及每兆瓦成本与收入的课堂估算,不能直接推广为全球行业平均。
经济学框架。 Bertrand 价格竞争、沉没成本与短期停产决策、自由进入下的长期竞争均衡、动态研发竞争、规模经济、投入资本回报、净现值以及 Kelly Criterion。对于不能满足严格模型假设的现实市场,使用这些理论的目的在于识别竞争机制,而不是给出确定的利润或收益率预测。
估值局限。 本文讨论的各层胜率与赔率属于结构性和条件性判断,未对具体公司证券进行完整估值,也未建立可校准的概率分布。因此,文章不能据此得出当前任何具体资产的合理投资仓位等结论。
Post #3 -
prompt
- [网友总结的笔记材料]
- 请你对每节课都形成 5 个详细的 TL;DR
结果
LECTURE 01 | 生成式 AI 经济学导论 (Apoorv Agrawal)
- 产业“倒三角”与资本开支周期:当前 AI 收入高度集中在底层半导体(如 NVIDIA),这是因为 AI 产业正处于“容量提前建设期”(类似早期修铁路)。基础设施和芯片必须先于应用产生收入,而 NVIDIA 凭借在训练和早期推理中的垄断地位,截留了产业初期的绝大部分利润。
- 推理成本带来的结构性差异(非零边际成本):与传统 SaaS“开发一次,无限复制”不同,生成式 AI 的每次使用(推理)都会持续消耗算力。这意味着应用层的成功不仅不会替代底层芯片,反而会同步推高算力需求,形成“应用与底层共同增长”的非零和局面。
- 倒三角翻转的条件(应用价值 vs 计算成本):利润向应用层大规模迁移需要两股力量同时发生:应用层找到可计价的高价值任务(扩大收入),以及 Custom Silicon(自研芯片)、模型量化和系统优化压低单位计算成本。只有当“任务价值增速”远超“推理成本”时,产业结构才会重塑。
- 消费 AI 的商业化路径与“留存微笑曲线”:消费端 AI(如 ChatGPT)已具备庞大 Reach 和 Habit,其留存率呈现罕见的“微笑曲线”(随着模型能力跨越新任务门槛,老用户回流)。但商业化面临挑战,未来可能从纯订阅转向基于高意图上下文的广告或按任务计费模式。
- 模型层与应用层的经济学拆分:当前的收入估算常将 Foundation Models(如 API)与 End-user Apps 混为一谈。真正的经济分析需将两者拆分:模型层售卖通用能力(面临开源和价格战压力),而应用层围绕具体任务、工作流和用户体验构建壁垒。
LECTURE 02 | 芯片:GPU 经济学 (Brad Gerstner, Sunny Madra)
- Token 作为 AI 时代的核心经济原子:AI 的总需求可拆解为“用户数 × 任务数 × 每任务 Token 数 × 每 Token 计算量”。Token 不仅是技术单位,更是将知识工作转化为可计价生产投入的经济学原子,算力需求将随 Agent 和复杂任务的普及而呈指数级反弹。
- 推理(Inference)作为独立工作负载的物理约束:推理不是训练的缩小版,其 Decode 阶段受限于内存带宽和串行依赖。这催生了 Prefill 与 Decode 的分离,以及专用推理芯片(如 Groq 的 LPU)的生存空间——通过静态编译和确定性数据流换取极致的低时延和高吞吐。
- GPU 的护城河:系统适应性与生态确定性:NVIDIA 的垄断不仅来自芯片峰值性能,更来自 CUDA 生态、编译器、通信库及开发者习惯构成的“全栈适应力”。在模型架构快速迭代的时代,GPU 为“通用性和快速适配”支付了效率溢价,但这正是企业最需要的确定性。
- 专用芯片与云厂商自研芯片的不同经济逻辑:Groq 等独立芯片公司必须跨越极高的平台迁移成本和生态壁垒,最终往往被大平台吸收;而 Google TPU、AWS Trainium 等云厂商自研芯片,依托内部庞大且稳定的负载摊薄研发成本,其核心目的是降低自身云的边际成本并实现战略自主。
- 杰文斯悖论(效率反弹)与算力需求的无限性:芯片和模型效率的提升(降低单位 Token 成本)不会导致总算力需求下降,反而会解锁原本不经济的长上下文、多 Agent 协同和复杂验证任务。资本开支的合理性取决于“可变现任务价值”能否持续覆盖算力折旧。
LECTURE 03 | 基础设施:建设吉瓦级 AI 工厂 (Chase Lochmiller)
- AI 数据中心是“从电子到智能”的物理转换链:吉瓦级 AI 工厂不仅是服务器机房,而是融合了能源、变电、冷却、光互连和计算集群的复杂工业系统。瓶颈会不断迁移(如从缺 GPU 到缺变压器,再到缺冷却或网络),可用算力取决于整条供应链的最短板和同步交付能力。
- 每兆瓦(MW)经济学的分层变现与纵向一体化:基础设施的价值捕获取决于其在价值栈中的位置。仅提供电力和机房(IaaS)收入最低但风险小;向上延伸至托管模型、API 甚至按 Token/任务计费,能显著提高每 MW 收入强度,但也需承担模型迭代和客户需求波动的风险。
- 选址逻辑:在搬电子、搬比特与搬光子间权衡:大模型训练需要极高的内部网络带宽(搬光子),因此必须靠近大规模稳定电力且集群紧凑;离线批处理可迁至能源廉价地区(搬电子);实时交互 Agent 则必须靠近用户和数据(搬比特)。
- 负载弹性与能源调度的结合:AI 园区不仅是电网的消耗者,也可成为调节者。训练任务可中断恢复,适合吸收负电价或绿电;实时推理则需高可靠性。将工作负载特性与电力供应(风/光/气/储)匹配,是降低长期运营成本的关键。
- 数字劳动对宏观经济与资本 - 劳动边界的重塑:AI 工厂产出的本质是“数字劳动”,它将过去高度依赖人类个体的非例行认知任务转化为可复制的资本品。这不仅改变了企业的成本结构,更可能在宏观层面改变资本与劳动在收入分配中的边界。
LECTURE 04 | Ali Ghodsi:基础设施、企业 AI 与服务软件化 (Ali Ghodsi)
- 企业 AI 的真正瓶颈是“上下文与隐性知识”:通用模型缺乏企业当前的业务状态、权限边界、隐性规则和责任人信息。企业 Agent 的有效性取决于“模型能力 × 上下文 × 状态 × 工具 × 权限”,任何一环缺失都会导致系统失效。
- 软件并未死亡,而是向“状态与验证层”重新分层:AI 大幅降低了代码生成和界面定制的门槛(削弱了传统 SaaS 的界面切换成本),但系统记录、长期状态、权限控制、合规验证和组织工作流变得更具价值。软件的核心作用从“提供固定操作路径”变为“缩小 Agent 的搜索空间并验证结果”。
- “服务软件化”(Service as a Software)重塑商业模型:传统 SaaS 按席位/人头收费,而 AI 时代将转向按“完成的任务或业务结果”收费。这要求软件公司承担更多的结果责任、异常处理和人类兜底成本,从而侵入传统 BPO 和咨询服务的巨大市场。
- AI 对“七种竞争力(Seven Powers)”的重构:AI 削弱了基于代码和界面的规模经济与切换成本,但强化了基于独占数据(真实业务反馈)、网络效应(Agent 使用数据回流)、品牌(信任与责任承担)和流程能力(组织协同与隐性知识)的护城河。
- 局部生产率不等于组织生产率(组织重构的滞后性):如同电动机早期未能立刻改变工厂布局,AI 目前多用于加速现有串行流程。真正的组织重构需要围绕“Agent 持续执行、人类处理异常和责任节点”来设计,这要求企业彻底改造审批、协作和评价机制。
LECTURE 05 | Sachin Katti:基础设施与综合案例 (Sachin Katti)
- Agent 将推理从“单次调用”变为“动态异构任务图”:现代 Agent 任务包含长上下文 Prefill、逐 Token Decode、代码执行、数据库检索和多轮验证。这要求基础设施从单一 GPU 优化,转向跨 CPU、GPU、内存、网络和存储的全局编排,以“任务成功率和总成本”为最终指标。
- 全栈协同设计(Co-design)是自研芯片的唯一出路:OpenAI 与 Broadcom 的合作表明,自研芯片的价值不在于拥有晶圆厂,而在于模型、系统和芯片团队共同定义工作负载。只有当工作负载足够庞大且稳定时,专用化带来的能效提升才能覆盖算法快速迭代带来的“押注风险”。
- 内存与网络互连正取代计算成为核心瓶颈:随着上下文变长和 MoE 架构普及,KV Cache 和权重读取对内存带宽(HBM/SRAM)及芯片间光互连的需求呈指数级增长。未来的系统创新将高度集中在计算与内存的共设计、以及更低能耗的高速网络上。
- 跨层编排(Orchestration)是 AI 工厂真正的控制平面:在异构硬件和多云环境中,最稀缺的能力是能够同时理解“Agent 任务意图、模型结构、硬件状态、电力约束和队列”的控制平面。它决定了名义算力能否转化为高可用、低成本的智能服务。
- 开放权重改变了模型层的经济属性:开源模型使“智能”从租赁服务变为可持有的生产资料,缩短了前沿能力的租金周期。这迫使竞争焦点从“谁拥有最强模型”转向“谁拥有最低的推理运行成本、最好的工作流集成和最真实的反馈闭环”。
LECTURE 06 | Yash Patil:智能——解锁企业内部知识 (Yash Patil)
- 从“静态知识”向“机器经验(Era of Experience)”的范式转移:预训练消耗了大部分人类语料,AI 的下一个增长引擎是 Agent 在真实环境中“行动 - 观察结果 - 获得反馈”产生的经验数据。企业数据的价值不在于“私有文档的数量”,而在于能否形成“决策 - 结果 - 归因”的闭环。
- 企业记忆的三层架构与持续学习的工程妥协:企业 AI 系统需区分快速变化的“现实业务状态”、任务级的“工作上下文/记忆”、以及缓慢更新的“技能/规则/模型权重”。当前工程实践倾向于将易变信息放在外部上下文和工具中,仅将长期稳定的行为沉淀入模型权重。
- 专用模型的经济学边界与折旧风险:训练专用模型面临通用模型快速迭代的“能力折旧”和上下文/RAG 技术带来的“定制位置折旧”。只有当任务分布极度稳定、规模巨大,且通用模型存在长期无法弥补的能力缺口时,专用模型才具备投资回报率。
- Agent 分发优势转化为数据网络效应的条件:拥有大量用户并不自动形成数据壁垒。只有当平台能合法获取“任务目标、环境状态、Agent 尝试、人类修正及最终业务结果”的完整轨迹,并将其抽象为跨用户复用的技能时,才能形成真正的经验网络效应。
- 可验证奖励(Verifiable Rewards)是突破复杂任务的钥匙:在代码、数学等结果可自动验证的领域,强化学习能产生大量高质量合成数据;但在企业开放世界中,结果延迟且模糊。构建低成本的“沙盒验证器”和“人类反馈分级机制”是企业 AI 落地的核心基础设施。
LECTURE 07 | Tuhin Srivastava:推理——构建推理云 (Tuhin Srivastava)
- 推理是一门独立的生产学科,核心在于“共享与复用”:推理平台的经济学建立在最大化昂贵 GPU 的利用率上。通过连续批处理(Continuous Batching)、KV Cache 复用和前缀缓存(Prefix Caching),平台能在不牺牲时延的前提下大幅摊薄单次 Token 的边际成本。
- Prefill 与 Decode 的物理分离趋势:由于长上下文 Agent 的普及,Prefill(计算密集型)和 Decode(内存带宽受限)的资源需求差异巨大。将两者路由至不同架构的硬件,并通过高速网络传递状态,是下一代推理云降低总成本的必然架构方向。
- 从“计算加价”向“任务结果定价”的商业模式跃迁:独立推理平台若仅按 GPU 小时收费,极易被云厂商挤压。其长期护城河在于按 Token 或“成功任务”计费,通过后台的异构硬件调度、量化和缓存优化吸收效率红利,将技术优势转化为毛利。
- 调度器与编排层的护城河在于“跨负载的隐性经验”:单个路由算法容易被复制,但平台在长期运行中积累的“何种请求适合何种硬件、如何预测输出长度、如何处理尾部故障”的隐性知识,以及连接生产、评价与再配置的闭环,才是抵御大厂吞噬的壁垒。
- CUDA 生态的真正壁垒是“新模型进入生产的速度”:新芯片或新架构的挑战不在于跑分,而在于编译器、内核、通信库和监控工具的全栈适配。谁能在新模型发布后最快提供稳定、可观测的生产级服务,谁就能截获最大的推理流量。
LECTURE 08 | Guillermo Rauch:应用、AI 编程与软件的未来 (Guillermo Rauch)
- “氛围编程”扩大软件供给,但推高“生产化”成本:AI 让非程序员也能生成代码(Software 2.0),导致一次性原型泛滥。但对于企业级应用,真正的稀缺性和成本已转移到状态迁移、权限配置、安全验证、部署运维和组织适配上。
- 从“请求 - 响应云”向“Agent 云”的架构演进:传统云围绕短生命周期的 HTTP 请求设计;Agent 云必须支持长时间运行、沙盒隔离、外部状态保存、工具调用和预算控制。云的基本管理对象正从“服务器/函数”变为“任务/身份/记忆/权限”。
- 软件接口从“人类界面中心”转向“机器能力中心”:未来的 SaaS 将分裂为两层:为人提供的解释与审批界面,和为 Agent 提供的结构化 API、MCP 协议和机器可读账单。无法提供“机器可执行商业入口”(自动注册、授权、计费)的软件将被 Agent 生态淘汰。
- Agent 偏好“积木经济”与局部可验证的模块:由于上下文窗口和推理能力的限制,Agent 更倾向于使用文档清晰、接口稳定、可独立测试和组合的模块化组件,而非隐式耦合的庞大单体系统。软件的“可发现性”和“可验证性”成为新的 SEO。
- 中美企业 AI 采用率的差异源于“权限交出的意愿”:美国 SaaS 沉淀了大量标准化的系统权限和流程,Agent 易于接入;中国企业软件高度依赖私有部署和人工定制流程。AI 虽能降低代码生成成本,但企业是否愿意将真实的决策权、预算和审批规则结构化并交由机器执行,才是决定 AI 渗透率的根本瓶颈。
LECTURE 09 | 应用:生命科学中的 AI (Eric Kauderer-Abrams, Josh Meier)
- 数字推理与物理实验的“闭环”是生命科学 AI 的核心:AI 只能加速假设生成和候选分子设计。药物的最终价值必须通过湿实验和临床试验验证。能够自动化、API 化并返回结构化结果的“实验基础设施(如云端自动化实验室)”将成为最稀缺的资产。
- 通用科学 Agent 与专用分子模型的互补架构:通用 Agent 擅长跨文献推理、数据处理和编排实验工具;专用模型擅长在高维物理空间中生成高命中率的蛋白质结构。未来的发现系统将是“Agent 组织流程 + 专用模型生成候选 + 自动化实验验证”的三位一体。
- 瓶颈迁移定律:AI 加速早期发现,将瓶颈推向临床:AI 大幅压缩了靶点研究和分子设计的时间,但这会导致更多候选分子涌入管线。真正的瓶颈将向后迁移至:动物模型、临床试验中心、患者亚群招募、生物标志物验证以及监管审批。
- “Pipeline in a Person”重塑制药行业的公司边界:AI 降低了早期发现的知识门槛,自动化实验室外包了湿实验。这使得极小团队能够像管理投资组合一样管理药物管线(持有 IP,外包执行),挑战了传统大药企重资产、全链条的组织模式。
- 长链推理中的“怀疑机制”与中间验证:生命科学具有极长的因果链(分子 - 细胞 - 动物 - 人体),模型生成的流畅故事极易在某一环失效。因此,科学 Agent 的核心能力不是写出最完整的报告,而是设计一系列低成本、高信息量的中间实验,以区分竞争性假设并及早证伪。
Post #2 -
15 个 TL;DR
问题:当技术能力的增长速度,超过人类政治制度、社会组织与治理能力的适应速度时,文明如何避免被自己的进步所摧毁?
一、技术进步的根本矛盾
TL;DR 01|技术进步正在耗尽人类的“安全空间”
工业革命之所以能够持续发展,是因为人类一直可以通过扩大活动的地理范围来吸收技术进步带来的冲击。
但地球是有限的。当技术的影响范围扩展到全球时,这种缓冲机制就失效了。
核心逻辑:技术影响范围不断扩大,但地球的物理边界无法扩大。
TL;DR 02|技术进步真正改变的不是速度,而是规模
技术让人们能够更快地运输、通信和生产,但社会活动的节奏仍受到人类生理、心理和组织能力的制约。
因此,技术加速带来的主要结果,并不是所有事情都完成得更快,而是同样时间内可以完成规模更大的事情。
例如,技术不只是让一个国家更快地处理国内事务,还使其能够影响远在地球另一端的国家。
核心逻辑:技术加速 → 活动规模扩大 → 影响范围全球化。
TL;DR 03|人类政治制度的尺度已经落后于技术力量
民族国家的政治组织建立在地理边界之上。
但现代武器、通信、交通和未来的气候控制技术,已经能够跨越这些边界产生影响。
技术的作用范围越来越全球化,而政治权力仍然主要按照国家划分。
核心矛盾:技术是全球性的,治理却仍然高度分散。
二、技术为什么同时创造繁荣与危险?
TL;DR 04|技术越强大,社会不一定越安全
冯·诺依曼强调,技术发展本身可以带来实实在在的好处。
核能可以提供能源,自动化可以提高生产率,气候控制可能改善农业条件。
但这些技术也会带来新的不稳定性。
技术的有用程度和潜在危险程度,甚至可能同时增长。
核心逻辑:技术能力的提高,不等于社会稳定性的提高。
TL;DR 05|核武器改变了战争的时间结构
过去,一个国家遭到军事打击之后,往往仍有时间组织防御、调整战略甚至恢复力量。
核武器及相关技术的发展,使得一次技术突破或突然攻击可能在对手制定反制措施之前就决定胜负。
这不仅是破坏力的问题,更是反应时间的问题。
核心逻辑:进攻能力的发展可能快于防御体系的反应能力。
TL;DR 06|技术本身不区分善恶目的
冯·诺依曼认为,技术和科学本身是中立的。它们提供控制自然和改变世界的能力,却不决定这种能力应该用于什么目的。
同样的科学原理,既可以支持民用能源开发,也可以支持毁灭性武器。
同样的气候控制知识,既可能改善生活条件,也可能用于气候战争。
核心逻辑:技术提供能力,但不提供道德方向。
三、他在 1955 年预见了哪些技术变化?
TL;DR 07|能源可能从稀缺资源转变为近乎无限的基础条件
冯·诺依曼认为,核能利用技术仍处于非常早期的阶段。
当时的反应堆主要围绕核裂变发展,但他预期,未来还可能出现其他更丰富、更有效的核能利用方式。
他甚至设想,能源最终可能像空气一样,无须按照使用量付费。
这一设想是作者当年的前瞻性推测,而不是已经实现的事实。
核心逻辑:如果能源的经济约束显著减弱,工业和运输体系可能发生根本变化。
TL;DR 08|自动化的关键不是机器替代肌肉,而是信息控制
作者追溯了自动化从蒸汽机调速器,到继电器、真空管,再到半导体和磁芯的发展。
他特别强调,大规模自动化系统正在获得处理复杂计算、组织信息和执行预定操作的能力。
这将扩展到工业控制、后勤管理和经济规划。
在他的论证中,控制能力的提升,本质上也是信息在组织或机器内部传递能力的提升。
核心逻辑:自动化是一场信息处理与控制能力的革命。
TL;DR 09|气候可能成为人类主动控制的对象
冯·诺依曼设想,人类未来可能通过干预太阳能量的吸收与反射,主动改变地球气候。
这种能力可能影响冰盖、降水、风暴乃至全球气温。
但他同时指出,人类即使能够改变气候,也不意味着知道怎样改变才是有益的。
一个地区的改善,可能给其他地区造成重大损失。
核心逻辑:控制自然的能力越强,决策的外部性与责任就越大。
四、为什么不能简单地禁止危险技术?
TL;DR 10|有益技术与危险技术无法彻底分离
冯·诺依曼反对通过禁止某些特定技术来彻底解决危机。
原因在于,科学与技术高度相互关联,有益和有害的应用经常建立在同一套知识基础之上。
即使暂时划分出安全技术和危险技术,这种划分也很难长期有效。
核心逻辑:禁止某种危险用途,不等于能够隔离产生这种用途的知识体系。
TL;DR 11|全球技术禁令需要一个近乎完美的全球权威
如果要真正阻止某些技术的发展,就必须让禁令在全球范围内得到执行。
否则,违反禁令的一方可能获得军事或政治上的竞争优势。
但能够有效执行此类全球禁令的政治权威,必须已经具备极高水平的国际协调与执行能力。
冯·诺依曼指出,如果这种权威真的存在,那么最棘手的国际政治问题实际上就已经解决了。
核心逻辑:实施全球技术禁令所需的治理条件,本身就是尚待解决的问题。
TL;DR 12|文明几乎不可能主动停止技术进步
技术发明、工程开发与科学研究高度交织。
它们已经成为工业文明的基本活动方式,也具有强大的经济、社会和文化动力。
即使经历世界大战造成的巨大破坏,工业文明仍表现出惊人的恢复能力。
因此,冯·诺依曼认为,试图长期压制技术进步既不现实,也很难获得社会支持。
核心逻辑:技术进步不是一个可以轻易关闭的开关。
五、人类究竟应该怎样生存?
TL;DR 13|消除战争比禁止技术更加合理,但也没有保证
冯·诺依曼认为,使战争不再成为国家政策的工具,比全面限制技术发展更加令人满意。
但他对这一方案能否实现保持谨慎。
人们在战争结束后往往强烈反战,可这种情绪可能随着战争记忆淡化而减弱。
即使战争具有真正的毁灭性风险,也不能保证人类一定会作出理性的选择。
核心逻辑:认识到危险,并不意味着人类必然能够避免危险。
TL;DR 14|不存在能够一次性解决技术危机的万能方案
由于技术持续加速,而且未来的政治和社会后果难以准确预测,冯·诺依曼不认为人类可以事先设计一套永久有效的安全制度。
他主张通过日复一日、年复一年的现实判断,连续作出许多小而正确的决定。
这种安全是相对的,而非绝对的。
TL;DR 15|人类生存最终取决于三种品质:耐心、灵活性与智慧
全文最终没有提出某个具体的技术解决方案,也没有给出一种完美的政治制度设计。
冯·诺依曼认为,历史表明人类曾经多次经历严峻考验,并展现出渡过危机的能力。
但这并不保证未来一定成功。
面对不断变化、难以预测的技术世界,他最终强调三种品质:
Patience
耐心
承受漫长而不确定的调整过程
Flexibility
灵活性
根据变化修正制度与行动
Intelligence
智慧
在不完备信息下作出明智判断
把 15 条串起来:冯·诺依曼的完整论证
技术持续加速
能源、自动化、通信、军事与气候控制
人类活动的影响范围不断扩大
最终达到整个地球的尺度
传统地理与政治制度无法充分吸收冲击
原有安全缓冲逐渐失效
有益技术同时带来更大的危险
而全面禁止技术既困难又不可持续
只能不断调整治理方式,作出明智决策
依靠耐心、灵活性与智慧争取相对安全
Post #3 -
我们能在技术时代生存下去吗?
CAN WE SURVIVE TECHNOLOGY?
作者:约翰·冯·诺依曼(John von Neumann)美国原子能委员会委员 1955 年
到 1980 年,面对人类届时所能制造的那种爆炸性破坏力,地球将显得小得危险,而地球上的政治单位也将变得危险地不稳定。
“地球本身”正面临一场迅速趋于成熟的危机。这场危机源于一个事实:技术进步所处的环境,在空间尺度上已经过于狭小,在组织程度上又过于不足。为了准确界定这场危机,并探讨应对它的可能途径,我们不仅必须考察相关事实,还必须进行一定程度的推测。这一过程将有助于揭示未来四分之一个世纪中可能出现的某些技术发展。
在本世纪上半叶,不断加速的工业革命遇到了一项绝对限制。这项限制并非针对技术进步本身,而是针对一种至关重要的安全缓冲条件。从 18 世纪中叶到 20 世纪初,正是这一条件使工业革命得以持续推进。它本质上是一种地理与政治意义上的“生存空间”(Lebensraum):技术活动的地理范围不断扩大,同时世界在政治上的整合程度也不断提高。在这一持续扩展的框架内,技术进步所造成的重大紧张关系得以被容纳和缓解。
如今,这种安全机制正受到严重制约。无论从字面意义还是比喻意义上说,我们都快没有空间了。我们终于开始切实感受到,地球实际尺度的有限性正在产生关键性的影响。
因此,这场危机并非由偶然事件或人为错误所引起,而是内在于技术与地理环境之间、以及技术与政治组织之间的关系之中。早在 20 世纪 40 年代,这场危机就已经明显地发展起来,其某些方面甚至可以追溯至 1914 年。从现在到 1980 年,这场危机的发展很可能远远超出以往的一切模式。它将在何时、以何种方式结束,或者最终演变成怎样的局面,没有人能够断言。
当前与未来的危险
Dangers—present and coming
在工业革命的各个阶段,其核心始终是提供更多、更廉价的能源,提供更多、更便捷的手段来控制人类的行动与反应,以及实现更多、更快速的通信。这三方面的每一项发展都会提高另外两项的效能。
这三个因素共同提高了大规模活动的速度,包括工业、商业、政治和人口迁移等活动。然而,在整个发展过程中,速度的提高并没有主要表现为缩短各项活动所需的时间,而是扩大了这些活动所影响的地理范围。
原因十分清楚。由于大多数活动的时间尺度受到人类反应时间、习惯以及其他生理和心理因素的制约,技术过程的加速实际上扩大了受其影响的各类单位的规模,包括政治单位、组织单位、经济单位和文化单位。
换言之,人们并不是在更短的时间内完成与过去相同的活动,而是在相同的时间内开展规模更大的活动。
这一重要演变存在一个天然的极限,那就是地球的实际大小。如今,我们正在达到,或者至少正在十分接近这一极限。
这一趋势最早在军事领域以戏剧性的方式显现出来。
到 1940 年,即使是西欧大陆上面积较大的国家,作为军事单位也已经显得不够庞大。只有俄国能够承受一次重大的军事失败而不至于崩溃。
自 1945 年以来,仅仅航空技术和通信技术的进步,就可能足以使任何地理单位——包括俄国在内——在未来战争中显得不足以维持其军事安全。核武器的出现,只不过是这一发展过程的顶点。
如今,进攻性武器的效能已经强大到足以使任何现实可行的防御反应时间都失去意义。
早在第一次世界大战期间,就有人指出,指挥主力舰队的海军上将可能“在一个下午之内输掉整个大英帝国”。
然而,那个时代的海军仍是相对稳定的军事力量,面对技术上的突然变化,尚能保持相当程度的安全。
今天,我们完全有理由担忧:即使是核武器领域中一些微小的发明或佯动,也可能在对手来得及制定专门反制措施之前,就已经决定胜负。
不久之后,现存国家在战争中的不稳定程度,将与一个只有曼哈顿岛大小的国家在使用 1900 年武器进行战争时的不稳定程度相当。
这种军事上的不稳定性,已经在政治领域得到体现。
美国和苏联这两个超级大国,拥有如此巨大的破坏潜力,以至于几乎不可能仅仅依靠消极被动的方式维持均势。
其他国家,包括可能保持“中立”的国家,按照通常意义上的军事标准来看,实际上都缺乏防御能力。
它们充其量只能像英国目前所做的那样,发展自己的破坏能力。
因此,“列强协调机制”,或者具有同等作用的国际组织,如今赖以存在的基础比以往任何时候都更加脆弱。
而欧洲以外的民族主义运动新近获得的政治影响力,又进一步使局势复杂化。
在“正常”情况下——也就是说,按照近几个世纪的历史经验——这些因素本应导致战争。
它们会在 1980 年之前引发战争吗?还是在此后不久?
试图对这样的问题作出确定回答,未免过于自负。
无论如何,无论是当下还是不久的将来,都充满危险。
虽然我们眼前最紧迫的任务是应对现实存在的危险,但同样重要的是,我们必须设想这些问题在 1955 年至 1980 年间将如何演变,即使我们暂且假定眼前的一切都能相当顺利地得到解决。
这并不意味着低估当前有关武器、美苏紧张关系,以及亚洲的演变与革命等紧迫问题。
这些首要问题必须优先处理。
但我们也必须为后续的发展做好准备,否则眼前可能取得的成功最终也会变得毫无意义。
我们的思考必须超越问题当前的表现形式,延伸到未来几十年将出现的问题。
当反应堆走向成熟
When reactors grow up
技术演进仍在不断加速。
技术总是直接或间接地具有建设性和有益性。然而,技术发展的后果却往往会加剧不稳定性。在考察技术持续演进的若干方面之后,我们将进一步讨论这一问题。
首先,能源供应正在迅速扩大。
人们普遍认为,即使是传统的化学燃料——煤炭或石油——在未来二十年中的供应量也会增加。
需求增长往往使燃料价格维持在较高水平,但能源生产方法的改进似乎正在推动动力成本下降。
毫无疑问,在能源领域,最重要的发展是核能的出现。
目前,核能唯一可供实际利用的可控来源是核裂变反应堆。
反应堆技术似乎正接近这样一个阶段:它们在美国国内就能够与传统的化学能源展开竞争。而在国外,由于燃料价格普遍更高,核反应堆在许多重要地区可能已经具有明显的竞争优势。
然而,反应堆技术至今只有十五年左右的历史,而且在这一时期的大部分时间里,相关努力的主要目标都不是发电,而是生产钚。
如果能够投入十年时间,开展真正大规模的工业化研发,那么反应堆的经济性能无疑将远远超越目前的水平。
此外,自然界并不存在这样一条法则:核能的所有可控释放方式都必须像迄今为止那样依赖裂变反应。
诚然,核能似乎是我们目前在自然界中所能观察到的几乎全部能量的根本来源。
而且,人类最初突破原子核内部领域的限制,是从原子核体系中不稳定的“高端”开始的,也就是通过裂变实现的,这并不令人意外。
然而,裂变并不是自然界释放核能的通常方式。
从长远来看,随着核能得到系统性的工业开发,人类可能会转而依赖其他更加丰富的核能释放方式。
同样,迄今为止,反应堆一直被束缚在传统的“热量—蒸汽—发电机—电力”循环之中,就像最早的汽车被制造成类似马车的样子一样。
随着时间推移,我们很可能逐渐发展出更加自然、更加有效地适应这种新能源的利用方式,从而摆脱继承自化学燃料工艺的传统曲折环节和迂回路径。
因此,几十年之后,能源可能会像无需计量的空气一样,变得可以免费使用。
而煤炭和石油将主要作为有机化学合成的原料。经验已经表明,它们的性质最适合用于这一用途。
“炼金术”与自动化
“Alchemy”and automation
值得强调的是,未来的主要趋势将是对核反应进行系统性的探索。
换言之,这将是一种元素嬗变的技术,是“炼金术”,而不再仅仅是化学。
发展核过程的工业应用,关键在于使这些过程能够在相对狭小的空间内实现大规模利用。这里所说的空间,是地球,或者更准确地说,是地球上任何实际可行的工业设施所能占用的场地。
当然,自然界一直在有效而大规模地进行核反应。
但自然界开展这种“工业活动”的天然场所,是整个恒星。
我们有理由相信,以自然界的方式进行核反应,所需的最小空间尺度就是恒星的最小尺寸。
由于我们受到自身可利用空间的限制,在这一方面,我们必须做得比自然界好得多。
而过去十年里裂变技术所取得的非凡突破,已经通过一个多少有些极端且非自然的实例证明,这并非不可能。
大规模元素嬗变究竟会给整个技术领域带来怎样的变化,目前还难以想象,但其影响必将是根本性的。
在某些相关领域,我们已经能够感受到这种趋势。
军事领域显然正在经历一场全面的革命,而这场革命已经实现的一个特殊方面,就是大规模毁灭的可怕可能性。
我们不应将这些视为核技术革命的典型代表。
然而,它们很可能确实代表了这场革命对其所涉及的一切领域进行深刻改造的程度。
而这场革命很可能将影响技术领域中的绝大多数事物。
另一个可能迅速发展的领域是自动化,而且这种发展与核技术的演进完全无关。
近年来,已经出现了一些颇有价值的分析,研究该领域近期的发展及其在不久将来的潜力。
当然,自动控制的历史与工业革命一样悠久。
瓦特蒸汽机具有决定性意义的新特点,就是它的自动阀门控制,其中包括通过“调速器”进行的速度控制。
然而,在本世纪,小型电信号放大和开关器件的出现,为自动化奠定了全新的基础。
这一发展始于机电式继电器,即电话继电器;随后借助真空管继续发展和扩展;如今,随着各种固态器件——半导体晶体、铁磁芯等——的出现,其发展似乎进一步加速。
过去十年或二十年中,人们还越来越有能力在一台机器内部控制和协调大量此类器件,使其按照要求有序工作。
即使在飞机上,真空管的数量如今也已接近甚至超过一千个。
其他一些机器则包含多达一万个真空管、数量可达其五倍的半导体晶体器件,以及可能超过十万个磁芯。
这些机器能够长期无故障地运行,每秒执行数百万次受控且预先规划的操作,而预计每天或每周仅会出现少数几次错误。
许多这样的机器已经被制造出来,用于执行复杂的科学和工程计算,以及大规模会计核算和后勤调查分析。
毫无疑问,它们还将被用于复杂的工业过程控制、后勤规划、经济规划,以及许多其他此前完全超出定量控制、自动控制和预先规划能力范围的用途。
过去几十年中,凭借较为简单的自动或半自动控制形式,一些重要工业部门的效率已经显著提高。
因此,我们完全有理由预期,如今正在日益普及、功能复杂得多的新型控制方式,将在这些方面取得更大成效。
从根本上说,控制技术的改进实际上就是组织或机械系统内部信息传递能力的改进。
这一领域的整体进步具有爆发性。
至于通信在直接物理意义上的改进——即运输——虽然没有那么引人注目,但其发展同样显著而且持续稳定。
如果核技术的发展使能源能够不受限制地供应,那么运输技术的发展很可能进一步加速。
但即使只是海运、陆运和空运领域的“正常”进步,也具有极其重要的意义。
正是这些“正常”的进步塑造了世界经济的发展,并催生了当今政治和经济领域的全球性观念。
受控的气候
Controlled climate
现在,让我们来考虑一个完全“非正常”的产业及其潜力。
这个产业目前甚至还没有在任何主要产业活动的名单中占据一席之地。
它就是对天气的控制,或者使用一个更加雄心勃勃但也完全合理的术语:对气候的控制。
这一领域中受到公众广泛关注的一个方面是“人工降雨”。
目前的技术以大范围雨云的存在为前提,通过施加少量化学物质来促使降水发生。
尽管迄今为止开展的这些尝试究竟具有多大意义,还不容易评估,但现有证据似乎表明,实现这一目标是可能的。
然而,天气控制与气候控制所涵盖的范围,实际上远远超出了人工降雨。
所有主要天气现象,以及气候本身,归根结底都受到到达地球的太阳能量的控制。
当然,改变太阳向地球输送的能量总量,超出了人类的能力范围。
但真正重要的并不是到达地球的能量总量,而是地球所保留的那部分能量所占的比例。
因为被反射回太空的能量,对地球而言就如同从未到达过一样,毫无用处。
现在看来,固体地表、海洋或大气所吸收的能量总量,可能受到一些微妙因素的影响。
诚然,迄今为止,人类尚未真正对其中任何一种因素实现实质性的控制,但已有强烈迹象表明,这种控制是可能的。
工业燃烧煤炭和石油向大气释放的二氧化碳——其中超过一半是在最近一代人的时间里排放的——可能已经充分改变了大气的组成,从而使全球平均气温上升了约华氏 1 度。
1883 年,喀拉喀托火山爆发,释放的能量并不算特别巨大。
假如这次喷发产生的尘埃能够在平流层中停留十五年,将太阳光反射回太空,那么它或许足以使全球气温下降华氏 6 度。
实际上,这些尘埃在平流层中停留了大约三年,而五次这样的火山喷发很可能就足以实现上述降温效果。
这将是一次相当显著的降温。
在上一个冰河时代,北美洲的一半地区以及欧洲北部和西部的全部地区,都覆盖着类似今天格陵兰岛或南极洲的冰盖。
而那个时代的气温仅仅比现在低华氏 15 度。
另一方面,如果全球气温再升高华氏 15 度,那么格陵兰岛和南极洲的冰层很可能融化,全球将出现普遍的热带至亚热带气候。
“相当惊人的效果”
“Rather fantastic effects”
此外,我们知道,大面积冰原之所以能够持续存在,是因为冰不仅能够反射太阳辐射能量,而且还会以高于普通土壤的速率向外辐射地球的能量。
如果在冰面上,或者在冰面上方的大气中,散布一层极其微薄的有色物质,就可能抑制这种反射和辐射过程,使冰层融化,并改变当地的气候。
实现这种变化所需的技术措施是可行的。
所需投资的规模,也不过与过去建设铁路系统及其他主要工业部门所需的投资处于同一数量级。
主要困难在于,如何详细预测这种剧烈干预所带来的后果。
但我们对大气动力学及其控制过程的认识,正在迅速接近能够进行此类预测的水平。
很可能在未来几十年中,人类就会开始干预大气和气候过程,而这种干预将以今天难以想象的规模展开。
当然,能够做什么,并不能作为应该做什么的依据。
为了让别人难受而制造一个新的冰河时代,或者为了让所有人高兴而制造一个新的热带性“间冰期”,并不一定是理性的方案。
事实上,无论是全球性降温还是全球性升温,要评估其最终后果都将是一项复杂的工作。
这些变化将影响海平面,进而影响大陆沿海陆架地区的宜居性;也将影响海洋蒸发,进而影响全球降水和冰川覆盖程度;等等。
究竟哪些变化有害,哪些变化有益,以及对地球上的哪些地区有害或有益,都不是一目了然的。
然而,几乎可以肯定,人类能够开展预测这些结果所需的分析,按照任何希望的规模进行干预,并最终取得相当惊人的效果。
特定地区的气候和降水量可能被改变。
例如,一些暂时性的天气扰动可能得到纠正,或者至少得到抑制,其中包括构成中纬度地区典型冬季天气的冷空气——极地空气——入侵,以及热带风暴,即飓风。
这些变化对于农业,乃至人类、动物和植物生态的各个方面,将意味着什么,已经无须详细说明。
这意味着人类将拥有何等巨大的力量,去控制我们的环境,乃至整个自然界!
这样的行动,其全球性影响将比近来的战争、可以预见的未来战争,或者任何时期的经济活动,都更加直接,也更加真实。
人类对气候的大规模干预,将深刻影响大气环流。
而大气环流取决于地球的自转,以及太阳对热带地区的强烈加热。
在北极地区采取的措施,可能控制温带地区的天气;在某一温带地区采取的措施,也可能对远在地球另一侧方向、相隔四分之一地球周长的另一个温带地区产生关键性影响。
这一切将使每个国家的事务与其他所有国家的事务紧密交织,其程度甚至会超过核战争或任何其他战争的威胁已经造成的相互依赖。
不问目的的控制手段
The indifferent controls
免费能源、更高程度的自动化、改进的通信以及部分或全面的气候控制,这些发展具有一些值得特别指出的共同特征。
首先,尽管它们本身都具有实用价值,却也都可能被用于破坏。
即使是最可怕的核毁灭工具,也不过是一个更广泛技术类别中的极端成员。这个类别还包括释放能源或实现元素嬗变的各种有益方法。
即使是最具建设性的气候控制方案,也必然建立在某些科学认识和技术手段之上,而这些认识和手段同样可能被用于我们尚无法想象的气候战争形式。
技术与科学一样,从头到尾都是中立的。
它们提供的只是可以服务于任何目的的控制手段,而对这些目的本身不作任何区分。
其次,这些发展中的大多数都呈现出一种趋势,即其影响将扩展至整个地球。
更准确地说,它们所产生的影响,可以从地球上的任意一点传递到其他任何一点。
这与我们今天所理解的地理格局,以及建立在这种格局之上的各种制度,存在着内在冲突。
当然,任何技术都会与地理环境发生相互作用,而且每种技术都会形成其自身的地理规则和运作模式。
但是,当前正在发展、并将在未来几十年占据主导地位的技术,似乎与传统的地理和政治单位及其概念发生了全面冲突。
而这些传统单位和概念,在目前的大部分情况下仍然有效。
这就是日益成熟的技术危机。
面对这种局面,我们应该采取怎样的行动?
无论人们倾向于采取什么措施,都必须考虑一个决定性的特征:
正是那些造成危险和不稳定性的技术,本身也具有实用价值,或者与有用的技术密切相关。
事实上,这些技术的潜在用途越广泛,其造成不稳定性的影响也可能越大。
危险并不是某项具体发明所具有的特殊、反常的破坏性造成的。
技术力量和技术效率本身,就是一种具有双重性质的成就。
其危险性是内在固有的。
科学不可分割
Science the indivisible
在寻求解决办法时,我们最好从一开始就排除一种虚假的解决方案。
这场危机不可能通过限制某一种或另一种看起来特别令人反感的技术形式来解决。
首先,技术的各个组成部分,以及作为其基础的科学各个领域,彼此交织得如此紧密,以至于从长远来看,若要真正遏制其中某些部分的发展,唯一足够彻底的办法就是完全消除一切技术进步。
而且,从更加实际和眼前的角度来看,有益技术与有害技术几乎无处不紧密相邻,因此根本不可能将狮子与羔羊截然分开。
那些曾经费尽心力,试图把秘密的、“机密”的科学或技术——即军事科学技术——与“公开”的科学技术区分开来的人,对此都十分清楚。
这种区分从来不可能取得超过暂时性的成功,而实际上,人们也从未指望它能够持续更久。
这种区分也许只能维持五年左右。
同样,如果试图在任何技术领域中将有益课题与有害课题分开,这种区分很可能在十年之内就消散得无影无踪。
此外,在我们讨论的情况下,这种区分即使能够成功,也必须长期维持才有意义。
这与军事保密的情形不同,因为对于军事保密而言,即使只赢得几年的时间,也可能十分重要。
同时,有益技术与有害技术之间的紧密联系,以及有害技术可能被用于军事目的这一事实,会形成一种竞争性的激励,使人们有动力去违反禁令。
因此,对特定技术的禁令必须在全球范围内得到执行。
但唯一能够有效执行这种禁令的权威机构,其管辖范围和完善程度必须达到这样的水平:它的存在本身就意味着国际问题已经获得解决,而不是意味着人们刚刚找到解决这些问题的手段。
最后,也是我认为最重要的一点,禁止技术的发展——包括发明和开发,而这些活动又几乎无法与作为其基础的科学探索分离——与整个工业时代的精神背道而驰。
它与我们这个时代所理解的一种主要理智活动方式根本无法调和。
很难想象,在我们的文明中,这种限制能够得到成功实施。
只有当我们所担忧的灾难已经发生,只有当人类已经对技术文明彻底失去信心时,这种措施才有可能被采纳。
然而,即使是近来几次战争造成的灾难,也没有使人类产生如此彻底的幻灭感。
工业化生活方式即使在受灾最严重的地区,甚至尤其在这些地区,也表现出了惊人的恢复能力。这一事实就证明了这一点。
技术体系仍然保持着巨大的生命力,而且这种生命力很可能比以往任何时候都更加强大。
因此,劝告人们克制技术发展的呼声,不太可能得到响应。
生存——一种可能性
Survival—a possibility
与禁止技术发展相比,一个令人满意得多的解决方案,是消除战争作为“国家政策手段”的地位。
实现这一目标的愿望,与我们自称奉行的道德体系中的任何组成部分一样古老。
这种愿望的强烈程度会发生波动,并且往往在重大战争之后显著增强。
那么,现在这种愿望有多强烈?它正在增强,还是正在减弱?
可以肯定的是,这种愿望目前十分强烈。
原因既有实际的,也有情感的,而且都显而易见。
至少在个人层面,这种愿望似乎遍及全世界,超越了不同政治制度之间的差异。
然而,在评估它的持久性和实际效力时,我们有理由保持一定的谨慎。
人们几乎无法反驳那些基于“实际考虑”而提出的反战论据,但情感因素的稳定性可能要差一些。
1939 年至 1945 年战争的记忆仍然十分鲜明。
然而,随着这些记忆逐渐淡去,公众情绪将发生怎样的变化,并不容易估计。
1914 年至 1918 年战争结束后出现的强烈厌战情绪,并没有在二十年后经受住一场严重政治危机的考验。
如今,未来国际冲突的各种因素显然已经存在,而且比 1914 年至 1918 年战争结束后的局势更加明确。
鉴于过去的历史记录如此不稳定,我们有理由怀疑:如果缺少情感上的相应支持,仅凭“实际考虑”,是否足以约束人类这一物种。
诚然,今天反对战争的“实际理由”比以往任何时候都更加强大,因为战争所能造成的破坏可能远远超过过去。
但在历史上,人们曾多次产生过同样的印象,而这并未成为阻止战争的决定性因素。
诚然,这一次,毁灭的危险似乎是真实存在的,而不只是表面上的危险。
但是,并没有任何保证能够证明,真实的危险一定比看似可信的危险更能有效地控制人类行为。
那么,我们还剩下什么安全保障?
显然,只有日复一日——或者也许是年复一年——根据具体形势采取务实的应对措施,通过一连串微小而正确的决策来维持安全。
这一点并不令人意外。
毕竟,这场危机源于进步的速度,源于这种速度很可能进一步加快,以及某些关键关系正在达到临界状态这一事实。
具体来说,我们现在开始产生的各种影响,其规模已经与“地球本身”处于同一数量级。
事实上,这些影响正在作用于作为一个整体的地球。
因此,技术进一步加速所造成的影响,已经无法像过去那样,通过扩大活动范围来加以吸收。
在当前条件下,期待出现某种全新的万能解决方案,是不合理的。
对于进步,我们没有治愈之方。
任何试图为当前这种爆发式发展的进步寻找自动保障安全的途径的努力,都必然以失望告终。
唯一可能实现的安全只是相对的安全,而它依赖于人们在日常事务中明智地运用判断力。
可怕,以及更加可怕
Awful and more awful
目前已经可能实现的各种核战争形式,与异常不稳定的国际局势相结合,所造成的问题极其严峻,而且不容易解决。
未来几十年的问题很可能同样棘手,而且只会更加严重。
美苏之间的紧张关系已经十分糟糕。
但当其他国家开始充分展现其进攻能力所具有的全部分量时,局势绝不会变得更加简单。
当今核战争所具有的可怕可能性,未来可能被其他更加可怕的可能性所取代。
当全球气候控制成为现实时,也许我们今天所面临的一切复杂问题,看起来都将显得简单。
我们不应该自欺欺人:
一旦这样的可能性变成现实,人们就一定会加以利用。
因此,发展适当的新型政治形式与政治程序,将成为必要之举。
所有历史经验都表明,即使技术变革的规模远小于如今已经可以预见的这些变化,也足以深刻地改变政治关系和社会关系。
历史经验还表明,这些变化无法事先得到可靠预测,而且同时代的人对它们作出的大多数“初步猜测”都是错误的。
基于上述所有原因,我们既不应过分看重当前的困难,也不应过分看重目前提出的各种改革方案。
唯一确凿的事实是,我们所面临的困难源于一种演进过程,而这一过程虽然有益且具有建设性,却同样充满危险。
我们能否以必要的速度完成所需的调整?
最令人抱有希望的回答是:人类这一物种此前已经经历过类似的考验,而且似乎天生具备一种能力,能够在经历程度不等的艰难困苦之后渡过难关。
要求事先得到一套完整的解决方案,是不合理的。
我们只能指出,人类必须具备哪些品质:耐心、灵活性与智慧。
Post #2 -
判断力包括了 在哪些具体的场景 去相信
- 独立验证
- 相信 AI
- 相信其他人
- 承认有些事情不可知
- 寻找重要且可知的内容
Post #2 -
巴菲特的测试是什么?
1968 年前后,巴菲特准备结束自己的投资合伙企业。加州大学欧文分校的 Ralph Gerard 想把资金转交给 Thorp 管理,于是安排巴菲特与 Thorp 见面,实际上是请巴菲特帮忙评估他的能力。
两人谈到了复利、投资、桥牌,以及一种特殊的骰子游戏。
巴菲特提出了一组骰子:
骰子 六个面的数字 A 3、3、3、3、3、3 B 6、5、2、2、2、2 C 4、4、4、4、1、1 游戏规则很简单:
- Thorp 先选一个骰子。
- 巴菲特从剩下两个中选一个。
- 两人同时掷骰子,点数高者获胜。
表面上,先选择似乎更有利。
但巴菲特真正想考察的是:Thorp 能否发现,这三个骰子根本不存在一个绝对最优的选择。
2. Thorp 是如何通过测试的?
Thorp 计算出三个骰子两两对抗的胜率:
箭头指向被克制的骰子,构成类似剪刀石头布的循环。
具体来说:
- A 击败 B:2/3。因为 B 有四个面是 2,而 A 永远是 3。
- B 击败 C:5/9。B 掷出 6 时必胜;掷出 5 时也必胜,共有 2/6 的概率。另外 B 掷出 2、C 掷出 1 时,概率为 (4/6)×(2/6),合计 5/9。
- C 击败 A:2/3。因为 C 有四个面是 4,高于 A 恒定的 3。
所以出现了违反直觉的结果:
\[ A \succ B,\quad B \succ C,\quad C \succ A \]
也就是说,A 通常赢 B,B 通常赢 C,但 C 又通常赢 A。
Thorp 的关键突破不是选中了某个骰子,而是发现先选的人反而处于劣势。
因为无论先选 A、B 还是 C,后选的人都可以挑选一个胜率超过 50% 的骰子。
这就是他识破的数学陷阱。Thorp 在自传中明确写道,他通过给出上述骰子的概率计算,通过了巴菲特的测试。
3. 巴菲特真正测试的是什么能力?
这件事的价值不只是数学。
巴菲特实际上能够从中观察三个重要能力:
第一,独立思考。大多数人会直接挑一个看起来点数最大的骰子,而不会质疑“先选有利”这个隐含前提。
第二,概率思维。优秀的投资者关心的不是某个结果是否可能发生,而是不同结果的概率分布与长期期望收益。
第三,识别不对称优势。Thorp 认识到,真正的优势不是骰子本身,而是拥有观察对手选择之后再行动的权利。
这一点与投资非常接近:先找到有利的赔率和交易结构,再决定是否投入资本。
4. 后来发生了什么?
Thorp 的表现显然让巴菲特留下了良好印象。两人继续交流投资,还一起打了桥牌。
Gerard 后来投资了 Thorp 于 1969 年开始运营的投资业务。Thorp 在 2022 年接受 Tim Ferriss 采访时也回忆,自己显然通过了这次考察,因为 Gerard 随后把资金交给了他管理。
这件事最值得记住的结论是:普通人想选出最好的骰子;Thorp 发现了游戏规则本身决定了谁有优势。
在投资中,这对应一个很重要的思维转变:不要只问“哪项资产最好”,还要问“我是否处在一笔具有概率优势的交易中”。
Post #2 ❤️ 1 like -
爱德华•索普(Edward Thorp)、MacLean 和 Ziemba 的书里第一章就提到了这个问题。
这一悖论在经济学史上具有特殊地位。1738 年,Daniel Bernoulli 通过边际效用递减的思想,引入对数效用函数,对这一问题给出了早期解释。两个多世纪后,John L. Kelly Jr.(1956)将对数增长目标引入重复赌博和信息理论,Leo Breiman(1961)进一步证明了最优资本增长策略的一系列长期性质。Bell 和 Cover(1980)的研究则表明,对于圣彼得堡类型的投资机会,投资者即使面对任意高的价格,也可能希望保留一个严格为正的投资比例,但这一比例会随着价格上升而不断下降。
这些研究揭示出一个比传统圣彼得堡悖论更深刻的问题:一项资产的期望收益、投资者的最高支付意愿,以及该资产在最优投资组合中应当占据的比例,是三个不同的数学对象。
Bernoulli 的效用理论 → Menger 对凹效用的反例 → Kelly 的长期对数增长准则 → Breiman 的渐近最优性定理 → Thorp 的最优投资理论 → Hakansson 的动态消费投资模型 → Kelly 与 Markowitz 均值—方差理论
Post #11 -
圣彼得堡悖论:从数学期望、非遍历性到 Kelly 最优投资决策
核心结论: 这个游戏没有一个对所有投资者都适用的“最高合理价格”。它值多少钱,取决于投资者的财富、投资目标、是否能够重复游戏,以及是否允许按比例投资。
但我们可以得到非常明确的数学结论:
- 数学期望准则: 任意有限入场费都具有正的期望净收益。
- 单次对数效用准则: 最高愿付价格是有限的,并且取决于投资者的初始财富。
- Kelly 准则: 如果游戏可以按比例购买,那么入场费不超过 3 元时,最优策略是投入全部可投资财富;入场费超过 3 元时,最优投入比例小于 100%,但对于任何有限入场费,理论最优比例仍然大于零。
- 现实投资决策: 必须加入最低购买单位、有限资金、破产风险、庄家兑付能力和机会成本。此时投资者可能完全不参与。
下面逐步推导。
一、游戏的数学本质
假设一枚公平硬币,第一次出现反面时结束游戏。
令 为投掷次数,奖金为 :
对应的奖金分布:
奖金 概率 2 元 50% 4 元 25% 8 元 12.5% 16 元 6.25% 32 元 3.125% 64 元 1.5625% …… …… 虽然奖金的期望为:
但其中奖金的中位数只有 2 元。
这是理解问题的起点:期望由极其罕见的大额奖金主导,而绝大多数参与者实际获得的奖金很小。
二、为什么不能单纯用期望收益定价?
如果入场费为 ,净收益为:
因此:
无论 、,还是一亿元,期望净收益都是无穷大。
这个计算没有任何问题。但它回答的是:
如果我只关心财富变化的算术期望,且不受资金、风险或支付能力限制,那么参与游戏是否有利?
它没有回答:
对于一个资金有限、需要持续生存、无法承受破产的投资者,这张门票值多少钱?
这是两个不同的优化问题。
三、非遍历性:真正需要关注的是财富轨迹
假设投资者财富为 ,每轮花费 ,获得奖金 。则:
这是一个加法型财富过程。如果不存在资金约束,并且允许无限次重复游戏,那么其样本平均收益事实上也会趋于无穷大。因此,不能仅凭“非遍历性”就断言这个游戏长期必然亏损。
但是现实中存在一个关键约束:
一旦资金不足以支付下一次入场费,玩家就不能继续参与。这引入了破产或资金耗尽的吸收边界。在这样的系统中,即便潜在收益具有无穷大的期望,玩家仍然可能在获得一次巨额奖金之前耗尽全部可投资资金。
因此,有限资金与不可逆的退出风险才是现实投资分析的重要组成部分。
四、Kelly 准则如何处理这个游戏?
标准二元 Kelly 公式为:
但是圣彼得堡游戏并不是一个简单的二元赌局,因此不能直接代入单个胜率和赔率。必须使用 Kelly 更一般的形式:
其中 是投资后的财富乘数。
1. 建立模型
设:
- :当前财富
- :一张完整门票的价格
- :投入门票的财富比例
- :随机奖金
假设门票可以任意按比例购买,购买比例为 。那么游戏结束后的财富为:
财富乘数:
于是 Kelly 优化目标为:
求解:
这里 表示把全部可投资财富投入游戏, 表示完全不参与。
2. 求导并寻找最优比例
二阶导数:
因此:
除退化情形外,目标函数严格凹,存在唯一最优投入比例。
3. 推导全仓投资的临界价格
令 :
整理:
因为:
所以:
由凹性得到:
3 元是 Kelly 全仓与部分投资的分界价格,而不是游戏的最高合理价格。
对于任何有限的 ,因为 ,当 时,。这意味着只要允许任意微小比例的投资,总能找到一个使期望对数增长为正的下注比例。
五、不同入场费下,Kelly 实际应该投入多少?
通过数值优化,可以得到以下结果。
不同门票价格下的 Kelly 最优投入比例
(假设无限奖金上限、资金可按任意比例投入,且只优化对数财富增长)入场费 Kelly 最优投入比例 1 元 100% 2 元 100% 3 元 100% 4 元 38.49% 5 元 17.88% 10 元 0.7214% 20 元 约 0.00135% 这张表反映了非常重要的事实:游戏价格越高,Kelly 最优投入比例下降得极其迅速。
例如,一张门票价格为 20 元。如果你拥有 100 万元的可投资财富:
最优投入金额约为:
也就是说,尽管理论上这个游戏的期望奖金无穷大,一个拥有 100 万元的 Kelly 投资者,也只愿意投入约 13.5 元。由于完整门票售价 20 元,如果无法购买部分门票,这个按比例投资模型的最优策略便无法直接执行。
注意: 不能因此直接断言这位投资者必定不买一整张门票,因为离散购票需要重新比较整数张门票所产生的期望对数效用。
六、如果只能购买一张门票,最高愿意付多少钱?
这更贴近圣彼得堡悖论最初的问题。
假设投资者当前财富为 ,只能购买一张完整门票,不能拆分购买。花费 元后:
采用对数效用函数 。购买游戏与不购买的无差异条件为:
等价于:
解出 ,就得到了给定财富下的最高愿付价格。数值结果如下:
初始财富 最高愿付价格 10 元 4.97 元 20 元 5.77 元 100 元 7.79 元 1,000 元 10.95 元 10,000 元 14.24 元 1,000,000 元 20.87 元 以上假设完整门票必须预先付款、没有借款、奖金无上限、投资者采用对数效用,不考虑手续费和其他风险。
注意: 这与前面的 Kelly 表格并不矛盾。前面的 Kelly 模型研究的是:投资比例可以连续调整时,投入多少财富能够最大化增长率。这里研究的是:只能购买一张完整门票时,最高愿意支付多少钱。这是两个不同的优化问题。
关键观察
一个拥有 1000 元财富的人,如果采用对数效用:
他不会愿意花 20 元购买一张门票。
但一个拥有 100 万元财富的人:
他可能愿意花 20 元参与游戏。
这说明最高合理价格不是游戏自身的固定属性,而是投资者财富与效用函数共同决定的。
七、为什么每一个单独赌注都不值得买,整个游戏却值得买?
回到你最初提出的例子。如果把第 次才出现反面的事件独立打包为一个赌注:
花 1 元,事件发生时获得 元,否则获得 0 元。这就是公平赌注:
因此每个赌注单独的 Kelly 最优下注比例都是 0。
但是完整的圣彼得堡游戏并不是从这些公平赌注里随机选择一个。它相当于同时持有覆盖所有互斥结果的一整组状态依赖支付合约。如果我们同时购买所有这些合约,每一种结果都可以产生对应收益。而各个合约的持有比例及总成本,与单独押注其中一个事件不同。
所以不存在以下推论:
单个资产的最优配置不等于投资组合的最优配置。更重要的是,完整圣彼得堡游戏的每一种结果都对应正奖金,而单独二元赌注存在本金全部损失的结果。这就是两者在 Kelly 框架下出现不同结论的原因。
八、投资者应该如何决策?
可以把决策过程归纳为以下步骤:
- 明确投资目标: 期望财富 / 对数增长 / 保本与流动性
- 确认现实约束: 奖金能否兑付、是否限额、能否购买部分门票
- 分支决策:
- 如果可以买部分门票: 解 Kelly 最优比例 ,并与机会成本比较。
- 如果只能买整张门票: 计算 ,并检查现金约束。
- 最终决定: 参与 / 降低投入 / 不参与
从实际投资的角度,还必须考虑两项理论模型没有充分体现的现实问题:
- 庄家是否真的具有无限兑付能力? 如果庄家有支付上限,那么奖金分布被截断,原本无穷大的数学期望也会变成有限值。这种情况下,高入场费可能连算术期望都无法覆盖。
- 是否存在其他投资机会? Kelly 的 只表示相对于持有不增长的现金有正的期望对数增长率,不代表这笔投资优于其他可选择的资产组合。即使某个游戏的 Kelly 最优投入比例是正数,也可能因为机会成本、流动性需求和其他资产风险,而不值得配置资金。
最终结论:究竟值多少钱?
应该区分三种意义上的“价值”。
估值方法 游戏的价值 适用情况 算术期望 无穷大 风险中性、无资金约束 Kelly 连续配置 任意有限价格下存在正的最优投入比例 可无限细分投资、无支付上限 对数效用单张购票 与财富相关的有限价格 有限财富、整张购买 这也带来一个容易被误解的结论:
圣彼得堡游戏的无限期望不是错误,Kelly 的正最优下注比例也不是错误,而现实投资者拒绝高价门票同样不是非理性。 它们来自不同的优化目标和可行性约束。
从非遍历性经济学的角度,真正重要的是识别财富动力学:投资者究竟是在优化一个加法型随机收益的算术平均,还是在优化复利财富的长期对数增长,抑或是在避免有限资金触及不可恢复的破产边界。
对于实际投资者,我会采用这样的原则:
先保生存,再优化增长;先明确可行的投资规模,再计算期望收益。
在此基础上,如果投资可以无限细分且满足理想化假设,用 Kelly 决定下注比例;如果只能购买完整门票,用个人财富对应的确定性等价价格决定是否参与。
因此,这个问题最重要的答案不是 3 元、10 元或 20 元,而是:
这才是从圣彼得堡悖论走向真实投资决策的完整路径。
Post #10 -
这个问题反过来看,把奖金看成对小概率高风险损失的补偿。就是你愿意花多少钱支付保费。人们不可能投入所有的资源去买保险。
Post #9 - Post #6
-
假如我根据这一原则学习心理学,面对该领域的不同流派,可以根据其 争议程度 可靠程度 可证伪性 确定先验的主观胜率,根据个人兴趣和偏好建立先验的赔率。
1. 高确定性
拥有极强的实证支持、高可重复性。
- 认知心理学(Cognitive Psychology):尤其是关于记忆(如间隔重复、提取练习)、注意力机制和认知负荷理论。这些原理不仅能解释人类如何学习,还能直接反哺你所有其他学科的学习效率,净赔率 极高。
- 行为主义学习理论(Behavioral Learning Theory):经典条件反射与操作性条件反射。虽然理论古老,但在习惯养成、行为塑造和环境设计方面,其确定性极高,经过百年验证。
- 认知行为疗法(CBT)核心原理:CBT 是目前心理学中实证支持最充分、效果最明确的干预框架之一。学习其中的“认知重评”等技术,对情绪管理和压力调节有极高的实用回报率。
- 大五人格理论(Big Five / OCEAN):人格心理学中信度、效度最高,且跨文化一致性最好的模型。它是科学评估人格特质的基准。
2. 中等确定性
这些领域有重要价值,但受“可重复性危机(Replication Crisis)”影响,或高度依赖具体情境,需调低胜率预期。
- 社会心理学(Social Psychology):如认知失调、从众效应等宏观概念非常有价值。但需注意,许多著名的具体实验(如某些启动效应)在近年来的大规模复现中失败。学习时应关注“元分析(Meta-analysis)”结论,而非单一“明星研究”。
- 发展心理学(Developmental Psychology):如依恋理论、皮亚杰认知发展阶段。宏观框架稳健,但微观机制在现代神经科学面前正在被不断修正。
3. 高争议
这些理论要么难以证伪,要么已被现代科学证伪。
- 经典精神分析(Classical Psychoanalysis):弗洛伊德的潜意识冲突、梦的解析、性心理发展阶段等。其核心问题在于“难以证伪”,且缺乏现代实证支持。它作为文学、艺术或思想史来了解具有人文价值,但作为科学真理或实用技能投资,胜率极低。
- 流行心理学与“神经神话”(Neuromyths):
- 学习风格理论(Learning Styles,如视觉/听觉/动觉型):这已被大量实证研究明确证伪。迎合所谓的“学习风格”并不能提高学习效果,属于典型的伪科学陷阱。
- MBTI 的严格科学分类:尽管在社交中极度流行,但其重测信度和结构效度在学术界备受争议(例如相隔几周重测,结果可能不同),远不如大五人格科学可靠。
- 部分进化心理学的“事后叙事”(Just-so stories):宏观的进化框架有价值,但具体到某些现代复杂行为的“进化适应”解释,往往缺乏直接证据,容易陷入不可证伪的过度解读。
凯利公式
假设每日可自由支配的学习总时间 小时,,设定凯利折扣系数 。
标的 A:认知心理学(如:间隔重复与认知负荷理论)
- 胜率 :科学共识极高,几乎无争议。
- 净赔率 :掌握后能大幅提升你未来所有学习的效率,收益巨大。
- 计算:
- 建议时间: 小时。
标的 B:MBTI 深度理论与分类研究
- 胜率 :科学效度低,更多是巴纳姆效应和社交标签。
- 净赔率 :除了提供社交谈资,对个人底层认知提升的收益有限。
- 计算:
- 建议时间: 小时。(凯利公式明确指出:对于负期望值的投资,最优策略是彻底避开)。
标的 C:精神分析学说史(目标设定为:提升人文与文学素养,而非科学真理)
- 注意:凯利公式的结果高度依赖于你对“成功”的定义。如果目标是获取科学真理, 极低;但如果目标是理解西方文学、电影中的隐喻, 会提升。
- 胜率 :获得人文启发、理解文化语境。
- 净赔率 :提升人文素养的边际收益。
- 计算:
- 建议时间: 小时(约 20 分钟)。
三、投资组合规划建议
- 核心仓位(70%-80% 时间):锁定认知心理学、行为主义基础、CBT 原理。
- 卫星仓位(20%-30% 时间):配置发展心理学、社会心理学(以元分析和教科书结论为准),以及作为人文补充的心理学史。
- 规避清单:不要将宝贵的学习时间投入到验证“学习风格匹配”、“MBTI 深度解析”或“未经证实的潜意识速成法”上。在凯利规划器中,它们的 计算结果应为 0。
- 动态再平衡:心理学是一门经验科学。当你在阅读中发现某个理论(如社会心理学的某个效应)和日常经验不符合时,应立即下调该标的的 值,并重新计算分配时间。
Post #3 -
例如沟通能力,巴菲特: “投资自我。要想让自己的价值增加最简单的方法之一,就是去提升自己的口头和书面沟通交流技能。如果你无法与他人交流,就好比在黑暗深处对着自己喜欢的人抛媚眼一样,完全不会有任何结果。即便你智力极高,但你也必须要能够多方式表达出来,才会有意义。”
假设我目前沟通能力极差,个人对该技能带来回报的胜率信念是 80%, 赔率选择 2,根据公式则本周可以投入 56% 的学习时间磨练这个技能。
Post #2 ❤️ 1 like -
苏珊·巴菲特最后的访谈
2004 年 5 月,苏珊·巴菲特接受查理·罗斯专访。这是她生前唯一一次电视专访。2004 年 7 月 29 日,苏珊因中风去世,享年 72 岁。以下根据访谈字幕整理,保留查理·罗斯与苏珊·巴菲特的对话及主要叙述内容。
查理·罗斯:这是一次关于沃伦的采访,也是一场关于苏珊的生命记录
查理·罗斯:苏珊·巴菲特是这个节目的朋友,也是我的私人朋友。2004 年 7 月 29 日,她在怀俄明州科迪附近的一座牧场度假期间,因中风去世,享年 72 岁。那座牧场属于沃伦的朋友赫伯特·艾伦。
我最初是通过与沃伦·巴菲特的友谊认识苏珊的。大家都知道,沃伦是世界上最伟大的投资者之一,因此也是世界上最富有的人之一。但对于那些真正了解他的人而言,他还有另一面:他是一个极其有趣、富有幽默感的人,拥有一种非常特别的魅力。
苏珊同样拥有这样的精神。
今年 5 月,也就是她去世前不到三个月,她同意接受我的电视采访。这也是她一生中唯一一次电视专访。
当时,我正在制作一个关于沃伦·巴菲特的长篇专题节目,因此我邀请苏珊和我谈谈她的丈夫。最初,这场采访本来应该主要围绕沃伦展开,但最终,它同样成为了一场关于苏珊自己的谈话。
我希望你们能够认真看看这次采访,因为看完以后,你就会明白,为什么沃伦曾经亲口告诉我:“没有苏珊,我不可能取得今天这样的成就。”
苏珊与沃伦长期居住在不同的城市,但他们之间始终存在一种难以割舍的联系。他们经常通电话,也会在一起度过许多特别的时光。每当他们重聚,彼此之间都会产生一种特殊的默契与亲密感。在苏珊与癌症抗争的过程中,沃伦也给予了她持续的支持与陪伴。
苏珊不仅是沃伦的妻子,也是伯克希尔·哈撒韦的董事和第二大股东,更是他们三个孩子——霍华德、彼得和苏西——深爱的母亲。
我非常荣幸,她愿意和我分享自己的人生。我希望这次谈话能够让大家看到,她究竟是一位多么非凡的女性。
她的离世对沃伦以及他们的孩子来说,是巨大的损失。今天重新播放这次采访,是为了纪念她的一生,也为了让她的精神能够继续留在人们心中。
从奥马哈的乡村教堂,到第一次遇见沃伦·巴菲特
我的父亲是一名心理学教授,每个星期天还会去乡间教堂布道
查理·罗斯:苏珊,你是在内布拉斯加州奥马哈长大的,对吗?那时候你还是苏珊·汤普森。和我谈谈你的家庭,以及你小时候的生活吧。
苏珊·巴菲特:是的,我在奥马哈长大,结婚以前的名字是苏珊·汤普森。我父亲是一位大学心理学教授,同时也是心理学系主任。不过,他还做着另一件非常特别的事情,就是每个星期天都会去乡间的一座小教堂布道。
那是一座非常美丽的白色小教堂,坐落在乡村的山谷里。我们要经过长满百合花的山坡,才能来到教堂。那里有许多山谷百合花,整个地方都非常漂亮。教堂周围的居民大多是农民,他们过着非常朴素的生活。我非常喜欢那个地方,也特别喜欢那些人。
我小时候就经常接触这些普通家庭,接触那些在乡村生活和工作的人。我父亲在大学里从事学术工作,但他同样愿意把时间投入这些乡村社区,这对我有很深的影响。
查理·罗斯:汤普森家族和巴菲特家族当时就已经认识了,是吗?
苏珊·巴菲特:哦,是的。两家的父母彼此认识,但是孩子们并没有真正熟悉起来。沃伦和他的姐妹们从他 13 岁左右开始,就住到了华盛顿,因为他的父亲当时是国会议员。所以,虽然我们的家庭之间存在联系,但我和沃伦并不是从小一起长大的朋友。
第一次见到沃伦,我只觉得这个男孩很古怪
查理·罗斯:那么,你第一次见到沃伦是在什么时候?你对他的第一印象是什么?
苏珊·巴菲特:我第一次见到他,是因为我准备去西北大学上学,而且打算和他的妹妹成为室友。
有一天,我走进巴菲特家,沃伦正坐在客厅的一把椅子上。我刚进去,他就说了一句带着讽刺意味的玩笑话。
我当时心里只有一个念头:“这个人是谁啊?”
我并没有觉得那是一次多么浪漫的见面,也没有立刻意识到,这个坐在客厅里说奇怪笑话的男孩,以后会成为我的丈夫。
那就是我们第一次相识的情景。
查理·罗斯:后来,沃伦开始追求你,但你当时还在和其他男孩约会,对吗?他会到你家里来,和你的父亲一起坐着聊天,而你却出门去和别的男孩约会。
苏珊·巴菲特:是的,事情就是这样。真正有趣的是,我父亲非常喜欢沃伦。他们两个人相处得特别好。
我父亲的阁楼里放着一把曼陀林琴。有时候沃伦来到家里,就会对他说:“博士,把你的曼陀林拿出来吧,我用尤克里里和你一起演奏。”
于是他们就一起弹琴。
我父亲越来越喜欢沃伦,常常对我说,你应该认真了解这个年轻人,他比你想象得更加聪明。
但我父亲欣赏沃伦,并不只是因为他聪明。他还觉得这个男孩心地特别善良。他会提醒我,沃伦有时候说话很幽默,甚至带着一点讽刺,但那些玩笑并不代表他没有真诚的一面。
我父亲似乎很早就看到了沃伦的好品质,而且一直非常喜欢他。
查理·罗斯:不过,沃伦不是一个很有决心的人吗?当他真正想得到某样东西时,总会努力去实现。最后,你还是不再和其他男孩约会,开始和他交往了。
苏珊·巴菲特:是的,最后确实是这样。
他真的非常有趣,特别能够逗我笑。他有一种独特的幽默感,而我们在一起的时候,总会感到很开心。
那时候,他还经常带我去跳舞。
查理·罗斯:沃伦·巴菲特居然会跳舞?
苏珊·巴菲特:当然会!他那时候会跳舞,而且我们经常一起出去跳舞,玩得非常开心。
至于他现在还会不会跳舞,我就不太确定了。
但有一件事情我可以非常确定地告诉你:我们结婚以后,这件事情就再也没有发生过。
我想,许多妻子可能都有过类似的经历。结婚以前,男人愿意陪你做很多事情,可是结婚以后,他们觉得婚姻已经稳定下来了,自己可以把注意力放到工作上。
于是他们就会说:“我太累了,今天不用再去跳舞了吧。”
这其实是很多婚姻中都会出现的一种变化。
“我给了沃伦无条件的爱,这是我能给予他最好的东西”
沃伦告诉我:你是一池水,而我是一朵花
查理·罗斯:沃伦曾经亲口告诉我,如果没有你,他不可能取得今天这样的成功。他觉得你给了他某种非常重要的东西。你认为那是什么?
苏珊·巴菲特:查理,听到他说这样的话,我真的非常高兴。
因为无论你这一生做什么,无论你把自己的时间、精力和爱投入到谁身上,你都不希望到了最后,发现自己把这一切都浪费在了没有价值的事情上。
沃伦是一个非常出色的人。
我一直觉得,我能够给予他的最好的东西,就是无条件的爱。
而我确实做到了。
他曾经用一个非常美丽的比喻来形容我们之间的关系。他对我说:“你就像一小池水,而我是一朵花。”
你想想,一个人听到自己深爱的人说这样的话,怎么可能不感到幸福呢?
他让我知道,自己对他是重要的,是他生命中不可缺少的一部分。
他也让我感觉到,我的爱真正帮助了他。
查理·罗斯:所以,他让你感到自己被需要,也让你始终知道,他非常爱你。
苏珊·巴菲特:哦,是的。我甚至不知道世界上还有什么人,能够比我得到更多的爱。
当然,我觉得我自己可能很适合去做社会工作者,因为我有一种非常强烈的需求,就是希望自己能够帮助别人。
我需要被别人需要。
而且,我希望自己给予的东西,恰好是对方真正需要的。
这种感受对我非常重要。
沃伦和我之间始终存在非常深厚的爱与尊重。无论后来我们的生活发生了什么变化,这一点从来没有改变过。
我原本以为自己会嫁给医生或者牧师,没想到嫁给了一个喜欢赚钱的人
查理·罗斯:在你们年轻的时候,你是否就已经知道,沃伦将来会成为一个非常成功的人?
苏珊·巴菲特:他从很年轻的时候,就会到处告诉别人:“我要成为世界上最富有的人。”
你知道,当一个年轻人非常认真地对你说这种话时,你能怎么办?
我当时只是想:“哦,好吧。”
他是真的这样想,而且会反复说。
不过,我并不觉得一个人拥有这样的目标有什么问题。
如果一个孩子非常热爱音乐,他可能会说:“我要成为莫扎特。”
一个人为什么不能拥有这样远大的理想呢?
我不知道为什么有人会那么早就清楚自己未来想要成为什么样的人,但沃伦确实如此。
然而,对于我来说,金钱从来不是最重要的事情。
我年轻时一直以为,自己将来会嫁给一位牧师,或者一位医生。
我希望嫁给一个能够为人类做出有价值贡献的人。
结果,我却嫁给了一个把赚钱当作自己事业的人。
这和我原本想象的人生完全不同。
但我知道沃伦究竟是什么样的人。
在我心里,他是一个非常好的人。实际上,我很难想象还有谁能够比他更好。
所以,他赚多少钱,对我来说并不是决定性的事情。
为什么沃伦总说:“你一定要去找苏珊谈谈”
查理·罗斯:这也正是我觉得有意思的地方。每当我和沃伦谈起他的人生,他都会告诉我:“查理,你一定要和苏珊谈谈。没有她,我不可能做到这一切。”
他为什么会这样说?
苏珊·巴菲特:这确实很有意思,而且让我感到非常受宠若惊。
我想,我大概能够理解他的意思。
我第一次认识沃伦的时候,他就已经是一个天才了。
但有时候,天才会伴随着某种孤独感和疏离感。
他们的思维方式和别人不同,关注的事情也和别人不同。
沃伦当时就是这样。
他非常聪明,也非常有趣,但他并不是一个特别容易让别人走进内心的人。
他的幽默有时候甚至带着一点古怪。
我认为,这在某种程度上是因为他害怕。
他并不总是愿意让别人真正靠近自己。
即使到了今天,我仍然能够感受到他身上的这种特点。
当然,我可能会说,世界上没有谁比我更加了解沃伦。你也许会笑,因为很多妻子都会这样说。
但我确实觉得,自己理解他身上许多别人未必能够理解的地方。
巴菲特最隐秘的性格:天才、孤独,以及不愿轻易信任别人
沃伦不喜欢讨论琐事,因为他的脑子里始终在思考更大的问题
查理·罗斯:你刚才提到,沃伦并不愿意轻易让别人走进他的内心。你觉得这是为什么?
苏珊·巴菲特:这是一个很好的问题。
我觉得,他内心里有某种害怕信任别人的倾向。
他的思维方式非常特别,而且极其缜密。
我父亲是一位心理学家,所以在我刚开始和沃伦交往的时候,父亲就提醒我,必须真正理解这个年轻人的思考方式。
他说:“你要知道,他和普通人不一样。你不能期望他像其他人一样,随时和你讨论日常生活里的各种事情。”
沃伦并不喜欢花很多时间谈论别人,也不喜欢讨论各种琐碎的小事。
有些话题他根本没有兴趣。
不是因为那些事情完全不重要,而是因为他的脑子里始终在思考其他问题。
他在思考一些非常大的事情。
只有当他准备好谈论那些事情的时候,你才真正能够和他展开交流。
我们家里的孩子也很清楚这一点。
有一次,我们的女儿苏西对我说:“妈妈,每次我和爸爸说话,都必须赶快把想说的事情说完,不然他很快就会离开了。”
她说的并不是沃伦一定会真的从房间里走出去,而是他的注意力只能在那个话题上停留一段时间。
很快,他的思维就会重新转向自己正在研究的问题。
他又回到了那个属于他自己的思考世界。
这就是沃伦的特点。
他拥有非常强大的注意力,但这种注意力通常集中在他真正感兴趣的事情上。
成为世界上最富有的人之一,却几乎没有改变他的生活方式
查理·罗斯:让我问你另一个问题。沃伦后来取得了如此巨大的成就,拥有那么多财富和名声,出现了那么多关于他的书籍和报道。你觉得,这一切究竟怎样改变了他?
苏珊·巴菲特:我认为,在取得这样巨大成功的人里面,沃伦可能是改变最少的那一个。
真的,我几乎看不到财富和名声改变了他的性格。
他身上没有那种因为自己很成功,就开始觉得自己高人一等的傲慢。
一点也没有。
他不会因为别人知道他是谁,就突然改变自己的行为方式,也不会为了展示财富去购买各种昂贵的东西。
有时候,我甚至觉得,如果我能让他稍微注意一下自己的头发或者仪表,就已经很不错了。
但这才是真正的沃伦。
对他来说,钱本身并不是最终目的。
你只需要看看他的生活方式,就能明白这一点。
他不会因为有钱,就去购买大量昂贵的艺术品,也不会想着建造一座巨大的豪宅,或者用各种奢侈品证明自己取得了成功。
那些事情并不能让他特别兴奋。
金钱对沃伦来说,只是一张成绩单。
它告诉他,自己在这场游戏中究竟做得怎么样。
真正让他感兴趣的,是思考和竞争的过程。
他喜欢投资,因为每个人都能阅读同样的资料,但他想成为赢家
苏珊·巴菲特:沃伦曾经向我解释过,他为什么如此喜欢自己从事的事情。
他说,任何人都可以阅读企业资料,任何人都可以研究那些公开披露的信息。
大家能够获得的许多材料其实是一样的。
从这个意义上讲,大家都站在同一条起跑线上。
但他可以坐在自己的办公室里,阅读那些别人同样能够阅读的内容,然后依靠自己的分析能力作出判断。
他非常喜欢这种感觉。
因为他是一个竞争意识非常强的人。
他想赢。
他不是为了购买更多的东西才想赢,而是因为他真的喜欢这种智力竞争。
我想,这也是为什么他能够长期保持如此简单的生活方式。
他不需要通过消费证明自己的成功,因为财富对他来说只是成绩单。
真正让他满足的,是自己通过思考、研究和判断取得了怎样的结果。
他的大脑一直运转,却能在需要时立刻睡着
查理·罗斯:他平时工作究竟有多努力?
苏珊·巴菲特:他的大脑几乎一直在工作。
即使你看到他并没有做什么,他可能仍然正在思考某个问题。
但他身上有一个非常特别的能力,就是能够在需要的时候让自己的大脑停下来。
他可以躺下来小睡,而且很快就能睡着。
晚上也是如此,他通常能够睡得很好。
我觉得这一点非常了不起。
因为很多精力旺盛、思维特别活跃的人,往往很难真正让自己放松。
他们会一直想着工作,想着那些尚未解决的问题。
但沃伦似乎拥有一种能力,可以在需要休息的时候,把这一切暂时关掉。
我认为,这也是他能够长期保持高强度思考的原因之一。
苏珊的另一面:民权运动、女性平等,以及她对沃伦的影响
在抚养孩子的时候,我把大量时间投入了民权运动
查理·罗斯:在沃伦把大量精力投入投资事业的那些年里,你不仅要抚养三个孩子,也在积极参与社会活动。你当时主要在做些什么?
苏珊·巴菲特:孩子们成长的那段时间,我非常深入地参与了民权运动。
我真的投入了很多时间和精力,而且我一直为此感到自豪。
有意思的是,我们双方的父母都属于共和党人,但我们并没有完全继承他们的政治立场。
我非常关心种族平等,也关心那些受到不公平待遇的人。
当时,我会去听各种民权运动人士的演讲。
沃伦有时候也会陪我一起去。
我们听过杰西·杰克逊的演讲,也关注过《像我这样的黑人》(Black Like Me)的作者以及其他参与民权运动的人物。
我还记得一些我们特别喜欢、非常敬佩的演讲者。
我觉得,随着时间推移,这些经历也慢慢影响了沃伦。
有些事情并不是通过一次长谈,就能让一个人的想法发生改变。
它可能是在多年相处中,一点一点发生的。
沃伦曾对我说:有一天,女性会意识到自己在世界中的处境
苏珊·巴菲特:有一次,我和沃伦讨论种族问题。
那大概已经是 14 年前的事情了。
我们谈着谈着,他突然看着我,说了一句让我印象非常深刻的话。
他说,大意是:“等到有一天,女性真正意识到,她们在这个世界上所处的地位,实际上和奴隶有某些相似之处时,会发生什么?”
我当时非常震惊。
因为你想想,有多少男人会这样看待女性的处境?
甚至很多女性自己,都未必会从这样的角度思考问题。
我觉得这句话非常深刻。
它也让我明白,沃伦对于男女之间的不平等,其实有着相当敏锐的认识。
他非常支持女性。
而且,他与女性之间往往能够建立特别好的关系。
凯瑟琳·格雷厄姆和卡罗尔·卢米斯,都是沃伦的重要朋友
查理·罗斯:沃伦与女性确实有很好的关系。凯瑟琳·格雷厄姆就是一个例子。他投资了《华盛顿邮报》,而凯瑟琳非常信任他。
苏珊·巴菲特:哦,是的,凯非常棒。
她是一位很出色的女性。
沃伦和她之间建立了深厚的友谊。她也把沃伦介绍给了华盛顿的许多人,让他结识了很多不同领域的朋友。
还有卡罗尔·卢米斯。
卡罗尔是《财富》杂志非常优秀的记者和编辑,沃伦很喜欢和她交流。他们经常分享想法,讨论商业和投资方面的问题。
沃伦有很多女性朋友。
他很欣赏女性,也愿意向她们学习。
我觉得这非常好。
查理·罗斯:而你自己也很喜欢这些女性,对吗?
苏珊·巴菲特:当然。
我父亲从小就对我说,女性在很多方面其实是更优秀的性别。
他甚至会说,如果整个世界由女性来管理,或许会成为一个更好的地方。
所以,我是在一个非常尊重女性的家庭里长大的。
我父亲始终认为,女性在世界上经常受到低估,她们本来应该拥有更多机会、更平等的待遇。
他支持女性自主作出选择,也支持那些能够帮助女性获得平等地位的努力。
我想,我后来对民权、女性平等和社会公正的关注,都与这样的家庭背景有很大关系。
为什么苏珊离开奥马哈:我们像两条平行线,却始终紧密相连
我只是想拥有一个真正属于自己的生活空间
查理·罗斯:苏珊,后来你离开了奥马哈,搬到了旧金山。很多人对此感到好奇。既然你和沃伦拥有这样深厚的感情,为什么你还是决定离开?
苏珊·巴菲特:我告诉你,查理,我其实是一个非常重视私人生活的人。
所以,今天我会坐在这里接受你的采访,本身就是一件很特别的事情。
我本来并不喜欢谈论自己的私人生活。
沃伦知道这一点。
当他让我来接受你的采访时,我告诉他,我不喜欢做这种事情,也不需要不断向外界解释自己的人生。
但他说:“查理会对你很好的。”
所以,我今天就坐在这里了。
至于为什么离开奥马哈,这个问题确实比较复杂。
我想,其中一个重要原因,是我开始意识到自己需要一些真正属于自己的空间。
我的生活经历里,有一件事情经常发生,就是我会陪伴别人走过生命中非常艰难的时期,甚至陪伴他们走向生命的终点。
其中有我的亲人,也有和我年龄相近的朋友。
我不知道为什么自己总会遇到这样的事情,也许这就是我生命中的某种安排。
但我发现,当别人正在经历死亡或者重大转变的时候,我反而能够非常自然地陪伴他们。
我不会觉得这种事情特别难以面对。
我甚至能够在那些时刻保持平静,让对方感到有人真正理解自己。
所以,我花了很多时间陪伴那些需要帮助的人。
我的妹妹,还有其他许多亲人和朋友,都让我经历过类似的事情。
但到后来,我开始问自己:我是不是也应该拥有一个自己的房间,拥有一段真正属于自己的生活?
我觉得,那会是一件很好的事情。
我需要深刻的关系,而不是不断参加社交聚会
苏珊·巴菲特:我不是一个喜欢肤浅社交的人。
对我来说,人与人之间真正重要的,是持久而深刻的关系。
如果我和某个人成为朋友,我希望这种友谊能够拥有真正的内容,而不是只停留在各种聚会和表面客套上。
所以,我并不需要参加很多社交活动。
事实上,我在奥马哈有三个非常好的朋友,他们甚至不会邀请我参加聚会。
为什么?
因为他们知道,我根本不想去。
但我们会约在某个安静的地方,一起喝茶,认真聊天。
那对我来说就已经很完美了。
我不需要每天见很多人,也不需要因为自己是沃伦·巴菲特的妻子,就不断出现在各种社交场合。
我只是想过自己真正喜欢的生活。
我曾经考虑过纽约,但最后还是选择了旧金山。
因为那里有许多我非常珍爱的朋友,而且城市本身非常美丽。
我可以生活在城市里,同时又能够很容易接近自然。
沃伦几乎看不到周围的美,但他知道旧金山适合我
苏珊·巴菲特:第一次沃伦来旧金山看我的时候,我们一起出去散步。
沃伦并不是一个特别注意周围视觉环境的人。
他的内心世界太丰富了,以至于外部世界的很多东西,根本不会吸引他的注意。
他可能完全不会注意到一件东西究竟漂亮还是难看。
不过,这也有好处。
比如说,我可以买一块非常难看的地毯,把它放在家里。
沃伦每天从上面走过去,可能连续三年都不会发现这块地毯有什么问题。
所以,你看,任何性格特点都有它的好处。
但那一次,当我们在旧金山散步的时候,他突然开始注意周围的环境。
他看着这座城市,然后对我说:“这里真的很适合你。”
我知道他为什么会这样说。
因为我非常喜欢色彩、光线、形状和自然景观。
这些东西对我来说非常重要,能够让我感受到生活的美。
而沃伦看到了这一点。
他意识到,这座城市拥有许多能够让我快乐的东西。
我觉得他最终理解了,为什么我希望生活在那里。
身体上的接近,并不代表两个人真正待在一起
查理·罗斯:所以,他最后接受了你的决定?
苏珊·巴菲特:是的,但他需要一些时间才能真正理解。
对我来说,一个非常重要的认识是:两个人在身体上待得很近,并不一定意味着他们真正拥有彼此的陪伴。
你可以整天坐在沃伦身边,但他可能正在阅读。
或者,他的脑子里正在思考另外一个问题。
在这种情况下,即使你们坐在同一个房间里,也未必正在真正交流。
我后来逐渐学会了独立生活。
但这并不意味着我不再爱他。
我告诉沃伦:“我不会离开你。只要你需要我,我就会来到你身边。”
我愿意在他需要的时候陪伴他。
我只是希望,我们不必因为彼此相爱,就必须每时每刻生活在同一个屋檐下。
我想,我们之间的关系可以用这样一句话形容:
我们就像两条平行线,彼此独立,却始终紧密相连。
这种联系并不会因为生活在不同城市而自动消失。
真正重要的是,当我们需要彼此的时候,是否仍然愿意给予对方爱、理解和支持。
而我认为,我们一直做到了这一点。
阿斯特丽德走进巴菲特的生活:一段非同寻常的家庭关系
我在一家法式咖啡馆唱歌时,认识了阿斯特丽德
查理·罗斯:那么,阿斯特丽德是怎样进入你们生活的?你是不是在某种程度上安排了她去照顾沃伦?
苏珊·巴菲特:是的,可以这样说。
我先告诉你,阿斯特丽德究竟是什么样的人。
当年,我还住在奥马哈的时候,有一段时间会在一家法式咖啡馆唱歌。
阿斯特丽德就在那家咖啡馆工作。
她是一个特别乐于助人的人。
每次我来到那里,她都非常友善,经常帮我准备茶,或者做一些让我感到舒服的小事。
后来,我们开始坐下来聊天,慢慢成为了非常好的朋友。
我觉得,阿斯特丽德是那种只有在为别人做事情的时候,才会真正感到快乐的人。
她喜欢照顾别人。
这并不是为了得到什么回报,而是因为她天生就拥有一颗非常善良的心。
我非常喜欢她,也非常信任她。
沃伦能管理数十亿美元,却可能连家里的开关都找不到
苏珊·巴菲特:当我搬到旧金山以后,有些事情对于普通人来说可能并不困难,但对沃伦而言,真的很不容易。
他有时候甚至不知道家里的某些东西放在哪里。
他可能会给我打电话,问:“苏珊,某某东西在哪里?我怎么找不到?”
你知道,他的脑子几乎全部用于研究自己真正关心的事情。
至于家里那些非常普通、非常日常的事务,他经常完全不在意。
我想讲一个关于我们家的故事,你听完以后,就会明白我说的是什么意思。
那是很多年前的事情,当时孩子们还很小。
有一天,我得了流感,身体非常不舒服,只能躺在床上。
我觉得自己可能会呕吐,而且恐怕来不及走到洗手间。
于是,我对沃伦说:“亲爱的,你能不能到厨房去,帮我拿一个锅或者其他能够盛东西的容器过来?我现在真的太难受了。”
他说:“好的。”
然后,他就去了厨房。
我躺在床上,听见厨房里不断传来砰砰啪啪的声音。
那动静听起来,简直像是有人正在准备一顿五道菜的大餐。
他在厨房里折腾了很长一段时间,终于上楼回来了。
他把一个东西放在我床边。
我低头一看,发现他拿来的是一个滤锅。
我看着那个滤锅,对他说:“亲爱的,这个东西上面有洞啊。你看,这里到处都是洞。”
他看了看,似乎终于意识到了问题。
于是,他又回到了厨房。
我继续听见各种锅碗碰撞的声音。
过了一会儿,他再次走上楼,把那个滤锅放在了一个烤盘上。
他似乎觉得,这样问题就解决了。
你看,这就是沃伦。
这是一个能够处理极其复杂商业问题的人,却可能在妻子生病时,不知道应该拿什么容器给她。
所以,我知道,他真的需要有人在日常生活中帮助他。
我请阿斯特丽德去照顾沃伦,而她确实照顾得非常好
苏珊·巴菲特:后来,我给阿斯特丽德打电话。
我告诉她,沃伦需要帮助。
我希望她能够去看看他,给他煮点汤,帮他处理一些日常生活里的事情。
因为我非常清楚,沃伦在某些方面真的和普通人不一样。
有些事情,别人很自然就能完成,但他可能完全不知道应该怎么处理。
阿斯特丽德答应了。
她开始去照顾沃伦。
而且,她做得非常好。
我对此一直非常感激。
查理·罗斯:她实际上是在替你照顾你的丈夫。
苏珊·巴菲特:是的,确实如此。
她把他照顾得非常周到。
沃伦很感激她,我也很感激她。
因为她真的是一个好人。
后来,他们会一起出去吃饭,一起做一些普通的事情。
她能够给沃伦提供日常生活里的陪伴。
而我仍然会和沃伦见面,我们也会一起旅行、一起参加活动。
有时候,我们会和比尔·盖茨等朋友一起出行,也会去纽约,或者到海边的房子里度过一些时光。
所以,我们之间并不是突然切断了联系。
我们的关系只是形成了一种与一般婚姻不同的生活方式。
阿斯特丽德住在奥马哈,陪伴沃伦的日常生活。
而我拥有自己的生活,也仍然与沃伦保持非常亲密的关系。
我知道,对于外界来说,这样的安排可能很难理解。
但对我们而言,这确实是一种能够维持彼此关爱、让每个人都得到照顾的方式。
“沃伦拥有他想要的一切,而我很高兴自己帮助他实现了这一点”
他每天跳着舞去工作,因为他能够完全按照自己的意愿生活
查理·罗斯:如果回顾你们共同走过的人生,你觉得有什么事情是你想改变的吗?
苏珊·巴菲特:如果你认真看看沃伦的一生,就会发现,他几乎一直在做自己真正想做的事情。
他经常说,自己每天都是跳着舞去工作的。
他可以按照自己的想法经营事业,可以自由决定自己应该做什么,以及怎样做。
他拥有一种很多人梦寐以求的自由。
他可以充分发挥自己最擅长的能力。
而且,他选择了一种能够清楚衡量自己成绩的方式。
随着时间推移,这份成绩单上的数字越来越大,他对世界的影响力也越来越大。
现在,人们把他视为世界上最伟大的投资者之一。
而这不正是他年轻时就想做的事情吗?
他从一开始就知道自己想成为怎样的人,然后几十年如一日地投入其中。
他拥有自己热爱的事业。
与此同时,他也拥有一个深爱他的妻子。
当他需要帮助的时候,有人照顾他;当他需要鼓励的时候,有人给他信心。
我很高兴,自己能够成为给予他这些东西的人。
我最大的满足之一,是知道自己的爱没有白费
苏珊·巴菲特:我想,沃伦可能说得没错。
也许如果没有我,他的人生真的会有所不同。
当然,我们永远无法知道,如果他娶了另外一个人,或者走上另外一条生活道路,事情最终会变成什么样。
但我知道,我曾经给予他非常重要的支持。
而这一点让我非常开心。
因为在我看来,很少有人比沃伦更值得获得这样的爱和支持。
我非常了解他的品质。
我知道他究竟是一个怎样的人。
所以,如果我的人生能够帮助这样一个人充分发挥自己的能力,我会感到非常欣慰。
这对我来说,是一种真正有意义的人生。
当苏珊患癌时,沃伦连续 26 个周末去看她
在我最需要帮助的时候,家人给了我难以置信的爱
查理·罗斯:后来,你自己也经历了严重的疾病。那段时间,沃伦是怎样陪伴你的?
苏珊·巴菲特:天哪,那真是一段让我非常感动的经历。
当我生病的时候,沃伦连续 26 个周末都来看我。
每个周末,他都会过来。
我们的女儿苏西也一直非常细心地照顾我。
她为我做了非常多的事情,帮助我处理治疗期间的各种问题。
我们的两个儿子同样非常出色。
他们都给了我很多爱和支持。
我真的觉得,自己获得的照顾已经好得有点不可思议。
有时候,甚至好得让我觉得有一点害怕。
因为当一个人获得如此多的爱时,她会突然意识到,自己究竟有多么幸运。
癌症改变了我的说话方式,但没有改变我对人生的感受
苏珊·巴菲特:我想向今天观看节目的观众解释一件事情。
你们可能已经注意到,我现在说话的方式和正常人稍微有些不同。
这是因为我生病以后,口腔里有一部分组织必须通过手术切除。
所以,现在我说话的声音和发音方式,都和以前不太一样。
但这并没有改变我对自己人生的看法。
我仍然认为,自己拥有非常美好的一生。
当疾病发生在我身上的时候,我曾经对上帝说,我已经是一个年纪很大的人了。
我很庆幸,这件事情发生在我身上,而不是发生在我的孩子或者孙辈身上。
因为如果是他们遭遇这样的事情,我会感到非常难过。
我知道,这个世界上有很多人会在更年轻的时候遭遇疾病。
甚至有些孩子,还没有真正开始自己的人生,就必须面对极其严重的困难。
相比之下,我已经拥有了漫长而充实的生活。
所以,我觉得自己没有什么特别值得抱怨的。
查理·罗斯:但你现在看起来非常好。
苏珊·巴菲特:谢谢你。
我现在感觉很好。
而且,我始终觉得自己是一个非常幸运的人。
“我对人的内心世界,比对金钱更感兴趣”
即使拥有数十亿美元,我最关心的仍然是精神生活
查理·罗斯:苏珊,你个人拥有的财富就已经是一个极其巨大的数字。你掌握着数十亿美元的资产。对你来说,拥有这么多钱究竟意味着什么?
苏珊·巴菲特:我告诉你,查理,我其实对人的内心世界更加感兴趣。
对我来说,最重要的事情不是自己拥有多少财富。
我真正关心的是精神生活,是我如何理解自己活在这个世界上的意义,以及如何在现实生活中践行自己相信的价值观。
我非常重视这些事情。
我也很喜欢自己通过基金会和其他慈善活动所做的工作。
这些事情给了我极大的满足感。
财富当然能够让人拥有很多选择,但在我看来,它真正值得珍惜的地方,是它能够帮助我们去做一些原本做不到的事情。
我最敬佩的人,不是在公园大道开诊所的人,而是去越南服务他人的医生
苏珊·巴菲特:因为慈善工作,我有机会到世界各地旅行。
在这些旅途中,我遇到了许多真正令人敬佩的人。
有些人是医生。
他们完全可以在纽约公园大道开设昂贵的诊所,为富有的患者提供服务,赚取很多钱。
但他们没有选择那样的生活。
他们选择去越南,或者世界上其他更需要帮助的地方。
他们把自己的时间、知识和能力,投入到帮助其他人这件事情上。
有些人是志愿者,他们本来可以拥有更舒适、更轻松的生活,却主动选择为他人服务。
我对这些人怀有极高的敬意。
实际上,对我而言,这几乎是我能够给予一个人的最高评价。
我非常敬佩那些真正愿意把自己的一部分生命奉献给别人的人。
而且,我非常喜欢与他们相处。
每当遇到这样的人,我都会觉得自己受到了鼓舞。
这也是我为什么如此热爱基金会工作的原因。
当有人批评沃伦不是企业家时,我真的非常生气
《奥马哈世界先驱报》的一篇文章,让我觉得非常不公平
查理·罗斯:你刚才谈到了沃伦的成功、财富以及他为社会所做的贡献。那么,我想问你,外界对沃伦的哪些批评,最容易让你感到生气?
苏珊·巴菲特:其实,沃伦是一个相对幸运的人,因为他并不经常遭到非常激烈的批评。
大多数人对他都相当尊重。
不过,我确实记得《奥马哈世界先驱报》曾经发表过一篇文章。
我觉得那篇文章非常无礼,而且根本没有抓住问题的重点。
我当时真的很生气。
文章讨论了沃伦和一些伟大企业家的区别。
作者认为,像比尔·盖茨这样创立一家公司的企业家,应该在伟大商业人物的殿堂里拥有更高的位置,因为他们真正创建了企业,而沃伦主要是一位投资者。
文章最后当然也承认,沃伦可能是有史以来最伟大的投资者。
这句话听起来似乎很客气。
但在我看来,整篇文章的比较方式就有问题。
它把两个根本不同的领域放在一起,然后试图判断谁更伟大。
这就像拿苹果和橘子作比较。
你不能因为一个人选择成为律师,而不是医生,就认为他的贡献更小
苏珊·巴菲特:我的意思是,难道一个人选择成为律师,而不是医生,就意味着他没有取得同样有价值的成就吗?
这完全是两种不同的职业。
你可以成为一名伟大的医生,也可以成为一名伟大的律师。
为什么一定要用其中一种职业的标准,去否定另一种职业的成就?
沃伦选择了投资,而比尔·盖茨选择了创业。
这两种事业当然不同,但它们并不是同一场比赛。
我觉得那篇文章的判断非常粗鲁,也非常缺乏洞察力。
如果有人想批评沃伦,我当然不认为他不应该受到批评。
任何人都可能犯错。
但批评至少应该具有合理性。
你不能仅仅因为他没有选择另一条职业道路,就认为他的成就不够伟大。
查理·罗斯:看来你确实非常愿意维护自己的丈夫。
苏珊·巴菲特:你说得没错。
我当时真的很生气。
而且,我觉得自己的愤怒完全有理由。
沃伦自己反而不怎么在意
查理·罗斯:沃伦本人知道你为什么生气吗?
苏珊·巴菲特:他当然知道。
不过,我觉得他自己并没有把这件事情看得那么严重。
这也是沃伦很有趣的一个地方。
很多事情,别人可能会觉得是在冒犯他,但他自己并不会特别在意。
有时候,他甚至觉得事情本身挺好笑的。
我反而比他更加在意别人是否公平地评价了他。
我知道,他不是一个喜欢炫耀自己成就的人,但这不代表外界就可以用不合理的方式否定他的贡献。
巴菲特希望留下什么遗产:年度股东信,以及“卵巢彩票”的思想
对沃伦来说,伯克希尔的年度报告就是他写的书
查理·罗斯:如果沃伦有一天回顾自己的一生,你觉得他最希望人们记住什么?
苏珊·巴菲特:我认为,他非常希望自己写下的那些东西能够被保留下来。
尤其是伯克希尔·哈撒韦的年度报告和股东信。
那些文字实际上就是他的书。
他花了很多心思,通过这些信向股东解释商业、投资、企业经营和长期财富创造的原则。
我认为,他希望这些文字能够成为自己在商业世界中留下的重要遗产。
因为那些信不仅记录了伯克希尔的发展,也记录了他究竟怎样思考问题。
人们可以从中理解,他为什么会作出某些投资决定,又为什么坚持某些原则。
但除了商业方面的思想之外,我觉得还有另一件事情,对他同样重要。
那就是他经常提到的“卵巢彩票”。
沃伦希望年轻人明白:出生在哪里,是人生最大的幸运之一
苏珊·巴菲特:沃伦非常喜欢谈论“卵巢彩票”这个概念。
而我也和他一样,非常相信这个观点。
他希望年轻人能够意识到,自己出生在什么地方、出生于什么样的家庭,其实是一件带有巨大偶然性的事情。
一个人可能因为出生在美国,就拥有其他国家的人很难获得的机会。
他可能因为家庭环境比较优越,就能接受很好的教育。
但这些事情,并不完全是他靠自己的努力获得的。
它们在很大程度上来自出生时的幸运。
如果一个年轻人能够真正意识到:“我非常幸运,能够出生在这样的环境里。”
那么,我希望他能够继续问自己下一个问题:
既然我得到了这么多机会,那么我能为那些没有我这么幸运的人做些什么?
我知道,沃伦非常重视这个问题。
他希望年轻人不仅能够理解自己的幸运,还能够把这种理解转化成帮助他人的责任感。
这也是我们对财富与慈善问题拥有许多共同看法的原因。
财富终究应该回到社会:我们对捐赠时间存在分歧,但对目标没有分歧
我一直希望我们能够更早捐出更多钱
查理·罗斯:你和沃伦都已经积累了巨大的财富,而且你们知道,这些财富最终会通过基金会投入社会。你们的慈善工作会在很长时间里持续产生影响,也会成为你们人生的重要遗产。
苏珊·巴菲特:哦,是的,我非常相信这一点。
不过,在慈善捐赠方面,我和沃伦确实存在一个分歧。
我现在经营着自己的基金会,也一直希望我们能够捐出更多的钱。
我认为,我们应该在有能力的时候,就尽可能多地帮助别人。
我自己也会继续增加捐赠。
这一点没有任何疑问。
但是,我同时能够理解沃伦为什么不愿意立刻把全部财富捐出去。
因为他经营的事业具有不同的特点。
伯克希尔是一家商业企业,它的资本可以继续被投资,继续创造回报。
随着时间推移,这些资本可能不断增长。
从这个角度来看,如果我们现在不把所有钱都捐出去,而是让资本继续积累,那么未来也许能够拿出更多资源帮助别人。
我能够理解这样的逻辑。
我们最终会把财富捐出去,而且它会真正帮助别人
苏珊·巴菲特:沃伦的做法与比尔·盖茨有所不同。
比尔·盖茨可以把自己捐赠给基金会的资产,与商业企业的经营在一定程度上区分开来。
而沃伦所拥有的财富,很大一部分仍然集中在伯克希尔的长期投资体系中。
所以,他会以不同的方式考虑捐赠的时间。
但我知道,等到合适的时候,这些财富最终会被捐出去。
而且,它们能够真正帮助很多人。
我们可能对应该什么时候捐、每次应该捐多少存在不同意见,但这不意味着我们对慈善的意义存在根本分歧。
我始终相信,财富真正有意义的用途之一,就是让那些生活条件没有我们这么幸运的人获得帮助。
“我是一个老年吉普赛人”:财富让我自由旅行,但我更喜欢普通人的真实生活
我不想永远生活在同一个地方
查理·罗斯:你的女儿苏西告诉我,你经常把自己称为一个“老年吉普赛人”。这是什么意思?
苏珊·巴菲特:亲爱的,这个意思非常简单。
我不喜欢在同一个地方待太长时间。
我喜欢旅行,也喜欢去不同地方看望自己珍爱的人。
我有可爱的孩子、孙辈、亲人和朋友。
他们生活在不同的地方,而我愿意不断去看望他们。
所以,我就把自己称为一个“老年吉普赛人”。
有时候,别人问我现在究竟在做什么,我就会这样回答。
我说:“我是一个老年吉普赛人。”
这就是我现在的一种生活方式。
我可以住世界上最好的酒店,但也喜欢印度那些条件简陋的住处
查理·罗斯:以你的财富,你几乎可以去世界上任何一个地方旅行,入住最好的酒店,购买任何想买的东西,也可以见到各种各样的人。
苏珊·巴菲特:是的,我当然可以。
但你知道吗,查理,我并不一定喜欢那种最奢华的旅行方式。
我去印度的时候,有时会和基金会的工作人员一起,住在条件非常普通、甚至可以说很糟糕的酒店里。
那些地方可能并不舒适,环境也远远比不上大城市里的豪华酒店。
但我真的喜欢去那些地方。
因为在那里,我能够看到真实的生活。
我也非常喜欢不丹。
当你真正走进那样的地方,接触当地的人,看看他们怎样生活,就会发现世界远远比自己平时接触的那一小部分更加丰富。
不过,我也很清楚自己和当地居民之间存在一种根本区别。
因为我只是去那里旅行。
我可以随时离开。
我并不需要一辈子生活在那些条件下。
对于当地的人来说,那可能就是他们必须长期面对的现实。
所以,我不会因为自己去过那些地方,就假装完全理解他们的人生。
我真正喜欢的,是走进人群,而不是被人认出来
苏珊·巴菲特:当我去那些地方的时候,我不希望自己成为一个受到特别关注的富人。
我不希望所有人都因为我是谁、因为我拥有多少钱,就用一种不同的方式对待我。
我只是想走进人群。
待在那里。
看看人们的生活。
尽可能做一个善良的人。
我特别喜欢那种没有人认识我的感觉。
因为在那里,我不是什么富豪的妻子,也不是什么拥有大量资产的人。
我只是一个普通人。
对我来说,这反而是一件非常快乐的事情。
最后的赞美:苏珊,你和沃伦一样睿智
查理·罗斯:苏珊,我觉得你和沃伦一样睿智。
苏珊·巴菲特:哦,查理!
这真是一个非常大的赞美。
谢谢你。
我真的很高兴听到你这样说。
这对我来说意义很大。
我想,我会在余生的每一天里,都记得你今天对我说的这句话。
(苏珊笑了起来。)
查理·罗斯:她的离开,是沃伦和整个家庭无法弥补的损失
查理·罗斯:这就是苏珊·巴菲特。
她是一个非常特别的人。
在这次采访中,我们谈到了她与沃伦相识的故事,谈到了他们共同生活的那些年,也谈到了她为什么最终选择了与丈夫不同的居住方式。
我们谈到了沃伦作为一个天才所具有的独特性格,也谈到了苏珊怎样用自己的爱、理解和包容,为他创造了一个能够自由发展自身能力的环境。
与此同时,我们也认识了苏珊自己的世界。
她深爱自己的孩子和家人,关心民权与女性平等,重视精神生活,也热爱那些真正愿意为他人提供服务的人。
她拥有巨大的财富,却始终认为,一个人最重要的事情并不是自己拥有多少钱,而是自己如何度过这一生,又能够为其他人的生活带来什么。
她对沃伦的爱非常深厚,而沃伦对她的感激也同样真诚。
我希望大家通过这次谈话,能够更好地理解,为什么沃伦会认为,没有苏珊,他不可能成为今天这样的自己。
现在,她已经离开了我们。
我谨代表自己和这个节目,向沃伦·巴菲特以及他们的孩子们,表达深切的慰问和爱。
感谢大家收看。
我们下次再见。
Post #11 ❤️ 1 like -
哈佛法学院 200 周年:六位美国最高法院大法官谈法律、教育、职业、正义与人生
哈佛法学院建校 200 周年庆典暨美国最高法院大法官特别座谈会
出席嘉宾:美国首席大法官约翰·罗伯茨,以及安东尼·肯尼迪、斯蒂芬·布雷耶、埃琳娜·卡根、大卫·苏特、尼尔·戈萨奇等大法官。庆典还包括哈佛大学校长德鲁·吉尔平·福斯特、哈佛法学院院长约翰·曼宁及其他教职人员的发言。
两百年的历史:从六名学生到世界最具影响力的法学院
理查德·拉扎勒斯:非常荣幸欢迎各位来到桑德斯剧院,参加哈佛法学院建校 200 周年庆典的开幕活动。首先,我要欢迎美国首席大法官罗伯茨,肯尼迪大法官、布雷耶大法官、卡根大法官、戈萨奇大法官和苏特大法官,也要欢迎福斯特校长、曼宁院长、各位教职员工同事、校友、在校学生,当然,还包括今天来到现场的特别嘉宾。200 年确实是一段漫长的历史,无论按照什么标准衡量都是如此。为了让大家对这段历史有更加具体的认识,我想先回顾一下 1817 年的美国究竟是什么样子。
1817 年,哈佛法学院正式成立。当时的美国总统是詹姆斯·门罗,他刚刚接替詹姆斯·麦迪逊。约翰·马歇尔担任美国最高法院首席大法官,亨利·克莱担任众议院议长,主持第十四届国会的工作。那时候,美国国会甚至无法在国会大厦里正常开会,因为英国军队在 1814 年将国会大厦焚毁。美国当时只有 19 个州,印第安纳州就已经被认为是美国西部的一部分。亚伯拉罕·林肯和查尔斯·达尔文都只有八岁,而托马斯·爱迪生和亚历山大·格拉汉姆·贝尔甚至还没有出生。换句话说,1817 年的美国,与今天的美国几乎是两个不同的世界。哈佛法学院在那个时代是一项大胆的制度实验,而美国本身也同样是一项大胆的实验。
当哈佛法学院在 1817 年第一次敞开大门时,它距离我们今天所在的这座剧院只有几百码,只有六名学生和两名教师。经过大约 200 年的发展,以及近六万名毕业生走出校门之后,哈佛法学院如今已经拥有来自 76 个国家和地区的近 2000 名学生,其中包括约 1500 名法律博士项目学生。学院拥有 100 多名全职终身教职教授,还有实践教授、临床教学教师、助教、讲师和访问教授,以及 300 多名工作人员。学校每年提供 550 多门不同的课程。无论从规模、学术深度还是国际影响力来看,今天的法学院都已经远远超出 1817 年创始者的想象。
不过,有一件事情非常令人高兴,因为它并没有随着历史的推移而完全消失。1829 年,美国最高法院大法官约瑟夫·斯托里开始在哈佛法学院任教,一边担任大法官,一边承担法学教育工作。今天,我们同样可以自豪地说,哈佛法学院拥有一位大法官教师,那就是我们的前同事、杰出的前院长埃琳娜·卡根大法官。她每年秋季都会在这里教授一门课程。当然,如果在座的其他大法官也对教学感兴趣,我相信我们完全可以作出安排。现在,我非常荣幸地介绍另一位历史性人物。她不仅是一位杰出的历史学者和历史教师,而且本人也创造了历史。她就是哈佛大学第 28 任校长,德鲁·吉尔平·福斯特。
福斯特校长:法律不仅是职业技能,更是追求正义的道德事业
从制度实验到公共使命
德鲁·吉尔平·福斯特:谢谢你,理查德,也非常感谢你为策划今天这场非凡的活动,以及整个 200 周年庆典所付出的努力。能够与大家共同庆祝哈佛法学院的 200 岁生日,是一件非常令人高兴的事情。今天,当我望向台下如此杰出的嘉宾和校友时,我很难想象两个世纪以前的景象。那时的哈佛法学院只是一个大胆的新实验,只有三个房间、两位教授和六名学生。更难以想象的是,大约十年之后,这项实验竟然一度只剩下一位教师和一名学生。如果从当时的情况判断,法学院的未来显然谈不上光明。然而,事情最终变得越来越好,而且有时是以人们根本无法预见的方式发生的。
几周以前,我们以纪念大约 60 名被奴役劳动者的方式,开始了 200 周年庆典。他们的劳动曾经使哈佛法学院最早的一项法学教授职位捐赠基金成为可能。回顾这段历史,我们必须承认,哈佛的发展并不是一个始终光荣、始终正确的故事。谁能在建校之初想象,1834 届毕业生查尔斯·萨姆纳后来会成为重要的废奴主义者?又有谁能够预见,1991 届毕业生巴拉克·奥巴马会成为美国总统?同样令人难以忽视的是,1944 年,这所学院曾经拒绝录取才华出众的保莉·穆雷,并不是因为她是黑人,而是因为她是一名女性。然而,到了 2017 年,哈佛法学院以及《哈佛法律评论》在女性参与和领导方面已经发生了深刻变化。这些历史片段告诉我们,一个伟大的机构并不是从一开始就完美无缺,而是在不断接近自己的理想。
小奥利弗·温德尔·霍姆斯大法官曾经提醒我们,成为理想的堡垒从来不是一件容易的事情,尤其是在法律领域。我们可能会为了一个永远无法完全抵达的理想而耗尽精力,但这并不意味着追求本身没有意义。从哈佛法学院创立的早期开始,它就受到一种新的法律教育理念推动:法律不仅是一门技艺,也不仅是一套可以机械掌握的职业规则,而是一种需要广泛知识、深入教育和充分理解人类社会的职业。
1829 年,约瑟夫·斯托里大法官来到哈佛法学院,帮助这所年轻的学院走出困境。他曾经告诉学生,一位真正完善的律师必须熟悉各种学科,必须探索人类的内心,理解人的情感,从同情、仁慈和善良的源泉,到虚伪、狡猾和欺骗的各种表现。律师需要理解历史、文学、公共政策、宗教和自然世界,因为对于一个认真研究人类事务的人来说,几乎没有什么知识是完全无关紧要的。通过这种学习,律师会逐渐了解人类真实的模样,也许会变得不那么轻易相信他人,却也可能学会更加深刻地爱人,变得更加明智、更加坦诚、更加宽容,也更加无私。
法律教会我们的,是如何在分歧中保持尊重
我尤其想强调斯托里所说的最后一种品质:无私。这里的无私绝不意味着对事务漠不关心,也不意味着缺乏热情。恰恰相反,真正的无私是一种允许我们全身心投入争论,同时又能够慷慨倾听不同意见的品质。它让我们能够充分表达自己的观点,却不因为别人持有不同观点而觉得自己受到冒犯。通过观点的碰撞,我们能够更深入地认识问题,甚至能够在意见截然不同的人之间建立友谊,发现共同的目标。法律教育最重要的作用之一,就是教会我们如何与他人持不同意见。
斯卡利亚大法官曾经说过,如果你把法律上的不同意见理解为针对个人的攻击,那么你恐怕选错了职业。罗伯茨首席大法官在联邦通信委员会诉 AT&T 一案的判决中,也曾经使用非常巧妙的幽默来解释公司是否享有个人隐私的问题。他在意见结尾写下了一句机智的话,大意是希望 AT&T 不要把这件事情太往心里去。这不仅是一句双关语,也说明最高法院的法官们完全能够在严肃的法律推理中保留幽默感。哈佛法学院不仅培养了大量最高法院法官,而且我敢说,也培养了一些最有趣的法官。
法律当然意味着对复杂问题进行理性探索,但它同时也是一种道德追求。它要求我们追求平等、揭露腐败、促进公平、维护自由、制约权力的傲慢,并捍卫那些不可剥夺的权利。今天,我们不仅庆祝哈佛法学院的历史,也庆祝这种公共精神,以及它在过去两个世纪中留下的遗产。
一所法学院如何改变社会
哈佛法学院在培养公共生活领域的杰出领导者方面具有非凡影响力。它的毕业生遍布美国和世界各地,包括国家元首、立法者、商业领导者、教育工作者、军事将领,以及小说家、情报人员、艺术家、电影制片人、音乐家和奥运运动员。今天来到这里的美国最高法院大法官中,就有六位接受过哈佛法学院的教育。我们不仅应该庆祝法学院培养人才方面的卓越成就,也应该庆祝它成为推动社会变革的重要力量。
这是培养路易斯·布兰代斯的地方,也是查尔斯·汉密尔顿·休斯顿为反对种族隔离而做好准备的地方。过去两个世纪中,哈佛法学院的学者对美国法律文献产生了深刻影响,并推动了全新的法律教育方法。这里有能够应对社会复杂法律与道德问题的研究者,也有将法学理论应用于真实世界的教师和学生。学院拥有 31 个临床法律教育项目,涵盖从刑事司法到网络法的各种领域,让学生不仅能够学习法律规则,还能够真正参与解决现实社会中的问题。
我们的学生一方面掌握艰深的课程,另一方面还领导具有重要影响力的法律期刊,并且每年投入数十万小时的公益法律服务。他们通过美国历史最悠久的学生运营法律援助机构之一,帮助低收入客户解决法律问题,服务对象既包括美国本土社区,也包括世界其他地区的人群。他们为不同背景的学生、宗教少数群体和成千上万的退伍军人提供帮助,参与推动经济正义以及人道主义裁军。他们还与国际合作伙伴共同推动禁止核武器的努力,其中一个合作组织刚刚获得了诺贝尔和平奖。法学院的价值不只体现在学术声誉和职业成就上,还体现在这些真实的公共服务之中。
任何一所学校都不可能在缺乏优秀领导的情况下取得这样的成就。今天在场的克拉克、卡根和米诺等前任院长,就是这一卓越领导传统的证明。我特别想感谢玛莎·米诺,她在今年 6 月刚刚结束八年的杰出院长任期。在她的领导下,哈佛法学院以更加坚强、更加多元化、也更加关注公共利益的姿态进入自己的第 200 个年头。
与此同时,我们也迎来了带领哈佛法学院走向下一个 200 年的新院长,约翰·曼宁。大家已经能够感受到,他身上拥有一种特别的温暖与善良。他经常面带微笑,仿佛随时准备迎接新的发现或者惊喜。他既是一位杰出的学者,又不会把自己看得过于严肃。作为教师,他鼓励学生提出挑战,善于让教室里不同位置的学生都参与讨论,并能够把各种不同声音联系在一起。他对创新教学、不同思想和不同方法的重视,恰恰是今天这个经常充满争论甚至恐惧的世界所需要的。在这样一个时代,我很难想象还有谁比他更适合带领法学院继续前进。
不要庆祝变老,而要庆祝距离理想更近
在介绍曼宁院长之前,我还想作最后一个观察。霍姆斯大法官到了八十多岁的时候,仍然在最高法院工作。他曾经在写给朋友的信中谈到年龄的相对性。他认为 90 岁确实已经很老了,但当自己 87 岁的时候,他还只能算是“几乎老了”。虽然大学和法学院并不像人类那样拥有完全相同的生命过程,但在哈佛法学院 200 岁生日的今天,我觉得“几乎老了”是一个非常有意思的视角。
小说家蕾切尔·库斯克曾经表达过这样一种想法:我并不觉得自己正在变老,只觉得自己离目标越来越近。我希望我们今天庆祝哈佛法学院,不只是因为它又老了一些,而是因为它又向自己的目标前进了一步。它应该更加接近理性,更加接近正义,更加接近法律所代表的那些伟大理想。因为对法律与正义的追求,是文明社会能够给予人类最珍贵的礼物之一。谢谢大家。
曼宁院长:哈佛法学院为什么能够培养如此多的杰出人物
我热爱这里,但这不是一次简单的自我赞美
约翰·曼宁:谢谢你,福斯特校长。感谢你在过去 11 年里始终如一地支持我们的法学院,也感谢你为整个哈佛大学所做的一切。你帮助我们成为更加富有智慧、更加具有创业精神、更加包容,甚至更加卓越的大学。考虑到哈佛原本就已经是世界一流大学,这其实是一项相当高的要求,但你做得非常出色,我们对此深怀感激。
我也想感谢我的朋友和前任院长克拉克、卡根以及米诺。他们每个人都为使这所优秀的法学院变得更加出色作出了重要贡献。我尤其想感谢米诺院长、拉扎勒斯教授以及参与筹划庆典的同事们,是他们让今天这场 200 周年纪念活动如此精彩。
现在,我想先承认一件事情:我非常清楚,今天我是在场各位与美国首席大法官以及其他五位最高法院大法官之间唯一的障碍。因此,我会尽量简短。不过,我仍然希望利用这一点时间,谈谈自己的母校。我通常不喜欢炫耀,但我确实深爱哈佛法学院。如果我们有任何时候可以理直气壮地展现哈佛的深红色骄傲,那么 200 周年庆典应该就是最适合的时刻。
事实上,我认为在今天这群人面前,尤其有必要谈一谈法学院的卓越。因为对于那些长期生活、学习或者工作在哈佛法学院的人来说,我们反而很容易把这里的杰出视为理所当然。今天台上有六位哈佛法学院毕业的最高法院大法官,这已经足够令人印象深刻。但你可能不知道,在美国历史上所有曾经担任最高法院法官的人中,有超过六分之一毕业于哈佛法学院,其中包括霍姆斯、布兰代斯、法兰克福等许多重要人物。如果进一步考虑美国司法行政系统中的高级职位,哈佛毕业生也占据了相当高的比例。更值得注意的是,美国建国最初的大约 100 年里,许多法律界人士甚至没有接受过今天意义上的正规法学院教育,因此这些数字尤其具有历史意义。
除了最高法院大法官,美国历史上的许多内阁成员、参议员、众议员、州长、外交官以及各级法院法官,都曾在这里学习。这还只是美国国内的情况。如果把视野扩展到世界,我们会看到哈佛法学院培养的国家元首、法官、立法者,以及在私人律师事务所、公共利益组织、创业、金融、科技、非营利组织、教育和艺术领域作出重要贡献的毕业生。我们的校友几乎遍布所有可以想象的领域,而且不是偶尔取得成就,而是一年接一年、一代接一代地持续发挥影响。到了今天,我们甚至可以说,这种影响已经跨越了一个世纪又一个世纪。
哈佛法学院不仅培养人才,还改变了法律思想本身
我们也不能忘记哈佛法学院对人类知识作出的贡献,不能忘记那些在这里诞生、发展或者获得重要推动的伟大法律思想。哈佛在司法克制、联邦法院理论、法律过程学派、批判法律研究,甚至现代文本主义等许多领域都发挥过重要作用。这些学派之间往往存在深刻分歧,但它们都体现了哈佛法学院对法律理论与司法实践的重要影响。
我想说的一个核心特点是,无论在学术辩论还是司法辩论中,哈佛培养的法律人士经常处于社会重大问题的讨论中心。无论人们对某项公共政策或者法律解释持什么态度,都有可能发现双方的主要论辩者曾经接受过哈佛的法律教育。从不同党派到不同意识形态,从主流观点到少数派观点,从理论研究到司法裁判,哈佛校友经常站在公共辩论的前沿。
那么,我们应该怎样解释这种现象?我认为至少存在两个原因。
第一个原因,是哈佛法学院拥有深厚的历史传统,以及由此产生的使命感。我们的学生带着非常高的自我期望来到这里。他们有雄心,希望用自己的一生做一些重要的事情,并且希望这些事情能够真正改变世界。为了实现这些目标,他们愿意思考得更深入,阅读更多书籍,挑战自己的假设,承担风险,投入比一般人更多的工作时间。如果你在一个普通的星期六晚上走进兰代尔图书馆的阅览室,仍然能够看到许多学生在那里努力学习。这种行为背后并不只是对成绩或者职业成功的追求,而是他们真正相信,法律能够帮助他们改变世界,使社会更加接近正义的理想。
第二个原因,是哈佛法学院在保持卓越的同时,长期坚持极其广泛的学术视野和多样性。前院长卡根曾经说过一句话,我知道这可能让波士顿的一些人不太高兴:哈佛是法学院中的纽约。这里的意思是,无论你关心什么主题、采用什么研究方法、相信什么意识形态、拥有什么世界观,你几乎总能遇到一位极其聪明、非常投入,而且与你的观点完全不同的人。
这些人不会只是礼貌地认同你。他们会挑战你对问题的理解,挑战你习以为常的假设,迫使你认真面对那些最有力的反对意见。我认为这对法律教育尤其重要,因为整个法律职业都建立在倾听不同声音的理念之上。只有当你能够认真理解针对自己立场的最有力论证,你才可能成为更优秀的律师,也才能更加接近真理、知识和理解。从这个意义上说,我相信世界上没有比哈佛法学院更适合培养优秀律师和领导者的地方。
哈佛法学院让我拥有了父母无法想象的人生
现在,我想用一种更加个人化的方式结束自己的讲话。我之所以如此热爱哈佛法学院,并不仅仅因为它拥有悠久历史、杰出的教师或者显赫的毕业生。我相信,在座许多人也拥有和我类似的经历。我是我们家族中第一个大学毕业生,也是家族中第一个进入法学院学习的人。哈佛法学院让我得以过上一种人生,这种人生不仅超出了我父母的想象,甚至也超出了我的祖父母以及更早几代人的想象。
这正是哈佛法学院每年都在为学生做的事情。它使来自不同家庭背景的人获得从前不敢想象的机会,让一代又一代学生能够实现自己的理想。这不仅是我们过去取得的成就,也是我们未来必须继续承担的使命。我们的责任,是确保未来 200 年里,哈佛法学院依然能够帮助年轻人实现他们自己和家人从未敢于想象的人生。愿这种传统永远延续下去。
六位大法官登台:从哈佛校友到美国最高法院
约翰·曼宁:现在进入今天真正有趣的部分。我将按照各位大法官在哈佛法学院的毕业年份,把他们介绍给大家。首先是 1991 届毕业生尼尔·戈萨奇大法官,请上台。接下来是 1986 届毕业生,也是我的朋友和前院长埃琳娜·卡根大法官。虽然你现在已经是最高法院大法官,但在我心中,你仍然是我的院长。接下来是 1966 届毕业生大卫·苏特大法官,非常感谢你的到来。然后是 1964 届毕业生斯蒂芬·布雷耶大法官,以及 1961 届毕业生安东尼·肯尼迪大法官。
最后,我非常高兴地介绍我的亲密朋友、曾经的上司,也是多年来给予我重要指导的导师。他是一位杰出的律师、一位谦逊而谨慎的法官,也是 1979 届哈佛法学院毕业生,美国首席大法官约翰·G·罗伯茨。
罗伯茨首席大法官:自由辩论与智识谦逊,是法治的真正基础
伟大的法律传统,不靠人数证明影响力
约翰·罗伯茨:感谢福斯特校长、曼宁院长和拉扎勒斯教授邀请我们参加今天的庆典,也感谢大家如此热情地欢迎最高法院的成员。我们之中的一些同事因为其他原因无法到场,对此他们都感到遗憾。
自从哈佛法学院庆祝建校 150 周年以来,已经过去了整整半个世纪。在当年的庆典上,著名法官亨利·弗兰德介绍了威廉·布伦南大法官。布伦南当时是美国最高法院唯一一位毕业于哈佛法学院的现任大法官。弗兰德指出,虽然哈佛法学院在历史上为最高法院培养过众多法官,但在某一个特定时期,能够同时在最高法院任职的哈佛毕业生通常并不多。他当时还幽默地说,与另一所今天我们不必点名的法学院不同,哈佛不需要依靠人数来证明自己的影响力。我相信这句话今天仍然成立,不过,既然现在我们已经有六位哈佛毕业生同时来到现场,我们又何必冒险只依赖质量来说明问题呢?
从约瑟夫·斯托里到安东宁·斯卡利亚,哈佛法学院培养的许多大法官都对美国法律产生过深远影响。尤其是 20 世纪那些杰出的法律人物,包括霍姆斯、布兰代斯、法兰克福以及勒尼德·汉德。虽然汉德从未担任过最高法院大法官,我仍然认为他值得出现在这份名单中。
这些伟大的法学家在很多方面各不相同。他们拥有不同的司法哲学,关注不同的法律问题,也使用不同的论证方式。但是,如果我们认真阅读他们的司法意见以及其他著作,就会发现其中存在两个彼此联系、而且非常重要的共同主题:第一,自由思想交流的重要性;第二,使这种交流真正富有意义的智识谦逊。
自由思想交流,是文明社会不可放弃的责任
先谈第一个主题,也就是自由思想交流。
霍姆斯曾经提醒我们,必须始终警惕那些试图阻止表达令人厌恶观点的行为。布兰代斯则强调,公开讨论本身就是一种政治义务。法兰克福认为,真理不可能在充满敌意的环境中得到真正追求。汉德也相信,只有以开放的心态和勇气参与讨论,人们之间的相互信任才有可能得到维持。
这些人的思想如此接近,以至于即使你把他们的名言混在一起,再把引用的作者弄错,许多听众恐怕也不会察觉。这并不是因为他们缺乏独特性,而是因为他们都深刻相信,自由、公开而诚实的思想交流,对于法律与民主社会不可或缺。
第二个共同主题,是谦逊。我知道,当人们谈论哈佛法学院时,“谦逊”未必是他们想到的第一个词。但是,我这里说的是智识上的谦逊,也就是承认自己的认识可能存在错误,承认别人的理由可能比自己的理由更加有力。
霍姆斯曾经说过,能够怀疑自己的第一原理,是文明人的标志。布兰代斯认为,司法工作必须尊重经验的教训,也必须尊重更加有力的论证。法兰克福强调,智识谦逊是法院不可缺少的品质。汉德则有一句非常著名的话:自由的精神,是一种不确信自己永远正确的精神;它是一种努力理解其他男人和女人内心的精神。
法学院真正应该教给学生的,不是教条,而是怀疑
我认为,哈佛法学院在最好的状态下,并不是向学生灌输某一套不可置疑的教条,而是教会他们如何辩论、如何怀疑,以及如何通过辩论和怀疑获得更深入的理解。事实上,苏格拉底式教学法不正是这样一种训练吗?它通过持续的提问与讨论,让学生发现自己原有观点中的漏洞,然后逐渐发展更加成熟的洞察力。
很难不相信,霍姆斯、布兰代斯、法兰克福和汉德共同接受过的教育经历,对他们后来关于自由辩论与智识谦逊的信念产生了重要影响。即使他们最终在某些具体法律问题上意见不同,他们仍然共同理解,一位优秀的法律人必须拥有自由讨论的勇气,也必须拥有改变自己判断的能力。
我很高兴告诉大家,这些价值观今天仍然体现在美国最高法院的工作中。我们在处理案件时,努力保持充分的相互尊重。我们共同承诺在内部会议上认真讨论案件,即使存在分歧,也仍然以团结的精神交流。我们对自己判断的正确性保持适当怀疑,正是这种怀疑使讨论能够真正影响我们的决策,而不只是成为一种形式。
真正的倾听需要自我约束。它要求我们不要总是急于发言,不要立即驳回不同意见,而是愿意追随新的智慧,而不是机械坚持自己熟悉的教义。当哈佛大学校长授予法律学位时,所使用的措辞提醒我们,明智的约束使人自由。这看起来似乎是一种悖论,但它准确表达了法律职业的重要原则:只有懂得约束自己的人,才能真正参与自由而理性的讨论。
我们完全有理由相信,再过 100 年,哈佛法学院仍然会继续存在,而且仍然值得人们庆祝。但它是否真正值得庆祝,取决于它能否忠于自己的核心价值,尤其是自由辩论与怀疑精神。只要这些价值能够延续,哈佛法学院就仍然有资格成为法律教育的重要中心。
法学院的第一堂课:苏格拉底式教学法究竟教会了我们什么
当六位大法官回忆自己还是一年级学生的时候
主持人:谢谢罗伯茨首席大法官。现在进入今天下午的问答环节。因为台上有六位大法官,我不会要求每个人都回答每一个问题。通常我会提出一个问题,请一两位大法官回答;如果其他人特别想补充,也非常欢迎随时加入。今天的讨论大致分为三个领域:各位在法学院接受的教育、后来的职业发展,以及作为最高法院大法官的工作与生活。最后,如果时间允许,我们还会进行一轮快速问答。我希望那会非常有趣。我们就从法学院的第一年开始吧。今天台下有许多正在接受法律教育的学生。你们当年作为法学院一年级学生时,究竟是什么感觉?你们喜欢苏格拉底式教学法吗?现在回头看,你们对这种教学方式有什么感受?
安东尼·肯尼迪:法学院教授经常说,我们教学生如何思考。我的妻子是一位三年级教师,她同样教孩子们如何思考。所以,我觉得更准确的说法是,法学院教会我们如何以一种正式、严谨的方式思考日常生活中的事情。我还记得,学习合同法大约两个星期以后,我走到了剑桥的哈佛广场,看到一个卖苹果的摊位,上面有一块写着苹果售价的牌子。我按照自己从合同法中学到的那种过于严格的文字理解,给了摊主一角钱,却拿了两个苹果。摊主立刻阻止我,说不行,不行。我指着牌子,试图向他解释文字究竟是什么意思。那个人看着我,只问了一句话:“你是法学院的学生吗?”我承认自己确实是。他显然已经从我的行为中看出了问题。
现场有人:听起来,这很像文本主义的应用。大家都笑了起来,因为这种幽默恰好说明,法律教育有时会让学生把普通的日常情境理解得异常复杂。
主持人:谢谢肯尼迪大法官。戈萨奇大法官,你是台上距离一年级学生生活相对最近的毕业生之一。回想自己第一天进入法学院的时候,你有什么印象?
尼尔·戈萨奇:我不知道现在是否还保留这种传统,但在我上学的时候,院长会来到一年级学生的教室里发表讲话。我记得当时有院长向我们讲话,而后来克拉克院长在我读书期间担任了院长。即使经过这么多年,我仍然能够清楚记得那一天的感觉。时间过得实在太快了,但我必须承认,我当时真的害怕得要死。
主持人:那种恐惧持续了多长时间?戈萨奇表示,这个问题自己以后可以再详细解释。主持人接着把问题交给其他大法官,询问是否有人还记得一年级课堂中最难忘的经历。
一位大法官:我在进入法学院的第一堂课上,就成了第一个被教授点名回答问题的学生。那位教授是阿布拉姆·切斯。我当时回答得非常糟糕,几乎被他彻底击败。我心里想,天哪,我实在太差劲了,现在整个班级都已经知道我有多差劲。但事后回想,那反而是一件非常好的事情,因为最糟糕的事情已经发生了。既然大家已经见识到我表现最差的样子,我反而能够放松下来,不再像之前那样担心被点名。至少在接下来几天里,我觉得自己不用再害怕那门课了。
最令人难忘的教授:好老师不只是传授知识,还会改变学生的思考方式
为什么几十年以后,大法官们仍然记得自己的老师
主持人:我想继续讨论法律教育。你们在哈佛法学院学习期间,是否遇到过某一位特别喜欢、特别敬佩,或者对你们产生重要影响的教授?有没有一门课程,让你们直到今天仍然记忆深刻?
斯蒂芬·布雷耶:对我而言,法律过程是非常重要的一门课程。它涉及普通法、立法机构、法律解释以及司法推理等许多不同问题。我们必须思考什么是合理的立法者,法官应该怎样理解法律文本,司法机关又应该怎样在既定制度框架中作出判断。这些问题对我后来理解法院的工作产生了持续影响。我也非常喜欢杰克·道森教授的合同法课程。至于阿布拉姆·切斯,他也是一位非常优秀的老师。我至今还记得有关他课堂提问的故事,以及那种让学生在巨大压力中学会思考的教学方式。
一位大法官:说到教授的课堂,我想起了一个非常有趣的故事。在某门有关财产或者信托的课程即将结束时,教授正在帮助学生复习考试内容。他的女儿克洛伊那天也来到了教室,坐在后排,当时她只有七岁。教授不断向学生提问,涉及某个有关财产转让限制的案件,尤其是案件作出判决的年份。没有人能够回答正确。教授故意表现得非常惊讶,对学生们说:“你们怎么可能不知道?你们不是已经为课堂作好准备了吗?这么简单的问题,连一个七岁的孩子都能够回答。”然后,他问教室里有没有七岁的孩子。当然,后排正好坐着他的女儿。她按照父亲的安排回答了那个年份。这个精心设计的玩笑让全班学生都难以忘怀,也说明当时教授们经常把课堂变成一种带有戏剧性的智力训练。
另一位大法官:我还记得亨利·哈特教授。他是一位非常受欢迎的教授,但他的课堂也异常艰难。有时,他会在中午授课,而他的教学风格让学生觉得,即使是正午也仿佛进入了黑暗。他会不断追问法律原则之间的关系,有时甚至对一个看似已经得到解释的问题表示怀疑,迫使全班学生重新思考。我们都知道他的课程很困难,但正因为如此,那些课堂经历才让人终生难忘。
一位大法官:我最喜欢的一门课程是合同法,而教授这门课的菲利普·阿里达是我最喜欢的老师。他对苏格拉底式教学法的掌握非常出色。这里说的苏格拉底式教学,并不是一个教授故意抓住某位学生不断追问,直到对方在全班面前难堪为止。阿里达教授确实会严厉地提出问题,但他的目的不是羞辱学生,而是帮助他们理解问题。他会坚定地与学生交流,把整个班级都带入讨论,不会在整节课里只盯着一个人。他经常从一名学生转向另一名学生,让不同观点不断出现,使课堂始终保持活力。我觉得这是一种很难掌握的教学艺术,而他真正掌握了它。
另一位大法官:如果要回答最喜欢的老师是谁,我可能需要把答案分成两部分。在我读法学院的时候,有两位非常杰出的教师对我产生过重要影响,分别是查尔斯·弗里德和弗兰克·迈克尔曼。他们的课堂和思想使我对法律产生了更加深入的理解。不过,回顾那个年代的哈佛法学院,还存在另一类值得尊敬的老一辈教授。他们不仅代表着某个具体学科的知识,而且代表着一种深厚的学术传统。
威廉·霍华德·塔夫脱的两张门票
一位大法官:说到老一辈法律人物,曾经有人讲过一个关于威廉·霍华德·塔夫脱首席大法官的故事。塔夫脱到纽黑文观看一场比赛,走到自己的座位区域时,向接待学生交出了两张门票。学生感到困惑,问他为什么一个人要交两张票。塔夫脱解释说,因为自己的体型比较庞大,实际需要占据两个座位,所以他认为应该公平地支付两个座位的费用。
但是,接待学生又发现了一个问题:塔夫脱购买的两张座位票,竟然分别位于过道两侧。也就是说,他虽然为两个座位付了钱,却不可能同时坐在这两个相隔一条过道的座位上。
讲述这个故事的人接着引用了保罗·弗罗因德的幽默评论。弗罗因德认为,如果能够充分发挥塔夫脱的谈判能力,问题其实完全可以解决。他只需要先说服右边的邻座,在比赛上半场使用过道另一侧的座位;到了中场休息时,再与左边的邻座协商,让对方在下半场交换座位。这样,每个人都能看到比赛,而且每个人都有机会从不同角度欣赏比赛。
这个故事最有意思的地方,不只是关于塔夫脱体型的玩笑,而是它以一种轻松方式提醒我们,理解不同视角、欣赏不同立场的能力,对于律师来说非常重要。法律经常要求我们站在多个角度观察同一个问题,而不是只固守自己最初的判断。
哪些职业经历,最能帮助一名律师成为最高法院大法官?
布雷耶:你究竟想要名声,还是想要结果?
主持人:除了担任最高法院大法官,你们每个人都拥有非常丰富的职业经历。有些人曾经担任联邦巡回上诉法院法官,有人担任过州最高法院法官,有几位在白宫工作过,有些人从事私人律师业务,还有人担任过参议院委员会的首席法律顾问。你们拥有如此不同的职业背景,那么,究竟哪一种专业经历最有助于你们胜任美国最高法院的工作?
斯蒂芬·布雷耶:我不太确定究竟有没有一种职业经验能够真正让人做好担任最高法院大法官的准备。哈里·布莱克门大法官曾经说过,最高法院大法官是一项非常不寻常的工作,你很难通过此前的职业经历为它作好完全充分的准备。不过,在我个人的职业生涯中,确实有一段经历让我学到了非常重要的东西,那就是为爱德华·肯尼迪参议员工作。
在那里,我学到的最重要的一件事,是你在生活中经常需要作出选择:你究竟想要获得名声,还是想要实现结果?这是两个不同的目标。很多时候,如果你特别在意究竟是谁获得荣誉,反而会妨碍真正有价值的事情发生。
肯尼迪参议员懂得这一点。如果他发现另一位参议员正在提出一个与他希望实现的目标一致的想法,他不会急着争论这个想法究竟属于谁。他会认真倾听,然后表示赞同,告诉对方这是一个非常好的主意,接着想办法和对方合作,使事情真正发生。如果结果很好,功劳可以由许多人共同分享。如果结果不好,又有谁愿意争抢责任呢?
他甚至会主动把其他参议员推荐给媒体,让他们获得应有的关注。这么做的结果,是他能够在实际政策中取得进展。对我而言,这是一堂非常重要的职业课。无论将来你进入什么行业,只要需要与其他人合作,就必须理解,实现结果通常比获得个人荣誉更加重要。
肯尼迪:每一个法律案件背后,都有一个真实的人
安东尼·肯尼迪:当我们谈到律师这个职业时,经常会同时使用“律师”和“法律顾问”两个词。年轻的时候,我们有时还会互相开玩笑地称对方为法律顾问。但随着我开始真正从事法律工作,尤其是为那些从来没有聘请过律师的普通人提供帮助时,我才逐渐理解,“顾问”这个角色究竟有多么重要。
当时,我办理过一些刑事案件,也处理过商业方面的法律问题。最让我感兴趣的,不只是研究适用什么法律规则,而是帮助客户理解自己面临的处境。每一个法律案件背后,都有真实的人。他们拥有自己的家庭、工作、恐惧、期待和责任。我们不能只记得法律书籍里的条文,而忘记那些条文最终会影响的人。
霍姆斯曾经说过,法律书籍实际上记录了我们的道德生活。我认为这句话非常重要。我们处理的每一个案件,都不只是抽象的法律问题,而是人与人之间真实发生的事情。
我以前在加利福尼亚州萨克拉门托工作,办公室距离州议会大厦附近的公园不远,那是美国非常美丽的公共空间之一。有时候,一位客户来到我的办公室,和我讨论自己面临的刑事指控或者商业纠纷。我们会认真分析各种选择,然后客户问我:“那么,我究竟应该怎么办?”有时,我不会立刻替他作决定,而是告诉他,先去公园散步半个小时,然后回来告诉我,你自己认为应该做什么。
很多年以后,仍然有人会因为那次公园里的散步而记得我。这让我更加确信,法律首先是一项与人有关的事业。律师可以向客户解释规则、分析风险,但也必须帮助他们形成自己的判断。对我来说,早期的这些职业经历,真正帮助我理解了法律在人类生活中的作用。
卡根:总检察长教会我如何说服法官,教师生涯教会我如何解释问题
埃琳娜·卡根:最直接帮助我为最高法院工作作准备的经历,当然是担任美国总检察长。因为总检察长的几乎全部工作都与最高法院有关。你需要了解法院的程序、日程、作出决定的方式,以及每一位大法官的思考特点和相互交流的方式。
从某种意义上说,担任总检察长时,我每天都在思考怎样说服最高法院的九位大法官。现在,我成为其中一员之后,工作似乎有所简化,因为我只需要考虑怎样说服其他八位大法官。当然,同事们立刻拿这件事情开了玩笑。
不过,如果问我哪一种工作经验对现在的日常工作影响最大,我会给出一个没有那么明显的答案,那就是教学。我这里强调的是教学本身,而不只是学术研究。
作为法官,我们坐下来撰写司法意见时,实际上经常在做一件与教师非常类似的事情:向那些真诚希望理解某个问题、但并不一定已经拥有相关专业知识的人,解释非常复杂的法律概念。我们不仅要告诉他们结论是什么,还需要让他们理解法院为什么作出这样的决定。
我以前准备课程时,经常会想象教室里坐着 100 名学生。他们都非常聪明,充满好奇心,希望真正理解知识,但他们可能对我要讲授的复杂领域了解不多。那么,我应该怎样组织自己的解释,才能让这些学生真正理解问题?
如今,当我坐下来撰写司法意见时,我仍然会使用同样的思考方式。我们必须把复杂的法律原则解释清楚,让希望理解判决的人能够知道法院究竟为什么作出这样的决定。我们写作,不只是为了宣布一个结果,也希望读者能够真正理解和接受支撑这个结果的理由。
罗伯茨:真正理解法治,是当我代表普通人对抗政府时
约翰·罗伯茨:在我成为法官以前,我曾经在最高法院代理过许多案件,大约一半是代表美国政府,另一半则是代表个人或者其他私人客户。我一直非常自豪能够代表政府出庭,因为当你站在最高法院面前,告诉法官自己代表美利坚合众国时,那是一种非常特殊的职业荣誉。
但我必须承认,真正让我深刻理解法治意义的经历,反而发生在我代表私人客户的时候。
想象这样一种情景:我站在法庭上,旁边坐着美国总检察长,他代表的是世界上最强大的政府之一。而我所代表的客户,可能只是一个普通人,也可能是一家协会、一个组织或者一家企业。美国政府想要对我的客户采取某种行动,而我的工作就是向法官说明,政府实际上没有权利这样做。
在这种情况下,我需要做的事情很简单,却也非常困难:说服最高法院的五位大法官,让他们相信政府的行为违反了法律。
如果我成功了,那么无论美国政府拥有多么巨大的权力,它都必须退让。
当你真正站在法庭上经历这种事情时,你才会深刻意识到法治究竟意味着什么。一个普通人、一家私人企业或者一个民间组织,能够通过法律程序要求世界上最强大的政府遵守法律,而且只要说服法院,就能够获得胜利。对我来说,这是极其了不起的制度安排,也是我在职业经历中最深刻感受到的法治力量。
戈萨奇:第一位老板,往往决定你后来会成为什么样的律师
尼尔·戈萨奇:我过去曾经在私人律师事务所工作,也担任过大约十年的联邦上诉法院法官。这些经历当然都对最高法院的工作有所帮助。不过,正如布雷耶大法官所说,最高法院大法官确实是一项非常特殊的任务,很难找到完全相同的职业训练。
在回答这个问题之前,我想先呼应苏特大法官对查尔斯·弗里德教授的赞赏。他是一位慷慨、严格而且极具启发性的老师。他的课堂充满了关于公共服务的故事,能够让学生真正感受到法律职业的精神。他也是一位出色的哲学家。我至今仍然非常重视他的著作《对与错》,甚至把它作为自己在科罗拉多大学教授伦理学课程时的重要阅读材料。他关于律师职业伦理的思想,对我理解律师的职责有着持久影响。
不过,如果一定要我挑选一件对职业发展最重要的事情,我会谈谈自己的第一份工作。
我有一位在俄克拉荷马城市大学任教的朋友,他研究律师职业责任。他曾经进行过一项研究,发现年轻律师的职业伦理观念,在很大程度上会受到第一位老板的影响。
法学院教授教给我们的知识当然非常重要,但当我们真正进入法律职业时,往往会从最初带领我们工作的那些人身上,吸收大量关于如何成为律师、如何对待职业责任的观念。
我在这方面非常幸运。我曾经为拜伦·怀特大法官工作,也曾经为安东尼·肯尼迪大法官工作。他们不仅是杰出的法律人,也是司法文明、职业修养和公共服务精神的重要典范。能够在职业生涯初期向他们学习,对我是一种巨大的幸运。
安东尼·肯尼迪:你当年做我的助理时,也不是每一次都会按照我的要求去做。戈萨奇听到这里,笑着回应了这位曾经指导自己的大法官。整个现场也因为这段师徒之间的玩笑而充满笑声。
苏特:审判法官的经历,让我真正理解陪审团的价值
主持人:苏特大法官,你是今天台上唯一曾经担任过州最高法院法官的成员。你认为在州法院的工作经历,怎样影响了你后来作为联邦最高法院大法官的思考方式?
大卫·苏特:我认为这种经历确实对我产生了重要影响,但方式可能与你们最初想象的不太一样。如果要说我在州法院工作期间最有价值的经历,我会选择自己担任州法院审判法官的那五年。实际上,那可能是对我后来担任美国最高法院大法官最有帮助的一段职业经历。
当你真正担任审判法官时,你会以律师难以获得的方式,接触案件当事人、陪审团以及整个司法程序的实际运行。你会看到真实的人怎样理解证据,怎样处理疑问,又怎样努力履行自己被赋予的职责。
我在那五年里学到的一件最重要的事情,是普通陪审员所具有的巨大道德价值。
我记得参加过一次律师协会的会议,当时有人谈论刑事案件,说你当然可以告诉陪审员什么叫合理怀疑,但他们最终还是会按照自己的意愿作出决定。这种说法隐含着一种愤世嫉俗的判断,认为陪审员未必真正重视法律要求。
但根据我的亲身经历,这种判断是错误的。
在担任审判法官的五年里,除了极少数例外,我几乎总会在陪审团作出裁决之后与他们交谈。我不会告诉他们自己是否同意他们的判断,但我会回答他们的问题,并且尽可能了解他们作出裁决的过程。通过这种交流,我学到了很多过去根本不知道的事情。
有好几次,在刑事案件中,陪审团作出了无罪判决。事后,有陪审员对我说:“法官,请不要误会,我们实际上认为被告很可能做了那件事。但是,按照合理怀疑的标准,我们仍然不能认定他有罪。”
这恰好说明,他们对自己的职责非常认真。他们能够把个人直觉与法律所要求的证明标准区分开来,即使内心怀疑被告确实实施了犯罪,也仍然坚持政府必须承担的举证责任。
我也经历过另一种情况。有一次,陪审员怀疑州检察机关与地方检察机关之间存在某种政治操纵。他们不能确定究竟发生了什么,但正因为存在这种无法澄清的问题,他们不愿意轻易让被告承担刑事责任。陪审员并不是机械地按照某种偏好投票,他们实际上会认真思考国家权力、证据和个人自由之间的关系。
这些经历让我理解,陪审团真正具有独立性,而且能够严肃对待法院给予他们的指示。我因此不愿意接受那种认为普通陪审员没有能力履行职责的犬儒主义观点。
后来,在最高法院讨论涉及陪审团审判权的案件时,这段经历持续影响着我的判断。特别是当某些刑事司法制度试图把原本应当由陪审团认定的重要事实,转化为法官在量刑阶段自行考虑的因素时,我会特别警惕。
因为我亲眼见过陪审团认真履行职责,也真正理解了它们在政府与被告之间所发挥的保护作用。我不愿意看到任何制度性做法削弱这种重要价值。
如果没有担任审判法官的五年经历,我也许不会对这些问题如此敏感。因此,我始终认为,自己在司法体系最基层、最接近真实案件的工作经历,是后来担任最高法院大法官最宝贵的准备。正是在那些审判现场,我学会了法院的实际运作方式,也学会了如何真正理解陪审团制度。
如果没有成为律师,你们会选择什么职业?
戈萨奇想做飞钓向导,罗伯茨和卡根想当大学教授
主持人:下面换一个轻松一点的问题。这是一个假设性问题。如果你们当年没有选择成为律师,那么今天最有可能从事什么职业?戈萨奇大法官,你先来回答吧。
尼尔·戈萨奇:我要先坦白一件事情,我在来到这里之前已经看过这些问题,所以有机会认真思考。我问自己,究竟最羡慕什么样的人?最后我发现,自己特别羡慕那些飞钓向导和滑雪教练。最理想的安排,是夏天做飞钓向导,冬天做滑雪教练。我认识一些从事这些工作的人,非常喜欢他们的工作方式,也非常喜欢他们工作的环境。如果可以这样生活,我觉得非常不错。
约翰·罗伯茨:我可能会去找福斯特校长,看看哈佛历史系有没有一个职位愿意给我。当初我之所以进入法学院,很大程度上是因为没有找到合适的历史学工作机会。在大学里,我学习了很多现代欧洲历史,也一直对这个领域很感兴趣。到了法学院第一年结束的时候,我开始觉得法律可能是一个更加现实的选择。不过,如果没有成为律师,我大概仍然希望研究历史,尤其是现代欧洲历史。当然,我承认,这听起来可能没有做飞钓向导那么有趣。
埃琳娜·卡根:首席大法官,问题是你可能根本进不了福斯特校长的办公室,因为我会比你更早去申请工作。我想教英语文学,或者政治思想。如果没有进入法律界,我很可能会选择大学教学。
另一位大法官:这已经连续有好几个人说自己想成为大学教授了。我同样主修历史。如果没有进入法学院,我也很可能成为一名历史教授。我当年其实认真考虑过究竟应该读研究生还是读法学院,两条道路都对我有很大吸引力。不过,我最终认为法律提供了一条更加实际的职业道路,也让我能够在智力探索之外,以更加直接的方式影响社会。
学术研究与公共影响,为什么法律最终更有吸引力
埃琳娜·卡根:我认为这确实是一个重要的问题。当我在历史研究与法律职业之间作选择时,也思考过自己究竟希望过怎样的人生。如果成为历史学者,我可能会花很多时间坐在档案馆里,研究各种文件和历史材料。这当然是非常令人着迷的工作,我完全理解研究者从中获得的乐趣。
但是,我也希望自己从事的事情能够对世界产生某种实际影响,能够对其他人的生活产生意义。法律在这方面很特别,因为它一方面具有极其强烈的智力挑战,另一方面又能够通过具体案件、法律制度和公共政策产生现实效果。它让我们有机会把抽象思考与社会影响结合起来。我不确定自己作为历史教授时是否能够获得同样的满足感。
主持人:看来今天想进入历史系工作的竞争非常激烈,而且福斯特校长恐怕必须准备更多职位。不过,我们还没有听到布雷耶大法官的答案。斯蒂芬,如果你没有成为律师,你会做什么?
斯蒂芬·布雷耶:我想起自己七岁的时候,曾经非常明确地知道长大以后想做什么。我当时最理想的工作安排,是夏天成为棒球运动员,冬天去开垃圾车。这就是我小时候真正想要的职业生活。
主持人:这实在是一个好答案。从我们今天的回答来看,很多人曾经想当老师,有人想做历史学者,有人想当飞钓向导和滑雪教练,还有人希望在棒球和垃圾车之间安排自己的四季生活。幸运的是,你们最终都选择了法律,而且都走到了这里。
最钦佩哪位大法官,又最希望和哪位历史人物共进晚餐?
布雷耶与卡根:我希望和那些真正懂得讲故事的人共进晚餐
主持人:接下来这个问题有两个部分。作为最高法院大法官,你们肯定研究过许多法律史上的杰出人物。第一,你最钦佩哪一位历史上的最高法院大法官?第二,如果能够选择一位已经离世的大法官共进晚餐,你最希望见到谁?这两个答案可以相同,也完全可以不同。
斯蒂芬·布雷耶:对于第一部分,我特别钦佩那些重视实际问题、愿意认真了解事实、理解法律原则、能够写出清晰司法意见,同时又拥有良好价值观的大法官。如果要选择一位共进晚餐,我认为霍姆斯会是一个非常好的选择。他拥有极其深厚的文化修养,阅读广泛,了解哲学、历史和许多其他领域。他与当时杰出的思想家有过交流,包括威廉·詹姆斯等人。我相信,无论我们谈论什么,他都能提出有意思的看法。如果你可以与一位法律史上的伟大人物共进晚餐,霍姆斯显然是一个非常有吸引力的选择。
埃琳娜·卡根:对于最钦佩的大法官,我的回答和布雷耶大法官有很多相似之处。我非常欣赏布雷耶大法官对法律和国家历史的理解,也欣赏他思考司法问题的方式。不过,如果谈到最希望与谁共进晚餐,我想稍微改变一下规则,选择一位虽然没有和我同时在最高法院任职,但我曾经与他相处很长时间的人——瑟古德·马歇尔大法官。
马歇尔是我一生中遇到过最伟大的故事讲述者。他拥有极其丰富的职业经历,又能够以一种非常独特的方式把这些经历讲述出来。如果你有机会与一位曾经担任过最高法院大法官的人共进晚餐,我觉得很难找到比马歇尔更好的选择。因为你绝不可能感到无聊,他总是拥有讲不完的故事。
马歇尔与一桩死刑案件:法律程序中的一个细节,可能改变人的命运
埃琳娜·卡根:我还记得马歇尔讲过一个关于死刑案件的故事。那是在他担任律师的时期,他与一名来自阿拉巴马州的律师共同处理一宗死刑案件,并且准备到最高法院辩论。在那个年代,双方律师拥有比较长的口头辩论时间,那位律师决定自己先发言,再由马歇尔接着辩论。
当案件开始审理时,休戈·布莱克大法官突然起身离开法庭。按照最高法院的惯例,这通常意味着他决定回避案件,不参与审理。
口头辩论结束以后,那位阿拉巴马州律师对马歇尔说,自己完全不知道布莱克为什么要回避,因为布莱克是他的表亲。这个细节令人难以置信,而它产生的后果非常严重:由于布莱克没有参与审理,最高法院出现了四比四的僵局,结果原来的死刑判决得以维持。
马歇尔没有就此放弃。他继续工作,花了大约两年时间,最终推动那项判决被推翻。
这个故事让我印象特别深刻。它说明法院里的一个程序决定,有时可能直接改变一个人的命运。而马歇尔不只是在讲述制度规则,他始终记得案件背后真实的人。这也是我为什么如此希望与他共进晚餐。他不仅是一位伟大的法律人,更是一位能够把法律、历史和人性联系起来的叙述者。
约翰·马歇尔:一位能够通过司法意见塑造国家的人
安东尼·肯尼迪:我希望能够见到约翰·马歇尔。他是美国法律史上最重要的人物之一,也是一位令人着迷的首席大法官。我们都知道,他对美国最高法院的制度地位以及美国宪法的解释产生了深远影响。能够与这样一位历史人物交谈,一定是一段非常独特的经历。
约翰·罗伯茨:肯尼迪大法官已经抢先说出了我最想给出的答案。如果要选择最希望见到的大法官,我同样会选择约翰·马歇尔。关于他的那部重要传记,副标题大意就是“定义一个国家”,而我认为这非常准确地概括了他的贡献。
马歇尔从来没有担任过美国总统,但他的司法判决在很大程度上帮助塑造了美国的制度。他拥有一种非常罕见的思维能力,能够同时看到一个复杂问题的多个方面,然后把它们整理成清晰的法律推理。
他也是一位极其杰出的作家。如果你今天拿起《马伯里诉麦迪逊案》的判决书阅读,就会发现它并不像许多 18 世纪末或者 19 世纪初的法律作品那样难以理解。即使是一位受过良好教育、没有特殊法律训练的普通读者,也能够跟随他的论证。
马歇尔还有一种非凡的能力,就是影响和说服自己的同事。当时最高法院的大法官们经常住在一起,他能够通过人格力量、清晰的逻辑以及强大的说服力,让其他法官接受他的观点。这是一种非常了不起的司法领导能力。
不过,如果仅仅考虑共进晚餐的愉快程度,我同样对马歇尔充满兴趣。据说,他还是当时马德拉葡萄酒的重要爱好者和进口者。与他一起吃饭,想必不会缺少好酒和有趣的故事。
塔夫脱与杰克逊:好法官,也应该是有趣的晚餐伙伴
另一位大法官:我可能会选择威廉·霍华德·塔夫脱。他是美国历史上唯一一位同时担任过总统和最高法院首席大法官的人,但我认为人们有时低估了他的贡献,反而太关注他的体型。至少可以确定,如果与塔夫脱共进晚餐,我们大概能够获得足够多而且相当美味的食物。
大卫·苏特:如果我们真的把这当成一次晚餐,而不是一次严肃的历史研讨会,那么我希望选择一位非常有幽默感的人。我觉得罗伯特·杰克逊大法官是一个非常好的候选人。他的英语写作能力极其出色,而且能够用令人难忘的幽默方式讨论复杂问题。
杰克逊曾经撰写过一些非常精彩的司法意见,尤其是当他解释为什么改变自己对某个法律问题的看法时,他的表达既诚实又令人信服。我甚至在自己改变观点的时候借用过他的写作方式。
他还曾经在一场向勒尼德·汉德以及他的堂兄奥古斯都·汉德致敬的晚宴上担任主持人。他高度赞扬勒尼德的写作才能,又称赞奥古斯都在实质性法律问题上的智慧和常识,最后还利用两人的名字和特点讲了一个巧妙的双关笑话。这就是我希望在晚餐桌旁遇到的人——既有深厚的思想,也有真正的幽默感。
尼尔·戈萨奇:苏特大法官又一次提前说出了我的想法。我同样会立刻选择罗伯特·杰克逊。他是一个极其了不起的人,而且没有从哈佛法学院或者其他正规法学院毕业。他在纽约州北部执业多年,后来几乎担任过联邦政府中所有重要的法律职位,最终成为最高法院大法官。
令人印象深刻的是,即使他曾经长期为政府工作,成为法官之后,他仍然能够经常作出不利于政府的判决。他非常清楚,法官和辩护律师承担的是不同的制度角色,而且能够以极其优美的文字把这种区别表达出来。
我们当然也不能忘记他在纽伦堡审判中的贡献。他是一位在 20 世纪法律史上留下深刻印记的人物。我唯一感到遗憾的是,他的生命和职业生涯结束得太早。
如果可以再增加一位,我还会选择约瑟夫·斯托里。他是一位学者,也是一位深思熟虑的法官,几乎在法律职业的重要领域都留下了自己的贡献。今天福斯特校长引用的那些文字,就能让我们感受到他丰富的思想世界。他既严谨、细致,善于分析,又能够理解司法职位所具有的重大责任和深远后果。这样的人当然值得尊敬,也一定值得与他交谈。
主持人:这些都是非常出色的答案。成为哈佛法学院院长还有一个特别令人惊讶的地方。当你走进院长办公室时,会看到两张具有重要历史意义的书桌。其中一张与约瑟夫·斯托里有关,另一张则曾经由霍姆斯大法官使用。能够每天坐在这样一个空间里,你会非常具体地感受到这所学院的历史,以及它对世界的影响。如果这种经历都不能让人理解自己所承担的责任,我实在不知道还有什么能够做到。
怎样成为一名真正优秀的律师?
卡根:不要带着准备好的十个要点,忽视法官真正的问题
主持人:现在,我们来讨论你们每天的工作。我想问两个彼此相关的问题。第一,无论在法院还是其他法律职业领域,究竟什么品质能够使一个人成为杰出的律师?第二,在书面法律意见和口头辩论中,律师最常犯、同时又最应该避免的错误是什么?
埃琳娜·卡根:我不认为存在一套适用于所有律师的统一品质,因为法律职业本身有太多不同类型的工作。一位伟大的最高法院辩护律师,可能与一位伟大的刑事审判律师或者谈判专家拥有完全不同的能力。因此,我们需要先明确,究竟是在讨论哪一类律师。
如果我们把问题限定为最高法院的口头辩论,那么我认为最重要的能力,是与法庭进行真正深入的对话。
一位优秀的最高法院律师,绝对不应该逃避法官提出的困难问题。相反,他必须努力理解法官为什么提出这个问题,以及这个问题背后隐藏着怎样的顾虑。
律师必须尊重法官,但与此同时,也应该理解自己在案件中扮演的独特角色。你可能比任何一位法官都更加深入地研究过案件事实和相关法律材料,因此你有责任帮助他们理解问题,而不是仅仅机械地表示服从。
真正重要的,是认真倾听法官的问题,然后给出直接、诚实而有帮助的回答。
很多律师来到最高法院之前,已经准备好了十个想要表达的论点。他们走进法庭时,仿佛口袋里装着一张清单,无论法官究竟问什么,都必须把这些要点全部讲完。
这是一个严重错误。
因为最高法院的口头辩论并不是让律师发表一篇准备好的演讲,而是让法官有机会讨论那些真正困扰他们的问题。如果你没有认真听懂法官的问题,只想着尽快回到自己准备好的内容,那么你就失去了真正说服他们的机会。
我认为优秀律师必须始终追随法官思考的方向,理解问题的真正焦点,并且帮助法官克服他们在判断案件时遇到的困难。因为最终,你需要说服的不是自己,也不是坐在台下的观众,而是那些必须作出裁决的人。
罗伯茨:保持冷静,并且承认自己案件中的弱点
约翰·罗伯茨:我基本同意卡根大法官刚才说的一切。如果一定要用一句话概括我认为优秀律师应该具备的品质,那就是:保持冷静。
这不仅适用于最高法院的口头辩论,也适用于许多其他职业场合,例如谈判。我不敢说自己对所有类型的审判活动都有同样深刻的理解,但我相信,冷静和可信度在法律职业中非常重要。
你必须让法官相信,你不是一个为了客户的利益而不惜歪曲所有事实的人。你应该努力成为一个值得信赖的法律问题分析者。
做到这一点的方法之一,就是诚实承认自己案件中的弱点。
假设某位大法官问你:“那么,你怎样解释这个明显对你的立场不利的判例?”
如果那确实是一个严重的不利判例,你就不应该假装它没有问题。你完全可以说:“是的,这确实不是我们最喜欢的判例,但我认为它与本案仍然存在一些重要区别。”
然后,你可以继续解释自己为什么认为这些区别具有法律意义。
这样做的结果,是法官会认为你真正参与了分析案件的过程。你不是简单地试图赢得一场辩论,而是在帮助法庭弄清楚法律问题。
一旦建立了这种关系,你反而能够成为更加有效的辩护律师。
所以,我认为关键在于认真倾听、真诚回应、承认弱点,以及始终保持理性和冷静。
肯尼迪:一名律师,必须记得自己也是社会共同体的一员
安东尼·肯尼迪:我过去并没有像一些同事那样长期从事专门的最高法院辩护工作,但我在职业生涯中接触过许多律师,也非常敬佩其中一些人。
我认为优秀律师有一个共同特点,就是他们愿意认真面对自己论证中最薄弱的地方。你的一套法律论证,并不会因为拥有一个特别强大的观点,就自动变得毫无缺陷。相反,你往往会受到自己最薄弱论据的限制。
我特别敬佩那些具有公正精神的律师。他们当然必须为自己的客户提供有力代理,但他们不会因此完全失去独立判断能力。
他们知道自己也是社会共同体的一员。
有些我非常敬佩的律师,在职业生涯中投入大量时间从事公共服务。他们也许担任某个公共机构的顾问,参加图书馆董事会,或者以象征性的报酬帮助社区解决问题。
这些行为提醒我们,律师职业不能完全被私人客户的利益所定义。
一位律师当然应该充分代表客户,但也必须记得法律职业对整个社会承担的责任。真正令人尊敬的律师,能够在忠于客户与维护职业独立性之间找到平衡。
所以,我非常喜欢刚才提到的那句话:你的一套论证不会比其中最薄弱的论据更强大。请务必记住这一点,并且真正理解自己的案件中最难回答的问题。
戈萨奇:努力工作,以及不失去自我的职业友谊
尼尔·戈萨奇:我过去主要是一名诉讼律师,所以我想从实际法律工作补充两点。前面几位同事提到的倾听、诚实、冷静、公正和可信度都非常重要,但我还想强调两件事情。
第一件事情,就是单纯的努力工作。
今天成为一名优秀律师并不容易。法律职业要求非常大量的阅读、研究、准备和思考。你必须真正了解法律,了解事实,了解自己的客户,也了解对方可能提出的论证。
有些工作是无法省略的。你不能只依靠聪明才智或者良好的表达能力,就取代那些必须完成的艰苦准备。
如果你想真正为客户提供良好的服务,就必须愿意投入大量时间和精力。
第二件事情,是我非常重视的一种职业伦理观念,也就是律师作为客户朋友的伦理。
成为客户的朋友,究竟意味着什么?
我认为,这意味着你应该尽自己最大的努力帮助对方,愿意投入自己的能力、时间和判断,但与此同时,你又不能为了客户的利益而放弃自己最重要的原则。
律师必须保持自身的完整性。
你不能把自己完全变成客户意愿的工具,也不能因为对方支付了费用,就放弃自己的价值判断和职业道德。
真正好的律师,既能够忠于客户,也能够忠于自己应当坚持的原则。
口头辩论真的能够改变最高法院的决定吗?
一位大法官:有时候,人们会在社交场合问我们,最高法院的口头辩论究竟有没有实际意义。他们问这个问题时,经常带着一种怀疑的态度,仿佛早就认为法官在辩论开始之前已经决定了案件结果,而所有口头交流不过是一种表演。
我认为这种想法是错误的。
口头辩论当然会产生影响。
正如卡根大法官和罗伯茨首席大法官刚才所说,我们坐在法庭上,是为了真正作出决定。优秀的口头辩论经常会变成一场法官之间的对话,而律师的作用,就是帮助这些法官更加准确地理解彼此的顾虑,并且为他们提供能够解决问题的信息。
如果律师愿意真正进入法官的思考过程,理解对方为什么感到困惑,那么他就可能对最终判断产生重要影响。
苏特:面对最致命的问题,不要回避,而要承认并解释
大卫·苏特:我想再补充一个比较具体的技巧。前面大家都强调了认真倾听法官的问题,以及回应法官真正关心的内容。我非常赞同。不过,我还想把这个原则与我们法学院一年级时学习过的一种传统诉讼方法联系起来。
当年,我们学习过旧式诉讼制度中的一种答辩方法,通常可以理解为“承认并避免”,也就是先承认对方指控的某些事实,然后说明为什么即使这些事实成立,也不应当产生对方主张的法律后果。
例如,你可以说,是的,对方提出的那些事实确实存在,但即使如此,它们仍然不足以构成可以获得法律救济的违法行为。
我认为,这是一种非常有价值的辩论方法。
在我见过的律师中,最擅长使用这种方法的人之一,就是曾经担任美国总检察长的雷克斯·李。
我没有在他担任总检察长的时候听过他的辩论,但在他离任以后,他多次来到最高法院出庭,而我有机会亲眼观察他的表现。
雷克斯·李似乎总是在辩论之前,就已经想清楚法官可能提出的最困难、最具有破坏性的问题。
他不会等问题出现以后才临时寻找答案,而是提前准备好怎样承认问题中的合理部分,然后解释为什么这个问题最终不会改变案件的法律结论。
我记得有一次,他正在最高法院进行口头辩论,当时斯卡利亚大法官坐在我的旁边。
我已经不记得那究竟是哪一桩案件,但非常清楚地记得,斯卡利亚提出了一个在他看来足以决定整场诉讼胜负的问题。
我当时一直观察雷克斯·李的表情。当他听到这个问题时,脸上甚至出现了一丝难以完全掩饰的微笑。
等斯卡利亚大法官说完以后,雷克斯·李指向他,回答说:“斯卡利亚大法官,你完全正确。现在,请允许我解释为什么这一点在本案中并不重要。”
这就是我所说的优秀辩论技巧。
他没有否认问题的重要性,也没有假装自己听不懂,而是先承认对方提出的问题确实成立,然后引导法庭理解,为什么这个问题不足以改变最终结论。
如果我只能再给年轻律师增加一条建议,那就是不要忘记“承认并避免”这种方法。它可以帮助你应对最具有破坏性的问题,而且常常比直接反驳更加有效。
现场其他大法官:听到苏特讲述这个故事,有人打趣他是否还记得那场诉讼最后是谁输了。苏特起初表示自己不记得了,接着又有人指出,那个案件似乎是九比零的判决。几位大法官彼此开玩笑,现场再次响起笑声。这个短暂的插曲也提醒大家,优秀的口头辩论虽然可能让人印象深刻,但律师表现出色,并不总是意味着最终能够赢得案件。
大法官快速问答:从童军、油井、剑斗到山羊与冰淇淋
十二岁成为鹰童军的布雷耶
主持人:我们剩下的时间不多了,所以我想进入最后一轮快速问答。我会描述某位大法官过去经历过的一件事情,如果你认为我说的是自己,就请举手并向大家解释。如果没有人主动举手,那我就直接点名。第一个问题:你们之中有一位在 12 岁的时候就成为了鹰童军。究竟是谁?
斯蒂芬·布雷耶:是我。
主持人:斯蒂芬,你现在还会打结吗?我真的从来没有听说过有人能在 12 岁的时候就成为鹰童军。你究竟是怎么做到的?你是不是很小就开始参加童军活动?
斯蒂芬·布雷耶:我从很小的时候就开始了。而且,我还谎报过自己的年龄。
主持人:好吧,这个答案倒是非常直接。看来即使是未来的最高法院大法官,小时候也可能在严格的资格规则面前寻找一点自己的办法。
肯尼迪在石油钻井平台上的第一份工作
主持人:接下来,你们之中有一位曾经在加拿大和路易斯安那州的油井工作。这位是谁?
安东尼·肯尼迪:那是我。我有一位叔叔在石油行业工作,所以年轻时,我也获得了在油田工作的机会。我在加拿大的第一份工作,是给油田里一种被称为“狗屋”的小型设施钉木板。
当时,我刚刚拿到新的工作服和手套,对自己的工作非常认真。我正在钉木板,知道工头很快就会过来检查。结果,我不小心把自己戴着的手套钉在了墙上,导致自己无法顺利脱身。
后来,我终于把手套从墙上弄下来,还想向工头解释说不用担心,一切都已经解决了。
但是工头却说,不,不要把那个手套拿走,就让它留在那里。
结果整个夏天,每当有销售人员或者其他人来到油田,他们都会看到那副被钉在墙上的手套。
这成了所有人都知道的一个笑话。我后来继续在石油钻井平台工作,利用这些收入帮助支付自己的大学学费。虽然经历有些狼狈,但那确实是我年轻时期非常重要的一段生活。
罗伯茨曾是工会成员,也曾被电工们捉弄
主持人:你们之中还有一位,年轻时曾经加入工会,并且从事过与电气施工有关的工作。
约翰·罗伯茨:那是我。我当时从事的是一种比较基础的电气工作,大概属于第六级工作类别。实际上,我主要负责跟着经验丰富的电工到处工作,帮助他们完成各种任务。
我很快就发现,他们有时候非常喜欢拿年轻人开玩笑。每当他们想找点乐子,就会告诉我去拧紧某个特定的螺丝,然后等待我按照指示操作。结果往往会出现一些让他们哈哈大笑的事情。类似的玩笑他们可以重复很多次,却似乎永远不会觉得厌倦。
苏特与一场真正流血的学生剑斗
主持人:下面这个故事更加离奇。你们之中有一位在哈佛法学院二年级的时候,曾经参加一场模拟剑斗,结果受伤,不得不去大学医疗服务机构接受治疗。
大卫·苏特:我得承认,那是我。那时候,我和一位同学为了打发时间,决定进行一场模拟剑斗。我当时还担任哈佛新生宿舍的管理助理,所以我们甚至邀请了一些新生以及相关工作人员到场观看,还安排了裁判。对于一场学生之间的娱乐活动来说,准备工作可以说相当正式。
一开始,一切都进行得很好。但问题在于,我使用的剑没有那种能够完整保护手部的护手结构。我的朋友挥剑时,剑刃滑向了我的手部,结果划伤了皮肤,开始流血。
我最初的反应其实并不是特别紧张,甚至觉得流一点血也没有什么大不了。但负责管理我们的院长看了看那把剑,提醒我说,剑可能很脏,也可能已经生锈,上面说不定有引发破伤风的危险。他认为,我最好立刻去医疗机构注射疫苗。
于是,我们整个团队都一起去了大学医疗服务机构。
当我们坐在那里等待医生出来的时候,许多新生也跟着过来了。我开始觉得,既然大家都陪着我来到这里,我应该表现得更加热情一点,让他们不要因为等待而感到无聊。
那时候,附近有一家名叫埃尔西的餐厅,出售非常好吃的三明治,包括奶油奶酪和鱼子酱三明治。
我给了其中几位新生一些钱,让他们去买三明治回来,这样大家在等待期间就能够吃点东西。
后来,医生终于走出来,问我究竟是怎样受伤的。我告诉他:“我刚才正在参加一场决斗。”
医生听到这个答案以后,我感觉他对我的专业兴趣立刻下降了。
就在这时,那几位新生带着奶油奶酪和鱼子酱三明治回来了。这显然彻底消耗了医疗机构工作人员的耐心。他们要求其他人离开,只留下真正需要治疗的我。
不过,最后他们确实给我注射了破伤风疫苗。从结果来看,疫苗起作用了,我今天仍然活着。
斯蒂芬·布雷耶:苏特的故事还不止这些。在他担任最高法院大法官期间,曾经在森林里散步,结果一只兔子突然跳到他的背上,还咬了他的脖子。还有一次,他在办公室里发现了一只从地下室跑出来的狐狸。和苏特共事,你总会听到一些非常不可思议的动物故事。
主持人:看来今天我们确实学到了很多东西,也再次意识到台上这些严肃的法律人物拥有多么丰富的私人生活。
戈萨奇的马、鸡与山羊:为什么我不推荐养山羊
主持人:接下来这位大法官,在家里养过马、鸡和山羊。戈萨奇大法官,我想应该是你吧?
尼尔·戈萨奇:是的,不过我们没有养狐狸。我的女儿们小时候对美国的 4-H 青少年活动非常感兴趣,所以我们也参与了许多和农场动物有关的项目。
在这个过程中,我学会了怎样给鸡洗澡。不过,我并不推荐任何人轻易尝试这项工作。
至于养山羊,我更加不推荐。
我们的山羊尤其麻烦。它把自己当成了一只宠物狗,非常喜欢和人亲近,还会时不时轻咬别人。与此同时,它又是一位出色的逃脱大师,经常从围栏里跑出去。
它不只是逃跑,还会趁机吃掉我们种植的果树。有时候,它甚至会直接跑进房子里,仿佛自己原本就应该生活在那里。
到最后,这只山羊虽然变得稍微容易管理了一些,但仍然算不上真正被驯服。
不过,我的女儿们非常喜欢这些活动,而我也非常珍惜和她们一起参加 4-H 项目的时间。尽管养动物的过程有很多麻烦,但那些经历仍然非常美好。
卡根写反对意见时,喜欢稍微放松语言
主持人:你们之中有一位,在撰写最高法院的反对意见时,喜欢使用更多缩写形式,而不是始终坚持完全正式的语言。卡根大法官,你能不能解释一下?
埃琳娜·卡根:我认为,当你代表最高法院撰写多数意见时,语言应该更加正式一些,因为你是在代表法院表达法律判断。但当你撰写反对意见时,就可以稍微放松一点,使用更加接近日常表达的语言。
当然,我所谓的放松,其实也不过是允许自己使用一些缩写而已。对于最高法院的写作标准来说,这已经算是一种语言风格上的自由了。
肯尼迪考试前一天去看红袜比赛,还带上了税法资料
主持人:你们之中还有一位,曾经在法学院考试前一天去观看波士顿红袜队的棒球比赛,结果被法学院院长发现了。
安东尼·肯尼迪:那是在 1960 年,正好是泰德·威廉姆斯职业生涯最后一年打球。我当时正准备回加利福尼亚,所以非常希望能够在离开之前亲眼看一次他的比赛。
我有两张门票,于是邀请了一位学习伙伴一起去。
问题是,我们第二天还有税法考试,需要复习大量内容。
我就提出一个折中方案:他带上税收法典,我带上案例书,我们可以在看比赛的同时继续复习。
结果,我们正在球场上看书的时候,突然听到身后有人说:“你们不会真的把税收法典带到棒球比赛现场吧?”
我回头一看,发现说话的人竟然是当时哈佛法学院的院长欧文·格里斯沃尔。
他显然非常震惊。我到现在也不确定,他究竟认为我们这样做是对税收法典的不尊重,还是对棒球比赛的不尊重。
更有趣的是,20 年以后,当他再次在最高法院见到我时,仍然记得这件事情,还会问我:“你现在还带着税收法典吗?”
大法官也会被认错,而且有时连自己都分不清故事属于谁
主持人:下一个问题涉及两位经常被人认错的大法官。你们之中有两个人,经常被其他人混淆,甚至连最高法院的法律助理都有可能认错。
一位大法官:这种事情确实发生过,而且不仅仅发生过一次。我记得有一位法律助理在午餐中试图提起这个话题,他说自己听说两位大法官经常被人搞混。结果,他在解释这件事情的时候,又把两个人的名字弄错了。等他意识到自己说了什么,场面变得更加有趣。
还有一个故事,讲的是有人在公共场合认错了一位大法官,然后问他,在最高法院工作的最好事情是什么。被认错的大法官非常机智,没有直接纠正对方,而是回答说:“最好的事情,就是能够和那位大法官一起工作。”
这显然是一个非常聪明的答案,因为无论对方究竟把他认成了谁,这句话都可以让场面变得轻松。
后来,几位大法官甚至开始争论,这个故事究竟发生在谁身上,究竟是谁先讲过,又是谁把它当成了自己的经历。有一个人承认,自己有时甚至会直接编造一些故事来讲述。结果,原本关于身份混淆的笑话,又变成了一个关于如何区分真实故事和虚构故事的笑话。
罗伯茨每天去冰淇淋店,却永远只点一种口味
主持人:最后还有几个问题。你们之中有一位,在哈佛法学院读书期间,几乎每天都会去哈佛广场的一家冰淇淋店。这家店以拥有 31 种口味而闻名。罗伯茨首席大法官,是你吗?
约翰·罗伯茨:没错。你知道,人们通常喜欢去一个熟悉的地方,那里的人认识你,知道你的名字,也知道你喜欢什么。那家冰淇淋店对我来说就有这种感觉。
虽然它宣传自己有 31 种不同口味,但我几乎每次进去,都会点同样的东西。
我喜欢的是一种配有棉花糖酱的圣代,用巧克力碎片冰淇淋制作。
店员非常熟悉我的习惯,所以我一走进去,他们几乎就知道我会点什么。对我来说,那是一种非常简单而愉快的生活习惯。
戈萨奇第一个任期结束后,整个夏天都没有剃胡子
主持人:你们之中还有一位,在结束最高法院第一个任期之后,为了庆祝,整个夏天都没有刮胡子。戈萨奇大法官,能不能谈谈这件事?
尼尔·戈萨奇:我完成第一个任期之后,回到了科罗拉多。我去山里徒步旅行,也去钓鱼,基本上什么都不做。
那是一次非常美妙的休息。
从 12 岁以后,我几乎就没有享受过这么完整、这么自由的暑假。所以,我决定整个夏天都不刮胡子,让胡子自然生长。
等到夏天快结束时,我问女儿们,她们觉得我能不能带着这把胡子坐在最高法院的法官席上。
她们非常明确地回答:“无论如何都不行。”
后来,我的妻子也提醒我,如果我带着胡子出现在法庭上,人们很可能会开始分析这把胡子究竟意味着什么。他们可能赋予它各种不必要的政治或者法律含义。
所以,最后我还是把胡子刮掉了。
不过,我确实非常享受那个夏天,也非常享受不必每天穿着正式服装、按照固定日程工作的生活。
年轻时被同事预测,未来最可能成为最高法院大法官
主持人:最后一个问题。你们之中有一位,年轻时曾经被自己的法律助理同事投票选为“未来最有可能成为最高法院大法官的人”。这位究竟是谁?
一位大法官:我知道是谁向你透露了这个令人尴尬的事实。不过,我既不能确认,也不能否认。
当年,我们一起工作的年轻法律助理确实会在每年结束时,像学校年鉴一样进行各种有趣的投票,评选谁最可能取得某种职业成就,或者谁最不可能完成某件事情。
其中有一位后来成为教授的同事,当年正准备去从事公共辩护工作。她被大家投票选为“最后一个赚到 100 万美元的人”。
当然,这其实已经算是一个相对友善的评价了,因为至少比被选为“第一个遭到起诉的人”好得多。
至于当年谁获得了后一种评价,我想我们最好还是不要继续追问了。
闭幕:法律的意义,存在于辩论、尊重、谦逊与公共责任之中
主持人:我想我们今天的时间已经差不多了。非常感谢六位大法官为大家分享如此丰富的经历。我们今天不仅讨论了哈佛法学院的历史,也讨论了法学院教育、职业选择、司法责任、法律辩论、陪审团制度,以及许多私人生活中的趣事。你们让我们看到,即使是承担美国司法体系中最重要职责的人,也拥有非常真实、非常丰富,而且有时相当幽默的人生经历。
从今天的交流中,我们听到了许多不同的职业建议。有些人强调充分理解法律和案件事实,有些人强调认真倾听、保持冷静和承认论证弱点,也有人强调职业伦理、公共责任以及坚持自我完整性。
但这些观点之间存在非常深刻的共同之处,那就是法律职业并不是单纯为了证明自己正确,更不是一场谁的声音最大、谁最善于攻击对手的竞赛。
优秀的律师和法官必须能够理解不同的观点,在真正困难的问题面前保持开放的头脑,也必须承认自己可能犯错。
他们需要拥有充分的智力勇气,敢于提出自己的判断,同时也要拥有足够的谦逊,愿意认真倾听其他人的意见。
这正是我们今天不断谈到的哈佛法学院传统。
我们希望年轻的法律学生从这里获得的不只是职业技能,也不仅仅是通往某些杰出职位的机会,而是一种能够终生持续的思考方式。
在这种思考方式中,自由辩论与相互尊重并不矛盾,坚定的原则与怀疑精神也不矛盾,忠于客户与承担公共责任更不矛盾。
恰恰相反,它们共同构成了一个真正优秀的法律人所应该拥有的品质。
今天是哈佛法学院 200 周年庆典。我们回顾过去两个世纪,是为了理解这所学院如何从最初只有六名学生和两名教师的制度实验,发展成为具有世界性影响力的法律教育机构。
但我们同样应该面向未来,思考下一代法律人将如何继续推动社会进步。
我们要做的,不只是让哈佛法学院存在得更加长久,而是让它不断接近自己所追求的理想。
让我们再次感谢今天来到现场的各位大法官。
现场:随着主持人宣布座谈结束,全体观众起立鼓掌,六位大法官也彼此致意。工作人员开始安排嘉宾合影与退场,现场仍然充满交谈和笑声。大家相互感谢,并按照工作人员的指引调整站位,最终为这场哈佛法学院 200 周年特别活动画上句号。
Post #2 -
莫尼什·帕伯莱:不要购买人人热爱的东西
2026 年 6 月 8 日,莫尼什·帕伯莱接受韩国《Knowledge Inside》播客访谈
我的投资哲学:把股票当成企业,并且永远持有
非常高兴来到这里,也很高兴有机会和大家交流。我是一名资金管理人,目前管理着大约 14 亿美元的资产,主要投资于世界各地的上市公司股票。这些资金通过私人对冲基金和一只 ETF 进行管理。我从事这项工作已经大约 28 年了,时间过得非常快,因为投资是我真正热爱的事情。我甚至不觉得自己是在工作,因为每天做的都是自己最感兴趣的事情。
我的投资方法主要来自沃伦·巴菲特和查理·芒格。我遵循他们的投资原则,其中最重要的一点,就是我们把股票看成一家企业的一部分,而不是一张可以在市场上买来卖去的纸。当我们准备购买一家公司的股票时,我们思考这项投资的方式,与购买整家公司没有任何区别。我们关心的是企业本身,而不是股票代码或者每天变化的报价。因此,我们寻找的投资机会,理想情况下应该是能够永远持有的企业。
我说的永远持有,就是真正意义上的永远。每当我们不得不卖掉一家公司的股票时,在某种程度上就意味着我们之前犯了一个错误。我甚至愿意更进一步地说,对绝大多数市场参与者而言,每当他们卖出一项投资,往往就意味着他们在某个环节出了问题。真正优秀的企业应该能够让我们长期持有,而不是迫使我们不断寻找新的投资对象。
与巴菲特共进午餐:我一生中最划算的一笔交易
为什么花 65 万美元吃一顿午餐,是一笔真正的便宜交易?
问:2007 年,你在慈善拍卖中以 65 万美元赢得了与沃伦·巴菲特共进午餐的机会。当时这创造了纪录。现在回过头看,这顿午餐值得花这么多钱吗?
答:从我的角度来看,那是我一生中做过的最划算的交易之一,是一笔真正的便宜交易。巴菲特以前每年都会拍卖一次共进午餐的机会,现在已经停止了。我记得最后一次午餐拍卖的成交金额超过了 2600 万美元,那大概是两三年前的事情。与那个价格相比,我们当初支付的 65 万美元简直是一个非常小的数字。不过,这还不是我认为它便宜的最重要原因。
我们可以这样思考这个问题:假设我们生活在甘地、牛顿、爱因斯坦或者丘吉尔的时代,如果有机会坐下来与其中一位伟大人物共进午餐,我们首先会问自己,是否愿意做这件事;其次,如果愿意,我们愿意为此支付多少钱?这些人都是在人类历史上留下了巨大影响的人物。遗憾的是,他们都已经离开了这个世界,我们不可能再获得这样的机会。
而沃伦·巴菲特是一个非常特殊的例子。我认为,他完全有资格被放在这些杰出人物的行列之中。他可能是有史以来最成功、最伟大的投资者。更重要的是,他当时还活着,而且愿意接受一笔慈善捐款作为交换,和别人一起吃午餐。从这个角度来看,这简直是一个不可思议的机会。
2007 年,当我准备竞拍这顿午餐时,我的整个投资事业几乎都是建立在巴菲特的思想成果之上的。我阅读他的著作、研究他的讲话,学习他的投资原则,并将这些知识应用到自己的投资实践中。到 2007 年,仅仅因为运用了巴菲特教给我的投资方法,我已经赚到了超过 7000 万美元。
因此,我觉得自己应该向老师支付一笔学费。我问自己,如果一位老师通过传授知识,让你增加了 7000 万美元的财富,你应该向他支付多少学费?我认为支付其中的 3% 是相当合理的,甚至可能有点低。7000 万美元的 3%,大约就是 200 万美元。
于是我给自己设定了一个预算:在 2007 年的拍卖中,我最多愿意出价 200 万美元。如果最终价格超过 200 万美元,那就算了,我接受这个结果。在更早的几年里,我也曾尝试竞拍巴菲特午餐,但每次最终的成交价格都超过了我当时能够承受的金额。到了 2007 年,我觉得这一年可能就是我的机会。
当时,我有一位非常好的朋友盖伊·斯皮尔(Guy Spier),他是我最好的朋友。我问他是否愿意和我共同竞拍这顿午餐,因为拍卖规则允许我们带几个人一起参加。我准备带上自己的家人,我们一家四口参加,仍然有几个空余名额。我就问盖伊,是否愿意和他的妻子一起来。
我的建议是,他支付三分之一的费用,我支付三分之二,因为他和妻子占两个座位,而我和家人占四个座位。他对此非常兴奋,也很愿意参与,但他告诉我,超过 25 万美元对他而言就太贵了。因此,我告诉他,无论最后的竞拍价格是多少,他最多只需要支付 25 万美元,超出部分全部由我承担。
最终的结果非常有意思。那年的拍卖竟然以 65 万美元成交,连我原本 200 万美元预算的三分之一都不到。盖伊甚至不需要支付他原本愿意承担的 25 万美元。他最终支付了大约 21.6 万美元,剩下的部分由我支付。所以,从经济角度来看,这已经是一笔非常划算的交易。
但真正让我觉得不可思议的,是这顿午餐之后发生的事情。
巴菲特与其他人的区别:他希望你觉得自己占了便宜
我竞拍午餐的目的其实非常简单。我没有想过要从巴菲特那里获得什么特殊待遇,也没有期待建立一段私人关系。我只是希望能坐在他面前,看着他的眼睛,亲自向他说一声谢谢。因为他对我的人生和事业产生了如此巨大的影响,而我从来没有机会真正向他表达这种感激。对我来说,完成这件事就已经足够了。
但巴菲特对这些午餐的理解完全不同。他希望赢得午餐拍卖的人,在吃完饭之后,觉得自己获得了一笔极其划算的交易。即使有人为午餐支付 2600 万美元,他也希望那个人离开的时候认为自己占了大便宜。所以,他参加午餐时的目标不是简单地完成一项慈善活动,而是尽可能为我们创造价值。
午餐开始之前,他的助理就已经向我们所有参加者索取了个人简历和背景资料。巴菲特提前仔细研究了每个人的情况,所以当我们见面时,他已经非常了解我们的职业、经历和背景。他不是到了现场才开始认识我们,而是在此前就认真做了准备。
午餐大约在下午一点开始。巴菲特来到餐厅后告诉我们,他整个下午都没有安排其他事情。他说,他愿意和我们待多久就待多久,没有任何时间限制。只有当我们觉得已经听够了、想结束的时候,告诉他一声,他才会离开。这让我非常惊讶,因为他显然把这次见面当成了一件值得认真投入的事情。
我也曾通过另一场慈善活动,与当时担任谷歌首席执行官的埃里克·施密特(Eric Schmidt)共进午餐。那次经历完全不同。我们的午餐安排在谷歌园区的一间员工餐厅里,施密特几乎每隔 15 分钟就看一次手表。那场午餐原定一个小时,而到了一个小时零一分钟的时候,他就离开了。
如果让我给这两场午餐打分,施密特的午餐最初我可能会给 2 分,满分 10 分。但仔细想想,也许只有 1 分。我自认为是一个公平的评分者,之所以给这么低的分数,是因为我几乎不记得他当时说过什么,也想不起来有哪句话或者哪件事情真正改变了我的人生。
而巴菲特那场午餐,我会给 15 分,满分 10 分。我不是说错了,我就是要给 15 分,因为它的价值已经远远超过了 100%。其中一个最重要的原因,就是那顿午餐让我认识了查理·芒格。
巴菲特想证明自己比芒格更有趣,结果却成就了一段友谊
我的妻子当时和我一起参加了巴菲特午餐。吃饭的时候,我告诉巴菲特,我妻子是他的忠实粉丝,但是如果说她真正最喜欢谁,那其实是查理·芒格,而不是沃伦·巴菲特。
巴菲特听了以后,立刻变得很有竞争意识。他告诉我们,他的合伙人查理·芒格是一个非常无聊的人,根本不是一个值得一起吃饭的人。真正有趣的人是他,而不是查理。他说,我们之所以认为查理很有趣,只是因为还不认识查理。
然后他告诉我们,他要安排我们与查理共进午餐。等我们真正与查理一起吃过饭以后,就会明白巴菲特才是更好的午餐伙伴。我当时以为他只是在开玩笑,因为整个谈话非常轻松有趣,大家也都在笑。
但在午餐结束两天以后,我真的收到了一封邮件。邮件是巴菲特的助理发给芒格的助理的,同时抄送给了我。邮件的内容就是安排我们与芒格共进午餐。巴菲特还在邮件中开玩笑地告诉查理,这对住在加利福尼亚的夫妇似乎认为查理比他更有趣,但他们都知道事实并非如此。既然如此,就让他们和查理吃顿饭,亲自验证一下究竟谁更有趣。
后来,我们真的与查理见面并共进午餐。而事情的发展与巴菲特原本希望证明的结论恰好相反。首先,我发现自己更喜欢与查理共进午餐,而不是与巴菲特共进午餐。巴菲特的计划完全适得其反,我想这恐怕不是他希望听到的结果。
更重要的是,那次午餐成为了我和查理之间一段非常美好友谊的开始。我是在 2008 年与巴菲特共进午餐的,而在 2009 年,我第一次与查理共进午餐。此后,我们逐渐建立起了一段非常温暖、非常亲密的关系。
我和家人或者妻子大约每三四个月就会去查理家里吃一次晚餐。我还会大约每两三个月与他在洛杉矶乡村俱乐部打一次桥牌。对我来说,这是一段极其珍贵的友谊,因为我不仅能从他那里学习投资,还能直接感受到他的思考方式、幽默感以及他看待人生的态度。
我后来也和巴菲特成为了朋友,但与查理相比,我们的关系没有那么亲密。主要原因是巴菲特生活在奥马哈,而我们生活在加利福尼亚,能够见面的机会相对少一些。
所以,回过头看,这顿午餐就像一项非常奇妙的商业促销:买一顿午餐,之后得到无数顿免费午餐。我支付了一次费用,却获得了远远超过最初预期的回报。我本来只想向自己的老师表达感激,结果收获了两段友谊,以及许多我根本不可能提前计划的美好经历。
一顿午餐,还让我进入了巴菲特的私人朋友圈
那顿午餐之后,我的人生发生了很多美好的变化。举个例子,我已经连续大约 30 年参加伯克希尔·哈撒韦的年度股东大会。每年股东大会结束后的星期天,巴菲特都会举行一场私人早午餐,邀请自己的亲密朋友、董事会成员、高级管理人员以及其他一些他希望见到的人。
自从我们赢得那次午餐之后,巴菲特每年都会邀请我和盖伊参加这个私人聚会。每次走进那个房间,我都觉得自己和盖伊是两个完全不应该出现在这里的人。我有时会对盖伊说,千万别往后看,因为博诺(Bono)正在和比尔·盖茨聊天。
那个房间里有美国职业橄榄球联盟的球员,有好莱坞演员,也有各种政治人物。几乎所有人都是知名人物,只有我和盖伊是没人认识的普通人。我经常想,巴菲特迟早会发现这两个人根本不属于这个圈子,下一年的邀请恐怕就不会再来了。
但每一年,我们都会再次收到邀请。于是我们又走进那个房间,继续见到这些杰出的人物。我认为这就是那顿午餐真正不可思议的地方。我们花了一次的钱,却得到了无数次与伟大人物交流的机会。原本的目的仅仅是支付一笔学费,向我的英雄道谢,结果人生却因此打开了许多以前根本没有想到的门。
韩国股市:人口下降是长期逆风,半导体却正在迎来黄金时代
韩国是我见过最先进的文明之一,但我非常担忧人口问题
问:你曾经提到,韩国股市长期存在估值折价。现在你如何看待韩国市场?
答:我这一生有幸到韩国旅行过很多次。我始终认为,韩国是世界上最先进、最成熟的文明之一。这是一个高度发达、令人印象深刻的社会,我每次到韩国都非常享受在那里度过的时光。
但现在有一件事情让我非常担忧,那就是韩国的人口正在下降,而且下降速度非常快,甚至比日本还快。我真的希望韩国能够有更多孩子。因此,我想对韩国已经结婚的年轻男性和女性说,请多生一些孩子。对于那些正在考虑结婚的年轻男女,我也希望你们尽快结婚,生育更多聪明的韩国孩子。
我之所以如此在意这个问题,是因为从长期来看,任何一个人口持续下降的国家,都会面临经济总产出增长方面的挑战,而这些挑战最终也会反映到股票市场中。
如果我们观察韩国和日本这样的国家,就会发现,当国内人口不断减少时,一个国家想要实现相对可观的 GDP 增长,就必须成为一个强大的出口经济体。韩国确实是一个出口强国,这一点非常值得肯定。
但依赖出口也会带来一些问题。第一个问题是美国这样的贸易伙伴可能通过关税等政策作出反应。这些关税会对韩国的出口企业构成不利影响。第二个问题是,随着人口下降,韩国本土的劳动力成本可能大幅上升。
以现代汽车为例,如今在美国阿拉巴马州生产一辆汽车,成本可能比在韩国本土生产还低。因此,企业会逐渐将部分生产转移到中国、印度、阿拉巴马州以及其他地区。这种转移实际上已经发生了。
从企业本身的角度来看,这或许是合理的成本优化,但对于韩国经济而言,它并不是一件好事。生产活动、就业岗位以及相关的经济产出可能离开韩国。因此,我认为韩国至少应该尽量维持人口稳定,而不是让人口持续下降。理想情况下,我当然希望韩国人口能够重新实现增长。
SK 海力士、三星和美光,正在受益于一个几乎无法被新对手攻破的行业
至于韩国股票市场的现状,我首先必须强调,我不是韩国市场的专家。我只是一个从外部观察韩国的投资者,而且目前我没有持有韩国股票。
不过,我认为当前韩国股市存在一个非常明显的特点:市场表现高度集中在 SK 海力士和三星这两家公司身上。这与半导体行业正在发生的事情有很大关系。
对于韩国而言,这是一个巨大的有利趋势。我们可以把现在的人工智能浪潮比作一场淘金热,而韩国的这些半导体企业恰好是为淘金者提供镐和铲子的人。
我多次拜访过 SK 海力士和三星,也曾经投资过美光科技和 SK 海力士。非常遗憾的是,我在这些公司身上违反了自己的一条重要投资原则。我卖出了原本应该永远持有的企业。现在回头看,我觉得这是一个错误。
之所以如此,是因为内存芯片行业如今已经成为一个受到高度保护、拥有极高进入壁垒的行业。对于第四家新的大规模竞争者来说,几乎不可能轻易进入这个市场。
几年前,我曾经与美光科技的高级管理团队交流。他们告诉我一件非常有意思的事情。假设他们的一座芯片制造工厂被大火摧毁了,即使他们仍然拥有所有的专利、所有的工程师,以及当初负责建设那座工厂的全部人员,也不能确定是否能够重建一座具有完全相同产量和成本结构的工厂。
原因是,制造内存芯片的过程有一部分近乎黑魔法。一座工厂之所以能够顺利运转,是因为某些我们已经理解的因素,与另外一些我们尚未完全理解的因素,共同作用的结果。如果随意改变其中某些环节,原本稳定的生产流程可能就会出现问题。
因此,假设现在有一家新公司想要进入内存芯片行业,它首先要解决专利问题,因为现有企业已经掌握了大量核心专利。其次,它需要招募大量经验丰富的高级工程师、管理者以及技术人员,而这些人才并不是能够轻易获得的。最后,即使解决了前面的问题,它可能仍然需要 10 年、15 年甚至 20 年,才能真正建立起有竞争力的生产能力。
这就是为什么现在全球内存市场的几家主要企业拥有如此强大的竞争优势。三星、SK 海力士和美光构成了一个非常特殊的行业格局,而它们目前甚至难以满足市场的全部需求。
如果你使用三星手机或者苹果 iPhone,你可能已经注意到,电子产品价格正在上涨,其中一个重要原因就是内存芯片价格提高了。未来新一代电子产品的价格也可能继续受到影响,因为内存成本不断上升,而且部分芯片已经需要进行配额分配,供应不足以满足全部订单。
韩国综合股价指数(KOSPI)的很大一部分权重集中在三星和 SK 海力士身上。因此,当这两家公司受益于内存芯片景气周期时,整个韩国股市也会得到非常明显的推动。这段时间对于持有这些股票的投资者而言,确实是一段非常美好的经历。
如果你已经拥有这些股票,就不要卖;如果还没有拥有,就不要追买
我的建议其实非常简单:如果你已经持有这些股票,不要卖出;如果你现在还没有持有,就不要因为股价上涨而急着买入。
主持人问我,现在是不是已经不适合买入了。我认为,如果你已经持有,就继续持有。至少在一段时间内,不要急着卖出,因为对这些公司来说,这场盛宴可能才刚刚开始。
至于韩国综合股价指数能否继续上涨,我并没有那么熟悉指数中的其他公司。从我个人的观察来看,韩国市场中除大型半导体企业以外的许多股票,可能仍然存在一定程度的低估。
但是,韩国股市始终面临人口下降带来的长期逆风。那些主要依赖韩国国内市场、没有明显出口业务的企业,未来可能面临相当严峻的挑战。具有出口优势的企业会得到一定程度的支持,但它们也无法完全摆脱关税、海外竞争、劳动力成本以及全球产业变化的影响。
即使像现代汽车这样优秀的企业,我也认为它们会面临这些问题。韩国企业的经营能力非常出色,但这并不意味着韩国经济可以完全忽视人口结构变化的长期影响。
我为什么建立一份包含 213 个问题的投资检查清单
投资检查清单的灵感,来自航空业对飞机事故的调查
问:回顾你过去的投资经历,哪些检查清单项目帮你避免了最多损失?普通投资者应该怎样使用这些清单?
答:我的投资检查清单,其实不是从金融行业获得灵感的,而是从航空业学来的。事实上,今天人们在很多领域使用的检查清单,都与航空工业的发展有着非常密切的联系。
在美国,负责监管民用航空安全的机构是美国联邦航空管理局,也就是 FAA。每当发生飞机失事事故时,FAA 都会派出大量调查人员,投入非常多的时间和资源,弄清楚飞机究竟为什么坠毁。
他们会努力寻找事故发生的真正原因,而不是仅仅停留在表面解释。如果发现事故与飞机的设计、工程结构或者某个技术环节有关,他们就会采取一种非常务实的方式来决定是否需要改变相关规定。
例如,假设某种飞机存在一项设计缺陷,而 FAA 发现,如果未来 10 年或者 20 年都不作出改变,可能还会发生更多类似的事故。他们会估算,如果问题不解决,未来可能会发生多少次事故,又可能导致多少人死亡。
FAA 在这种计算中,会为人的生命赋予一个具体的经济价值。按照他们的监管模型,人的生命并不是一个无限大的数字,而是一个明确的金额,并且会随着通货膨胀进行调整。我记得这个数字大约是 500 万美元。
假设他们判断,如果某个问题不解决,未来 10 年可能导致 500 人死亡。按照每个人 500 万美元计算,潜在的损失就是 25 亿美元。
因此,他们会研究解决这个问题需要花多少钱。如果整个航空业只需要花费低于 25 亿美元,就能够避免这些潜在死亡,那么作出改变是合理的。但如果解决这个问题需要花费 200 亿美元,他们可能就不会采用这种方案。
这是一种非常务实的监管方式。它所产生的结果有两个:第一,航空旅行已经变得非常安全;第二,乘坐飞机的成本也非常低。
假设 FAA 采取另一种极端的理念,认为人的生命价值无限大,不惜任何代价都必须避免所有风险,那么从洛杉矶飞往首尔的一张机票,可能要花费 400 万美元。我想没有人愿意看到这样的结果。
所以,航空业必须在安全与成本之间寻找平衡。在我对这个系统的理解中,航空业的重要安全改进通常来自对真实事故的调查,而不是仅仅坐在实验室里,想象应该增加什么设计才能让飞机更安全。
后来,我开始思考,既然 FAA 能够通过分析事故来降低未来发生事故的概率,我们为什么不能把同样的方法应用到投资上?
投资中的飞机失事,就是那些让我们损失本金的公司
投资中的飞机失事是什么?非常简单,就是你买入一家公司,最终却在这项投资上损失了金钱。
如果一家公司的股票最终变成零,那么这就是一场没有幸存者的飞机失事。如果股票价格大幅下跌,而你最终以亏损的价格卖出,那么这就是一场仍然有部分幸存者的飞机失事。
我决定只根据真实发生过的投资失败来调整自己的投资流程。因为在我看来,FAA 已经建立了一套相当成熟的方法,我没有必要认为自己比 FAA 更加聪明,也没有必要凭空设计一套更复杂的制度。
我开始研究世界上最伟大的投资者,尤其是他们犯过的错误。我寻找那些让他们损失金钱的投资案例,研究这些企业为什么会失败,然后问一个更重要的问题:在他们买入这些股票之前,是否已经存在某些可以观察到的危险信号?
换句话说,我希望知道,在飞机起飞以前,我们是否就有可能判断它未来会不会坠毁。
举一个巴菲特的例子。他是一个非常公开透明的人,因此我们能够研究他投资生涯中的许多错误。几十年前,他曾经收购过一家美国鞋业公司,名叫 Dexter Shoes。
当时,Dexter 在美国生产鞋子。巴菲特为了收购这家公司,支付了伯克希尔·哈撒韦大约 2% 的股票。
但在完成收购之后不久,美国制鞋行业就开始受到来自中国、越南以及其他国家廉价制造商的巨大冲击。与这些竞争对手相比,Dexter 在美国的生产成本过高,最终无法维持竞争力,企业走向了破产和消失。
这就是一场没有幸存者的投资事故。巴菲特投入了巨大的价值,最终却没有得到预期的回报。
于是,我从这个案例中提炼出一个检查清单问题:这家企业是否可能受到外国低成本劳动力或者海外廉价竞争的严重冲击?
从此,每当我研究一家企业时,都会考虑这个问题。
如果我正在研究一家美国银行,那么外国廉价劳动力通常不会直接改变它的核心业务竞争结构,这个问题可能不适用。但如果我研究的是一家美国自行车制造商,那么这个问题就非常重要。
如今,全球许多自行车品牌的制造活动集中在台湾等地,而日本的禧玛诺(Shimano)这样的企业,则凭借优秀的自行车零部件获得了非常强的市场地位。如果我想投资一家美国本土自行车制造商,我就必须认真考虑来自海外制造体系的竞争。
当我看到这样的企业时,检查清单就会提醒我:莫尼什,不要轻易进入这个领域。看看 Dexter Shoes 当年发生了什么事情。
213 个问题,不是为了预测未来,而是为了避免重复犯错
我大约在 16 年或者 17 年前开始建立自己的投资检查清单。最初,这份清单只有 70 到 80 个问题。随着我不断研究更多真实发生过的投资失败案例,它逐渐扩展到了现在的 213 个问题。
很多人一听到 213 个问题,就觉得这会是一项非常繁重的工作。但实际情况并非如此。只要我们在投资前真正完成了必要的研究,逐项检查这些问题并不需要太多时间。
通常,我第一次使用检查清单评估一家企业时,会发现其中有相当多的问题无法回答。这其实是一件好事,因为它说明我对这家企业还没有研究得足够深入。
遇到这种情况,我们就会停止下来,继续研究,寻找能够回答这些问题的信息。等我们完成必要的工作之后,再重新回到检查清单。
然后,我们会找出所有没有通过检查的地方,分析这些失败项目意味着什么。最后,我们要作出一个决定:考虑到这些风险,我们究竟应不应该让飞机起飞,也就是究竟应不应该买入这家公司。
一名飞行员在完成起飞前检查之前,不应该让飞机起飞。我在买入股票之前,也绝不会跳过自己的投资检查清单。
我还记得韩国曾经发生过一件很有意思的事情,我称那位当事人为“花生女孩”。我记得她是大韩航空创始人家族的一位女儿。当时,一架飞机正准备起飞,她因为机组人员提供坚果的方式让她不满意,要求飞机返回登机口,并且对空乘人员表现得非常不礼貌。
后来有人告诉我,那种坚果可能并不是花生,而是夏威夷果。但我一直把她叫作“花生女孩”。她因为这件事情给航空业增加了一个原本不属于正常起飞检查程序的问题,也因此遭遇了严重的职业后果。
我其实认为她可能是一个非常聪明的人,本来有机会成为家族航空业务的继承者。但那次事件使她失去了这样的机会。无论如何,这个故事也提醒我们,航空业应该依照必要而明确的程序运行,而不是让个人情绪随意改变既定规则。
对我来说,投资检查清单也是同样的道理。它不是一个可有可无的建议,而是一套必须执行的纪律。
我每年真正作出的新投资可能只有两三笔。因此,我有大量时间进行研究。即使完整检查 213 个问题需要一两个小时,对我而言也根本不是什么负担。我的时间非常充裕,而避免一笔糟糕投资所带来的价值,可能远远超过花在清单上的时间。
普通投资者真正需要的三个检查项目
绝不使用杠杆,也尽量不投资负债过高的企业
我的完整投资检查清单并没有对外公开,它属于我自己的投资工具。不过,对于普通投资者而言,我认为有三个项目尤其重要。即使你完全忽略其余 210 个问题,只认真做好这三件事,也能够避开许多严重的投资错误。
第一个,也是最重要的,就是杠杆。
投资者损失金钱最常见的原因之一,就是使用了过多杠杆。可能是一家公司本身承担了太多债务,也可能是投资者借钱购买股票。无论是哪一种情况,债务都会大幅增加永久损失本金的风险。
因此,我认为最理想的情况,就是投资那些没有杠杆、没有债务的公司。同时,投资者自己也不要借钱买股票。
我想用宜家(IKEA)的故事说明这一点。
宜家的创始人英格瓦·坎普拉德已经去世了。宜家是一家私人持有的企业,从来没有选择通过公开上市的方式融资。在他经营宜家的 70 多年里,他始终坚持一项非常特别的原则:不借钱。
无论是韩元、欧元还是其他货币,他都不愿意欠债。宜家也没有通过股票市场出售股份来募集资金。每一家新店的开设,都依靠此前已经开设的门店积累的留存收益来提供资金。
他为什么要这么做?因为他的目标不是让宜家在未来三年或者五年快速增长,而是让宜家存在 500 年,甚至 1000 年。他希望建立一家能够长期生存的企业,因此从一开始就选择了能够支持这种目标的经营原则。
其中一条最重要的原则,就是永远不要欠别人钱。因为只要你不欠任何人的钱,就没有债权人能够走过来,要求你停止自己的游戏。
对投资者而言,这是一条非常重要的原则。不要借钱投资,也尽量不要选择那些必须依靠不断借债才能生存的企业。
世界上真正优秀的企业,往往不需要借助债务就能够实现增长。它们可以依靠业务自身创造的现金流不断扩大经营规模,因为它们的商业模式本身就足够出色。
真正强大的护城河,能够让竞争对手根本无法进入市场
第二个重要项目,是正确理解一家公司的竞争优势,也就是巴菲特所说的护城河。
很多投资之所以失败,并不是因为投资者没有研究公司的财务数据,而是因为他们误判了企业的竞争优势。他们以为某家公司拥有一条很深的护城河,但实际上,这条护城河可能非常浅,竞争对手随时都可能跨过去。
内存芯片行业就是一个很好的例子。很长一段时间里,内存芯片其实是一个很糟糕的生意。那个行业曾经存在大约 20 家竞争企业,大家不断增加产能、削减价格,试图争夺更多市场份额。
最终的结果是,几乎没有人能够稳定赚到钱。企业之间相互竞争,利润不断被压缩,一些公司破产,另外一些则被并购。
经历了漫长的行业整合之后,市场最终形成了以三星、SK 海力士和美光为主的格局。这个行业从一门糟糕的生意,逐渐变成了一门非常好的生意。
它们的护城河变得越来越深,因为现在这些公司控制了大量专利,芯片制造工艺越来越复杂,存储密度越来越高。新进入者几乎不可能轻易建立起具有相同竞争力的晶圆厂。
所以,我要寻找的不仅仅是一家当前盈利不错的企业,而是一家能够在未来很多年继续保持竞争优势的企业。这条护城河必须足够深,而且具有很强的持久性。
我们也可以看看韩国的爱茉莉太平洋(Amorepacific)。
全世界许多女性都希望拥有像韩国女性一样的皮肤。她们非常羡慕韩国女性的皮肤状态,而韩国确实拥有一些世界上最优秀的护肤品公司。
主持人最初没有立刻理解我提到的是哪家公司,但当她听明白我说的是爱茉莉太平洋之后,她告诉我,自己就是这家公司的忠实顾客。
这正好说明韩国护肤品牌拥有很强的吸引力。不过,即使爱茉莉太平洋已经取得过非常出色的成绩,我仍然认为护肤品行业是一门非常困难的生意。
原因就在于,它的护城河可能没有看起来那么深。
有太多企业想要进入这个市场,争夺消费者的注意力。与此同时,消费者也在不断寻找更好的产品。女性可能已经拥有一套非常好的护肤方案,但她们仍然希望找到更有效的产品、更好的护理方法,让自己的皮肤看起来更加年轻。
因此,即使一家企业目前拥有非常受欢迎的产品,也不代表它能够在未来几十年始终保持领先。竞争对手会不断推出新品,消费者偏好也会持续变化。
如果一家企业只是拥有一款优秀产品,却没有建立起真正强大的品牌和持续的竞争优势,那么它仍然可能在激烈的竞争中被淘汰。
同样,如果你考虑投资韩国的一家餐厅,或者某些酒店企业,这些生意也可能面临非常激烈的竞争。餐厅和酒店并不是天然拥有深厚护城河的企业,竞争对手能够不断进入,客户也可以很容易改变选择。
因此,我们必须认真研究的不只是企业今天有多赚钱,而是它的盈利能力能否持久,它的护城河能否持久。这是投资检查清单上的第二个核心问题。
管理层究竟热爱金钱,还是热爱企业?
第三个最重要的项目,是企业管理层和所有者的品质、道德标准以及公司治理。
我们需要了解实际经营这家企业的人究竟是什么样的人。他们是否关心股东?是否关心员工?是否关心客户?还是说,他们最关心的只是让自己变得更加富有?
企业经营者当然可以喜欢金钱。喜欢钱本身没有任何问题,但他们不能把金钱当作自己最热爱的东西。
他们必须热爱其他事情,例如经营企业、创造产品、服务客户或者建立一家优秀的公司。
我认为一个非常好的问题是:这家公司管理层真正热爱的,究竟是金钱,还是企业本身?
如果一个人真正热爱自己的企业,那么他通常更愿意作出有利于企业长期发展的决策。但如果他真正热爱的只是金钱,那么他就可能为了短期利益而牺牲股东、员工或者客户的利益。
这也正是公司治理的核心。我们要判断的不只是这些管理者有没有能力,还要判断他们是否值得信任,他们的价值观是否与长期股东一致。
因此,对于绝大多数普通投资者来说,你们完全可以暂时忘掉我那 213 个检查清单问题,只记住最重要的三个项目:
没有杠杆,拥有持久而强大的护城河,由优秀且具有良好道德品质的人经营。
只要在投资前认真检查这三个问题,就已经能够帮助你避免大量不必要的麻烦。
为什么 99% 以上的投资者都应该购买指数基金
如果不能合理判断企业未来的现金流,就不应该购买它
问:有些投资者喜欢深入研究企业,也有人选择直接购买指数基金。从长期来看,集中持有一家优秀企业,真的能比买入并持有标普 500 指数更好吗?
答:我认为,对于超过 99% 的投资者而言,他们应该直接购买指数基金。
原因非常简单。假设有一位投资者想买 SK 海力士,他告诉我,自己不愿意买指数基金,因为他了解半导体行业,了解人工智能,而且认为 SK 海力士未来会表现得非常好。
我不会直接告诉他这是对还是错,而是会问他几个问题。
假设 SK 海力士现在的市值是 5000 亿美元。我最近没有密切跟踪它的具体估值,所以这里的数字只是一个假设。
我会问他,SK 海力士在 10 年之后能够产生多少现金流?15 年之后呢?20 年之后呢?这些未来现金流与今天 5000 亿美元的市值相比,究竟意味着什么?
假设它目前每年可以赚取 500 亿美元,那么五年之后会赚多少钱?十年之后又会赚多少钱?
如果一位投资者无法以很高的确定性回答这些问题,那么他就不应该购买这家公司的股票。
真正值得我们购买的企业,应该是那些未来经济状况相对容易判断的企业。对于这样的企业,你不需要非常复杂的预测模型,就能够对未来很多年的现金流形成合理而明确的判断。
如果你无法清晰回答未来的盈利和现金流问题,那么不管企业的产品有多么令人兴奋,也不管它目前的股价上涨得多么漂亮,你都不应该轻易买入。
我只寻找那些近乎不需要动脑筋的投资机会
举一个简单的例子。假设韩国有一家电力公司,为数百万家庭提供电力服务。这家公司每年能够赚取 1 亿美元的利润。
电力行业通常受到政府监管。居民不能每年随意更换电力供应商,因为一个地区往往只有一家主要电力企业。监管机构会规定电价,也会允许企业获得某种合理的回报。
因此,这种公司的商业模式可能相对容易理解。它提供的是人们日常生活必不可少的服务,收入具有一定稳定性,未来需求也比较容易预测。
现在,假设这家公司每年能够赚取 1 亿美元,而你只需要花 3 亿美元就可以买下整家公司。
如果公司每年把 100% 的利润都作为股息分给你,那么只需要三年时间,你就能够通过股息收回最初投入的全部 3 亿美元。
三年之后,你已经收回本金,但你仍然拥有这家电力公司。它仍然在为数百万家庭提供服务,而且未来 50 年甚至 100 年,都可能继续向你支付股息。
这就是一种几乎不需要费力思考的投资。按照这个假设,它接近于一项没有风险的投资,因为你能够非常迅速地收回投入的资本,然后继续持有能够长期产生现金流的资产。
我只对这样的投资机会感兴趣。
而这种投资机会通常不会出现在市场上最受欢迎的行业中。相反,它们往往出现在那些被所有人讨厌、被所有人忽视的行业里。
如果一件东西受到所有人追捧,那就不要轻易购买它。
如果一件东西没有人喜欢、没有人关注、没有人愿意研究,那么它反而值得我们花时间看看。
我们在投资中真正寻找的,是反常现象,是那些明显不符合常理的价格。
一家稳定经营的电力公司,不应该只以三倍市盈率出售。但在过去的韩国市场中,确实曾经有许多电力公司以低于五倍市盈率的价格交易,其中一些甚至只有三倍市盈率。
为什么会这样?因为投资者不喜欢电力公司。他们觉得这个行业太无聊了,没有什么令人兴奋的故事可讲。大家都在寻找更刺激的投资机会,却忽略了这些能够长期稳定创造现金流的企业。
对我来说,这正是有意思的地方。当市场因为无聊而忽视一家好公司时,我们就有可能以极低的价格获得极高的价值。
我为什么把 70% 的投资组合放在土耳其
我不是土耳其人,只是喜欢在那里寻找不合常理的价格
现在,我大约 70% 的投资组合配置在土耳其。
我不是土耳其人,虽然我留着一把很棒的胡子,甚至可能比大多数土耳其人的胡子都更好看,但我来自印度,我最初出生和成长的地方是印度。
我在 X 平台上有大约 26.4 万名关注者,其中大约 5 万人来自土耳其。这些土耳其关注者经常用土耳其语讨论我的投资,所以我不得不不断点击翻译按钮,看看他们究竟在说什么。
主持人问我,他们是不是总在谈论一些好事。我觉得大多数时候确实如此。他们通常只是关注我的投资活动,研究我买了哪些公司。
我大约七年前开始投资土耳其,而最初对这个市场产生兴趣的原因,就是它在我的筛选结果中显示为世界上最便宜的股票市场。
我在土耳其有一位非常亲密的朋友,他是当地第二大基金管理人。大约八年前,我告诉他,我想去伊斯坦布尔旅行,如果他不介意的话,我希望顺便拜访一下他投资组合中的一些公司。
当时,我并没有计划在土耳其投资。我只是想借这个机会学习,了解那些企业到底在做什么。
而且伊斯坦布尔本来就是一个非常值得去的地方。那里有美味的食物、令人赞叹的建筑,以及非常丰富的历史。去伊斯坦布尔旅行有什么不好呢?当然没有任何问题。
后来,我真的在土耳其进行了投资,目前我们大约持有三到四家土耳其公司的股票。
有意思的是,最初拜访这些企业时,我甚至没有在会面之前做大量研究。我通常是在第二年再次访问的时候,坐在前往企业的汽车上,才开始向我的朋友询问公司的具体情况。
我不想在真正见到企业之前,花太多精力研究它们。我想先了解这些企业,再决定是否值得进一步投入时间。
一家价值 8 亿美元的公司,竟然只卖 1600 万美元
有一次,在我们开车前往一家公司的路上,我的朋友告诉我,莫尼什,这家公司的全部股票市值只有 1600 万美元。
我听了以后,想知道它究竟经营什么业务,以及为什么如此便宜。
他接着告诉我,这家公司的清算价值大约是 8 亿美元。换句话说,你只需要支付清算价值的 2%,就能够买下整家公司。
这就好像有一套价值 100 万美元的公寓,现在有人愿意以 2 万美元的价格卖给你。
我问他,这家公司究竟是做什么的,为什么市场会给它这么低的价格。他告诉我,在土耳其,很多东西都非常便宜。接着他说,这家公司经营的是仓库租赁业务。
这家公司叫 Reysas,是土耳其规模最大的仓储设施开发和租赁企业之一。它拥有大约 1200 万平方英尺的仓储空间,折合约 120 万平方米。
这些仓库的租户包括亚马逊、宜家、家乐福、梅赛德斯 - 奔驰、丰田等大型企业。仓库出租率大约达到 99%,很多租赁合同还与通货膨胀挂钩。
这意味着它的业务非常简单。公司拥有仓库,将仓库出租给大型企业,然后按照合同不断收取租金。它并不需要每天推出一款新的产品,也不需要依靠市场的热情来维持收入。
我在土耳其看到的估值水平非常令人惊讶。市场上有不少企业的市盈率只有一倍或者两倍。我无法理解为什么那么多企业会以如此低廉的价格交易。
在研究了 Reysas 的具体情况,并且完成自己的投资检查清单之后,我开始购买这家公司的股票。
由于它实在太便宜,我们最终不断增持,直到持有这家公司大约 40% 的股份。
当初我们开始投资时,公司的股票市值大约只有 1500 万到 1600 万美元。而现在,它的市值已经达到大约 15 亿美元。
这段过程经历了七年。七年里面,我们几乎没有做任何事情。我们只是一直持有这家公司。
七年什么都不做,企业价值却不断增长
更有意思的是,当初我们买入时,这家公司的清算价值大约为 8 亿美元。如今,它的清算价值已经上升到大约 25 亿美元。
因此,这并不仅仅是股票市场重新发现了公司的价值。企业本身也在不断创造新的价值。
这是我在最初投资时没有完全意识到的一件事情。我后来发现,这家公司非常擅长创造价值。管理团队的经营能力很强,能够把企业经营得非常出色。
公司由一对父子创立和经营。儿子只有 41 岁,仍然非常年轻。如果他们能够继续经营这家公司 30 年或者 40 年,那么只要他们还在经营,我就愿意继续持有。
我没有卖出的计划。我希望一直拥有这家公司,理想情况下永远持有。
这也是我投资时真正想寻找的东西:某项资产的价格低廉到几乎不符合常理。
如果有人告诉我,有一套价值 100 万美元的房子,现在只卖 2 万美元,那么我当然愿意购买。即使我买入以后什么都不做,那套房子未来也可能价值 300 万美元。这完全没有问题。
所以,我认为投资者不需要每天都在市场上寻找交易机会。你完全可以每天什么都不做,只是观察市场,看看发生了什么事情。
也许每隔六个月、一年,甚至两年,你才会发现一件非常不寻常、价格明显不合理的事情。
当这种机会出现时,你才需要真正采取行动。
其余时间,保持耐心就可以了。
Dhandho 投资法:正面我赢,反面我也不会损失太多
投资之前,最重要的问题是我怎样才能亏钱
问:你提出的 Dhandho 投资方法,强调“正面我赢,反面我不会损失太多”。在人工智能时代,什么样的投资符合这个原则?
答:“正面我赢,反面我不会损失太多”,是投资者必须理解的一个非常重要的思考框架。
在作出任何投资之前,我们首先应该考虑的,不是自己能够赚到多少钱,而是这项投资究竟可能怎样让自己损失金钱。
我要问自己,这项投资在什么情况下会产生永久损失?什么事情可能导致我投入的本金无法收回?
而理想情况下,这个问题的答案应该是:它几乎不可能让我亏钱。
我们再看看土耳其的 Reysas。这家公司没有债务,拥有大量位于优越地段的仓库,租户是世界 500 强等大型企业。
如果这些租户不支付租金,公司就可以要求它们搬走。但对租户来说,搬出仓库并不是一件轻松的事情。
假设一家大型企业决定腾空某座仓库,可能需要花费两年时间,才能真正把其中的货物、设备和物流流程全部迁走。
而且,即使它想搬走,也不一定找得到新的仓库,因为当地的仓库几乎已经全部出租。
这就让 Reysas 拥有了非常稳定的客户关系,以及相当强的议价能力。
但我仍然会反复问自己,这家公司究竟可能因为什么原因而消失?
后来,我想到了一种情况:土耳其可能发生大地震。
如果一次严重地震摧毁了这些仓库,而公司没有购买保险,那么我们就可能损失大量金钱。
所以,我专门调查了公司是否购买地震保险,也研究了仓库的建筑标准,看看这些建筑是否能够承受 8 级地震。
在我们投资之后,伊斯坦布尔附近确实发生过地震,那里也正好是这些仓库所在地。
结果,没有一座仓库遭受哪怕 10 美元的损失。
主持人听到这里,开玩笑地说我做得非常好,值得给自己拍拍背。我也笑着接受了这个夸奖。
但我真正想说明的是,在购买股票之前,你必须不断寻找那些可能导致投资失败的情况。
只有当你已经认真研究过各种潜在风险,并且发现即使出现不利情况,投资仍然有很强的安全性时,你才应该考虑投入资金。
在人工智能时代,不要追逐下一件闪闪发光的东西
AI 太受欢迎了,所以我不打算去那里
主持人问我,应该怎样把这种投资方法应用到人工智能领域。
我的回答非常简单:我们不会去那里。
我已经说过,我们想寻找的是那些被市场讨厌、被市场忽视的东西,而不是那些所有人都在热爱的东西。
人工智能现在是一个极其受欢迎的领域,几乎所有人都对它充满热情。这恰恰不符合我的投资偏好。
你知道在人工智能之前,什么东西曾经受到市场的狂热追捧吗?比特币。
比特币一度是市场上最闪闪发光的东西。很多人都非常喜欢它,觉得它代表未来,认为自己必须拥有它。
但后来人工智能出现了,市场又找到了下一件更令人兴奋的东西。
于是,那些原本喜欢比特币的人,开始卖掉自己的比特币,转而购买人工智能相关的股票。
比特币的价格从大约 10 万美元下跌到 7 万美元。人们原本觉得比特币应该像黄金一样,不会轻易下跌,但现实却是黄金上涨了,比特币反而下跌了。
我认为类似的现象还会继续发生。那些现在热衷于人工智能的人,很快又会找到下一件令人兴奋的东西,然后卖掉人工智能相关股票,转而追逐新的热点。
从比特币到 AI,再到 SpaceX:市场总在寻找下一个热点
我认为市场下一件闪闪发光的东西,很可能就是 SpaceX。
SpaceX 的首次公开募股正在成为市场关注的焦点,它可能是有史以来规模最大的 IPO 之一,也是一件极其吸引投资者注意的事情。
所以,我认为接下来会有很多人卖掉人工智能相关股票,转而购买 SpaceX。
原本他们卖掉比特币买 AI,接下来可能又会卖掉 SK 海力士之类的人工智能受益股,转而买 SpaceX。
然后,等到未来又出现某个新的热点时,他们可能再次作出同样的选择。
这不是我希望自己做的投资,也不是我建议普通投资者采用的方法。
请不要购买那些闪闪发光的热门东西。不要仅仅因为市场上每个人都喜欢某家公司,就觉得自己也必须拥有它。
请认真研究企业,去寻找那些没人喜欢、没人关心、没有得到充分关注的资产。
如果你是一个非常喜欢追逐热门股票的人,那么我建议你直接购买指数基金。
因为指数基金至少可以让你避免不断追逐市场热点所带来的许多错误。
我知道,听完这些话,可能有很多观众只是觉得我的胡子非常有趣。主持人也笑着说,我确实留着一把很棒的胡子。
但我怀疑很多人在听完我的建议之后,还是会转头去购买 SpaceX,因为那才是他们真正想做的事情。
他们听懂了我说的话,却仍然无法抗拒市场上最新、最令人兴奋的投资故事。
如果我只有 1000 美元,我会买什么?
问:假设你现在刚开始积累财富,手里只有 1000 美元,你会怎样投资?
答:如果我只有 1000 美元,我会购买伯克希尔·哈撒韦的股票。在纽约证券交易所,它的 B 类股票代码是 BRK.B。
原因并不复杂。伯克希尔没有过度使用杠杆,拥有大量现金,管理层非常优秀,业务具备深厚的竞争优势。
更重要的是,它是一家相对无聊的企业,没有太多让人激动的故事,也不是市场上每个人都在狂热追逐的东西。
这正符合我喜欢的特点。
我不需要一家公司不断制造令人兴奋的新闻,也不需要每天看着自己的股票价格剧烈波动,才能觉得投资有意思。
我希望持有的是一家财务结构稳健、管理团队优秀、长期竞争力强大的公司,然后让时间和复利发挥作用。
如果从零开始积累财富,我只会做两件事
1623 年,曼哈顿岛的交易究竟是谁占了便宜?
主持人又问我,如果从人生的起点重新开始,以我过去从事科技行业、经营企业和投资的经历来看,究竟什么才是最可靠的财富积累方式。
我想先讲一个故事。
我非常喜欢讲故事,因为一个好的故事往往比一大堆抽象的道理更容易让人理解。
1623 年,也就是距今大约 403 年前,美洲原住民将曼哈顿岛出售给了来自荷兰的殖民者。
那时候,整个曼哈顿岛基本上还是森林,没有今天这些摩天大楼,也没有现在繁华的金融中心。
他们当时获得的价格只有 23 美元。
每当人们听到这个故事时,通常都会认为美洲原住民遭到了巨大的欺骗。他们用区区 23 美元,就卖掉了世界上最有价值的土地之一。
但我想从另一个角度看这笔交易。
投资领域有一条非常简单的规则,叫作 72 法则。它可以帮助我们估算,在某个固定的年化收益率下,一笔钱大约需要多长时间才能翻倍。
假设当年的美洲原住民聘请了一位投资经理。他们告诉这位投资经理,我们现在有 23 美元,希望你把这笔钱投资出去,为整个部落创造长期财富。
我们不着急使用这些钱。即使几百年都不动用,也没有关系。你只需要让它不断增长,使后代能够享受到它带来的收益。
现在,假设这位投资经理并不是世界上最优秀的投资者。他的能力只是普普通通,每年能够获得 7% 的投资回报。
7% 的收益率并不是什么惊人的数字。
按照 72 法则,用 72 除以 7,大约等于 10。这就意味着,在 7% 左右的年化回报率下,资金大约每 10 年就会翻一倍。
于是,1623 年的 23 美元,到 1633 年就会变成 46 美元。到了 1643 年,会变成 92 美元。再过十年,又会继续翻倍。
如果我们把时间延长到 100 年,就相当于经历十次翻倍。
2 的 10 次方等于 1024。为了让计算更加简单,我们可以把 1024 近似看成 1000。
因此,在这个简化的计算模型下,23 美元经过 100 年的复利增长,就会变成原来的 1000 倍。
到了 1723 年,这 23 美元就变成了 2.3 万美元。
到了 1823 年,就变成了 2300 万美元。
到了 1923 年,就变成了 230 亿美元。
到了 2023 年,就变成了 23 万亿美元。
而从 2023 年到我们现在讨论这个问题的 2026 年,又过去了三年。如果继续按照复利计算,资产价值可能又增长了大约 20%,达到约 28 万亿美元。
想象一下,最初仅仅 23 美元的投资,如果能够持续四百多年获得大约 7% 的年化回报,最终就可能变成一个大到难以想象的数字。
曼哈顿岛今天的价值,可能还不如当年 23 美元复利增长的结果
现在,我们再看看曼哈顿岛本身的价值。
在我的估计中,如果把曼哈顿岛上的所有建筑全部移除,只考虑这座岛屿上的土地,那么它的价值其实远远低于刚才计算出来的 28 万亿美元。
整个美国所有男性、女性以及儿童的净资产加在一起,总额也不到 200 万亿美元。
即使我们取这个数字的 10%,也已经是 20 万亿美元,而曼哈顿岛的土地价值远远达不到这个水平。
如果不计算建筑物,我认为曼哈顿岛的土地价值可能不到 1 万亿美元,甚至可能只有 5000 亿美元左右。
所以,从这个角度看,美洲原住民当初并不一定吃了亏。
他们的问题不在于把曼哈顿岛卖得太便宜,而在于没有一位能够帮他们持续获得 7% 年化收益率的投资经理。
如果他们真的有一位这样的投资经理,并且能够把那 23 美元连续投资四百多年,那么最终积累的财富可能远远超过今天曼哈顿岛本身的土地价值。
这个故事真正想说明的,不是土地有多么便宜,也不是当年的交易是否公平,而是复利究竟有多么强大。
当时间足够长时,即使只是看起来并不惊人的年化收益率,也能够创造出令人难以置信的财富。
财富积累的第一件事:花得比赚得少
现在,我可以回答主持人刚才的问题了。
一个普通人如果想要获得非常好的长期投资结果,其实只需要做两件事情。
第一件事情,就是让自己的支出始终低于收入。
假设你现在 22 岁,刚刚开始工作,每年赚 5 万美元。如果你每年能够储蓄收入的 15%,就意味着你每年可以存下大约 7500 美元。
为了让例子更加简单,我们甚至可以假设你每年只存 5000 美元。
你不需要在很年轻的时候就赚到惊人的收入,也不需要在一开始就拥有很多资本。
你只需要建立一个非常简单的习惯:每年赚到的钱,不要全部花掉,而是把其中一部分留下来。
而且,这个过程需要持续进行。
不要因为某一年收入增加了,就立刻把所有增加的收入都花掉。也不要因为市场上出现了一件非常昂贵、非常吸引人的商品,就动用原本应该储蓄和投资的资金。
只要你持续让支出低于收入,就会不断积累可以用于投资的资本。
财富积累的第二件事:买入无聊的资产,然后忘记它
第二件事情,就是把积累下来的钱投入能够长期复利增长的资产。
你不需要因为人工智能很受欢迎,就去购买人工智能相关股票。你可以寻找那些被低估、被忽视的优秀企业,也可以简单地购买伯克希尔·哈撒韦,或者购买一只低成本的指数基金。
最重要的是,买入之后,就不要整天想着如何操作。
设定好投资计划,然后忘记它。
每个月,当你从工资里存下一笔钱,就把这笔钱继续投入同一类长期资产。
一年又一年地坚持下去。
假设你现在 22 岁,每年持续储蓄和投资,50 年以后,你就 72 岁了。
在这 50 年里,你的收入可能也会不断提高。刚开始的时候,你每年只赚 5 万美元,随着经验增加、能力提高和职业发展,后来也许可以赚到 25 万美元。
你的储蓄金额也能够随着收入增长而增加。
与此同时,最初投入的那些资金已经开始产生复利,后来每年投入的新资金也会继续参与复利增长。
你知道 50 年以后,你最终可能拥有多少钱吗?
太多了。
主持人问我,财富真的会多到这种程度吗?
我认为会的。你甚至可能不知道应该怎么花。
你和你的妻子、女儿们,可以购买自己喜欢的产品,使用爱茉莉太平洋最好的护肤品,买你喜欢的现代捷尼赛思(Genesis)车型,在首尔购买很好的公寓。
即使如此,你可能仍然拥有大量剩余财富。
而实现这一切,并不需要你在股市里作出许多令人激动的决定。
你只需要坚持两件事情:花得比赚得少,以及把储蓄长期投入能够产生复利的资产。
让生活中的其他事情给你带来刺激,不要指望股市
我知道,这样的建议听起来非常无聊。
很多人可能原本希望我告诉他们,哪一家人工智能公司会成为未来十年的最大赢家,或者 SpaceX 上市之后应该什么时候购买。
结果,他们从我这里听到的只是:控制支出、持续储蓄、购买指数基金、长期持有。
这完全不是一个令人兴奋的财富故事。
但我的看法是,你应该从生活中的其他地方获得兴奋感,而不是从股票市场获得兴奋感。
去旅行,享受美食,培养兴趣,和朋友相处,做那些能够真正丰富人生的事情。
不要把股票市场当作寻求刺激的地方。
投资应该是一件非常无聊的事情。理想情况下,你根本不需要每天思考自己的投资组合,也不需要不断寻找下一笔交易。
主持人笑着说,也许十年以后,这段访谈视频会重新被大家发现,到时候就可以看看这些建议到底产生了怎样的结果。
我觉得这很好。十年以后,我们再看看。因为真正重要的投资成果,本来就需要很多年才能显现出来。
我为什么还在投资:对我来说,赚钱和捐钱是两场游戏
我从五岁开始,就是一个喜欢独自玩游戏的人
问:你已经积累了很多财富,为什么仍然继续投资?当金钱不再是最重要的目标之后,究竟是什么驱使你继续做这件事?
答:我认为,每个人的性格在很大程度上受到两个因素决定,一个是基因,另一个是生命最初五年的经历。
到了五岁左右,一个人的基本性格可能就已经形成了。之后,我们当然还会继续学习和成长,但我认为最核心的性格特征通常不会发生很大的改变。
我五岁的时候是什么样的人,到 95 岁的时候,大概仍然会是同样的人。
就像一块蛋糕,到了五岁的时候,它基本上已经烤好了。
而我的一个非常特殊的性格特点,就是我非常喜欢玩游戏。
更准确地说,我喜欢玩那些可以依靠自己独立思考来决定结果的游戏。
例如,我并不是一个特别喜欢踢足球的人,因为足球要求你作为团队中的一员,与其他人一起合作。
相比之下,我更喜欢桥牌、国际象棋这样的游戏。我喜欢思考,喜欢分析,也喜欢通过自己的判断去解决问题。
投资对我而言,本质上也是一场游戏。
当你真正理解复利的力量,并且知道只要长期保持支出低于收入,就有可能积累大量财富时,你就会发现赚钱这件事并没有想象中那么复杂。
我已经理解了这套规则,所以现在继续投资,并不是因为我需要赚更多的钱来提高自己的生活水平。
因为当财富达到某个程度之后,更多的钱其实已经没有太多实际用途。
一个人每天能够吃多少顿饭?能够住多少套房子?能够开多少辆汽车?能够享受多少物质消费?
当你的财富已经足够满足自己和家人的生活需要之后,再增加更多财富,并不会持续带来同等程度的幸福。
所以,我继续投资不是因为我需要更多消费,而是因为我喜欢这场游戏。
谷歌告诉我,我会在 2054 年 6 月 11 日离开这个世界
为了把这场游戏玩好,我首先需要知道一件非常重要的事情:我究竟什么时候会死?
幸运的是,现在有了人工智能,我们可以去问“谷歌大神”。
我去问谷歌,按照我的情况,我预计会在什么时候去世?
谷歌告诉我,莫尼什,你将在 2054 年 6 月 11 日去世。
我听了以后非常高兴,觉得谷歌真是帮了我一个大忙。
因为现在我终于有了一个非常明确的日期。
既然我将在 2054 年 6 月 11 日离开这个世界,那么我希望在前一天,也就是 2054 年 6 月 10 日,把自己手里的财富基本全部处理完毕。
我的目标是,到 2054 年 6 月 10 日,我只剩下 1 万美元。
这就是我正在玩的游戏。
一台机器负责让财富增长,另一台机器负责把财富捐出去
我现在拥有两台不同的机器。
第一台机器,是财富复利增长的机器。我不断研究企业、寻找投资机会,让资本随着时间持续增长。
第二台机器,是财富捐赠的机器,也就是我创办的 Dakshana 基金会。
这家基金会主要帮助印度的贫困学生获得更好的教育机会,让他们能够通过教育改变自己的生活和未来。
这两件事情在我眼中都是游戏。
一方面,我希望让投资资本实现尽可能好的复利增长,以较低的风险创造更多财富。
另一方面,我希望通过基金会,把这些财富投入能够为社会创造巨大价值的地方。
但这里还有一个非常重要的要求:我不仅希望把钱捐出去,而且希望捐出去的每一笔钱,都能够产生非常高的社会回报。
对我而言,单纯地把金钱转移给其他人并不是最终目标。更重要的是,这笔钱能够创造多少实际价值,能够改善多少人的生活,能够让多少孩子获得原本不可能拥有的机会。
我认为 Dakshana 基金会在这方面做得非常出色,它能够通过教育产生很高的社会回报。
因此,我正在同时经营两台机器:一台不断创造财富,另一台不断把财富投入社会。
随着时间推移,第一台机器产生的资产可能越来越多,而第二台机器的规模也必须不断扩大。
尤其是当我距离 2054 年越来越近的时候,我希望捐赠财富的速度不断加快。
因为我希望到 2054 年 6 月 10 日,也就是我计划离开世界的前一天,财富已经基本全部捐赠出去,只给自己留下 1 万美元。
如果我能够实现这个目标,那么对我来说,这就是一场非常美丽的游戏。
我不需要在生命结束的时候拥有最多的钱。
我希望在生命结束的时候,知道自己既把复利增长这场游戏玩得很好,也把回馈社会这场游戏玩得很好。
主持人说,这听起来就像是我不断赚更多的钱,是为了能够捐出更多的钱。
我认为可以这样理解。不过在这个过程中,我还希望自己能够享受到很多顿美味的韩国料理。
生活不必复杂:我最喜欢的韩国食物
主持人问我最喜欢什么韩国食物。
我的选择其实非常简单。我特别喜欢那些能够让人感到舒服、满足的家常料理。
例如,韩式嫩豆腐汤,也就是大家熟悉的순두부(Sundubu)。我非常喜欢它,主持人也表示赞同,觉得嫩豆腐汤确实很好吃。
另一样我喜欢的食物是韩式猪肉烤肉(Pork Bulgogi),搭配各种韩式小菜和调味料。
我并不是一个对食物有特别复杂要求的人。
只要给我一份韩式猪肉烤肉,再来一锅嫩豆腐汤,往汤里打上两颗鸡蛋,我就非常满足了。
这就是我喜欢的生活方式。
你不需要把所有事情都弄得非常复杂,才能真正享受生活。
无论是投资,还是吃饭,我都可以从一些非常简单的事情中得到满足。
最后的人生建议:财富、健康与品格,究竟什么最重要?
访谈快要结束的时候,主持人告诉我,我们已经比原定时间聊得更久了,并为此表示歉意。
我告诉她,我非常享受这次访谈。她做得非常出色,我们讨论了很多非常有价值的话题,也分享了许多故事。对我而言,这是一段非常愉快的经历,我很感谢她的邀请。
在正式结束之前,她还希望我留下一句人生格言,作为送给那些希望积累财富的观众的最后建议。
我想用下面这句话结束今天的交流:
如果失去了财富,你其实什么都没有失去。
如果失去了健康,你就失去了一些东西。
如果失去了品格,你就失去了一切。
所以,我真正想告诉大家的,不是应该怎样赚到更多钱,也不是应该购买哪只股票。
不要过度担心财富。
对健康,要给予足够的重视。
而对于自己的品格,你应该投入全部的注意力。
因为财富可以重新积累,健康虽然珍贵,但品格一旦失去,你所失去的就是一切。
非常感谢这次访谈。我们谈到了投资、财富、人生,也谈到了许多我非常珍视的原则。我很高兴能够分享这些想法,也希望它们能够真正帮助到大家。
Post #2 -
刚确诊慢性病之后:头一周、头三个月和以后各做什么
这份清单写给刚确诊高血压、糖尿病、高血脂、痛风这类慢性病的人。书里相关的条目分散在好几节,这里按时间先后排好。每一项只写该做的动作,后面跟着指路。为什么这么做、数字和出处,都在被指的那一条里。跟你的病对不上的项,跳过就行。
确诊那一周
病比较重的,拿报告那天找个人陪你去,回家别一个人待着。辞职、卖房这类事往后放。见第 29 节第 2 条(被告知重病诊断的那一周)。
医生让吃药,就从今天开始按医嘱吃,感觉好了也别停。见第 16 节第 1 条(药按医嘱吃满)。
高血压、高血脂的药要规律吃,别自己停。见第 2 节第 12 条(有高血压、高血脂就按医嘱规律吃药)。
高血压的人买个电子血压计,在家量,降到达标为止。见第 1 节第 7 条(量血压,高了就吃药降到达标)。
开药的时候问医生,有没有集采的、通用名的药。见第 5 节第 12 条(一致性评价的仿制药和集采中选药)。
确诊 2 型糖尿病,当时就去查一次散瞳眼底。1 型糖尿病从发病 5 年后开始查。见第 16 节第 7 条(确诊糖尿病就去查一次眼底)。
确诊痛风,就开始长期吃降尿酸药,把血尿酸压到 360 µmol/L 以下。见第 16 节第 9 条(确诊痛风就长期吃降尿酸药)。
汉族人用别嘌醇之前,问医生要不要先查 HLA-B*5801 这个基因型。见第 16 节第 9 条(确诊痛风就长期吃降尿酸药)。
体检只查出尿酸高、从来没痛过的,不算痛风,先别吃降尿酸药。见第 6 节第 19 条(体检查出尿酸高、但从没痛过)。
抽烟的人,定一个戒烟日,到那天一次停掉。见第 2 节第 4 条(定一个戒烟日)。
戒烟别光靠忍,去戒烟门诊或者呼吸内科拿药。见第 2 节第 3 条(戒烟别光靠忍,先去拿药)。
头三个月
准备一个本子。每次复查记下日期、指标、在吃的药和剂量。见第 16 节第 3 条(把每次的指标记在同一个本子上)。
每次看完病,把病历、化验单和影像自己存一份。见第 24 节第 5 条(病历、检查报告和影像自己存一份)。
在参保地办门诊慢特病认定。常去外地看病的,再办异地就医备案。见第 16 节第 2 条(先办门诊慢特病认定再办异地备案)。
家里人有职工医保的,请他办一次家庭共济绑定。他个人账户的钱就能给你看病买药。见第 5 节第 13 条(家庭共济绑定)。
在社区签家庭医生之前,先问清哪些进医保、哪些自费。见第 16 节第 6 条(签家庭医生之前问清楚)。
家里的盐换成低钠盐。肾功能不全、在吃保钾类药的人,先问医生。见第 2 节第 9 条(把家里的食盐换成低钠盐)。
开始每天走路。目标是 7000–8000 步,或者每周累计快走 150–300 分钟。见第 2 节第 11 条(每天走到 7000–8000 步)。
少喝酒,能不喝就不喝。见第 2 节第 19 条(少喝或不喝酒)。
每天都喝、一停就手抖心慌的人,别自己硬戒,先去医院。见第 2 节第 20 条(一停就手抖心慌的人,别自己硬戒)。
有人劝你停药试偏方,别停。想吃补充剂,先告诉主治医生。见第 16 节第 4 条(别为了试偏方、保健品停掉正规治疗)。
别花大钱买保健品、膏方来「调理身体」。见第 6 节第 10 条(不要花大钱买保健品、膏方、滋补品)。
痛风刚开始降尿酸,头 3 到 6 个月更容易发作。疼了按医嘱加抗炎药,别停降尿酸药。见第 16 节第 9 条(确诊痛风就长期吃降尿酸药)。
自己买感冒药、止痛药之前先看成分表,对乙酰氨基酚只能占一种。见第 34 节第 1 条(先看成分表,对乙酰氨基酚只能占一种)。
在吃抗凝药或激素的人,吃布洛芬这类止痛药之前先问医生。见第 34 节第 3 条(吃布洛芬这类止痛药之前先问医生)。
病情稳定以后
病情稳定、药也没换的,去社区一次开够 12 周的药。见第 16 节第 5 条(在社区医院一次可以开到 12 周的药)。
复查按医生给的间隔去,每次都记进同一个本子。见第 16 节第 3 条(复查按医生给的间隔做)。
换成集采药以后,盯住本子上的指标。真变差了去找医生,别自己停药。见第 5 节第 12 条(优先选通过一致性评价的仿制药和集采中选药)。
糖尿病的人每年查一次脚,眼底按医生给的间隔查。见第 16 节第 7 条(确诊糖尿病就去查一次眼底,每年查一次脚)。
痛风的人尿酸达标以后也接着吃药,不能停。见第 16 节第 9 条(确诊痛风就长期吃降尿酸药)。
得过肾结石的,每天喝水 2.5–3 升,盐降到 6 克以内。见第 16 节第 8 条(得过肾结石就把水喝到每天 2.5–3 升)。
有心血管病的人,每年秋天打一针流感疫苗。见第 1 节第 20 条(有心血管病的人和老年人每年打流感疫苗)。
常见病先在社区看。要住院就经社区逐级转诊上去,住院起付线接着算。见第 24 节第 1 条(常见病先在社区看,经基层逐级转诊)。
能在基层看完的病别往上跑。同一个参保地里,每往上一级,报销比例约低 10 个百分点。见第 24 节第 2 条(级别越低报销比例越高)。
要去大医院看专科,走社区转诊或者医院的转诊中心,别找号贩子。见第 24 节第 3 条(走基层转诊或者医院的转诊中心)。
打算去外省看病的,出发前先在本地问一句,报回来的钱可能比在家少一截。见第 24 节第 4 条(跨省异地就医之前先在本地问一句)。Post #6 -
换工作、换城市之前:要算的几本账和要办的手续
换工作、换城市牵动的事,散在第 2、4、5、7、11、15、19 节和别的几节里。下面先按健康、人和关系、时间、钱四本账,列出拿主意之前要核对的项。再按时间先后,列出走之前、入职时和搬过去以后要办的手续。每一项只写核对什么、做什么,数字和依据在括号前指的那一条里。走不走、去哪,由你自己算,这里不替你下结论。被公司裁掉的,按另一篇长文 被裁了之后先做什么 走。
拿主意之前:健康账
新岗位要上夜班的,按年数算账。每多上 5 年夜班,心血管病再多约 7%。挑工作时就把这笔账算进去,成本是零。见第 2 节第 39 条(上夜班干得越久心血管风险越高)。
问清每周实际要干多少小时。一周干 70 小时和干 56 小时,出的活几乎一样。见第 3 节第 13 条(别把每周工作时间一味往上加)。
岗位要接触粉尘、噪声、化学品的,面试时问三句:有没有职业病危害,合同里写不写,上岗前体检谁出钱。见第 19 节第 9 条(进有粉尘、噪声、化学品的岗位之前)。
新单位的上岗前、在岗时、离岗时三次职业健康检查,都由单位安排并掏钱。见第 19 节第 9 条(三次职业健康检查由单位安排并掏钱)。
拿主意之前:人和关系
想走是因为在单位长期被欺负的,先记下来留证据。被欺负的人后来得心脏病、中风的风险高约六成。换工作的代价最高,走不走由你自己算。见第 19 节第 16 条(在单位长期被欺负)。
搬去新城市,原来常见面的人就远了。很少和人来往的人,同期死亡的概率高约三成。到了新地方,把定期和人见面当成一笔健康支出。见第 22 节第 9 条(把「定期和人见面」当成健康支出)。
为了和异地的伴侣住到一起才换城市的,坎在搬到一起之后的头三个月。重聚的伴侣里,三分之一在 3 个月内分手。见第 10 节第 6 条(搬到一起之后的头三个月)。
刚遇上丧亲、失业这类变故的,有人劝你辞职去外地重新开始,就推后三个月再定。先讲给一个跟这件事没利益关系的人听。见第 29 节第 12 条(不可逆的大决定一律往后推)。
要紧的决定推到睡醒之后再拍板,别在深夜定。见第 3 节第 10 条(深夜不做重大决定)。
拿主意之前:时间账
先看新住处到单位的单程要多久。单程少 30 分钟,一周就省出 5 小时。见第 4 节第 18 条(选住处时把通勤时长放在前面)。
通勤这笔账有争议。也有研究说,长通勤能被更好的工作或住房换回来。见第 4 节第 18 条(缩短单程通勤)。
在现单位已经干了多少年,不进这道题。只算往后还要投多少、还能拿回多少。见第 4 节第 3 条(只看未来投入和未来回报)。
打算先去新城市试一段的,出发前写好一句话:到某月某日还没达到某个指标就停。见第 4 节第 2 条(开工前写下退出条件)。
拿主意之前:钱账
辞职时下一份工作还没定的,先看手上有没有 3 到 6 个月生活费的应急金。见第 5 节第 27 条(3 到 6 个月生活费的应急金)。
别把「网上说工资高」当成那个工种缺人。去查目标城市的紧缺职业目录和补贴目录。见第 23 节第 12 条(紧缺职业目录和补贴目录)。
2025 年全国人均消费里,吃占 29.3%,住占 21.7%。找工作时问清包不包吃住,包的岗位等于把这两大项抹掉。见第 7 节第 17 条(把住和吃压到最低)。
打算不进单位、灵活就业的,养老和医疗要全额自己缴。按当地缴费基数算,每月上千元。见第 31 节第 11 条(不进单位就是灵活就业)。
想辞职回去读书的,把这件事算成一道题。早挣的几年工资,对上往后几十年的年收入差。见第 23 节第 6 条(把「读书还是打工」算成一道题)。
是因为公司欠薪、不缴社保才走的,自己提出离职也可能有经济补偿。别签「个人原因主动辞职」。见第 19 节第 7 条(不要签「个人原因主动辞职」)。
递辞职之前
签过竞业协议的,先看清它管不管得着你。竞业只能约束高管、高级技术人员和负有保密义务的人,最长 2 年。见第 11 节第 12 条(签了竞业协议)。
竞业期间公司要按月给补偿。没约定数额的,按离职前 12 个月平均工资的 30% 给。见第 11 节第 12 条(签了竞业协议)。
协议有效、公司也按月付了钱,你还去竞品上班,就要掏违约金。见第 11 节第 12 条(签了竞业协议)。
没休完的年休假,离职时按当年已经干了多久折算结清。「自愿放弃年休假」的表别签。见第 19 节第 2 条(年休假按累计工龄算)。
欠着的加班费一起算清。工资、加班费的劳动仲裁,要在离职后 1 年内提出。见第 19 节第 1 条(加班费)和第 8 节第 19 条(劳动仲裁 1 年)。
交回电脑和账号之前,把工资条、考勤、劳动合同、社保记录和聊天记录存下来。见第 19 节第 8 条(离职前存下来)。
可能翻脸的谈话,直接开录音。你自己参加的谈话,不用先征得对方同意。见第 8 节第 41 条(直接开录音)。
离开旧单位那几天
找单位要离职证明,写明合同期限、离职日期、岗位和在这家干了几年。单位还要在 15 天内转走你的档案和社保。见第 19 节第 17 条(离职证明)。
离职证明是你已经和原单位解除合同的书面凭据。新单位招了没解除合同的人,给原单位造成损失要连带赔。见第 19 节第 17 条(离职证明)。
账号权限交清,不删数据,不改密码,哪怕公司欠你钱。见第 11 节第 6 条(交清账号权限)。
公司的源码、客户名单和技术文档不带走,也不传个人网盘。见第 11 节第 7 条(不带走源码)。
干的是有粉尘、噪声、化学品的岗位,走之前做离岗体检,再要一份职业健康监护档案的复印件。没做离岗体检,单位不能和你解除合同。见第 19 节第 9 条(职业健康检查)。
拿到解除合同的一次性补偿,先看个税。当地上年职工平均工资 3 倍以内的部分免税。见第 19 节第 18 条(离职补偿先看个税)。
中间要空一段、又不是你主动辞职的,去办失业登记、领失业保险金。交满 1 年才能领。见第 7 节第 1 条(失业保险金)。
空档期把作息固定下来,按点起床,把找工作排进固定日程。见第 29 节第 3 条(失业之后先把作息固定下来)。
新单位签合同时
入职文件从头读到尾,看不懂的当场问,再拍照留底。见第 8 节第 17 条(签字前把纸看完)。
对一遍试用期。合同签 1 年以内的最多 1 个月,1 到 3 年的最多 2 个月,3 年以上的最多 6 个月。见第 19 节第 3 条(试用期有法定上限)。
试用期工资不能低于同岗位最低档或者合同约定工资的 80%,也不能低于当地最低工资。同一家公司只能试用你一次。见第 19 节第 3 条(试用期有法定上限)。
社保从上班第一天起交,和试不试用无关。见第 19 节第 3 条(试用期有法定上限)。
写代码、做设计的,把合同里的知识产权条款看清楚。主要靠公司设备、内网或业务数据写出、由公司担责的软件,著作权归公司。见第 11 节第 13 条(用公司资源写的代码归公司)。
新单位要你在职期间就签竞业的,公司不另外给钱也算数。见第 11 节第 12 条(签了竞业协议)。
在新城市找住处
选住处时把周边绿地算进去,成本为零。别读成去公园就能延寿。见第 22 节第 10 条(把周边绿地算进去)。
押金多少、什么时候退、什么情况下能扣,签字前写进合同。见第 15 节第 1 条(押金的数额、退还时间和扣减情形)。
签约前去不动产登记中心查产权和抵押。所有钱走转账,备注写「某某房屋某月租金」。见第 15 节第 6 条(核对产权证和抵押情况)。
房租和押金直接付给房东,不经中介的手。见第 15 节第 3 条(中介不得代收代付租金和押金)。
租长租公寓的,先查它有没有公示资金监管账户,别图便宜一次付一年。见第 15 节第 4 条(资金监管账户)。
别租隔断房。厨房、卫生间、阳台和地下储藏室不能住人。见第 15 节第 8 条(别租隔断房)。
租期内房子被卖掉,租约照样有效,不用搬。见第 15 节第 5 条(租约继续有效)。
房东断水断电、换锁、上门威胁赶人,先报警留下出警记录。见第 15 节第 2 条(先报警留证)。
公积金能提出来付房租。交了申请,公积金中心要在 3 天内答复。见第 5 节第 3 条(公积金不只用来买房)。
外来务工的,在当地稳定就业满规定年限,才能申请公租房。排队不花钱,早报名早轮到。见第 7 节第 16 条(住房困难先排公租房)。
在新城市买二手房,中介代收房款的,必须走它在银行开的交易资金专用存款账户。见第 15 节第 7 条(交易资金专用存款账户)。
城镇户口想搬去乡下长住的,只租农房,一次最长签 20 年。别买宅基地和上面的房子。见第 15 节第 9 条(只租农房)。
搬过去以后:社保、医保和看病
换地方就业,养老关系跟着人走,缴费年限接着往上累计。断过也不清零。见第 7 节第 18 条(社保断缴不要慌)。
在新地方参保缴费以后,由新单位或你自己向新参保地申请,把养老和医保关系转过去。见第 19 节第 19 条(养老保险关系转移)。
没到领养老金的年龄,不能办退保把钱取出来。见第 19 节第 19 条(别办退保)。
职工医保断交超过 3 个月,到新地方可能要等最多 6 个月才能报销,所以中间别空太久。见第 19 节第 19 条(把养老和医保关系转到新参保地)。
跨省去的不是户口所在省,而且男的满 50 岁、女的满 40 岁,养老关系会留在原参保地。新地方只开一个临时账户。见第 19 节第 19 条(养老和医保关系)。
断缴主要影响当地买房、落户、积分这些要求连续缴费的资格。规则各地自己定,去新城市查。见第 7 节第 18 条(社保断缴不要慌)。
灵活就业的,可以在就业地参加养老和医疗保险,户籍限制已经放开。个别超大城市还在逐步放开,去当地问。见第 31 节第 11 条(户籍限制已经放开)。
中间要自己交居民医保的,别断。断缴后重新交上,有 3 个月看病不给报。见第 7 节第 9 条(居民医保每年 400 元不要断)。
有高血压、糖尿病这类慢性病,医保又留在原参保地的,要办两件事。先在参保地办门诊慢特病认定,再办异地就医备案。见第 16 节第 2 条(先办门诊慢特病认定再办异地备案)。
「临时外出就医」和「长期异地居住」是两种不同的备案,报销水平不一样。见第 24 节第 4 条(跨省异地就医之前先在本地问一句)。
走之前把病历、检查报告和影像自己存一份。换医院、找新医生再看,凭的都是这一摞材料。见第 24 节第 5 条(病历、检查报告和影像自己存一份)。
年中换过工作的,第二年三月到六月做一次个税汇算,通常能退到钱。见第 5 节第 2 条(个税汇算)。Post #5 -
被裁了之后先做什么
被裁员、被辞退之后要办的事,散在第 19 节、第 7 节和别的几节里。下面按时间先后排成一份清单。每一步只写做什么,细节、数字和依据都在括号前指的那一条里。只是被欠薪、人还没走的,直接看第 7 节第 2 条(被欠薪先投诉劳动监察)。
当天:签字之前
公司递来「个人原因主动辞职」的单子,不签。签了,经济补偿和失业保险金通常一起落空。见第 19 节第 7 条(不要签「个人原因主动辞职」)。
公司说「先签了好走流程,补偿另外给」,就要求当场把补偿写进协议。不写就不签,当天不签没有任何法律后果。见第 19 节第 7 条(不要签「个人原因主动辞职」)。
谈话时直接开录音。你自己参加的谈话,不用先征得对方同意。见第 8 节第 41 条(开录音)。
交回电脑和账号之前,把工资条、考勤、劳动合同、社保记录和聊天记录存下来。见第 19 节第 8 条(离职前存证据)。
只存自己的劳动关系材料。公司的源码、客户名单和技术文档不带走。见第 11 节第 7 条(离职不带走源码)。
账号权限交清,不删数据,不改密码,哪怕公司欠你钱。见第 11 节第 6 条(交清账号权限)。
当天到头几天:把钱算清
先算 N:每满一年给一个月工资,不满半年给半个月。见第 19 节第 4 条(被裁先算清 N)。
月工资按走人前 12 个月的平均数算,奖金、津贴、补贴都要算进去。这一点最容易被公司做低。见第 19 节第 4 条(被裁先算清 N)。
先问清公司按哪一条跟你解除。只有三种情形会多一个月工资:你病后干不了活,你干不了工作、培训或调岗后还干不了,订合同时的情况大变、协商不成。这三种里公司没提前 30 天书面通知你,N 之外还要多给一个月工资,谈的时候把这一个月单独列出来。经济性裁员、协商解除都没有这一个月。见第 19 节第 5 条(没提前 30 天通知)。
公司是违法解除的,赔偿金按 2N 算。算不算违法解除,先找法律援助或律师问清楚,再决定是谈还是去仲裁。见第 19 节第 6 条(违法解除)。
没休完的年休假,离职时按当年已经干了多久折算结清。见第 19 节第 2 条(年休假)。
欠着的加班费一起算进去。见第 19 节第 1 条(加班费)。
头一周
去办失业登记。失业保险金从办登记那天起算,晚办一个月就少拿一个月。见第 7 节第 1 条(失业保险金)。
失业登记在就业服务中心这类公共就业服务机构办,不收钱。见第 7 节第 5 条(公共就业服务)。
在「掌上 12333」App 或电子社保卡小程序上申领失业保险金。交满 1 年、又不是你主动辞职的,才能领。见第 7 节第 1 条(失业保险金)。
领失业保险金这段时间,职工医保由失业保险替你交,不用自己另外参保。见第 7 节第 1 条(失业保险金)。
打不起官司的,打 12348 申请法律援助。现在不用回原籍开经济困难证明。见第 7 节第 3 条(法律援助)。
签过竞业协议的,留好原件。公司要按月给补偿,因公司原因 3 个月没给,你可以请求解除。见第 11 节第 12 条(竞业协议)。
把作息固定下来:按点起床,把找工作排进固定日程,别整天待在家里。见第 29 节第 3 条(失业之后先把作息固定下来)。
头一个月
工资、加班费拖着不给的,先打 12333 投诉劳动监察,再申请劳动仲裁。两条路都不收费。见第 7 节第 2 条(被欠薪先投诉劳动监察)。
雇你的是没执照的作坊,照样走监察和仲裁。包工头欠的钱找总包,给家庭或个人干私活的才去法院。见第 7 节第 22 条(先分清雇你的是谁)。
劳动仲裁要在离职后 1 年内提出。过了期限,对方一句「超过时效」就够。见第 8 节第 19 条(劳动仲裁 1 年)。
找工作先去公共就业服务机构,职业介绍和职业指导都免费,不找收费中介。见第 7 节第 5 条(公共就业服务)。
求职别只投简历。学求职技巧,定明确目标,开口托熟人内推。见第 7 节第 14 条(求职用系统方法)。
听到「先交钱再上岗」「先培训再安排工作」「拉人头」,当场拒绝。见第 7 节第 15 条(不签「培训贷」)。
想学技能,先查当地人社局的「职业培训补贴目录」,别自费报班。见第 7 节第 13 条(职业培训补贴)。
看看自己够不够就业困难人员认定,比如大龄、长期失业。认定下来,自己交社保有补贴,还能排公益性岗位。见第 7 节第 12 条(就业困难人员认定)。
之后几个月
生活费先从应急金里出,不去借钱,也不亏着卖掉投资。见第 5 节第 27 条(应急金)。
头三个月里,不可逆的大决定往后推。卖房、拿补偿款一次性去投资、合伙、替人担保,都算。见第 29 节第 12 条(不可逆的大决定)。
失业保险金领完了还没找到工作,医保别空着。居民医保可以自己按年交,断缴后重新交有 3 个月看病不给报。见第 7 节第 9 条(居民医保)。
养老保险断了不清零,按累计年限算。不用花钱找人挂靠代缴。见第 7 节第 18 条(社保断缴)。
家里收入掉到当地低保线以下,申请低保。见第 7 节第 7 条(申请低保)。
撑不住了想找人说话,打 12356,免费。见第 29 节第 11 条(打 12356)。
还没要回来的钱,盯住离职满 1 年这个期限。见第 8 节第 19 条(劳动仲裁 1 年)。Post #4 -
结婚划不划算
很多人想问的是一个笼统的问题:结婚到底亏还是赚。这个问题里塞了好几样东西:对方能不能给情绪上的支持,能不能分担家务,能不能挣钱,以及要不要为了应付长辈去结。这几样换算不到一起,放在一起没法回答,所以本文把它拆开算。每一笔账只用官方统计或荟萃分析(把多项研究合起来算)里的数字,算不出来的地方直说算不出来。最后给一张可以自己填的清单,全文不给「该不该结」的结论。
一、先把问题拆开
「结婚划不划算」里至少装着五笔账。这五笔账的单位不一样,算法也不一样,不能加在一起。钱:一是实打实要掏出去的彩礼、婚礼、婚房,二是法律规定的财产归谁。前一项没有官方统计,后一项有明文条款。
时间:家务、照料家人、为对方的工作让步,这些都是干了活没人给钱的劳动,单位是每天多少分钟。
健康:结了婚的人和没结婚的人,死亡率差多少。这笔账只能说明两件事同时出现,说明不了这个差距是结婚带来的。
法律风险:财产怎么分,想退出要走多久,哪些付出可以回头要一笔补偿,病重时谁能替你拿主意。这笔账看法律条文怎么写。
关系质量:对方给不给你情绪上的支持,两个人吵成什么样。这笔账只能用研究里算出来的关联强弱去衡量,换不成钱,也换不成时间。
第五笔最难变成数字,但最接近多数人想问的东西。二、每笔账的数据与来源
登记数据:结婚率和离婚率是两种粗率
数字来自民政部《2024 年民政事业发展统计公报》。2024 年全国依法办理结婚登记 610.6 万对,比上一年少了 20.5%,结婚率 4.3‰。依法办理离婚手续 351.3 万对,离婚率 2.5‰。这 351.3 万对里,262.2 万对是在民政部门登记离婚的,89.1 万对是由法院判决或者调解离婚的。公报的注释写明了这两个率怎么算:拿当年结婚(离婚)的对数,除以当年的平均总人口数,再乘 1000‰。这两个率的分母都是全体人口,所以叫粗率。「粗」指没做任何细分。它回答的是今年每一千人里有多少对去登记了结婚或者离婚,回答不了一段婚姻最后会不会散。要回答后一个问题,得有跟着同一批人长期记录的数据。本文没能在官方原文里找到这样的数据。
健康账:已婚者死亡率更低,但这是相关不是因果
有三项荟萃分析把多篇研究汇总到了一起,给出的量级是一致的。下面说的「全因死亡」,指的是不分病因、所有死亡加在一起。Manzoli 等 (2007) 汇总了 53 组比较、25 万余名老年人。这里的「没在婚姻里」包括三种人:丧偶的、离异或者分居的、从未结婚的。已婚的人和这三种人比,全因死亡 RR 为 0.88,低约一成二。RR 是两群人的死亡风险之比,小于 1 说明已婚的一方更低。95% CI 0.85–0.91 是这个数字的可信范围。三种人分开看,丧偶 1.11、离异或分居 1.16、未婚 1.11,分别高约一成、一成六和一成。男女分开算、研究做得好坏分开算、欧洲和美洲分开算,结果都不变。用最保守的算法重算一遍,RR 为 0.94,只低约百分之六。
Roelfs 等 (2011) 汇总了 95 篇文献、5 亿余人。从未结过婚的人和已婚的人比,全因死亡 HR 为 1.24,高约两成四。HR 和 RR 一样是个倍数,大于 1 说明风险更高。1.19–1.30 是这个数字的可信范围。年纪越大,这个差距越小。研究做得越严谨,算出来的差距也越小。
Wang 等 (2020) 汇总了 21 项研究、789 万余人。不在婚姻里,和全因死亡、癌症死亡、心血管死亡都有关联,男女都是如此。其中男性在心血管死亡和全因死亡上的关联更强。从未结婚的男性和从未结婚的女性比,死于卒中(脑中风)的风险高 31%,全因死亡高 9%。
这三项研究都只是跟踪记录人群,没有分组对照。身体好、收入高、社交多的人,本来就更容易结上婚,也本来就更容易活得久。这叫选择效应。Manzoli 那篇还发现有发表偏倚的迹象。发表偏倚的意思是,结果好看的研究更容易被发表出来,汇总的时候就会偏乐观。所以这些数字只能读成已婚的人群里死亡率低一些,不能读成「结了婚你就能少死 12%」。这些研究的样本以欧美人群为主,用在国内只能当个量级参考。时间账:无酬劳动的性别差距是一个上限参考
数字来自国家统计局第三次全国时间利用调查,调查时间是 2024 年 5 月。先说清三个词。无酬劳动就是干了活没人给钱的那部分。「参与者」指当天真做了这件事的人。「参与率」指有多少比例的人当天做了这件事。结果是这样:无酬劳动的参与者每天平均花 2 小时 45 分,其中男性 1 小时 52 分、女性 3 小时 29 分。参与率 75.6%,其中男性 67.5%、女性 83.9%。家务劳动单独拿出来看,按全体居民摊平是每天 1 小时 17 分。只算当天真干了的人,是 1 小时 59 分,比 2018 年少 28 分,参与率 64.9%。陪伴照料家人单独拿出来看,按全体居民摊平是 30 分。只算当天真干了的人,是 1 小时 46 分,参与率 28.4%。2018 年的第二次调查是这样:家务劳动按全体居民摊平是 1 小时 26 分,其中男性 45 分、女性 2 小时 6 分。参与率男性 40.4%、女性 75.6%。陪伴照料孩子生活按全体居民摊平是 36 分,其中男性 17 分、女性 53 分。参与率男性 12.3%、女性 25.1%。
这两次调查都只按性别、城乡、年龄分组,没有按结没结婚分组。所以「结婚之后每天要多干多少家务」这个问题,没有官方数字。能拿来用的是男女之间的差距。2024 年无酬劳动的男女差距是 1 小时 37 分。如果家务分工没谈清楚,两个人可能拉开的差距最多就是这么大。
钱账:默认规则、书面约定和家务补偿
彩礼、婚礼、婚房这几项没有官方统计,本文不写数字。能写清楚的是民法典婚姻家庭编定下的规则。民法典从 2021 年 1 月 1 日起施行。第一千零六十二条:从结婚那天到离婚那天,这段时间里得到的四样东西,都算两个人的共同财产。一是工资、奖金、劳务报酬。二是做生意和投资的收益。三是知识产权的收益。四是继承来的或者别人赠与的财产。第四样有个例外:遗嘱或者赠与合同里写明只给一个人的,不算共同财产。共同财产两个人有同等的处理权。
第一千零六十三条:有四样算个人财产,离婚的时候不进共同财产。一是结婚前就有的财产。二是身体受伤害拿到的赔偿或者补偿。三是遗嘱或者赠与合同里写明只给一方的财产。四是一方专用的生活用品。
第一千零六十五条:婚前和婚后的财产归谁,两个人可以自己约定。可以约定各归各的,可以约定全部共有,也可以约定一部分各归各、一部分共有。这个约定必须写成书面的,写了就对两个人都有法律约束力。没有约定,或者约定得不清不楚,就按上面两条办。
第一千零八十八条:有一方因为带孩子、照顾老人、帮着另一方工作,比对方多付出了,离婚的时候可以向对方要一笔补偿。补多少,先由两个人自己商量,商量不拢由法院判。
这套规则对两边都有用。挣钱多的那一方,重点看第一千零六十二条和第一千零六十五条。家里干活多的那一方,重点看第一千零八十八条。财产约定只要求写成书面的,法律上不要求去公证处公证。退出成本:冷静期和诉讼条件
第一千零七十六条:两个人都愿意离婚的,先签一份书面离婚协议,再本人到婚姻登记机关去申请。协议里要写明孩子归谁带,财产和债务怎么处理。这些内容都得是两个人谈拢了的意见。
第一千零七十七条:从登记机关收到申请那天算起的三十天里,任何一方反悔了,都可以把申请撤回来。这三十天就是常说的冷静期。冷静期过完之后的三十天里,两个人要本人去申请领离婚证,没去的就当作撤回申请。
第一千零七十九条:一方想离、另一方不同意的,可以先调解,也可以直接到法院起诉。到了法院,法院也要先调解。法院确认感情确实已经破裂、调解也没用的,应当判离。下面这几种情形,调解无效的应当判离:重婚或者与他人同居,家庭暴力或者虐待遗弃,赌博吸毒等恶习屡教不改,因为感情不和分居满二年。还有一种情形:第一次判了不准离,之后两个人又分居满一年,再起诉的应当判离。
2024 年离婚的 351.3 万对里,有 89.1 万对是走法院判决或者调解离的。冷静期只管登记离婚,走法院打官司的不适用冷静期。法律身份:配偶是近亲属,病重时能替你拿主意
结了婚,对方在法律上就是你的近亲属。民法典第一千零四十五条列的近亲属,排在第一个的就是配偶。这个身份在下面几种时候用得上。做手术:第一千二百一十九条规定,手术、特殊检查、特殊治疗要先跟病人本人讲清风险,取得本人的明确同意。本人昏迷没法说明,或者不宜跟本人说的,医生要向近亲属说明,由近亲属同意。病人清醒的时候,签字的是病人自己,配偶替不了。
抢救:第一千二百二十条规定,病人生命垂危,又没法取得本人或者近亲属的意见,经医院负责人批准,可以立即抢救。家属不在场,法律允许医院先救。
长期没法自己做主:成年人丧失民事行为能力后,第二十八条排的监护人顺序是配偶第一,父母、子女第二。事先书面指定过监护人的,按第三十三条由指定的人来当。
继承:第一千一百二十七条的第一顺序继承人是配偶、子女、父母。没立遗嘱的,配偶和你的子女、父母一起分遗产。
这个好处要打两个折扣。第一,第一千二百一十九条只写了「近亲属」,没给近亲属排先后。父母、成年子女也是近亲属,几个人意见不一致时听谁的,法律没写。第二,没结婚的伴侣也能补上大部分。办法是趁两个人都清醒,办好书面授权委托、意定监护协议和遗嘱,见第 10 节第 18 条(授权委托、意定监护和遗嘱)。那条写的是同性伴侣,这三样文件对没领证的异性伴侣一样能办。但意定监护人能不能直接签手术同意书,各医院做法不一。结了婚,这几样身份领证时一次全有,不用一样样去办,也少了被医院或家属挑文件的麻烦。关系质量:比「有没有结婚」更值得算的一笔
Robles 等 (2014) 汇总了 126 篇研究、7.2 万余人。结论是:婚姻质量越高,健康越好。这里衡量两件事跟得紧不紧,用的是一个叫效应量 r 的数。r 越接近 0,说明两件事几乎不相干。r 的绝对值越大,说明跟得越紧。r 前面带个负号,表示一个高、另一个就低。这些关联的 r 在 0.07 到 0.21 之间。其中和死亡风险的 r = 0.11。和两人起冲突时的心血管反应,r = −0.13。这些数值都不大。不过吃得好不好这类健康行为和健康之间的关联,也是同一个量级。有一部分结果存在发表偏倚(好看的结果更易发表)。有些研究专门检验过男女差别,基本没发现男女不一样。这些研究多数只是跟踪记录,没有分组对照,所以推不出因果。Dhindsa 等 (2020) 这篇心血管方面的综述也指出,对婚姻满不满意、婚姻质量好不好,对心血管风险有明显影响。本文没有找到这样的荟萃分析:直接拿「质量差的婚姻」和「没结婚」比死亡率。所以「坏婚姻还不如不结」目前只是推出来的说法,没有数字撑着。站得住的是:「结没结婚」这个差别里混着选择效应,「婚姻质量好不好」是另外一件独立的事。只看有没有结婚、不看过得怎么样,就会把婚姻质量这笔账整个漏掉。
三、怎么给自己算:一张填空清单
一笔账归一笔账地填。不同笔的数不要加在一起。填不出来的格子就写「不知道」。「不知道」本身也是有用的信息。对方能提供什么(一笔一笔填)
钱:对方的收入有多少,欠了多少债,婚前有什么财产。婚后的财产,是按法律的默认规则走,还是要写一份书面约定。要写约定的话,约定里写什么。
时间:对方现在每天做多少没人付钱的家务和照料。全国平均数可以拿来对照:当天真干了的人里,男性 1 小时 52 分、女性 3 小时 29 分。结婚以后这些活怎么分。有了孩子、家里老人要人照顾的时候,又怎么分。两个人里谁的工作可以往后放。
关系质量:过去半年两个人起过几次冲突,每次最后是怎么收场的。你生病、失业、情绪低落的时候,对方做了什么。反过来,对方碰上这些事的时候,你做了什么。
情绪价值:和对方待在一起,你是觉得精力变多了,还是被耗掉了。这个要相处几个月才看得出来,光看条件清单看不出来。
自己要付出什么(一笔一笔填)钱:为结婚这件事本身要掏多少,包括彩礼、婚礼、婚房。这笔钱如果不结婚,会用到哪儿去。
时间:估一下每天要多干多少家务和照料。再估一下每周要多花多少时间在人情往来上。
健康:自己的作息、吃饭、运动,会因为结婚变好还是变坏。这比荟萃分析算出来的那些数字更贴近你自己。
退出成本:走登记离婚,要先等 30 天冷静期,再在接下来的 30 天内去领证。走法院,要满足第一千零七十九条写的那些情形。这段时间自己扛不扛得住。
法律上怎么保护自己(两边都适用)婚前的财产有没有凭证,比如购房合同、银行流水、赠与合同、遗嘱。这些凭证能不能证明它是「婚前就有的」,或者「写明了只归一方」。
要不要签一份书面的财产约定。这份约定是只管婚前财产,只管婚后挣的,还是两头都管。
婚后是谁家务和照料干得更多。干得多的这一方,知不知道按第一千零八十八条可以要一笔补偿。两个人愿不愿意提前把补偿办法约定好。
债务:婚后以个人名义借的钱,哪些会算成两个人的共同债务。另一方对这笔钱知不知情。
病重、昏迷的时候,你希望谁替你签字、拿主意。结了婚,配偶是近亲属,但父母也是,意见可能不一样。想指定一个人,可以事先书面办意定监护。不结婚的,这几样要自己去办。
为长辈结婚这一栏单独填长辈能得到什么:心里踏实,面子上过得去,不用再催婚,将来有人养老。
这几样里哪些真是长辈的好处,哪些其实是自己的好处。
上面三栏的成本,全都由自己承担。长辈得到的那些好处,不会自动变成自己的健康,也不会自动变成自己的关系质量。
这么分开写完,这笔账是重是轻,由填表的人自己判断。
四、常见误区
把两种离婚率搞混。一种是粗离婚率,算的是每一千人里有多少对离婚,2024 年是 2.5‰。另一种是「离结比」,算的是当年离婚的对数除以当年结婚的对数,351.3 / 610.6 ≈ 57.5%。离结比的分子和分母不是同一批人,今年离婚的这些人,多数是好多年前结的婚。结婚的人一少,这个比值就会自己往上跳,所以它说明不了「一半的婚姻会离」。民政部的公报里也没有这个指标。把「同时出现」当成「因为所以」。已婚的人死亡率低 12% 左右,这是把多篇研究合起来算出来的结果。但身体好、收入高、社交多这些条件,本来就同时影响两件事:一个人能不能结上婚,和一个人能不能活得久。这笔账可以算,但要打折看,也不能拿它代替对眼前这段具体关系的判断。
把结婚当成一项要完成的任务。当成任务,就只盯着「结没结」这个状态,不看「过得怎么样」。可是关系质量对健康的影响独立于结没结婚,任务式的决定通常把这笔账整个漏掉。
把全国平均数当成自己的数。时间利用调查里的男女差距,是全国平均。财产规则是法律给的默认设置,可以用一份书面约定改掉。全国数字只能给你一个量级、一个谈判的起点,给不了结论。
没有官方数字的地方,别拿民间数字去填。彩礼、婚礼、养孩子的成本都没有官方统计,所以本文空着。自己填自己那份真实的数,比引用任何机构的估算都准。
来源
民政部 (2025). 2024 年民政事业发展统计公报(五(二)1 婚姻登记服务、注释 5). https://www.mca.gov.cn/n1288/n1294/n1554/c1662004999980006190/content.html(PDF:https://www.mca.gov.cn/gdnps/n2445/n2451/n2458/n2681/c1662004999980006189/attr/400985.pdf)
国家统计局 (2024). 第三次全国时间利用调查公报(第一号、第二号、第三号). https://www.stats.gov.cn/sj/zxfb/202410/t20241031_1957217.html、https://www.stats.gov.cn/sj/zxfb/202410/t20241031_1957216.html、https://www.stats.gov.cn/sj/zxfb/202410/t20241031_1957215.html;国家统计局社科文司负责人答记者问. 国家统计局社科文司负责人就第三次全国时间利用调查主要数据情况答记者问 - 国家统计局
国家统计局 (2019). 2018 年全国时间利用调查公报。2018年全国时间利用调查公报 - 国家统计局
全国人民代表大会 (2020). 中华人民共和国民法典(第二十八、三十三、一千零四十五、一千零六十二、一千零六十三、一千零六十五、一千零七十六、一千零七十七、一千零七十九、一千零八十八、一千一百二十七、一千二百一十九、一千二百二十条). 国家法律法规数据库 https://flk.npc.gov.cn/detail?title=中华人民共和国民法典&id=ff808081729d1efe01729d50b5c500bf;条文全文见最高人民法院公报转载 http://gongbao.court.gov.cn/Details/7f184078694d811fb3314f6af9accf.html
民政部 (2020). 关于贯彻落实《中华人民共和国民法典》中有关婚姻登记规定的通知(民发〔2020〕116 号). 民政部关于贯彻落实《中华人民共和国民法典》中有关婚姻登记规定的通知_国务院部门文件_中国政府网
Manzoli L, Villari P, Pirone GM, Boccia A (2007). Marital status and mortality in the elderly: a systematic review and meta-analysis. Soc Sci Med 64:77–94. Redirecting
Roelfs DJ, Shor E, Kalish R, Yogev T (2011). The rising relative risk of mortality for singles: meta-analysis and meta-regression. Am J Epidemiol 174(4):379–389. https://doi.org/10.1093/aje/kwr111
Wang Y, Jiao Y, Nie J, et al. (2020). Sex differences in the association between marital status and the risk of cardiovascular, cancer, and all-cause mortality: a systematic review and meta-analysis of 7,881,040 individuals. Glob Health Res Policy 5:4. Client Challenge
Robles TF, Slatcher RB, Trombello JM, McGinn MM (2014). Marital quality and health: a meta-analytic review. Psychol Bull 140(1):140–187. https://doi.org/10.1037/a0031859
Dhindsa DS, Khambhati J, Schultz WM, Tahhan AS, Quyyumi AA (2020). Marital status and outcomes in patients with cardiovascular disease. Trends Cardiovasc Med 30(4):215–220. RedirectingPost #3 -
家庭应急装备清单:买什么、放哪里、多久检查一次
对应 README 第 1 节第 26 条(备齐灭火器、灭火毯、逃生呼吸面罩和急救包)。这份清单列的是家里该常备哪些东西,除了灭火毯,不讲怎么用。火场逃生、心肺复苏、大出血、烫伤、一氧化碳中毒当场该做什么,都写在第 13 节。烟雾报警器和一氧化碳报警器怎么选怎么装,见第 1 节第 3 条。燃气软管和灶具见第 1 节第 4 条。
这一节算的是少死人、少受伤这笔账,只管意外造成的伤,不管疾病。买装备本身到底有多大用,证据不硬,理由写在最后一节,往下读之前先看那一段。
一、官方清单原文
应急管理部出过一份《全国基础版家庭应急物资储备建议清单》,一共 11 项。下面这张表是原文的说明。序号 物品 原文说明
1 饮用水 保障每人 3 天基本饮水需求,至少 3 升/人
2 方便食品 保障每人 3 天基本食物需求。方便食品体积小、热量高
3 灭火器和灭火毯 用于初起火灾的扑救。灭火毯可披覆在身上逃生
4 呼吸面罩 消防过滤式自救呼吸器,用于火灾逃生使用
5 手电筒 防水防爆手电筒。定期充电或更换电池
6 多功能小刀 有刀锯、螺丝刀、钢钳等组合功能
7 收音机 接收应急广播使用
8 救生哨子 可吹出高频求救信号
9 外用药品 止血粉、止血贴、纱布绷带等,用于处理伤口
10 消毒湿纸巾 用于个人卫生清洁
11 医用外科口罩 病毒防护
来源:应急管理部 (2020). 全国基础版家庭应急物资储备建议清单。https://www.mem.gov.cn/kp/shaq/202011/t20201129_372149.shtml地方的版本列得更细。北京市应急管理局给居民家庭的清单分两档:基础版和扩充版。基础版分成「应急物品、应急工具和应急药物 3 类」。具体东西是这些:能收广播的手摇充电电筒、救生哨、毛巾纸巾或湿纸巾、呼吸面罩、多功能组合剪刀、应急逃生绳、灭火器或防火毯。药和医用材料另算:抗感染类和抗感冒类的药、医用外科口罩、纱布绷带这类医用材料、碘伏棉棒。扩充版分成「食品、个人用品、逃生自救工具、医疗急救用品、重要文件资料 5 类应急物资」。这个局还提了三条建议。一是「选购资质合法、信誉良好的生产经营企业提供的应急物资」。二是「优先储备基础版的应急物资品种」。三是「熟悉掌握应急物资的正确使用方法,定期对应急物资状况进行检查,并及时更换已过保质期的应急物资」。
来源:北京市应急管理局 (2020). 北京市修订发布居民家庭应急物资储备建议清单。https://yjglj.beijing.gov.cn/art/2020/12/23/art_6058_664632.html ;北京市西城区人民政府转载的品种明细。https://www.bjxch.gov.cn/zt/kpzc/xxxq/pnidpv858729.html
国家层面 2024 年又更新过一次。文件是国家防灾减灾救灾委员会办公室的《关于进一步加强应急抢险救灾物资保障体系和能力建设的指导意见》(国防减救办发〔2024〕13 号,2024 年 9 月 23 日)。它的附件 2 叫《家庭应急物资储备指导目录》。这份目录分成 5 类:应急食品、生活物品、应急工具、应急药品及医用品、重要资料。基础版 16 个品种,扩展版 31 个品种。TODO(待核实:这 16 个和 31 个品种分别叫什么。官方附件是 wps 文件,还有扫描成图片的 PDF,本次没能取到能逐字核对的文本)。
二、消防三件套
灭火器。手提式灭火器是国家强制认证的产品。合格的瓶身上会印 CCC 标志。它执行的标准是 GB 4351—2023《手提式灭火器》。瓶里预先充了压的那种(二氧化碳灭火器除外),瓶身上带一个压力表。压力表的指针要停在绿色区域里。指针指到红区或黄区,就说明这瓶已经不能用了。多少年报废按 XF 95 这份标准算:水基型 6 年,干粉 10 年,二氧化碳 12 年。年限从出厂那天算起。出厂日期在瓶身的钢印上能找到。家用一般买 ABC 干粉的。厨房门口放一只,进门玄关放一只。别塞进灶台正上方的柜子。真起火时那里够不着。灭火毯。官方清单里,它和灭火器写在同一项。它有两个用处:盖住刚烧起来的小火,或者披在身上往外跑。厨房抽屉里放一块就行。它不占地方,也不会过期。
用的时候,双手抓住毯子上那两根黑色拉带往下拽,把毯子抽出来抖开,像盾牌一样挡在身前。然后从靠近自己的这一侧往外、往火上盖。别从火那一侧往自己这边拉,因为毯子往下压的时候,火会朝人扑过来。盖严之后别马上掀开。披在身上逃生时,还要戴上逃生面罩,因为毯子挡得住火,挡不住烟。
多数灭火毯是玻璃纤维织的。纤维很细,一折一揉就断,断了会扎进皮肤,又痒又疼。所以只抓拉带,别光着手去摸毯面,也别让孩子拿着玩。2026 年就有媒体报道,广东一个男孩在家摆弄灭火毯,脸、脖子和腿上都扎满了玻璃纤维。
油锅着火,先关火,再盖上大小合适的锅盖。别浇水,也别撒面粉。拿灭火毯盖油锅有争议。国内消防部门把油锅火当成灭火毯的主要用途。但荷兰的产品安全监管机构 2014 年测过市面上 22 个牌子。按普通人的用法,没有一个牌子能稳定扑灭油锅火。有的毯子自己烧了起来,有的盖了 17 分钟、掀开后油又烧起来。那批是按欧洲标准生产的毯子。国内按 XF 1205 生产的毯子,没查到同样的测试。锅盖本来就在灶边,油锅着火时先用它。
逃生呼吸面罩。它的官方叫法是消防过滤式自救呼吸器。它执行的标准是 GB 21976.7—2012《建筑火灾逃生避难器材 第 7 部分:过滤式消防自救呼吸器》。这是一份现行有效的强制性国家标准。它 2013 年 6 月 1 日开始实施,2023 年复审的结论是继续有效。买的时候认这个标准号,也认 CCC 标志。家里几口人就买几只。放在卧室床头伸手够得着的地方,别锁进储藏室。它靠里面的滤毒罐把烟里的毒气吸住,用一次就作废,而且只能顶标称的那点时间,所以戴上就要往外走。TODO(待核实:这份标准对能用的最低氧气含量和标称防护时间是怎么写的。本次只查到标准的名称、状态和实施日期,没取到条文正文)。
火灾里最要命的是烟。怎么往外逃(贴地爬、摸门再开门、走楼梯不坐电梯),见第 13 节第 24 条。烟雾报警器见第 1 节第 3 条。这两件事比上面这三件套更该先办。
来源:贵州省消防救援总队 (2025). 居家必备灭火毯 功能用法全攻略(转载北京消防). https://gz.119.gov.cn/xfkp/xfcs/202503/t20250313_87157898.html ; 大兴安岭地区市场监督管理局 (2024). 灭火毯消费提示。https://dxal.gov.cn/dxal/c100095/202404/c13_280495.shtml ; 北京市门头沟区人民政府问答知识库 (2022). 油锅起火千万别用水来灭。https://www.bjmtg.gov.cn/bjmtg/c102899/202211/1a0b00ff4b3b47b0b5400a5e3883dd51.shtml ; NVWA (2014). Blusdekens oktober 2014(荷兰食品与消费品安全局检查报告,原页面已下线,链接为 2021 年 10 月 20 日的网页存档). https://web.archive.org/web/20211020154732/https://www.nvwa.nl/binaries/nvwa/documenten/consument/consumentenartikelen/non-food/overige-non-food/blusdekens-oktober-2014/Factsheet+Blusdekens+Oktober+2014.pdf ; NVWA. Jaarverslag 2014: Vlam in de pan – blusdeken niet veilig(原页面已下线,链接为 2019 年 7 月 16 日的网页存档). https://web.archive.org/web/20190716185137/https://www.nvwa.nl/over-de-nvwa/organisatie/jaarverslagen-en-jaarplannen-nvwa/jaarverslag-2014/vlam-in-de-pan-blusdeken-niet-veilig ; 马涛 (2026). 一摸满手刺 灭火毯这么“渣”?消防员:你搞错了!宁波晚报,中国宁波网。http://news.cnnb.com.cn/system/2026/04/04/030760706.shtml(存档 https://web.archive.org/web/20261007024155/http://news.cnnb.com.cn/system/2026/04/04/030760706.shtml;此事只有媒体报道,没有官方通报原文)
三、急救包里放什么
官方清单在这一项上只写了一句「外用药品:止血粉、止血贴、纱布绷带等,用于处理伤口」。第 13 节里已经核实过现场该做哪些动作。照着那些动作,家用急救包放下面这些东西是合理的。止血:旋压式止血带一根,就是带一根转杆、能拧紧的那种。再加无菌纱布和绷带、三角巾、医用胶带。止血带怎么用、什么时候不能用、为什么「不要松开放血」,见第 13 节第 12 条
清创(把伤口弄干净):碘伏棉棒、生理盐水、创可贴、无菌敷料、一次性手套、剪刀和镊子
烧烫伤:什么药膏都不用,现场只做一件事,拿凉的自来水冲 20 分钟,见第 13 节第 14 条(烫伤后用凉的流动水冲 20 分钟)
记录:准备一张卡片。上面写清家里人的过敏史、慢性病和平时吃的药。急救人员到了,直接把卡片递给他们
家里有人已经知道自己会严重过敏,那就另外备一支肾上腺素自动注射笔。它是处方药,要找医生开,见第 13 节第 15 条(过敏性休克怎么认、怎么打)。这份急救包清单是 C 级证据。C 级的意思是凭经验和共识写的,没有直接文献支撑。因为官方文件在这一项上只给了「外用药品」四个字。具体买什么,是照着本书已经核实过的急救动作倒推出来的。
四、照明、通信和求救
手电筒照官方说明买防水防爆的。隔一阵给它充一次电,或者换一次电池。救生哨是被困住的时候用来一直发信号的。吹哨比扯着嗓子喊省力,声音也更容易穿过嘈杂的环境传出去。收音机用来收应急广播。北京版的清单还列了应急逃生绳和多功能组合剪刀。这一类里最划算的是手机充电宝,多数家庭本来就有一个。五、每年检查一次,十分钟
灭火器:看压力表指针还在不在绿区。再看瓶身上的出厂日期,算一下到没到报废年限
烟雾报警器和一氧化碳报警器:按一下测试键。电池每年换一次,见第 1 节第 3 条(装烟雾报警器和一氧化碳报警器)
呼吸面罩:看包装有没有破,有没有过标称的保质期
急救包:看药品和敷料有没有过期,止血带的锁扣还锁不锁得住
手电筒和充电宝:看还有没有电
北京市应急管理局的原话是「定期对应急物资状况进行检查,并及时更换已过保质期的应急物资」。可以把这件事定在每年换报警器电池的那一天,几样东西一起看完。六、不必买的
家用 AED(自动体外除颤仪)。一台要上万元。而且没有证据支持家庭自己买一台。心脏骤停时该做的是立刻按压,叫人打 120,同时去最近的公共场所把 AED 取来,见第 13 节第 1 条
没有 CCC 标志的「消防面具」「防毒面罩」。消防法第二十四条规定,属于强制性产品认证范围的消防产品,「由具有法定资质的认证机构按照国家标准、行业标准的强制性要求认证合格后,方可生产、销售、使用」。就是说没过认证的不能卖也不能用。另外,工业用的滤毒罐防的是车间里的毒物,和火场的烟不是一回事
成套的「应急礼包」。这种包里多半是拿便宜手电和口罩凑数的。灭火器、灭火毯、面罩和急救包分开买更省钱,也更容易一件件核对认证
囤够三天以上的食品和水。官方清单按每人 3 天算。多囤的那部分,最后多半是放到过期扔掉,见第 5 节第 24 条(不为大促囤货)
来源:全国人大常委会 (2021). 中华人民共和国消防法(2021 修正,第二十四条). https://www.beijing.gov.cn/zhengce/zhengcefagui/qtwj/202307/t20230726_3207767.html七、这些装备到底有多大用
这一节的证据比本书第 1 节其他条目弱。有一份 Cochrane 系统综述,把 98 项研究、2,605,044 人的数据合起来一起算。它评估的是给家庭做安全教育、发安全装备到底有没有用。结果是,这类做法可能让受伤的发生率低一些,IRR 0.89(95% CI 0.78 到 1.01),低约一成。但这个可信范围的上限跨过了 1(1 代表没差别),所以也可能根本没差别。其中上门入户做的那些效果好一点,IRR 0.75(95% CI 0.62 到 0.91),低约两成半。只教不发东西的那些,IRR 0.78(95% CI 0.66 到 0.92),低约两成。起作用的更像是上门教和上门改造,不是发东西这个动作本身。这份综述还有一条结论:没有证据说明这类做法减少了烧烫伤和中毒。
同一份综述里,这类做法确实让人的安全习惯变好了。装了能用的烟雾报警器的家庭更多,OR 1.81(95% CI 1.30 到 2.52),比例高约八成。事先想好了逃生计划的更多,OR 2.01(1.45 到 2.77),高约一倍。药品收放妥当的更多,OR 1.53(1.27 到 1.84),高约五成。楼梯口装了防护门的更多,OR 1.61(1.19 到 2.17),高约六成。
来源:Kendrick D 等 (2012). Home safety education and provision of safety equipment for injury prevention. Cochrane Database of Systematic Reviews. https://doi.org/10.1002/14651858.CD005014.pub3
所以照官方清单一次性买齐,花钱不多,算是合理的准备。但别以为买齐了就安全了。研究反复证明有用的是三件事:装烟雾报警器、事先想好怎么往外跑、把家里容易伤人的东西挪开。这三件事要么根本不在购物清单上,要么只占清单里很小一部分。
Post #2 -
我们需要“确定性”来维持生存的安全感,又需要“不确定性”来提供活着的生命力。
1. 100% 确定 = 0% 未知(无聊与停滞)
- 心理学解释:大脑是一个“预测机器”。当生活 100% 确定时,意味着你的大脑每一次预测都能准确无误地得到验证,没有任何“预测误差”。
- 结果:没有意外,就没有多巴胺的分泌。生活就像一部被彻底剧透的电影,或者一台设定好程序的机器。这种状态下,人不会感到痛苦,但会陷入极度的无聊、空虚和意义感丧失。这就是为什么很多拥有世俗意义上“完美稳定生活”的人,反而会感到深深的厌倦。
2. 85% 确定 + 15% 不确定(快乐与幸福)
- 科学印证:这并非巧合,科学界真的存在一个 “85% 最优法则”。2019 年,《自然 - 通讯》(Nature Communications)发表了一项关于“最佳学习率”的研究,发现当任务的成功率在 85% 左右(即错误率/未知率在 15% 左右)时,人类和 AI 的学习效率最高,体验也最好。
- 心理学解释:85% 的确定性为你提供了坚实的“安全基地”(比如稳定的收入、健康的身体、爱你的家人),让你不用为生存担忧;而 15% 的不确定性(比如一次未知的旅行、一项新挑战的爱好、一次盲盒般的约会)则提供了新鲜感和心流体验。
- 结果:你在舒适区的边缘探索,既有托底的网,又有向上的风筝。这就是幸福感最高的“黄金比例”。
3. 50% 确定 + 50% 不确定(焦虑与抑郁)
- 心理学解释:人类对“控制感”有着极度的渴求。当生活中有一半的事情脱离掌控(比如面临裁员风险、感情出现严重危机、背负巨额债务),大脑的警报系统就会被持续触发。
- 结果:为了应对这 50% 的未知,你的身体会大量分泌皮质醇(压力荷尔蒙),导致认知资源超载。长期处于这种“战斗或逃跑”的应激状态中,人会感到极度疲惫,从而引发焦虑;如果这种失控感持续存在,大脑会产生“习得性无助”(觉得无论自己做什么都无法改变结果),最终滑向抑郁。
4. 20% 确定 + 80% 不确定(崩溃与创伤)
- 心理学解释:这通常发生在人生的重大变故期,如遭遇战争、破产、重病或失去至亲。此时,马斯洛需求层次中最底层的“安全需求”彻底坍塌。
- 结果:生活失去了所有的“锚点”,人就像被抛入狂风巨浪中的孤舟。神经系统无法处理如此巨大的信息量和生存威胁,最终导致心理防线的全面崩溃,甚至留下长期的创伤后应激障碍(PTSD)。
人生的智慧,其实就是主动管理这 15% 的不确定性。
- 当你感到无聊时(100% 确定):
不要害怕改变,主动去“作”一点。去一家没去过的餐厅,学一门毫无功利性的新技能,或者走一条陌生的路回家。主动往生活里掺入 15% 的盲盒,激活你的多巴胺。 - 当你感到焦虑时:
不要去死磕那些你无法改变的未知,而是拼命去抓住简单确定的事情。比如:不管外界多动荡,每天坚持按时吃一顿好饭、保持规律的睡眠、每天散步半小时。用微小的“确定性”去锚定内心,慢慢夺回生活的控制权。 - 当你处于幸福时(85/15):
珍惜并维护那 85% 的基本盘(健康、家人、核心技能),同时感恩那 15% 的风浪,因为正是那些意料之外的小惊喜和小挫折,让你觉得人间值得。
守住 85% 的底盘,拥抱 15% 的盲盒,或许就是我们能拥有的,最好的一生。
Post #292 ❤️ 1 like -
夏尔·佩罗版本《灰姑娘》(1697 年)
Cendrillon, ou La Petite Pantoufle de Verre
故事开始
从前有一位绅士,他娶了第二任妻子。这个女人是世上最傲慢、最自负的人。她有两个亲生女儿,性格和她一模一样。这位绅士还有一个年幼的女儿,性情温和善良,这完全继承自她的母亲——一位世间最好的女人。
婚礼刚结束不久,继母的坏脾气就显露出来了。她无法忍受这个女孩的善良,因为这让她自己的女儿显得更加可恶。继母把家里最卑微的工作都交给她做:擦洗餐具、桌子,scrubbing 地板,打扫卧室。可怜的女孩只能睡在阁楼上,铺着糟糕的稻草床,而她的姐姐们则住在装饰精美的房间里,地板镶嵌着花纹,床上铺着最新潮的床品,还有大到可以照见全身的大镜子。
女孩默默地承受一切,不敢向父亲抱怨,因为父亲完全被妻子掌控,如果她抱怨,父亲反而会责骂她。
做完工作后,她会坐在烟囱角落的灰烬中休息,因此被称为"Cinderwench"(灰丫头)。两个姐姐中较年轻的那个不像姐姐那样粗鲁无礼,叫她"Cinderella"(灰姑娘)。尽管衣着寒酸,灰姑娘却比姐姐们美丽百倍,尽管她们总是穿着华丽的衣服。
王子的舞会
国王的儿子举办了一场舞会,邀请了所有上流社会的人士。两位姐姐也收到了邀请,因为她们在当地算是很有名望的人物。她们对邀请欣喜若狂,忙着挑选最能衬托自己的礼服、裙子和头饰。这让灰姑娘的处境更加艰难,因为她要熨烫姐姐们的亚麻衣物,折叠她们的褶边。她们整天谈论的都是如何打扮自己。
大姐姐说:"我要穿我的红色天鹅绒套装,配上法国式的装饰。"
妹妹说:"我就穿我平时的裙子;不过为了弥补,我会穿上我那件金花图案的披风,还有我那件钻石胸衣,这在世界上可不算普通。"
她们请来了最好的发型师为她们打造时尚的发型,还买了贴面痣。在所有这些事务上,她们都咨询灰姑娘的意见,因为她品味很好。灰姑娘总是给出最好的建议,甚至主动提出帮她们梳理头发,她们很乐意让她帮忙。
当灰姑娘为她们梳妆时,她们问道:"灰姑娘,你难道不想去舞会吗?"
"小姐们,"她说,"你们只是在嘲笑我;像我这样的人是不该去那里的。"
"你说得对,"她们回答,"人们看到灰丫头出现在舞会上会笑掉大牙的。"
换作别人可能会故意把她们的头发梳乱,但灰姑娘心地善良,把头发打理得完美无瑕。她们兴奋得几乎两天没吃东西。为了勒出纤细的腰身,她们试穿时弄断了十几条束腰带,不停地站在镜子前欣赏自己。
仙女教母的出现
终于,那个幸福的日子到来了。她们前往宫廷,灰姑娘目送她们直到看不见为止,然后开始哭泣。
她的教母(一位仙女)看到她泪流满面,问她怎么了。
"我希望我能——我希望我能——"她哽咽得说不下去。
"你希望能去舞会,是吗?"仙女教母问。
"唉,是的,"灰姑娘叹息道。
"好吧,"教母说,"只要做个好女孩,我会让你去的。"她带灰姑娘进入房间,说:"跑到花园里,给我拿一个南瓜来。"
灰姑娘立刻去摘了一个最大的南瓜,但她无法想象这个南瓜怎么能帮助她去舞会。教母挖空了南瓜的内部,只留下外壳。然后用魔杖轻轻一点,南瓜瞬间变成了一辆镀金的华丽马车。
接着,她去看捕鼠器,发现里面有六只活着的老鼠。她让灰姑娘打开 trap door,每只老鼠出来时,她用魔杖轻点一下,老鼠立刻变成了漂亮的马,六只老鼠变成了六匹美丽的鼠灰色斑点马。
由于缺少车夫,灰姑娘说:"我去看看捕鼠夹里有没有老鼠——我们可以把它变成车夫。"
"你说得对,"仙女说,"去看看。"
灰姑娘拿来捕鼠夹,里面有三只大老鼠。仙女选了胡须最长的那只,用魔杖一点,它变成了一个胖乎乎的车夫,有着世间最美的八字胡和络腮胡。
然后仙女说:"去花园里,你会在水壶后面找到六只蜥蜴;把它们带来给我。"
灰姑娘刚把它们带来,仙女就把它们变成了六个仆人,他们立刻跳到马车后面,制服上装饰着金银花边,仿佛他们一生都在做这份工作。
仙女对灰姑娘说:"好了,你看,这里有适合去舞会的马车了;你满意吗?"
"哦,是的!"她喊道,"但我必须穿着这些破衣服去吗?"
仙女只是用魔杖轻轻碰了她一下,瞬间,她的衣服变成了金银布料制成的华服,上面镶满了珠宝。然后,仙女给了她一双世界上最漂亮的玻璃鞋。
穿戴完毕后,她上了马车。仙女特别叮嘱她,绝对不能在午夜之后逗留,并告诉她,如果多停留一刻,马车会变回南瓜,马会变回老鼠,车夫会变回老鼠,仆人会变回蜥蜴,衣服也会变回原来的样子。
她向教母保证会在午夜前离开舞会。她驾车离去,高兴得几乎无法自持。
第一次舞会
国王的儿子被告知来了一位无人认识的大公主,便跑出去迎接她。他伸手扶她下车,领她进入大厅,那里聚集着所有宾客。顿时一片寂静,所有人都停止了跳舞,小提琴也停止了演奏,所有人都被这位陌生来客的独特美貌所吸引。只听到一阵混乱的声音在说:
"啊!她多美!啊!她多美!"
就连年迈的国王也无法将目光从她身上移开,他低声告诉王后,他已经很久没有见过如此美丽可爱的佳人了。
所有女士都在仔细研究她的服装和头饰,以便第二天按照同样的样式制作自己的衣服,前提是能找到如此精美的材料和能工巧匠。
王子请她坐到荣誉席位上,然后邀请她共舞。她舞姿优雅,所有人都越来越钦佩她。盛宴开始了,但年轻的王子一口未吃,因为他全神贯注地看着她。
她走到姐姐们身边坐下,对她们千般礼貌,还把王子给她的橙子和香橼分给她们。这让她们非常惊讶,因为王子并没有招待她们。
灰姑娘听到钟敲了十一点四十五分。她立即向众人告别,尽快离开。
一回到家,她就跑去寻找教母,感谢她之后,说她非常希望第二天还能去舞会,因为王子邀请了她。当她急切地向教母讲述舞会上发生的一切时,两个姐姐敲门了。灰姑娘打开门。"你们待了好长时间啊!"她打着哈欠说,揉着眼睛,伸着懒腰,好像刚醒来一样。然而,自从她们离家后,她根本没有睡意。
"如果你去了舞会,"一个姐姐说,"你就不会这么累了。那里来了一位最美丽的公主,凡人眼中从未见过的美人。她对我们千般礼貌,还给了我们橙子和香橼。"
灰姑娘并没有表现出任何喜悦。事实上,她问她们那位公主的名字,但她们说不知道,还说王子非常担心,愿意付出全世界的代价来知道她是谁。灰姑娘微笑着回答:
"她真的那么美丽吗?你们真幸运!我能不能见她一面?啊!亲爱的夏洛特小姐,能不能借给我你那件每天穿的黄色衣服?"
"当然可以!"夏洛特小姐叫道,"把我的衣服借给你这样肮脏的灰丫头!我一定是疯了才会这么做。"
灰姑娘其实预料到这样的回答,并且很高兴被拒绝;因为如果姐姐真的借给她开玩笑要的衣服,她会非常为难。
第二次舞会与遗失的玻璃鞋
第二天,两个姐姐又去了舞会,灰姑娘也去了,但打扮得比之前更加华丽。王子始终陪在她身边,不停地对她说着甜言蜜语。这些丝毫没有让这位年轻女士感到厌烦。事实上,她完全忘记了教母的嘱咐,以至于当时钟开始敲响十二点时,她还以为才十一点。
于是她起身逃跑,像鹿一样敏捷。王子追赶,但追不上她。她落下了一只玻璃鞋,王子小心翼翼地捡了起来。她回到家时气喘吁吁,没有马车,穿着旧衣服,除了那只掉落的水晶鞋的另一只配对外,她所有的华丽装扮都不见了。
宫殿门口的守卫被问及是否看到一位公主出去,他们回答说只看到一个穿着非常寒酸的年轻女孩走出去,她看起来更像是一个贫穷的乡下姑娘,而不是一位年轻女士。
当两个姐姐从舞会回来时,灰姑娘问她们玩得是否开心,那位美丽的女士是否在那里。她们说是的,但她在十二点钟声响起时就匆忙离开了,走得如此匆忙,以至于掉落了一只世界上最可爱的小玻璃鞋,王子已经捡起来了。她们还说,王子一直盯着她看,毫无疑问,他深深地爱上了这只玻璃鞋的美丽主人。
寻找真正的主人
她们说的是事实;几天后,王子下令通过喇叭公告,他要娶脚能正好穿上这只鞋的女孩。他们开始让公主们试穿,然后是公爵夫人,接着是宫廷中的所有女士;但都失败了。
鞋子被带到两个姐姐面前,她们竭尽全力想把脚塞进鞋子里,但都未能成功。灰姑娘看到了这一幕,知道这是她的鞋子,笑着对她们说:
"让我看看它是否适合我。"
她的姐姐们大笑起来,开始嘲笑她。但负责试鞋的绅士认真地看着灰姑娘,发现她非常漂亮,就说让她试试是公平的,而且他有命令要让每位女士都试穿。
他让灰姑娘坐下,把鞋子放在她的小脚上,发现鞋子很容易就穿上了,就像是用蜡做的一样贴合。两个姐姐的惊讶之情难以言表,但当灰姑娘从口袋里拿出另一只鞋子穿上时,她们的惊讶更甚。
这时,她的教母出现了,用魔杖点了灰姑娘的衣服,使它们变得比她以前穿的更加华丽。
现在,两个姐姐认出她就是她们在舞会上看到的那位美丽女士。她们跪在她脚下,请求原谅她们对她的所有虐待。灰姑娘扶起她们,拥抱她们时说,她全心全意地原谅了她们,并请她们永远爱她。
她被带到年轻的王子面前,穿着她现在的装束。王子觉得她比以往任何时候都更加迷人,几天后,他们结婚了。
灰姑娘既善良又美丽,她把两个姐姐接到宫中居住,并在同一天将她们嫁给了宫廷中的两位贵族领主。
格林兄弟版本《灰姑娘》(1812 年)
Aschenputtel
故事开始
从前有一个富人的妻子病重,她觉得自己时日无多,便把唯一的女儿叫到床边,说:"亲爱的孩子,要善良虔诚,这样善良的上帝就会永远保佑你,我会在天堂看着你,陪伴在你身边。"
说完,她闭上眼睛去世了。少女每天都到母亲的坟前哭泣,她始终虔诚善良。冬天来临,大雪覆盖了坟墓,如同铺上了一层白布;春日的阳光驱散了白雪。那时,她的父亲已经另娶了一位妻子。
那女人带来了两个女儿,她们外表美丽,但心肠歹毒,邪恶至极。可怜的继女从此开始了她的苦难生活。
"那只蠢鹅要跟我们一起坐在客厅里吗?"她们说。"想吃面包就得自己赚;把那厨房女佣赶出去。"
她们脱掉了她漂亮的衣服,给她穿上一件旧灰色的睡袍,又给她穿上木屐。"瞧瞧这位骄傲的公主,打扮得多漂亮啊!"她们嘲笑着把她领进了厨房。
在那里,她必须从早到晚辛勤工作,天还没亮就得起床,挑水、生火、煮饭、洗衣服。除此之外,姊妹俩还对她百般刁难,嘲笑她,把豌豆和扁豆倒进炉灰里,让她不得不坐下来重新捡出来。
晚上,她工作到筋疲力尽,却无处可去,只能睡在炉火旁的灰烬里。正因如此,她总是灰头土脸、脏兮兮的,所以大家都叫她灰姑娘。
榛树与小鸟
有一次,她的父亲要去赶集,便问他的两个继女应该带些什么回来给她们。
"漂亮的裙子,"一人说。"珍珠和珠宝,"另一人说。
"那么你,灰姑娘,"他说,"你想要什么?"
"父亲,回家路上,如果哪根树枝碰到你的帽子,请帮我折下第一根。"
于是他买了漂亮的裙子、珍珠和珠宝给两个继女。回家途中,他骑马穿过一片绿色的灌木丛时,一根榛树枝拂过他的身体,打掉了他的帽子。于是他折下树枝,带在了身边。
他回到家后,满足了继女们的愿望,并把榛树枝送给了灰姑娘。灰姑娘谢过他,来到母亲的坟前,把树枝栽种在墓碑上,泪流满面,泪水滴落在树枝上,滋润着它。树枝竟然发芽生长,长成了一棵美丽的大树。灰姑娘每天三次来到树下,哭泣祈祷。一只小白鸟总会飞到树上,灰姑娘许愿后,小鸟就会把她想要的东西丢下来给她。
三天的庆典
国王决定举办一个为期三天的盛大节日,邀请全国所有美丽的年轻女子参加,以便他的儿子能从中挑选一位新娘。当两个继姐听说她们也要参加时,她们欣喜若狂,叫来灰姑娘说:"帮我们梳头,擦鞋,扣好鞋扣,我们要去国王的宫殿参加节日了。"
灰姑娘虽然服从了,但她哭了,因为她也想跟他们一起去参加舞会,于是恳求继母允许她去。
"去吧,灰姑娘!"她说道,"你浑身灰尘,脏兮兮的,还想去参加舞会?你没有衣服也没有鞋子,却还想跳舞!"
然而,灰姑娘不停地请求,继母最后说道:"我已经为你把一盘扁豆倒进了灰烬里,如果你两个小时之内能把它们捡出来,你就可以和我们一起去。"
"把好东西放进锅里,
坏东西混入庄稼里了。"这时,两只白鸽从厨房窗户飞了进来,接着是斑鸠,最后,天上所有的鸟儿都嗡嗡地飞了进来,落在灰烬中。鸽子们点点头,开始啄食,把所有好的谷物都收集到盘子里。不到一个小时,它们就啄完了,然后全部飞走了。
女孩拿着盘子去找她的继母,很高兴,以为现在她可以和她们一起去参加节日了。可是继母说:"不行,灰姑娘,你没有衣服,也不会跳舞;你只会被人嘲笑。"
灰姑娘听了哭了起来,继母说:"如果你一个小时之内不能从灰烬里为我啄出两盘扁豆,你就不能和我们一起去。"她心想:"这绝对做不到。"
继母把两碗扁豆倒进灰烬里后,少女从后门走进花园,哭着呼唤鸟儿。鸟儿再次飞来,不到半个小时就完成了任务。
然后,少女把盘子端给继母,她很高兴,心想自己现在可以和她们一起去参加节日了。
但继母说:"这一切都无济于事,你不能跟我们走,因为你没有衣服,也不会跳舞;我们会为你感到羞耻的!"说完,她转身背对着灰姑娘,带着两个骄傲的女儿匆匆离去。
第一天舞会
由于家中无人,灰姑娘来到榛树下母亲的坟前,痛哭起来,唱道:
"颤抖吧,小树,
金银如雨般落下,倾泻而下。"于是,那只鸟丢给她一件金銀相間的長袍和一雙絲銀繡拖鞋。她飛快地穿上長袍,去參加節慶慶典。然而,她的繼姐和繼母並不認識她,還以為她是外國公主,因為她穿著金袍,看起來非常漂亮。
王子去見她,牽起她的手與她共舞。他只與一位少女跳舞,從未鬆開過她的手。如果有人來邀請她,他就說:"這是我的舞伴。"
她一直跳舞到天黑,然後想回家。但國王的兒子說:"我陪你一起去吧。"因為他想看看這位美麗的姑娘是誰家的。然而,她卻從他身邊溜走了,跳進了鴿舍。
國王的兒子等到她的父親回來,才告訴他,那位陌生的姑娘跳進了鴿舍。老人心想:"難道是灰姑娘?"於是他們拿來斧頭和鎬,想把鴿舍砸開,但裡面空無一人。
他們回到家時,發現灰姑娘穿著髒衣服躺在灰燼中,壁爐架上亮著一盞昏暗的小油燈。原來,灰姑娘從鴿舍後面跳下來,跑到那棵小榛樹下,脫下漂亮的衣服放在墳墓上,鴿子又把衣服叼走了。然後,她穿著灰色長袍,躺在廚房的灰燼裡。
第二天舞会
第二天,節日重新開始,她的父母和繼姐們又一次離開了,灰姑娘來到榛樹下,再次呼喚。鳥兒丟下一件比前一天更漂亮的裙子。當灰姑娘穿著這件裙子出現在舞會上時,所有人都被她的美貌驚艷到了。
國王的兒子一直等著她到來,一見到她就立刻牽起她的手,只與她一人共舞。傍晚時分,她想離開,國王的兒子跟在她身後,想看看她去了哪一棟房子。但她卻突然掙脫,跳進了屋後的花園。花園裡有一棵高大美麗的梨樹,樹上掛滿了碩大無比的梨子。她像松鼠一樣在枝頭間靈活地攀爬,國王的兒子竟沒找到她。
他等到她父親回來,便對他說:"那位陌生的姑娘從我身邊逃走了,我想她已經爬上梨樹了。"
父親心想:"會不會是灰姑娘?"於是讓人拿來斧頭,把樹砍倒了,但樹上空無一人。當他們走進廚房時,灰姑娘像往常一樣躺在灰燼中,因為她已經從樹的另一邊跳了下來,把漂亮的裙子給了小榛樹上的鳥兒,然後換上了她的灰色長袍。
第三天舞会与金鞋
第三天,父母和姊姊們都離開後,灰姑娘又一次來到母親的墳前,呼喚小樹。這時,那隻鳥丟給她一件比她以往任何一件都更加華麗精美的裙子,還有一雙金色的拖鞋。
當她穿著這身裙子去參加舞會時,所有人都驚嘆不已。只有國王的兒子和她跳舞。夜幕降臨,灰姑娘想要離開,王子很想陪她一起走,但她跑得太快,王子根本追不上。不過,王子早有準備,他讓人把整個樓梯都塗滿了瀝青,灰姑娘跑下來的時候,她的左腳鞋就黏在了瀝青上。
王子撿起鞋,發現它小巧精緻,而且通體金光閃閃。
试鞋与残酷的真相
隔天早上,他拿著金鞋去見父親,對父親說:"只有能穿上這隻金鞋的人才能成為我的妻子。"
兩姊妹聽了很高興,因為她們的腳很漂亮。姊姊拿著金鞋進了房間,想試穿一下,她的母親站在一旁。可是她的大腳趾塞不進去,鞋子對她來說太小了。
然後她的母親遞給她一把刀,說:"把腳趾砍掉;等你當上女王,就不用再步行了。"
少女砍了腳趾,強行把腳塞進鞋裡,忍著疼痛,走向了國王的兒子。於是,他把她迎上馬,娶她為妻,帶她遠去。
然而,他們不得不經過一座墳墓,在那裡,榛樹上棲息著兩隻鴿子,啼叫著:
"轉過身來偷看,轉過身來偷看,
鞋子裡有血跡。
這雙鞋對她來說太小了。
真正的新娘在等你。"然後他看了看她的腳,發現鮮血正從那裡汩汩流出。他調轉馬頭,把假新娘帶回了家,說她不是真正的新娘,應該由另一個姊妹來試鞋。
於是,妹妹走進自己的房間,把腳趾頭小心翼翼地塞進鞋子裡,但腳跟卻太大了。她的母親遞給她一把刀,說:"把你的腳後跟削掉一點;等你當了王后,就不用再走路了。"
少女削掉了腳跟的一小塊,強行把腳塞進鞋裡,忍著疼痛,走向了王子。王子把她迎上馬,讓她成為自己的新娘,然後帶著她揚長而去。
當他們經過那棵榛樹時,兩隻小鴿子停在樹上啼叫起來:
"轉過身來偷看,轉過身來偷看,
鞋子裡有血跡。
這雙鞋對她來說太小了。
真正的新娘在等你。"他低頭看著她的腳,只見血從鞋裡流出來,染紅了她的白襪子。然後,他調轉馬頭,把那個假新娘帶回了家。
"這也不是你要找的那個,"他說,"你沒有別的女兒嗎?"
"不,"那人說,"我亡妻留下了一個矮小的廚房女傭,但她不可能是新娘。"
國王的兒子堅持要見她,只好把灰姑娘叫了過來。她先洗淨了手和臉,然後走到國王的兒子面前,向他鞠躬。國王給了她一隻金鞋。接著,她坐在凳子上,把腳從沉重的木鞋裡抽出來,換上了合腳的金鞋。
當她起身時,國王的兒子看著她的臉,認出了這位曾與他共舞的美麗少女,便喊道:"這才是真正的新娘!"
繼母和兩個姊姊嚇壞了,氣得臉色蒼白;然而,他卻帶著灰姑娘騎上馬,揚長而去。當他們經過榛樹時,兩隻白鴿鳴叫起來:
"轉過身來偷看,轉過身來偷看,
鞋子裡沒有血跡。
這雙鞋對她來說並不小。
真正的新娘會與你同行。"當它們唱完之後,兩個小傢伙飛了下來,分別站在灰姑娘的肩膀上,一個在右邊,一個在左邊,就那樣坐在那裡。
残酷的结局
當灰姑娘與國王之子舉行婚禮時,兩個假姊姊來討好灰姑娘,想分享她的好運。當這對新人去教堂時,姐姐站在右邊,妹妹站在左邊,結果鴿子啄瞎了她們各自的一隻眼睛。
後來他們回來時,年長的在左邊,年幼的在右邊,然後鴿子啄瞎了她們各自的另一隻眼睛。就這樣,她們因邪惡和虛偽而受到懲罰,終生失明。
Post #291 -
与沃伦·巴菲特长谈:投资、风险、媒体、慈善与我想要的人生
这场对话从 2004 年开始,2005 年、2006 年继续,到 2007 年又坐到了一起。那时,我已经担任伯克希尔·哈撒韦 CEO 四十二年。伯克希尔刚刚度过公司历史上极其成功的一年,而在过去一年里,我的人生也发生了很多重要的事:我完成了规模非凡的慈善捐赠,与阿斯特丽德·明克斯结婚,同时仍然每天做着我最喜欢的事——经营伯克希尔。对我来说,这几乎就是人生所能拥有的终极奢侈:靠做一件即使让我付钱、我也愿意去做的事情谋生,并且在人生这个阶段,身边仍然围绕着自己喜欢的人。
做自己愿意付钱去做的事情
Q:如果回头看 2006 年,你会怎样形容这一年?
A:2006 年是很好的一年,一切都进行得相当顺利。我们做了几笔不错的收购,我们旗下企业的经理人也都表现得很好。对我个人来说,这一年当然还有结婚这样的事情,但最重要的其实没有变化:我仍然每天做着自己最喜欢做的事情。一个人如果能够靠自己愿意付钱去做的事情谋生,而且在人生这个阶段还能够和自己喜欢的人待在一起,我想很难再要求更多。伯克希尔也取得了非常大的增长。美国企业里,有些公司会通过不断收购扩大规模,有些公司赚得更多却把大量资金支付出去;如果看实际赚到并留在公司里的美元净资产增长,我认为我们在那一年创造了纪录,至少这是我看待那一年成绩的方式。
六十一万美元的一顿午餐
Q:有人愿意花六十一万美元和你吃一顿午饭,这件事对你意味着什么?
A:如果我不是一年只卖一次这样的午餐,价格恐怕也不会这么高,这本身就是供求关系。拍卖在 eBay 上进行以后,价格上升得非常厉害。那一年的竞拍者出价六十一万美元,另外还有史密斯·奥伦斯基支付的十万美元,原转录中最后说慈善机构可以得到六十二万美元。中标的是一位美籍华人,当时即将成为美国公民。他会和妻子以及另外七位同行者一起来,我们会谈任何他们真正关心的问题。事实上,我很喜欢这些午餐,它通常可以持续三个小时,我会一直待到他们觉得该结束为止。
这些人通常并不是来问我“下一只股票买什么”。他们知道我不会告诉他们具体该投资什么。真正有意思的问题往往是人生问题。有一次来的是一对年轻人,其中一位已经是一名非常成功的投资经理,他根本不需要我告诉他怎样赚钱,他更想知道的是怎样教育孩子,因为他已经拥有很多钱,而财富本身会给孩子带来一整套新的问题。只要是他们真正关心的问题,我都愿意谈。我在这些午餐里也认识了很多有意思的人,所以并不是只有他们从这顿饭里得到东西,我自己同样有所收获。
规模为什么是投资业绩的锚
Q:伯克希尔越来越大以后,规模究竟带来了什么好处,又带来了什么代价?
A:规模是投资业绩的锚。管理几百万、几千万甚至一亿美元,和管理一百亿、两百亿美元,是完全不同的事情。当年我只有几十万美元可以投资时,整个世界几乎都是我的投资宇宙。市场上有成千上万家公司,只要找到一个不错的想法,就可能明显改变我的净资产。但随着资金越来越大,这个宇宙会不断缩小。假设今天我们拿一亿美元做了一笔非常精彩的交易,赚了一亿美元,税后可能剩六千五百万美元,可是相对于一个已经有巨大规模的资产基础而言,这种结果几乎不会造成明显影响。所以我不得不把注意力放在规模更大的公司上,而大公司本身数量有限,很多在我管理几百万或者几千万美元时完全可行的机会,现在已经没有意义。
这也是为什么我越来越愿意收购整个企业,而不是只在股票市场上寻找证券。伯克希尔当时拥有七十三家运营企业,从 Dairy Queen、熟食业务,一直到 NetJets 的 737 飞机,各种类型都有,而我希望这个数字继续增加。我当然也喜欢买股票,买股票很像一场游戏,我多少明白这个游戏该怎么玩;但是伯克希尔真正的目标,是不断增加由优秀经理人经营的强大盈利资产。对我来说,这种模式还有一个非常好的地方:如果企业足够优秀,经理人也足够优秀,我在办公室里其实并不需要做太多事情,我甚至可以弹尤克里里或者去做别的事情。
更重要的是,真正优秀的企业能够持续创造价值。你拥有它以后,它往往会越来越好,而不是逼着你不停地在市场里跑来跑去。我们当时已经拥有的七十三家企业,仅仅依靠自身发展,十年后很可能就会赚到比当时多得多的利润,而在这个过程中我们还会继续增加新的企业。我喜欢这种事情,也喜欢与这些经理人合作,这本身就让我觉得很有趣。
沃尔玛、错失的利润与伯克希尔的收购方式
Q:你也会犯错。沃尔玛是不是一个你一直记得的例子?
A:当然。我们偶尔也会卖股票,但我在沃尔玛上犯过一个很大的错误。九十年代中期,我本来打算大规模买入沃尔玛,结果股价稍微上涨了一点,我就犹豫了。原本有机会赚到八亿到九亿美元,最后却因为自己的迟疑,把一笔潜在的巨额利润变成了很小的利润。这种事情我们平时不太愿意谈,但它确实是十亿美元级别的错误。后来我们又持有了一些沃尔玛,不过规模相对不算大。
至于收购企业,外界时常会报道伯克希尔正在考虑什么重大交易。有些故事是真的,因为始终会有企业希望加入伯克希尔。问题并不是有没有卖家,而是市场上对好企业的竞争非常激烈,能以一个对伯克希尔股东合理的价格完成交易,机会实际上非常少。所以只能不断接触、不断寻找。我们的一个优势是支付能力基本从来不是问题,大家都知道我们的底牌,也知道伯克希尔能够完成很大的交易。我们从来不会签一份“以融资成功为条件”的收购合同,因为我们自己有足够的钱。只要我和对方握手,这笔交易在我看来就已经达成了。
我也确实会收到想把企业卖给伯克希尔的人发来的信息,不过并不像人们想象得那么多,因为我每年都会在年报里写清楚我们的收购标准。我会告诉大家,我们寻找的是圣伯纳犬,不是吉娃娃。即使写得这么清楚,还是会有人说:“但我真的有一家很棒的小企业。”他们可能确实拥有一家非常好的小企业,可伯克希尔规模已经到了我不能把时间集中在这种交易上的程度。所以公开标准的意义之一,就是主动减少没有必要的信息流。
为什么买下一家企业以后,我不想卖
Q:你喜欢报纸,也一直愿意持有一些前景并不那么光明的企业。为什么?
A:如果我不能做现在这份工作,我其实很愿意从事新闻业。我喜欢报纸,也喜欢经营《水牛城新闻报》的人。我们很清楚,这个行业不可能重新回到过去最辉煌的时代,但只要没有触发两个条件,我们仍然愿意继续拥有这样的企业。这两个条件,我过去只在年报附录里正式写过:第一,它变成一个无休止的现金黑洞;第二,出现我们无法解决的劳工问题。除了这两种情况,即使我们知道一个行业的长期前景在恶化,就算有人愿意以我们认为企业价值两倍的价格收购,我们也没有兴趣卖。
因为对我来说,买下一家企业就意味着一种长期、接近终身的承诺。这和很多商学院教的东西完全不同。商学院可能会告诉你,如果一家企业值 X,而别人愿意出三倍的 X,你当然应该卖掉,因为他们把公司看作一个投资组合里的资产。但伯克希尔拥有的不是“业务组合”,而是真正的企业。我们作为所有者来经营它们。很多把公司卖给伯克希尔的人,是花了一辈子把企业建立起来以后,因为信任我们,才愿意把它交到我们手里。他们希望替这家公司找到一个最终的好归宿。既然如此,我们不会仅仅因为有人后来出了更高的价格,就改变当初给予对方的承诺。
这也是伯克希尔与某些私募基金很不一样的地方。他们从事的是买卖资产的业务,所以天然会有退出策略。我们有进入策略,但基本没有退出策略。
报纸为什么既是一门生意,也是一种身份和权力
Q:当时市场上正在讨论《论坛报》等报纸资产的交易,你怎样看这类交易?
A:有些买家在设计交易方面确实非常聪明,可以从税务、融资和较小的初始投资出发,通过杠杆把交易做得很大。从交易双方自己的角度,结构甚至可能已经设计得不能更好了。但最终有一件事无法回避:买下来以后,你仍然必须经营《论坛报》这样的公司,而你经营的是一个正在衰落的行业。
报纸又和普通企业不完全一样。很多人买报纸,不只是为了未来现金流,也因为它带来的身份感和重要性。假设你拥有《奥马哈世界先驱报》,或者拥有内布拉斯加州弗里蒙特的一份重要报纸,你几乎立刻就会成为当地一个非常重要的人,甚至可能成为镇上最重要的人之一。财富本身未必能给你这种社会地位。如果拥有纽约洋基队,你在纽约当然会非常重要;但如果拥有《纽约时报》,你得到的影响力可能还要更大。从影响力的角度看,《华尔街日报》也是全世界最重要的媒体资产之一。
所以,有些资产的价值不只是未来现金流的现值。普通生意可以像柠檬水摊一样,核心就是将来能够产生多少钱;但体育队、电影公司,尤其是报纸,还多了一层象征价值。可以把它理解成 A 加 B,其中 A 是现金流,B 是身份、影响力、地位或者某种象征性的权力。有时候,B 的价值非常大。
鲁珀特·默多克、《华尔街日报》和互联网时代的报纸
Q:你怎么看鲁珀特·默多克收购《华尔街日报》的努力?
A:这件事完全可以理解,因为鲁珀特真的热爱报纸。《华尔街日报》和《纽约时报》在互联网时代,可能会拥有和普通都市报纸不一样的未来,因为它们已经是全国性品牌。很多传统报纸都是由自己所在的城市定义的,你服务奥马哈、费城、水牛城或者迈阿密。但巴尼·基尔戈多年前对《华尔街日报》做了一件非常聪明的事情:他不再用地理范围来定义一座“城市”,而是用共同兴趣来定义它。他实际上创造了一座由全国范围内、拥有共同兴趣的人组成的城市,再用《华尔街日报》去服务这座城市。这是一个非常了不起的构想,而且执行得也非常好。
这意味着,《华尔街日报》和后来一定程度上的《纽约时报》,都不再只是服务某一个地理区域。这种模式可能比奥马哈、水牛城、费城或者迈阿密的本地纸媒,更容易在互联网上找到新的生存方式。《华盛顿邮报》当时仍然主要是一份地方性报纸,在当地发行量上拥有非常强的地位,但它的网站已经能够覆盖远远超出华盛顿地区的读者。真正的问题在于,这种网络影响力到底能不能转化成经济上的成功。
过去《奥马哈世界先驱报》这类报纸能赚很多钱,一个重要原因就是几乎没有直接竞争者。报纸过去在很多地区天然形成了近似垄断的地位,而这种地位现在正在减弱。互联网使一个人坐在家里就能看《洛杉矶时报》《纽约时报》《华尔街日报》《水牛城新闻报》以及世界各地的媒体,你不用真的跑出去收集八份报纸再把它们一份份整理。过去报纸令人难以置信的经济效益,本质上很大程度来自这种本地垄断,而技术正在削弱它。与此同时,整整一代人已经不再需要每天读纸质报纸。过去很多人几乎对每日读报上瘾,这种习惯也正在发生变化。
班克罗夫特家族面对的并不只是一个价格
Q:如果你是拥有《华尔街日报》的班克罗夫特家族,你会卖吗?
A:这是他们自己必须做的决定,而且它没有单纯比较价格那么简单。因为像《华尔街日报》这样的资产,不只是一个可以按照未来现金流贴现的生意。它还拥有巨大的象征意义,而对于一个世代拥有它的家族来说,这种意义又和外部买家看到的意义不同。
全世界很多人知道乔治·斯坦布伦纳,因为他拥有洋基队,但普通公众未必认识班克罗夫特家族的具体成员。也就是说,这个家族手里掌握着一种对外部买家来说可能极其珍贵的资产和象征权力,可他们自己未必能把这种价值完全转化成个人的社会地位。与此同时,这又是从父母、祖父母一代传下来的传统,他们会认为自己掌握的是一项非常重要的国家资产。所以不能简单地说,有人愿意支付 X 加上某个溢价,于是就理所当然应该出售。
而且这是一个家族,不是一个人。很多成员坐在同一个房间里,不可能所有人都得出完全相同的答案。当时已经有人选择脱离,问题在于还会不会有更多人作出相同选择。答案当时并不知道。但如果让我在这种问题上押注,我不会轻易押鲁珀特·默多克失败。到那个时候为止,几乎没有谁靠长期押他失败赚到大钱,相反,他靠押自己取得了巨大成功。
鲁珀特本人非常聪明,而且他对媒体的理解深得惊人。大约在 1974 年,他刚买下《纽约邮报》后不久,我在凯·格雷厄姆的公寓里见过他。他谈报纸和电视时,不只是懂商业层面,也懂编辑层面。我不知道过去半年里世界各地媒体行业发生了多少事情,但当时我的感觉是,他对这个行业两面的了解比我认识的绝大多数人都深入。他既像出版商,又像编辑;既是所有者,又真正懂内容。这就是他的游戏。
有些资产像世界上仅存的一幅名画
Q:你自己有没有短暂考虑过参与《华尔街日报》这样的交易?
A:当然会看一眼。如果相对于整个伯克希尔的规模,交易金额不是完全无法承受,那你自然会想一想。但“想一下”和真的准备去做是两回事。就像街上有一个漂亮女孩走过,你可能会看一眼;又像丘吉尔那句玩笑,大意是,我看看菜单,并不代表我一定要吃这顿饭。
不过,全世界尤其是美国,有很多拥有大量资本的人都会认真考虑这种资产,因为它太稀缺了。如果纽约洋基队突然出售,绝不可能只有一个人考虑,甚至会有人专门组成财团去竞购。《纽约时报》和《华尔街日报》也是同样的道理,它们有点像一幅极其罕见的名画突然出现在一群收藏家面前。世界上以后不会再创造第二个拥有完全相同历史位置的《纽约时报》或者《华尔街日报》。我当然会看,而且它确实是一幅存在于我生活的金融世界里的著名画作,但至少在当时,我把自己看作一个旁观者。
道琼斯原本掌握了金融信息世界
Q:为什么金融媒体这样的资产会特别吸引你的注意?
A:因为如果回头看三十年、甚至只回头看若干年,很少有领域能像金融信息这样爆炸式增长。今天公众对金融信息的兴趣,与三十年前相比,增长幅度远远超过很多体育或者政治信息,而且这种信息还能直接收费。道琼斯在 1970 年左右其实已经掌握了那个世界,不只是因为《华尔街日报》,还因为道琼斯的新闻行情系统。原转录里提到,1977 年我走进沃尔特·艾萨克森的家时,要及时了解财经新闻,就得盯着道琼斯新闻 ticker。
后来出现了彭博这样的企业,从几乎零开始建立了巨大的价值,而道琼斯原本拥有一个在如此优秀行业中处于顶端的位置。从《华尔街日报》本身的编辑质量看,我绝不是说他们把报纸办坏了;问题出在商业层面。他们拥有读者、品牌、信任以及一个原本由自己主导的领域,却没有充分把这些资产变现。有人最终从他们身边拿走了其中一大块价值。以他们一开始掌握的东西,我认为这家公司本应该比后来体现出来的价值高得多。遇到这样的情况当然会引起我的兴趣,因为这确实像看到了一幅杰作,你自然会仔细看它。如果条件真的对股东有利,我当然也可能参与,但有大笔资金以后,一个危险就是容易被这种漂亮资产吸引,所以最后还是必须记住:我是在替伯克希尔的股东工作。
接班人最重要的能力不是聪明,而是永远不要归零
Q:伯克希尔的 CEO 接班和投资接班,你究竟在寻找什么样的人?
A:CEO 方面,我们已经有明确的人选。董事会或者相关高层知道,如果我今天发生意外,谁会立刻成为伯克希尔的新 CEO,而且不只一个备选人。当时我们刚在周一重新讨论并确认过安排。当然,一年以后答案也可能改变,因为人的情况会变,环境也会变,可能会有新的因素出现,但我们不会等到真正出事时才临时决定。
投资接班则有另一组标准。智商当然重要,但我最看重的是一个人对风险有没有天然正确的感觉。我一生见过很多智商 160、极其聪明、对投资有强烈兴趣而且经验丰富的人,最后却把自己毁掉。一个投资者必须真正热爱这个游戏,愿意持续参与,同时又能控制自己的本能。很多非常聪明的人就是做不到这一点。他们明明知道舞会午夜会结束,却像灰姑娘一样总想再跳一支舞,因为他们觉得自己比别人聪明,认为自己可以在最后一秒之前先退出,或者他们根本没有为一个完全出乎意料的威胁做好准备。长期资本管理公司的事情就是一个极好的例子。
因此,我绝不会把伯克希尔的投资交给一个我认为带着哪怕很小“致命缺陷”的人。你可以连续很多年赚非常多的钱,但只要其中出现一次真正意义上的零,最后的结果仍然是零。原转录在这里用了一串“28、30、17、22 以及零”之类的乘法表达,核心意思很简单:这个序列里不能出现零。我见过很多人长期都有非常漂亮的成绩,最后却插入一个零,一切就结束了。我要找的人,不仅要能看到所有人已经见过的风险,还要尽可能看到拐角后面、过去还没有发生过的风险。
我为什么让学生去读一百年前的金融史
Q:你为什么这么强调历史和人的行为,而不仅是模型和数字?
A:在 2006—2007 学年,有三十多所大学的学生到奥马哈来,有的甚至来自巴西。我通常会和他们待五个小时左右。一个课堂里可能有一百五十多名 MBA,他们都对金融感兴趣。我会问他们,有多少人听说过“北太平洋角”之类的历史事件,结果往往一个人都不举手。
可我十岁、十一岁时,会把自己能找到的金融历史几乎全部读一遍。原因是,投资绝不仅仅是上周图表上的几个数字,它首先是关于人类会怎样行动。我甚至和艾伦·格林斯潘谈过北太平洋相关的历史,他对商业历史了解很多。你必须明白,人类能够做出的事情,其范围远远超出一个只看最近几年数据的人所能想象。看看历史中那些疯狂的集体行为,甚至看看希特勒时代德国发生的事情,你就知道人类的群体行为、自我毁灭倾向可以走到什么程度。
1987 年 10 月的市场崩盘也是一样,市场价值可以在极短时间里发生极端变化。原转录中的具体百分比数字并不清晰,但重点不是那个单独数字,而是一天之内市场可以发生此前很多人以为不会发生的事情。未来还一定会出现新的极端事件。它们不会和 1929 年或者 1987 年完全一样,但背后的某些人性因素会反复出现。正如马克·吐温那句常被引用的话:历史不会简单重复,但会押韵。
所以我需要找到能够独立思考、不轻易被群体裹挟的人。实际挑选投资经理时,我可能会给三四个人或者更多人各自一两亿美元,看他们怎样做。但我不会只看最后交上来的成绩单,我更愿意看他们十年来每一次“挥棒”的动作:为什么买、为什么卖、当时看到了什么风险、结果是怎样产生的。一个人的过程往往比某个阶段的收益率更能说明问题。
我过去其实做过类似的选择。结束合伙企业的时候,我选过三个人,其中有一个和我的方式最契合。三十年以后看,这三个人都证明了自己,不只是因为他们能管理好资金,更因为他们没有把自己毁掉。我还曾为原转录中所说的“IO”挑选过一个人。所以这件事不是不可能,只是今天对我更难,因为我已经不是那些四十岁、五十岁投资者的同龄人,不可能像我自己四五十岁时那样自然地了解这一代人。
理想候选人可能四十岁,也可能三十五岁或者五十岁;但如果已经七十六岁,那显然就不太符合长期接班的目的。当然,也有例外。路易·辛普森就是非常优秀的投资者,而查理八十三岁时状态仍然很好,只不过年龄本身仍然是接班问题必须考虑的变量。
贸易赤字,就像每天多吃一片吐司
Q:你为什么一直担心经常账户赤字和美元?
A:因为从某种意义上说,我们正在出售资产来维持超过自身生产能力的消费习惯。这是一个持续、缓慢的过程。它很像一个人每天都比正常需要多吃一片吐司。第一天不会发生任何戏剧性的事情,别人也许提醒你:“你看起来胖了一点,最好别再吃了。”但如果你每天都持续摄入比消耗多几百卡路里,长期累积以后,总有一天醒来时,你会发现自己已经处于一个根本不想处在的位置。
美国是世界上最富裕的国家之一,我们手里有大量资产,所以世界一直愿意接受我们的资产,也愿意接受我们的 IOU。但他们接受 IOU 的热情不像过去那么高,这也是美元长期承受压力的原因之一。如果我们始终不改变消费超过生产的习惯,最终不是世界末日,却会发生一件非常真实的事情:越来越多美国资产的所有权会转移到其他国家。之后我们的子女和孙辈,每周工作的一部分实际上都要用于支付前几代人积累下来的债务。
如果只是美国国内的预算赤字,一方支付的利息至少仍然是另一个美国人的收入;但当债权人和资产所有者在国外,结果就不同了。你的生活水平不仅会受到影响,还必须持续向外支付偿债成本。历史上很长时间,美国拥有国外的资产比外国拥有美国的资产多,因此是别人向我们支付收入。原转录提到,这种状态后来发生了逆转,并在 2006 年左右开始呈现负值,而且如果趋势不变,情况还会继续恶化。
另一个比喻是,一个原本有储蓄的人先把储蓄账户里的钱花掉,然后开始刷信用卡。信用卡刚开始使用时,利息可能还不显眼,但如果持续刷足够长时间,利息最终就会变成非常明显的负担。问题在于,这类变化发生得很慢,而民主制度往往很难处理几十年以后才会充分显现的后果。
我希望政治人物认真谈贸易、遗产税和大规模杀伤性武器
Q:如果政治人物来寻求你的支持,你最希望和他们讨论什么?
A:很多民主党人会来找我,希望得到意见、支持,有时候所谓“支持”当然也包括资金。我最希望他们真正产生紧迫感的,一个问题是贸易赤字,另一个是遗产税。我还会谈大规模杀伤性武器,因为在我看来,那比绝大多数日常政治争议更重要。
从长期看,我相信美国经济会很好。我甚至愿意说,只要你的孩子和孙辈能够活下来,他们在物质生活上大概率会比我们这一代更好。真正的问题恰恰是“只要他们能活下来”。今天世界上有一些个人、组织,甚至少数国家希望美国遭遇严重伤害,而由于技术和武器扩散,他们给我们造成灾难性伤害的能力,比五十年前高得多。这个问题必须得到最高程度的重视。
核武器与恐怖主义结合,是最终级别的恐惧;生物武器同样如此,化学武器也不能忽视。世界上仍然存在大量可能落入错误的人手中的材料,所以美国与俄罗斯等国家合作、提高武器和材料的安全性极其重要。这些风险没有办法完全消失,但政治领导者必须长期保持警觉。
希拉里与奥巴马,以及我理解的“出生彩票”
Q:2008 年总统选举,你当时已经选定候选人了吗?
A:我有两个喜欢的候选人:希拉里·克林顿和巴拉克·奥巴马。我认为他们两个人都有能力成为优秀的总统。当时我不愿意把其中一方推开,只为了完全转向另一方。我相信,两个人都有可能把美国带向一个更好的方向。
我们已经拥有一个非常好的美国,这个国家对我尤其好。但国家仍然可以做得更好,尤其是在照顾三亿人口方面,而不是只把制度做得特别适合像我这样的人。一个总统不仅要有想法和计划,还需要智慧、精力和领导能力,让公众愿意支持一些过去可能很少认真想过的事情。
我一直知道,这个国家给了我极大的好处。我今天拥有的一切,并不只是因为我个人做了什么。我出生在正确的地方、正确的时代,父母给了我正确的价值观,这些全都属于一种巨大的幸运。出生本身很像一种彩票。如果我出生在完全不同的国家、完全不同的环境里,同样的一套能力可能根本没有价值。一个人在美国取得巨大财富以后,应该始终记得自己抽到了什么样的一张彩票。
韩国为什么曾经便宜得不可思议
Q:你在韩国市场的投资一度比美国市场更成功,这说明什么?
A:最直接的解释就是韩国股票当时太便宜。韩国在 1997—1998 年经历了严重危机,国际货币基金组织介入,市场参与者在相当长时间里一直带着那次危机留下的印象去看韩国。到了 2002 年左右,很多人的判断仍然建立在 1997、1998 年的经验上,可那些事情实际上已经过去很多年了。
市场有一种天然倾向,就是喜欢通过后视镜看世界,而不是透过挡风玻璃看前方。韩国就是一个很典型的例子。它并不意味着韩国一定比美国更适合创业或者生活,而只是说明几年前那里的股票价格低得离谱。美国股票当时可能也比后来便宜一点,但远远没有韩国市场那种程度的低估。
为什么我越来越多地看海外
Q:你是不是比过去更加关注美国以外的投资?
A:我一直会看海外市场,只是后来确实越来越重视。美国仍然是伯克希尔最重要的盈利来源,我们拥有的大量企业主要收入仍来自美国,但我们的盈利能力越来越多地通过海外获得。有些是直接的,比如伊斯卡这样的公司;有些是间接的,比如可口可乐、宝洁这类美国公司本身就在全球经营。
对这些全球化企业来说,未来多年国际业务的增长速度完全可能快于美国本土业务。与此同时,持有这些能够在海外赚取收入的企业,可能也会在长期给我们带来一定货币层面的收益。不过汇率不是决定性因素,只是我会纳入考虑的一个因素。
过去我们直接做过货币交易,而且赚过大约二十二亿美元。后来我停止大规模做这类交易,是因为利率环境发生变化,持有那些货币头寸的收益条件从正变成了负。如果汇率本身完全不变,过去某些情况下我每年可能靠利差得到很大的正收益,后来却可能每年因为持仓成本损失数亿美元。既然持有货币本身变得更昂贵,我认为更有效率的办法,是直接持有能够产生其他货币收入的海外企业或全球化企业,这样反而可以得到正收益。
中石油、苏丹与“卖掉股票能不能改变一个国家”
Q:当时有人要求伯克希尔退出中石油,因为中国和苏丹存在石油关系。你怎样看这个问题?
A:伯克希尔当时在中石油有一笔很大的投资,访谈中提到的现值接近三十亿美元。原始转录在成本数字上存在明显口语识别痕迹,分别出现了“约四百亿美元”“投入一千万美元、现在价值二十亿美元”等表述,我不会重新改写这些数字,但这确实是一笔非常成功的投资。
争论的核心不是公司值多少钱,而是投资或者撤资能不能改变中国政府的行为。当时中国政府拥有中石油大约 88% 的股份,中国又从苏丹获得相当数量的石油,于是有人认为,伯克希尔如果公开出售股份,就可能迫使中国改变政策。我并不认为现实中的因果关系有这么简单。
石油是一种全球大宗商品。你开车时根本不知道油箱里那桶油最初来自哪里。即使中国不购买苏丹的石油,苏丹仍然可以把石油卖给其他买家。因此,“中国少买一点”并不意味着“苏丹的石油就消失了”。同样,我也不认为我卖掉中石油股票,就能改变中国政府对本国利益的判断。这就像我说几句话,并不能自然改变美国联邦政府、市政府或者某个市议会的政策一样。
我以前甚至就中石油的一项小规模股份发行问题给公司表达过不同意见。我认为他们没有必要稀释股权。他们非常礼貌地回信,说很荣幸伯克希尔是股东,也尊重我的看法,然后还是照样发行了股票。这很正常。如果一家公司的控制者或者一个国家政府认为某个决定符合自身利益,他们不会因为我是沃伦·巴菲特就改变。这在美国同样会发生。
中国政府在当地重大商业活动中拥有非常大的影响力,它会按照自己的政策和利益行事。公司经理人不会决定国家政策,我也不会,仅靠某一位美国官员去说服也未必有效,哪怕像汉克·保尔森这样与中国方面关系很好、能力也很强的人,也不能简单地让一个主权国家按照外部投资者的要求行动。
另外,即使中国真的出售苏丹的相关资产,也不能把油田、管道装上船带回中国。资产仍然在那里。买方可能是苏丹政府,也可能是其他愿意合作的国家。如果卖给苏丹政府,价格可能低于资产本身价值,结果反而可能让苏丹政府占便宜;如果卖给其他实体,苏丹政府又完全可能利用交易重新谈判条款,争取更有利的条件。资产所在地和石油本身都不会因为股东发生变化而凭空消失。
原转录提到苏丹每天会生产大约四万桶石油。如果这部分供应真的从世界市场消失,美国政府本身也未必高兴,因为全球石油供应会减少,而当时供应本来就很紧张。油价因此上升以后,每个美国消费者都要为汽油付更多的钱。所以,我绝不是说苏丹、达尔富尔发生的事情不严重——那些事情当然非常糟糕;我只是认为,“中石油的少数股东出售股票,就能改变中国政府政策”,或者“中国撤出苏丹就一定能伤害苏丹政府”,这些因果判断都非常牵强。
北京奥运会为什么可能比投资者施压更重要
Q:如果资本市场的压力有限,还有什么可能影响中国在达尔富尔问题上的态度?
A:奥运会可能是一个更现实的因素。北京奥运会对中国来说是一个巨大的国家展示舞台,他们非常重视这件事。达尔富尔越来越频繁地和北京奥运联系在一起以后,中国政府开始更加重视国际声誉,甚至有中国政府成员前往达尔富尔。
美国当然也喜欢举办奥运会,比如亚特兰大奥运会对美国是一件很大的事,但我认为中国对北京奥运会的感受和美国举办一届奥运会的感受不是一个量级。它承载着更强的国家展示意义,所以来自国际声誉层面的压力,可能比一个外国投资者决定买还是卖某只股票更有实际作用。我相信北京会把那届奥运会办得很好。
把保险箱里的纸片变成疫苗和教育
Q:再谈慈善。宣布向盖茨基金会以及另外四个基金会捐赠巨额财富之后,你有没有怀疑过自己的决定?
A:没有,我非常喜欢这个决定。这就是我想做的事情。那些财富如果只是我的伯克希尔股票,本质上就是放在保险箱里的小纸片。它们在那里并不会自动变成任何有用的东西,现在却可以转化成疫苗、教育,或者其他真正需要资源的事情。真正的问题从来不是“要不要把钱用掉”,而是“怎样用得最好”。
我的孩子们在各自做的事情上表现得很好,梅琳达也会做得很好,原转录还提到“艾伦”在相关工作中的角色。我愿意把资金交给我认为真正适合处理这些问题的人。与此同时,我仍然可以继续做我最喜欢、也可能最擅长的事情——经营伯克希尔。如果我继续把伯克希尔经营好,这些股份未来还会变得更有价值,那么将来能够用于慈善的资源也会更多。我觉得这个安排几乎没有缺点。
为什么我不想建立一个永远存在的基金会
Q:你为什么希望财富在相对有限的时间内被用出去,而不是留下一个持续几代人的永久基金会?
A:因为我知道现在这些人在做什么,也知道他们的目标是什么。我不一定关注他们做出的每一个具体决定,但我了解他们的价值观和能力。可五十年以后会怎样,我完全不知道。那时负责基金会的人可能甚至还没有出生。我一直相信一个人应该待在自己的能力圈里,而不是假装自己了解一个根本无法了解的世界。既然我现在已经认识并选定了一批我认为优秀的人,为什么要假设五十年或者六十年后某个我根本不认识的人,一定会比他们做得更好?
我也考虑过自己的寿命。原访谈里谈到,可能还有十二三年,也可能只有十分钟,也可能二十年,但总之不会是五十年。我的遗嘱安排希望在我去世后相对较短的时期完成资金分配,原转录提到大约三年,虽然律师可能希望流程更长。核心目标是不要把一笔巨大的财富永久锁在一个机构里,然后让它在几十年、几百年后继续以我的名义做我根本无法判断的事情。
基金会还有一个特殊问题:它们没有普通企业那样的市场检验。市场里的好企业可以继续发展,坏企业最终会被淘汰;可是一个基金会即使做得很差,也可能继续存在,一个停滞的组织同样可以继续运作。我相信现在接受我资金的人会把它用好。如果他们真的做得很好,未来完全可以向下一代富有的慈善家展示:“看看我们用巴菲特的钱做成了什么。如果你把钱给我们,我们也能做得很好。”如果他们通过这种现实检验,自然能够继续获得资源;如果做不到,就应该让别的人取代他们。
慈善和接生、补牙是同一个道理:让最擅长的人去做
Q:把钱交给盖茨基金会以后,你会不会非常细致地干涉他们怎样使用每一美元?
A:我当然愿意了解发生了什么,但我真正喜欢做的事情仍然是经营伯克希尔。我一直很支持“外包”这件事。如果有人比我做得好,为什么一定要亲自做?我的孩子出生时,我没有自己接生,我找产科医生;我也不会替家人补牙,更不会自己给自己补牙,因为牙医比我擅长。
别人把钱交给我管理,是因为他们认为我在资金配置上可能比他们做得更好。同样,如果我认为某些人在慈善资源配置上比我更擅长,那么我把这件事交给他们完全合乎逻辑。这个道理在生活的其他领域都成立,没有理由到了慈善领域突然失效。
而且从上一次谈这件事以后,我收到过世界各地很多人的反馈。很多非常富有的人开始重新思考自己的财富最终应该怎样处理,有些人已经因此作出重大改变。他们过去可能根本没有认真想过什么时候捐、怎样捐、是不是一定要设立一个永久基金会,而现在开始思考这些问题。我觉得现在做,比死后很久再做更好。如果我的做法哪怕只是在某种程度上刺激了别人提前采取行动,我也很高兴。
有一位朋友就曾告诉我,他准备投入十亿美元建立慈善项目,而且想现在就开始做。至于是不是把钱直接交给盖茨基金会,当时盖茨基金会已经收到不少类似提议。我认为他们原本没有预料到外部会有这么强的捐赠意愿,所以也在重新思考是否接受外部资金。我的判断是,他们最终可能会这样做。
我选择比尔和梅琳达,不只是因为友谊,也因为我真的看过他们怎样工作。我亲眼见过他们做这件事。如果一个人只告诉我:“我高尔夫能打 69 杆”,那我不能确定他是不是真的行;但如果我已经亲自看着他拿球杆、看过他怎样打,我对判断自然更有把握。慈善也是一样。我不是因为一个承诺把巨大财富交给他们,而是因为我已经看过他们如何处理问题,而且我知道他们真正享受这个过程。
为什么“2% 管理费加 20% 绩效提成”不可能让整个行业都跑赢市场
Q:你一直批评所谓“2 和 20”的收费方式,真正反对的是什么?
A:我不是说世界上不存在能够创造超额收益的投资团队。如果只有一小部分资金由真正优秀的人管理,即使他们收这种费用,也完全可能在扣除费用后继续表现很好。但如果有人说,美国巨大规模的投资资金都可以交给一群经理人,他们普遍收取 2% 的固定管理费,再拿 20% 的业绩提成,而整个群体扣完这些钱以后还能跑赢平均收益,我认为这在数学上就是荒谬的。巨额资本不可能整体、持续地创造超过平均值的净收益。
真正有趣的是,有些经理原来管理共同基金,只收 0.5% 左右的管理费,而且没有绩效提成。后来转去做另一种投资工具,就会说:“我们这么优秀,为什么不收 2%,再拿 20%?不然我们早上为什么要起床上班?”同一个人的能力没有突然变四倍,收费结构却完全改变了。
这种行业还存在非常强的幸存者偏差。就像赛马场有一个人同时给十个人推荐十匹不同的马,总有一个人会收到正确答案。假设你连续很多年不断设立新的合伙企业,每一个都收“2 和 20”,其中总会有几家碰上特别好的年份。哪怕让黑猩猩参与,也可能有几年赚到 25%。经理人当然会在好年份拿走很大一部分收益;如果后来亏损了,旧基金可能关闭,然后他说:“真可惜,我们现在开一个新的合作项目。”重新开始以后,高水位线也可能跟着重置。
可资金还是不断流进来,尤其来自养老基金等大型机构。这种现象让我想起一个在屠宰场工作的姐夫。农民把猪送来,你当然可以告诉他们怎样卖猪,另外一个人也能告诉他们怎样卖。但真正有智慧的,也许正是那个稳定收取屠宰费的人。金融业里有很多类似的经济结构。
七十三家企业,伯克希尔总部却只有十九个人
Q:伯克希尔拥有七十三家运营企业,为什么总部当时只有十九个人?
A:因为我们刻意不建立一个庞大的中央官僚系统。当然,十九个人并不代表没事情做。伯克希尔是一家很大的上市公司,仅联邦税务申报,原转录说上一年就超过一万页,而且这些工作都在总部完成。我们还有各州所得税申报、海外申报以及 SEC 相关事务,所以会计和法务这一类必要职能当然有人负责,季度结束时大家也会特别忙。
但我们没有总部人力资源专员,没有投资者关系部门,没有公关部门,也没有一整套通常会跟着大公司一起扩张的中央部门。旗下七十三家企业有自己的经理人,我不需要替他们经营企业。我们买企业时,本来就是连同我们信任的管理团队一起买下来。既然相信他们,就让他们去经营。
我的工作主要是读书、打电话、见人和作长期决策
Q:四十多年的伯克希尔,到底是怎样由一个很小的总部运转起来的?
A:我的大部分工作方式几十年没有太大变化。我花大量时间阅读,经常打电话,和很多人见面,然后做少数真正重要、而且具有长期影响的决策。之后,我让优秀的人去经营各自的企业。这就是伯克希尔背后的基本运作方式。
从某种意义上说,我买的不只是企业,也是在选择我愿意长期合作的企业管理者。很多决策来自热情、热爱、知识、原则以及一套相对稳定的分析框架。我把自己的工作想象成画一幅永远完成不了的画。我需要做的只是继续画,而画布会越来越大。我很享受看着它不断扩展。
这并不是一份苦差事。如果有股东以为我每天从早到晚汗流浃背、晚上精疲力竭,那不是真的。我们每天甚至还会打桥牌。你当然可以故意把伯克希尔变成一份极其辛苦的工作:我们可以把整栋办公楼塞满负责层层汇报的部门,每天让无数数据送到我桌上,比如昨天每一家糖果店卖了多少盒花生脆糖,然后再设立委员会研究这些数字。
可一旦开始这样做,就会无限扩张。你设一个委员会,可能很快就出现七十五个人参与,然后还要成立负责协调各委员会的联络小组。委员会开会,联络小组再开会,再把学到的东西汇报给另一批人,于是组织开始为了自己而运转。我们没有这一套,也不设那些委员会。
罗纳德·里根有一个我很喜欢的玩笑。他说,他听说努力工作从来没有害死过任何人,但他觉得:“何必冒这个险呢?”我当然会工作,可真正重要的是做正确的事情,而不是制造大量看起来很忙的活动。
阿斯特丽德,以及我这一生最大的感受
Q:你重新结婚以后,阿斯特丽德给你的生活带来了什么?
A:她照顾我,这是一件非常美好的事。我们实际上已经共同生活了很长时间。我很难想象还能找到比她更好的人。原始转录在这里有一个明显的姓名识别错误,但谈的仍然是阿斯特丽德。
如果回头看我的人生,我得到的幸运实在太多了。能够出生在这里,能够做自己真正喜欢的事情,能够和喜欢的人工作,能够拥有这些朋友,能够在这个阶段继续经营伯克希尔,同时又有机会把积累起来的财富交给我信任的人,用在疫苗、教育以及各种真正需要的事情上——我很难再要求更多。
我一直觉得,我的人生充满幸运。谢谢。也很高兴能够一次又一次坐下来谈这些事情,更高兴能够拥有这样的友谊。
Post #9 -
《商业大师》(MASTERS IN BUSINESS)
嘉宾: 塞斯·卡拉曼(Seth Klarman),Baupost 集团首席执行官兼投资组合经理
主持人: 巴里·里霍尔茨(Barry Ritholtz)[07:14] 巴里·里霍尔茨: 在本周的播客中,我说本周有一位特别重磅嘉宾,这绝非戏言。塞斯·卡拉曼是 Baupost 集团的首席执行官兼投资组合经理,这是一家总部位于波士顿的私募投资公司,成立于 1982 年,最初只有 2700 万美元的客户资金。在过去的四十年里,这一规模已增长至 220 亿美元。塞斯以其耐心、规避风险和逆向投资的方法而闻名,致力于在各种领域寻找深度折价的证券——无论是股票、不良债务还是房地产。他著有 1991 年出版、如今备受追捧且一书难求的《安全边际》(Margin of Safety)一书,并主编了第七版《证券分析》(Security Analysis)。塞斯·卡拉曼,欢迎来到彭博社。
[09:05] 塞斯·卡拉曼: 很高兴来到这里。谢谢你,巴里。非常感谢。我一直期待着这次访谈。
[09:12] 巴里·里霍尔茨: 在深入探讨您的投资哲学和 Baupost 的发展历程之前,我得稍微回顾一下您的早年经历——您在康奈尔大学读经济学,在哈佛商学院读 MBA。您最初的职业规划是什么?
[09:30] 塞斯·卡拉曼: 我一直对投资很感兴趣。甚至在很小的时候,我就对棒球统计数据感兴趣。我注意到报纸上还有其他几列数字,就问邻居那是什么,然后开始对股市有了一点了解和关注。当然,我当时根本不知道自己在做什么,但从很小的时候起我就在关注了。我从来没有真正制定过职业规划,但我就是被股市所吸引。巴里,我喜欢解谜。我喜欢每天做文字游戏,解数学谜题。我现在还订阅戴尔(Dell)出版的一本数学谜题书。而股市——它是一个巨大的谜题。金融市场就是一个巨大的谜题。这一切是如何运作的?公司的业绩是如何反映在股价上的?投资者如何才能跑赢所有人?所有这些都深深吸引了我。
[10:31] 巴里·里霍尔茨: 所以我很好奇,除了报纸上的股票行情版,您最初是如何发现这些的。您在巴尔的摩长大。您父母在您相对较小的时候就离婚了。母亲是一名英语老师,后来成为精神科社会工作者。父亲是约翰斯·霍普金斯大学的卫生经济学家。难道仅仅是翻阅体育版,然后直接翻到下一页的股票版吗?
[10:59] 塞斯·卡拉曼: 确实如此——就是纸上的那些数字吸引了我的注意力。我想我的起源故事和很多最终进入投资界的人很像,比如沃伦·巴菲特,比如托德·库姆斯(Todd Combs),还有很多其他人。被小企业吸引,想赚钱。我曾为《巴尔的摩太阳报》送过报纸。有一个夏天,我在自家车道上摆了个刨冰摊。我修剪草坪、耙树叶、铲雪。我为邻居的孩子们举办小型嘉年华。我在周二和周四的宗教学校卖糖果,因为孩子们放学后都饿坏了。我会在周末把糖果批发买好,带到学校去卖,赚取套利利润。所以,这只是一种被小企业和赚钱所吸引的模式,久而久之,这引发了我对股市的兴趣。我买的第一只股票是在我 10 岁左右时,用成人礼(bar mitzvah)的钱买的。
[12:03] 巴里·里霍尔茨: 嗯,那会儿应该还不到成人礼的年纪吧。
[12:05] 塞斯·卡拉曼: 当时确实还不是成人礼的钱,那是别人送的礼物,但后来成人礼的钱也继续用来投资了。所以真的是在 10 岁左右,买了一股强生公司(Johnson & Johnson)的股票。
[12:14] 巴里·里霍尔茨: 现在还留着吗?
[12:15] 塞斯·卡拉曼: 没留着。虽然它经历过一拆三,但最终我大概是把它卖掉,换成了我更喜欢的其他标的。
[12:23] 巴里·里霍尔茨: 那么让我们把时间稍微快进到 Baupost 的创立故事,那其实也没隔多久。您当时才 25 岁。坊间传闻说您是 Baupost 的联合创始人,但实际上您是受聘来为四个创始家族管理资金的——当时您才 25 岁。这挺让人震惊的:“哦,我们有这么多财富,让这个毛头小子来管理我们的投资组合吧。”
[12:51] 塞斯·卡拉曼: 对,如果我在他们的位置上,我也会这么想:这小子怎么懂怎么管钱?我通常不建议人们在 25 岁就创办投资公司,当然,我实际上并没有创办这家公司。这家公司当时正在筹备中。公司的四个客户,也就是创始人,他们的想法是建立一个机构,这个机构可能会自己去进行投资,也可能把钱交给已经在投资行业里的人来管理。他们想建立一种机构化的结构,一个框架,来确保资金得到妥善管理。考虑到当时的背景——也就是 80 年代初,那是一个充满动荡的时期——您从历史中也能了解到,市场波动剧烈,股市长期表现不佳,经济极度不确定,一度出现滞胀且不断恶化,美国国债收益率越来越高。所以那真的是一个令人焦虑的时刻。他们希望确保自己的资金不仅能保值,还能得到妥善打理——剪下息票、收取股息等等。当时这些创始人都在出售自己的企业。所以机缘巧合的是,我当时还在商学院读书。Baupost 名字里的“P”和“O”代表的比尔·普尔武(Bill Poorvu)是我的房地产教授。他和一些朋友当时正在出售 5 频道——他是那里的大股东,那是当时最大的一笔电视台出售案,买家是大都会媒体公司(Metromedia)。那是波士顿的美国广播公司(ABC)附属台。还有第三个朋友有一家电脑出版和咨询公司。所有这些资产都在被出售。所以他们手里攒了 2700 万美元。而我得到的基本工作邀约并不是“来运营一只基金”,而是“加入我们,让我们一起看看还能用这些钱做些什么”。
[14:46] 巴里·里霍尔茨: 所以最终您成为了那里的执行合伙人。
[14:50] 塞斯·卡拉曼: 我不知道用 CEO(首席执行官)这个称呼是否准确,前七八年我并不是 CEO,后来我才成为 CEO 并实际上控制了公司——这算是一种君子协定,我们同意如果我努力工作并为客户创造好业绩,他们会用公司的股权来认可我的贡献。所以在公司成立的第一天我没有半点股份,但最终获得了超过一半的股份。
[15:16] 巴里·里霍尔茨: 您最终拿到了超过一半的股份。这太不可思议了,在 40 多年后。
[15:20] 塞斯·卡拉曼: 现在少多了,因为我非常认同要和我的团队分享蛋糕。
[15:25] 巴里·里霍尔茨: 这非常合理。让我们稍微谈谈时机问题。您提到当时有很多动荡和滞胀。在此之前的 16 年里——我想说经通胀调整后的回报率大概下跌了 75%,从 1966 年到 1982 年,大概就是这个水平。而 1982 年是一场历史性大牛市的开端。这如何影响了您对风险的思考,以及您对机会的看法?在 1982 年,市场看起来和感觉起来是什么样的?我想象当时大多数人仍然非常看空。
[16:03] 塞斯·卡拉曼: 我想马尔科姆·格拉德威尔(Malcolm Gladwell)会说,1982 年创办投资公司是个有趣的时机——从成功的角度来看,那绝对是顺风顺水。但是,您也知道,市场的运作方式是,你根本不知道自己正处于一场漫长牛市的开端。你当时的感受是,市场在很长一段时间内表现不佳,人们对它充满怀疑。这可能是一个很有价值的洞察:在任何时刻,你总能指出一些不合理、似乎被高估或看似危险的事情,但我们还是度过了大部分难关。所以在当时,这感觉并不像是白捡的便宜,也不像是稳赢的牌。但最终发生的是,我们试图在脱离大盘的情况下赚钱。我们当时没有买指数——反正那时候指数基金也不流行。我们买入的是特异性的投资情境,寻找自下而上的定价错误,这为我们积累了业绩记录。所以,虽然与那段时间的市场相比,我们的表现看起来只是“还过得去”,但我认为无论市场是上涨、下跌还是横盘,我们都会表现得不错。
[17:13] 巴里·里霍尔茨: 真的很有意思。考虑到您刚刚经历了一场史诗级的熊市,以及无数的逆流——滞胀、沃尔克时期的超高利率,而且 1982 年距离越战结束、水门事件以及那种普遍的时代倦怠感并不遥远——那样的环境对您作为一名职业投资者有什么影响?它如何改变了您看待世界的方式?您从中吸取了什么教训?
[17:45] 塞斯·卡拉曼: 我想说,我认为每个投资者都必须成为历史的学生。历史可能不会完全重演,但绝对会押韵。对于投资者来说,理解历史,尤其是金融史,是非常有价值的。最糟糕的时刻是什么样的?我们是如何经历 1929 年到 1933 年的股市崩盘以及持续近十年的大萧条的?当时的人们会是什么感受?如果您即将进入那样一个时期,您该如何自处?要知道,即使是那个时代最受推崇的伟大价值投资者本杰明·格雷厄姆,在那个时期也曾破产过两次。因此,所有投资者都有责任去思考,也许要在脑海中同时保持多种不一致的想法:我今天发现了一个有趣的机会,这只股票因为某种原因价格低廉——它失宠了,他们削减了股息,它是分拆出来的公司,或者它是破产后转换为新股权的证券。这些东西往往会被错误定价。但你必须考虑到宏观背景。今天我们面临的背景是市场昂贵且带有一些狂热情绪。这危险吗?危险。但我们也可能正处于一项突破性新技术的边缘。所以在这 40 年里,总是两者兼而有之——你有一个有时非常萧条、有时非常乐观的宏观背景,但你也有在各个方向波动、可能在创造自下而上机会的个股。我深信,价值投资者是靠坚持自下而上赚钱的。你可能会有一个自上而下的观点,你可能会说,是的,这可能是个泡沫,可能是个问题,但自下而上才是你投入时间的地方。它能让你保持锚定。如果你拥有一个由廉价资产组成的投资组合,如果你对它们进行了压力测试,如果你在智力上对它们保持诚实,且它们真的是廉价资产,那你大概率会做得不错。
[19:47] 巴里·里霍尔茨: 您提到了本·格雷厄姆。我很好奇,还有谁对您投资哲学的发展产生了重要影响?我读到过关于迈克尔·普莱斯和马克斯·海涅的事情。这些年来谁对您的影响最大?谁现在依然在影响着您?
[20:08] 塞斯·卡拉曼: 阅读本·格雷厄姆的著作对我绝对是一个重大影响,正如他对价值投资界几乎所有人一样。然后是沃伦·巴菲特,他是格雷厄姆理论在现实中的践行者。知道有像巴菲特这样的人,他的思考方式似乎与我相似——考虑下行风险,认为需要专注于单个公司而不必过度担忧整体市场,愿意持有现金,并且同时愿意对并非所有事情都发表意见——这总是令人感到鼓舞。我有很多想法,但最终往往是不持有任何观点,也不建立任何仓位。但偶尔我们会发现一些真正有趣、完全偏离常规路径的东西。看着沃伦·巴菲特这么做——我现在意识到,沃伦可能有一种确定性,即他会在很长一段时间内实现资本的复利增长。我认为这是格雷厄姆传授给沃伦,而沃伦又传授给我的东西:如果你能保护下行风险,如果你发现自己不会因为过度暴露而面临追加保证金通知、被冻结在原地,或者因为跌幅过大而遭遇大规模赎回——如果你能这样定位自己,它就能让你即使在最优秀的竞争对手可能都不在场上时,依然有能力发起进攻。这是一个巨大的优势。所以格雷厄姆和多德(Graham and Dodd)就像是一颗北极星,让你能够专注于事物的内在价值。你可以无视羊群效应。你可以无视“不惜代价追求增长”的塞壬歌声,无视激动人心的新技术和令人兴奋的 IPO。你可以无视这一切,因为你有一种信心:我拥有的东西在一年或两年后都会比今天更有价值。这就是让你能够坚持价值投资策略的基石。
[22:11] 巴里·里霍尔茨: 您提到了下行风险,您之前也提到过,您在 1982 年起步。不到十年后,您在 1991 年出版了《安全边际》。是什么促使您在 34 岁这个年富力强的年纪,写了一本关于风险管理的书?动机是什么?最初的反响如何——因为它现在变得如此受追捧。最初的反响是怎样的?
[22:44] 塞斯·卡拉曼: 事后看来,这显得相当自不量力。当时是我商学院的一位同学邀请我写的,她当时在哈珀柯林斯(或者可能是合并前的哈珀与罗)工作。她看过我的一些客户信,说:“你似乎是个不错的作家,也是个聪明人,也许你能给读者带来一些启发。”我当时真正想的是,我只是在用现代的例子和当代的市场,把《聪明的投资者》更新一下,毕竟那本书写成已经有几十年了。我想也许我能让它对普通人来说更通俗易懂一些。我不知道是否做到了,但那是我的初衷。我没指望靠写书赚钱——作为作者您也知道,我们写书折算下来每小时大概也就赚一块五毛钱。但这感觉很棒,虽然工作量巨大,但最终是值得的。而且通过写下你所做的事情,你会变得更聪明。你可能整天都在做投资,但未必能完全形成一套哲学,但如果你想把它分享给别人,它就会迫使你对自己的所作所为进行更清晰的思考。
[23:59] 巴里·里霍尔茨: 前美国国会图书馆馆长丹尼尔·布尔斯廷曾说过:“我写作是为了弄清楚自己在想什么。”这话非常有道理。最初的反响如何?人们有回应吗,还是说它就那么无声无息地出版了,只有一小撮价值投资极客买了,其他人根本没注意?
[24:16] 塞斯·卡拉曼: 介于两者之间吧。首先发生的是,我的编辑被解雇了三次,所以我不断更换新编辑。他们曾承诺会用广告来推广这本书,但他们没有。所以这本书出版后反响平平。它可能只进行了非常小规模的第二次印刷——我想他们大概印了 7000 册。到他们把它下架的时候,我自己从哈珀柯林斯买回了一堆,不知怎么的,版权又回到了我手里。不过,它确实做到了这一点:它被竞争对手大量购买,用来培训他们的团队。这也是——我写书是为了这个吗?我不介意,但如果回顾这本书的初衷,它的前半部分是关于华尔街以及他们如何对待普通投资者的,也许还探讨了投资者是否得到了公平对待的挑战。后半部分可能是一种投资方法,一种以价值为导向的方法,以及投资者(即使不是专业投资者)可以如何思考并运用这种方法。所以它以一种奇怪的方式获得了成功。因为它没有被重新出版,反而发展出了一批狂热的追随者,这让我觉得挺有趣、挺好玩的。当然,我们自己重新印制了一些,提供给了我们的客户、暑期实习生以及任何与公司有关联的人。
[25:47] 巴里·里霍尔茨: 那么在 2023 年,本杰明·格雷厄姆的投资框架著作《证券分析》的第七版由您主编,并且在很多方面进行了实质性的重新调整。这个版本与格雷厄姆的版本有多大不同?显然,市场变了,经济也变了——与他写作时相比已经大不相同。您是如何处理这项工作的?
[26:13] 塞斯·卡拉曼: 在之前的第六版中,我与吉姆·格兰特和布鲁斯·格林沃尔德共同担任主编,而第七版他们让我单独主编。作为主编,我们没有遵循你可能认为的常规流程,因为我们有点把《证券分析》视为“圣经”,我们认为应该让它保持原样。我们应该做的是,让现代专业的投资者为书中的不同章节和部分撰写评论。这就是我们所做的。第六版和第七版都收录了一些非常优秀的投资者选文,其中一些很有名,但也有一些完全不出名。我的前同事大卫·艾布拉姆斯就是其中之一。大卫在第六版中的贡献是我读过的最精彩的内容之一。所以我觉得我们是在把格雷厄姆和多德推向一个不同的时代。格雷厄姆和多德的美妙之处在于,它大约写于一百年前,而且是在大萧条时期写的。在大萧条时期有意义的东西,在此后的每一天未必都有意义,因为自那以后我们大部分时间都没有处于大萧条中(如果有的话)。所以这是一次更新——提取其中有价值的、人们将其奉为“圣经”的原因,同时使其更易于理解,更贴近现代。我们扩展了它,涵盖了一些以前没有涵盖的主题。它当然包含了更多关于国际投资的内容,而这并不是格雷厄姆当初关注的重点。它讨论了一些私募投资、金融市场的一些变化、最新的狂热和潮流等等,还包括市场结构的变化、新出现的资产类别。所有这些都是对文献的宝贵更新,有助于让一本理应保持相关性的著作继续发挥价值——同时进行了更新,因为如果保留 1934 年格雷厄姆和多德的原始形式,它对现代人来说就不会太有用了。
[28:20] 巴里·里霍尔茨: 真的非常有意思。稍作休息后,我们将继续与 Baupost 集团首席执行官兼投资组合经理塞斯·卡拉曼的对话,探讨该公司的演变和投资哲学。我是巴里·里霍尔茨,您正在收听彭博广播的《商业大师》节目。
[中场休息]
[29:10] 巴里·里霍尔茨: 本周我的特别重磅嘉宾是塞斯·卡拉曼。他是 Baupost 集团的首席执行官兼投资组合经理,这是一家位于波士顿的传奇价值和困境投资公司,管理着超过 220 亿美元的资产。所以让我们谈谈您如何看待机会和风险。在 2008 至 2009 年的金融危机期间,您筹集了大约 40 亿美元,我读到的研究资料显示,您当时每天将 1 亿美元部署到不良资产中。这似乎是一大笔钱。首先,这些数字大体准确吗?差不多在这个数量级吗?
[29:57] 塞斯·卡拉曼: 差不多。我想首先告诉您的是,在我们的大部分历史中,我们对新客户都是关闭的,但我们保留了一份名单以备不时之需。所以当市场在贝尔斯登倒闭后开始崩溃,然后在雷曼倒闭后,发生了各种各样的事情,人们承受着巨大的压力,因为我们进入了一场可能具有史诗级规模的经济衰退的不确定性之中。事实证明,这确实是大萧条以来最严重的衰退,对于过去一百年的任何人来说,这都是所有熊市之母。所以面临的挑战是,也许是时候募集一些资本了,而且我们能够将其有效部署的概率每天都在增加。所以您说的基本准确。
[30:49] 巴里·里霍尔茨: 如果我没记错的话,贝尔斯登是在 2008 年春天,雷曼是在 2008 年 9 月。从那时到 2009 年 3 月一切真正触底,并没有多少时间。关于这个问题我有三个疑问。首先,您能多快地筹集到资金、签署文件,并准备好在机会出现时进行部署?感觉时间并不多。
[31:20] 塞斯·卡拉曼: 团队付出了英勇的努力,我们在一个季度内就筹集到了非常可观的资本。
[31:29] 巴里·里霍尔茨: 哇,那真的很快。您提到了团队。我听过一些非常有趣的传闻和故事。您是如何组建这个团队的?他们的行动指令是什么?在那个绝对动荡和混乱的时期,每个人是如何运作的?
[31:47] 塞斯·卡拉曼: 我们当时已经是一家成熟的公司了。到那时我们已经运营了二十多年。所以我已经有一个团队了,他们知识渊博——团队里有非常丰富的困境资产专业知识。虽然不是团队里的每个人都有这种经验,但比例非常高。Baupost 内部的人就像多才多艺的运动员。我们灵活、敏捷,并且交叉培训——有点像现在小联盟棒球队的做法。他们不希望仅仅让你当三垒手,他们还希望你能打外野,如果需要的话还能打二垒。我们也是这样:我们有坐在四个不同小组里的人,正如您提到的,但他们所有人都可以处理困境情境。特别是私募投资部门的人,当我们在公开市场超级繁忙时,他们最喜欢被叫来处理困境信贷。
[32:42] 巴里·里霍尔茨: 所以在如此多的人似乎都被恐惧麻痹和冻结的时刻,你们部署了大量资金,而且非常积极。这仅仅是基于价值分析的框架,还是比这更广泛、更深刻?
[33:01] 塞斯·卡拉曼: 是的,巴里,我想您传达出来的感觉可能是,我们提着装满钱的巨大麻袋,大把大把地撒钱。完全不是那样的。那和我们每天所处的环境一样,是一个需要动脑、讲究方法、一丝不苟的环境。我们看到东西以更低的价格交易,我们注意到了这一点,然后我们去研究基本面。我们在 Baupost 做的一切都是自下而上的。没有什么是自上而下的。我们并不是说,现在可能是一个采取逆向投资的好时机——完全不是。我们是说,哦,我能以 70 美分的价格买入这只我认为面值有保障的债券。人们可能担心它会出现一点小波折或暂时的问题,但人们并没有真正怀疑它背后是否有实质支撑。随着经济变得更糟,人们可能开始产生越来越多的怀疑,价格也就越来越低。所以我们真的能够买入抵押贷款证券、住宅抵押贷款证券;我们能够买入公司债务,尤其是汽车金融公司,即通用汽车、克莱斯勒和福特的金融部门。当雷曼破产时,其资本结构内部的一些部分变得非常有趣。所以我们看到了各种各样的机会,我们简直就像进了糖果店的孩子。可悲的是——对,那是一段艰难的时期,人们在受苦——但与此同时,作为一名投资者,你是一名受托人,你必须让资金运转起来以造福你的客户。所以在每一种情况下,我们都在进行压力测试:嘿,如果世界变得更糟,如果这真的变成了 1933 年,这项投资还能安然无恙吗?这是我们做决定的唯一依据——如果下行风险得到了保护,如果我们能看到很多通向胜利的路径,那么我们就会非常感兴趣。所以我们在困境资产中找到了很多事可做。我们也持有股票,我们也发现了私募投资机会,在那个时代有各种各样值得做的事情。对所有人来说,投资面临的挑战是,你要确保那样的环境偶尔会发生,你需要确保自己不会在其中爆仓,如果可能的话,你要确保当最好的机会出现、而你的竞争对手都被迫靠边站时,你有能力买入。这就是投资者脑海中至少需要有的时刻:你将如何应对那种环境?因为如果你风险暴露过度,如果你面临追加保证金通知,如果你因为接纳了错误的短期客户而遭遇大规模赎回,那么在那一天你就会失去资格。所以为了在那一天存活下来并能够做我们该做的事——我们只是做了我们每天都在做的事情,只不过规模稍微大了一点。
[35:45] 巴里·里霍尔茨: 所以我有点着迷于这种动态张力:一方面是逐个信贷或逐个股票的基本面自下而上的研究,另一方面是自上而下的宏观视角。您说过您真的不会从自上而下的角度来思考市场或投资,但似乎所有恐慌的人、所有帮助制造那些不良资产的人,要么是在对自上而下的环境做出反应,要么是反应过度。您如何看待这种环境?
[36:21] 塞斯·卡拉曼: 这有几个层面。首先,人们对各种各样的事情做出反应。他们对共同基金股东的赎回请求做出反应。他们对信用评级下调做出反应,所以不仅仅是对事情会变坏的紧张情绪——而是这只债券不再是投资级了,也许我的授权规定我只能持有投资级债券;或者这只债券违约了,我不能再持有它了。所以你到处都能看到强制抛售。而强制抛售——你永远不想成为被迫的卖家,如果任何资产类别出现了被迫的卖家,你特别希望能够从他们手中买入。我不是登山者或徒步爱好者,但如果你要去爬山,你会想自下而上地看:这条路线对吗,安全吗,我有装备吗,我准备好了吗?然后你也想有一个自上而下的视角——天气怎么样?如果上面突然下雪,如果风速达到每小时 60 英里,我该怎么应对?所以你的脑海里需要有一份天气预报。我总是会思考,这个环境安全吗?在今天的市场中,感觉估值偏高,但同时也感觉我们正处于一项前所未有的技术边缘,一个可能带来巨大繁荣,但也对社会构成风险并带来巨大变革的时代。所以自下而上仍然感觉是正确的投资方式,但你仍然需要关注金融市场的“天气”。这意味着,GDP 走向如何,国债规模如何,通胀会把我们带向何方?我总是关注这些东西,但我们并不是基于这些来投资我们的投资组合——就像我们不会基于“这个国家将是一个投资的好地方”这种宏观观点来投资一样。相反,我们自下而上地发现了一只证券,然后说,哇,这似乎被严重错误定价了。我想知道是否还有更多的错误定价。也许我们应该更仔细地研究一下那个市场。
[38:36] 巴里·里霍尔茨: 那么我们来谈谈现金。我认为很多投资者将现金视为拖累业绩的因素——相对于通胀,净回报率通常为零或接近于零。您如何看待现金?它在您的工具箱中一直扮演着如此重要的历史角色。与始终保持满仓的职业压力相比,它创造了怎样的选择权(optionality)?
[39:06] 塞斯·卡拉曼: 您的问题一针见血。您涵盖了持有现金的所有方面。现金可以是有价值的选择权。想象一下,您拥有一个相对集中的投资组合,一两个大仓位平仓了。您应该在纳秒之间把它投入市场吗?还是您可以等待,直到真正有趣的东西出现?这就是我们持有现金的起源——仓位平仓后,我们会持有部分现金,直到好机会出现。但不仅仅是百分之几。由于仓位集中,我们在投资组合中有 5% 和 10% 的仓位。当其中两三个平仓时,现金就会从几乎为零上升到 15% 或 20%。这就是起源,这就是我们开始产生“时不时持有部分现金”这个想法的过程。话虽如此,我承认,持有那么多现金几乎肯定是我犯的一个错误。有些时候我们的现金比例达到了 30% 甚至更高,我将其视为有价值的选择权。问题是,在很长一段时间内,这种选择权并没有带来很好的回报——特别是在美国抑制利率、美联储大量印钞、运行巨额赤字、近二十年来我们几乎没有经历过严重经济衰退的时期。所以那么大量的现金变得令人痛苦。关于持有现金的理由,当客户说“我付钱给你不是为了让你持有现金”时,我的回答是:“我拿薪水不是为了持有现金,我拿薪水是为了运用我的判断力来决定何时部署资金以及部署到什么资产上。”所以我觉得这是对的,但我感觉在一个不再像我成长时期那样充满波动的环境中,我没有为客户实现最优化。所以我们多少改变了策略。我们让我们的流动性账本更具流动性,特别是我们的公开股票账本,过去我们持有市值在 5 亿美元或 10 亿美元的公司。现在我们平均持有市值大得多的公司。公开股票账本中的这种流动性让我们感觉更好,因为我们可以用很大一部分资金迅速调头。所以我们不需要那么多现金来利用突然出现的机遇。
[41:21] 巴里·里霍尔茨: 许多大型股票基金在持有现金时,会使用 SPDR ETF,比如买入 SPY,这样他们就不会落后于基准,而且如果需要部署资金,SPY 具有深度和流动性。在一个动量市场中,这是一个糟糕的策略,还是您只是为了避免现金风险而增加了风险?
[41:46] 塞斯·卡拉曼: 我们将我们的基准视为绝对收益,而不是相对收益。所以我们对于跟上市场并不十分感兴趣。市场会按照它的规律运行——特别是近年来这个市场高度集中在少数几个名字上,这些撑起市场的大公司往往(并不总是,但经常)很昂贵,被高估了。我们只是认为那不是正确的思考方式。我们想要赚取绝对收益。我们想要跑赢通胀数百个基点。如果我们做到了这一点,我们就不会担心那是领先于市场还是落后于市场。我认为在时间的长河中,一个好的绝对收益策略最终也会跑赢市场。
[42:28] 巴里·里霍尔茨: 那么我们来谈谈您关注的一些机会集。您提到了股票,我们讨论了不良债务。您也进行房地产投资和其他私募投资。您如何看待这些不同篮子之间的资本配置?您是使用百分比术语,还是纯粹基于机会主义?
[42:50] 塞斯·卡拉曼: 我们是通过经验接触到这些领域的。我们并不是某天醒来就说,让我们涉足四个不同的领域吧。相反,我们注意到,有趣的私募投资主动送上门来,进入了我们的投资组合。我们接到电话:嘿,你们愿意向这家企业注资吗?你们愿意从一家需要变现的破产公司那里买下他们的一组风险投资组合吗?你们愿意买下主要由一家中东大公司持有(占 78%)、正在出售的 22% 的公司股权吗?嗯,如果是三倍 EBITDA(税息折旧及摊销前利润),也许你会。所以,真的是通过一次看到一个例子,自下而上地,我们开始意识到除了公开股票市场之外,还有更多可以关注的事情。我们的专长之一是困境信贷,我们变得非常擅长此道。我们有聪明的人,我们非常有耐心。有时候无事可做,没有什么是困境的;而有时候机会如雪崩般涌来。在我们所有的领域,我们都建立了由多面手组成的团队,所以我们的团队基本上是一个通才团队,同一个人可以处理私募投资、信贷投资和股票投资。房地产稍微专业化一些,但即使在房地产内部,很多人会分土地专员和酒店专员——我们不这么做。每个人都处理所有事情。所以我们有团队就位,能够自下而上地做出反应。自下而上的机会发掘方法让我们能够比自上而下更好地配置资本。很多人会看着历史回报率说,私募股权的预期回报率将达到中等十几或高十几,风险投资的预期回报率会更好。我们不这么做。我们真的不知道某个资产类别会表现如何,因为我们认为这非常依赖于特定时间和估值。相反,我们看的是此时此刻有什么可用的。通过自下而上地观察一个又一个机会,我认为我们可以描绘出一幅非常清晰的图景。比如就在此刻,自新冠疫情以来,房地产的日子一直不好过,尤其是商业办公楼。人们开始居家办公,而且还没有完全恢复,在某些市场尤其是空间过剩。很多从事房地产的人做得并不好——很多人在错误的年份入场,很多物业在结构上已经过时了。这听起来一团糟——为什么要碰它?但这也意味着几乎没有什么竞争。所以我们认为现在存在机会,例如在辅助生活设施(assisted living)领域。人口正在老龄化。你可以为基本面提出非常有力的论据。租金多年来没有上涨,未来可能有被压抑的租金增长空间。新冠疫情显然是个大问题,因为任何设施都倾向于清空,人们为了在疫情期间拯救亲人的生命而将他们接出来,这是可以理解的。那个时代(2021、2022 年)新建的许多设施从未住满,其中许多陷入了破产或财务困境。所以这是一个在基本面强劲的领域建立仓位的机会。过去已经过去了,但展望未来,它们的租金和入住率似乎将有真正的增长空间。我们在这里和那里看到机会,可以增加辅助生活设施的投资组合。同样,我们喜欢办公楼房地产市场的某些部分,特别是主要城市以外的一些市场,尽管只是少数精选市场。我们在房地产的其他细分市场中看到了更多机会。正如您所知道的,房地产是一个巨大的市场——它的市值可能与公开股票市场一样大——但在参与者是谁以及他们能调动多少资本方面,它的资本结构非常不同,机会集也不同。所以房地产很有趣。我们喜欢研究它,我们有一个敏捷的团队,当机会出现时可以迅速部署资本。在私募投资方面,它是机会主义的,最近随着资本从私募投资中撤出,也有一些事情可做。例如,在能源和中游领域,这导致了一些下沉到我们这里的机会,我们对此感到非常兴奋——回报率非常高且对冲良好,因此下行风险得到了保护。所以我们只是机会主义投资者。不过,我想说,使用您提到的自上而下的视角,我们当然感到紧张。我们正处于某种经济繁荣之中,可能是通胀性繁荣。谁知道霍尔木兹海峡会发生什么,以及由此产生的结果。而且对 AI 和 AI 相关投资的需求是如此无所不包。市场几乎在说,我们要 AI 的赢家,我们要抛弃任何看起来像 AI 输家的东西,也许我们会把婴儿和洗澡水一起倒掉,而且我们不在乎。所以我们认为,甚至在一些大盘、高质量的股票中也存在机会,因为人们现在想从投机 AI 中获取高回报,从而将这些股票抛弃了。
[48:27] 巴里·里霍尔茨: 稍后我们将更详细地讨论当前的环境。关于逆向投资方法和价值投资者的机会,我只需再问一个问题。风险总是价值陷阱——有时市场的负面判断实际上是正确的。您如何防止廉价的东西把您骗进一个正走向更廉价深渊的陷阱?
[48:58] 塞斯·卡拉曼: 您问到了我们随着时间的推移得到过一些痛苦教训的东西,那就是:廉价本身并不是一种策略。我们倾向于不把我们的投资看作“它们是否相对于我们认为的可能价值存在折价”,而是问“从这里开始,我们预期的未来回报率是多少”。而且我们通常要求我们的投资具有催化剂(catalysts)。当我们在投资讨论中阐述逻辑时,不仅非常清楚它被低估了多少,而且非常清楚为什么这会奏效?什么将推动它?如果我们无法论证为什么它会在未来一两年内扭转局面,那么它处于五年低点可能很好,但这并不意味着它不会跌到七年低点或十年低点。我们的时间视野没有那么长。我们不能仅仅持有五年或十年都不表现的资产。今天很少有人能做到这一点,这也不是在给我们施加压力。所有组织都需要要求团队承担责任。所以我们总是问自己一个不同的问题:什么将推动这项投资的成功,而不是仅仅让“廉价”成为足够的理由。那是不够的。
[50:18] 巴里·里霍尔茨: 非常有意思。稍作休息后,我们将继续与 Baupost 集团首席执行官兼投资组合经理塞斯·卡拉曼的对话,探讨当今环境下的投资状况。我是巴里·里霍尔茨,您正在收听彭博广播的《商业大师》节目。
[中场休息]
[51:12] 巴里·里霍尔茨: 我今天的特别重磅嘉宾是塞斯·卡拉曼。他是传奇价值投资公司 Baupost 集团的首席执行官兼投资组合经理。该公司管理着约 220 亿美元的客户资产。我们已经简要触及了影响当今环境的一些因素——油价和通胀。我们有中东战争。我们仍在应对新一轮关税。似乎每周都有不同的宏观麻烦。您如何看待当前的环境?它是必须应对但需要被隔离的东西?还是您只是将其视为基本面价值的另一个输入变量?
[52:10] 塞斯·卡拉曼: 我认为 AI 是一场巨变。我不是技术人员,也不是处于技术前沿的个人用户,但我花了大量时间——AI 的出现迫使我和可能所有人一样,在一天中增加更多时间来保持与时俱进。我从未见过具有如此重要性和潜在颠覆性规模的技术。所以我阅读我能拿到手的所有资料。我也听很多播客,阅读大量书籍和杂志文章。我全神贯注,因为即使我认为 Baupost 作为一家价值公司,不会找到太多做多 AI 敞口的方法,我们也不想落后于时代。我们不想不知道自己不知道什么。所以团队在思考 AI、思考如何将其融入我们的流程方面做得非常出色,但尤其是思考 AI 对我们投资组合公司的影响。我们找到了一些方法,在诸如数据中心等领域获得了一些多头敞口,我们在数据中心拥有一些私募投资,我们认为其价格相对于数据中心的普遍交易价格有相当大的折价。我们不确定正确的折价率是多少,或者正确的长期资本化率是多少,但我们认为以大幅折价拥有它是一件好事。所以我们有一些敞口,但主要是我们试图拥有一个避免了 AI 输家的投资组合,也许偶尔会发现一些市场认为是 AI 输家但我们认为不是的东西,并在其他方面拥有与 AI 有辅助关联的资产,让我们能够转化为 AI 赢家,但不必为此支付高昂的溢价。所以这是我们工作的一部分。与此同时,显然您提到了关税以及总统和这届政府的反复无常。总有事情出人意料地发生。其中一些是政策,一些是干扰——我认为是蓄意的干扰。这很难应对。我和大多数投资者一样说过,我需要对此做个心理笔记,我需要思考下次选举时我想投票给谁,但我也需要不被这些干扰,而且其中大部分最终在逐个投资的基础上并不重要。所以这是一个充满巨大变化、高度波动的时期。而且您看到股票的波动性令人难以置信。当他们喜欢一只股票时,他们买不够,它就涨上天;当他们抛弃一只股票时,它就被暴打。所以个股的离散度非常高,而整体市场的波动性实际上相当低。
[55:06] 巴里·里霍尔茨: 真的很有意思。让我们谈谈另一个干扰因素及其可能意味着什么。我们录制这期节目的时间是在 SpaceX IPO 的前几天。播出时将是 SpaceX IPO 之后的几天。这不仅是一个万亿美元的庞大估值,而且这笔交易有很多瑕疵,流通盘极小,而纳斯达克却破例将其纳入指数。您如何看待此类事件对整体市场氛围的影响?我知道那句老话“顶部不敲钟”,但在某个时刻,您如何感知这样的事情?这让您感到不安吗?
[55:56] 塞斯·卡拉曼: 我的合规团队非常明确地告诉我,我不能谈论个别证券,而且我们没有以任何形式持有 SpaceX,无论是公开还是私下。我想对您说的是,我同意您的感觉,这可能是那种会在顶部敲响的钟声。从总体上看,这是一家不赚钱的公司。它的估值极其庞大。我们今天早上都在报纸上读到,高盛估计他们业务的某些部分需要实现怎样的增长——比如 100 倍——才能在很长一段时间内证明当前价格的合理性。而那些预测往往不会实现。这并非不可能,但很难。我认为投资者可能忽略了在大型 IPO 之间有多少资金正在被系统抽走——这不会是最后一个,OpenAI 和 Anthropic 即将到来,还有大量其他 IPO 卡在机构投资者的投资组合中,他们随时都想脱手。今天的流通盘可能很小,但您有大量的股东、私募投资者。我们今天早上又读到,一些捐赠基金整个基金的 10% 或 15% 都集中在 SpaceX 这一个名字上。所以他们会想卖出。员工们会想要变现,从纸面富贵变成银行存款里的真金白银。所以有大量的股票待售。而且我们必须卖出这些股票,同时显然谷歌和 Facebook 需要更多资金,OpenAI 和 Anthropic 需要更多资金,公用事业公司需要资金来供电,芯片公司需要在美国建造新工厂。对资金的需求太大了。我认为我们处于一个脆弱的境地,最终资金的供需决定了资本成本。这在债券市场是如此,在股票市场也实际上也是如此。所以我们可能正在看着某种供需过剩,价格仅仅是因为证券供应太多以及这些私募公司变现需求太大而走软。
[58:18] 巴里·里霍尔茨: 那么让我们通过历史来谈谈另一种供需失衡,因为 Baupost 已经存在了四十多年。您经历并挺过了各种不同的市场体制——通胀、通缩、互联网泡沫、金融危机、QE(量化宽松)和 ZIRP(零利率政策)、新冠疫情,以及最近回归的,我们就称之为正常化的利率。自 1982 年以来有什么改变吗?还是只是从一个危机尖叫到另一个危机?或者事情最终会有所缓和,我们从这些经验中学习?什么是相同的,什么是不同的?
[59:11] 塞斯·卡拉曼: 我认为所有投资者都应该成为历史的学生,正如我们讨论过的。在历史的长河中,存在周期。你会经历一个处于战争中的周期,然后是另一个人们厌倦了战争、迎来一段和平的周期。在某个时刻,和平持续了足够长的时间,人们忘记了战争有多糟糕,然后你又陷入了另一场战争。无论是政府支出、通胀和通缩,还是类似的事情,你都会看到相似的周期。甚至是债务的本质——当没有人要求你偿还债务,或者利率很低时,债务感觉很棒。在某个时刻,这变得有害并成为一个巨大的问题。所以只要我们人类还在掌控市场,我们就可能会一直看到这些周期。你该如何驾驭它?你驾驭它的方法是意识到,当你身处其中时,你可能无法清晰地看到这个周期,但你知道存在周期,你知道今天似乎永远正确的事情可能不会永远正确,并且你坚持这一点。所以,这又回到了在脑海中同时持有不一致想法的理念:这既是真实的,又可能在某个时刻变得不那么真实或不真实,而且你不知道具体会怎样。那么你如何持有投资组合?你进行分散投资。当资产大幅上涨、变得更昂贵且未来回报率很低时,你获利了结,进行交易换仓。当资产失宠到回报率看起来很高时,也许是在别人抛售期间介入买入的好时机。所以我认为就是这样。保持专注于自下而上。broadly 记住大环境的“天气”——所以当你去露营时,你确实要为暴风雨天气做好适当的准备,不仅在山上,在金融市场也是如此。尽我们所能通过深入的基本面分析、难以置信地了解我们的标的、在价格上涨时不害怕卖出它们,就像我们在价格下跌时买入更多一样,通过寻找在公开或私募市场中性质可能更优先的证券,并在一定程度上对投资组合进行宏观对冲来关注下行风险,因为我们知道那些雨天总会到来。所以我们在波动率很低、人们认为不会发生坏事的时候买入宏观保护,这样我们就可以在获利时卖出它——既因为价格变动了,也因为在市场风暴时刻波动率上升了。
[61:38] 巴里·里霍尔茨: 现在我们有了新任美联储主席,这是一个很好的切入点。普遍存在很多怀疑态度,但自金融危机以来,您对美联储的政策一直相当怀疑。您认为利率如何影响了投资者?对行为有什么影响?我们现在是否处于利率或多或少正常化的阶段?您如何看待当前的环境?
[62:07] 塞斯·卡拉曼: 您知道,我相信人们应该为自己的行为负责。我认为当对过度行为、恶劣投机和过度杠杆进行清算时,我们的系统会更健康。所以我有点讨厌美联储在伟大金融危机之后将利率降至零——我完全理解为什么美联储要这么做,这真的是维持系统运转、争取时间来愈合的唯一方法。但在没有危机的情况下,将利率在那里多留了十年,我认为我们滋生了问题。我们激励了投机,也许还打消了责任感。我们在 2022 年亲眼看到了这一点,当时市场越来越高,你看到了那些 SPAC 和各种垃圾公司以非常高的价格交易,还有模因股。然后在 2022 年它崩溃了——很多股票下跌了 50%、70%、80%、90%、95%。这就是当你遇到那种不受监管的投机时会发生的情况。我认为今天我们又在投机了,只是在一个感觉更合法的领域。很难确切地说随着 AI 的持续发展,随着 AGI(通用人工智能)可能到来,以及这将意味着什么,会发生什么。我们不知道它是会导致大规模失业,还是会带来令人难以置信的繁荣,或者它是否会在经济中创造更大的分化——也就是 K 型经济——在过得好的人和过得不好的人之间。这是一个真正的担忧来源。所以总是会有那种不确定性。我认为我们应该达成共识的是,将会有一条路径,而在 2026 年的今天,没有人能够精确地说出两四年或十年后事情会是什么样子。而其中的困境在于,人们正在支付非常高的价格,仿佛未来是极其可预测和清晰的,而显然,鉴于正在发生的事情,事实绝非如此。
[64:22] 巴里·里霍尔茨: 所以在我问我最喜欢的问题之前,我还有两三个其他问题必须问您,这些问题更个人化一些,首先是:您在一个历史上奖励曝光度的行业里,非常出名地保持着低调。那是一个深思熟虑的决定吗?是一种战略方法吗?为什么要在公众面前表现得更加克制?
[64:54] 塞斯·卡拉曼: 我可能有点偏内向。我不想上电视或登报纸。我也认为,当不是所有人都在试图复制我们的投资时,我们做的很多工作效果会更好。如果你想积累一只股票,最好不是所有人都知道你在试图这么做——你会得到更好的价格,就像在任何商业交易中一样。话虽如此,我们并不是隐士。每个人都知道我们在哪里,每个人都知道我们团队的成员,我们在华尔街非常知名。你只是不会看到我在电视上一直谈论这些。我不知道这有什么坏处。对我来说,这感觉是一件好事。
[65:38] 巴里·里霍尔茨: 除了投资之外,您和您的妻子一直是非常活跃的慈善家。克拉曼家族有诸多捐赠,比如 Sell 天文台等等。您如何看待慈善事业?您如何看待资本配置?您如何确保流向这些事业的资金被妥善使用?
[66:00] 塞斯·卡拉曼: 在我们的第三次约会时,我和妻子在科德角的海滩上散步,她说——我们显然才刚开始了解彼此,第三次约会——她说,你对自己的生活有什么期望?我说,我希望如果我能供养我的家庭,并且还有剩余的资源,我想要回馈社会。这只是源于我的基本观念——我想这就是我从小被教导的方式——我们中的一些人会很幸运,处于那样的位置,而在并非所有人都有这样机会的时代,回馈社会既是一种特权,也是一种责任。你带不走它,而且你可能也不想带走。在有生之年把所有钱都炫耀性地花光并不是什么好形象——那不是我的本性。所以我一直在努力赚钱用来捐赠,这也是让我今天保持专注的原因。我喜欢把投资当作一个谜题,但我喜欢知道如果我们做得好,我们就能服务我们的客户,而且我将有钱能够增加我们捐给慈善机构的资金。慈善是一种召唤。对我来说,它感觉非常、非常重要。这是一个破碎的世界。存在着各种各样的问题,从气候变化到糟糕的教育系统,再到对民主的挑战,美国面临着对我们一生所熟知的民主方式的威胁,我希望——您可能也希望——后代能够在这样的国家成长。美国对我来说太棒了。作为在这个国家长大并拥有前所未有的机会的人,我受益匪浅,如果我在其他国家,我是不会有这些机会的。所以我对心存感激,我想确保每个人都有同样的机会。但我们也必须现实一点:对很多人来说,美国梦已经破碎了。今天的人们越来越不可能说他们的孩子和孙子能够超越他们,我认为我们需要恢复这一点,我们有很多艰巨的工作要做。所以我们的慈善事业涉及许多不同的领域——有些,正如您所说,在科学领域;有些是关于思考民主并确保体制稳固;有些在医疗保健领域;有些捐给对我和我妻子很好的大学。我们分布得很广,因为我们相信许多事业将汇聚在一起,从而能够提升全国各地的人民。我们做的事情之一是设立一个乐器基金,因为我们的儿子非常有音乐天赋,这提醒我们,每个对音乐充满热情的孩子都应该有机会拥有一件乐器。我们还在马萨诸塞州各地的机构进行资本捐赠,在疫情期间受打击较重的一些城镇,或者仅仅是经济萧条的地区——那里就是没有很多钱。所以,作为一名价值投资者,我看到一个机会去翻新市民中心,或者马萨诸塞州某个小镇的这个图书馆。知道皮茨菲尔德的人们将拥有和波士顿的人们一样好的图书馆,这种感觉真的太棒了。
[69:16] 巴里·里霍尔茨: 非常有意思。所以在进行我们最后的总结之前,我有一个问题想问,我们只是把时间往回拨一点,因为那个答案很难接——那就是波士顿体育。我觉得在总决赛期间我有义务问一下。所以您是一个波士顿铁粉,您提到您非常喜欢体育版和所有的统计数据。您如何看待如今体育界发生的事情?凯尔特人队没有像一些人预期的那样走得远。我们现在在总决赛中 1 比 2 落后。您如何看待篮球?您现在喜欢体育界的什么?
[70:06] 塞斯·卡拉曼: 我最大的两项体育爱好是棒球——我是红袜队的小股东——和赛马。多年来我有幸拥有了一些非常高质量的纯种马。上周末的贝尔蒙特锦标赛周末,我们赢了几场比赛,不是贝尔蒙特锦标,而是其他几场锦标赛。所以那是我最喜欢的运动。凯尔特人队的赛季令人失望。他们在赛季的前四分之三打得非常好,遗憾的是,当他们的超级巨星杰森·塔图姆复出时,我认为这让他们脱离了原有的节奏,他们原本一直在将年轻球员融入阵容,大量传球,并以一种令人兴奋的方式赢球。所以也许化学反应并没有他们希望的那么好,然后当塔图姆在季后赛结束时受伤,我们就出局了。我认为体育很棒。这是一个蓝营美国人、独立美国人和红营美国人都可以为同一支球队加油、对一项运动感到兴奋,并且以一种优雅的方式去做,既能接受胜利也能接受失败的地方。体育是一个伟大的均衡器和伟大的统一者。所以我热爱体育。它在社会中服务于许多积极的目的。这有点疯狂,因为我们正在为我们从未见过的代表我们城市的陌生人加油,但这确实是一种强大的方式,我认为它可以团结一个城市。
[71:32] 巴里·里霍尔茨: 所以今年的棒球似乎非常奇怪。大都会队步履维艰,红袜队——我完全不知道他们今年会怎样。您如何看待 2026 年棒球界发生的事情?
[71:48] 塞斯·卡拉曼: 是的,我认为部分原因是样本量小,我们只打了 60、65 或 70 场比赛,所以赛季还有很多时间。但是统计数据,您知道,事情可能会均值回归,最终会追赶上来。
[72:06] 巴里·里霍尔茨: 这是否和我们所有人都必须决定是否相信“手感火热”一样,对吧?它看起来像是一个规律,但实际上,真的存在投篮手感火热,或者仅仅是……?
[72:19] 塞斯·卡拉曼: 对于每一个优秀的射手来说——你会有点过度自信,然后开始投更糟糕的篮。只有当你投高命中率的球并且持续投的时候才行。所以我认为棒球总是会给你带来惊喜。这是一个令人困惑的游戏,你在纸上画好的战术并不会发生。而且在更衣室里也不会发生,球员们无法理解,“我去年能 hitting(击球),现在我却不能了。”部分原因是对手在调整。如果你是一个像罗曼·安东尼这样的新秀,你上来后连续两个月打出三成打击率——他现在受伤了,但投手找到了你的弱点,让你看起来表现很差,然后你进行调整,让投手看起来表现很差。所以防守调整和进攻调整之间存在这种永恒的拉锯战,而最终的结局决定了谁能进入名人堂。
[73:18] 巴里·里霍尔茨: 真的非常有意思。好了,让我们跳到我们问所有嘉宾最喜欢的问题,首先是:哪些导师帮助塑造了您的职业生涯?
[73:27] 塞斯·卡拉曼: 大学毕业后,我在 Mutual Shares(共同分享基金)为马克斯·海涅和迈克尔·普莱斯工作,那真是不可思议的几年。这些年来我与他们保持着密切的关系——他们一直是我伟大的朋友和导师。沃伦·巴菲特,我在职业生涯后期才认识他,但阅读关于沃伦的资料,阅读他的年度报告和他早期的致股东信,非常具有启发性,也提醒了我“优质公司”的理念,这不是格雷厄姆和多德经常谈论的东西,而是沃伦教会我们所有人的。所以他们是我会列出的导师。然后我也发展了一些同辈导师。我有一个很小的公司。我没有在任何大型华尔街公司接受过正式培训,但我能够与其他经营基金的人建立友谊。其中一些人您可能认识——比如理查德·佩里,或者弗兰克·布罗森斯,或者保罗·辛格——这些年来他们都以各种方式成为了我的导师,希望我也能为他们提供一些东西。在那里找到志同道合的人,让我们所有人都因这种经历而充实,也变得更加睿智。
[74:45] 巴里·里霍尔茨: 好答案。我们来谈谈书。您提到您是个狂热的读者。您现在在读什么?您最喜欢的一些书是什么?
[74:53] 塞斯·卡拉曼: 现在我正在读完劳尔德·贝兰克梵(前高盛 CEO)的回忆录。我也在读迈克尔·波伦关于意识的最新著作,这真的很有趣。它结合了一些我感兴趣的东西,包括植物在做什么的想法——事实证明,植物比当你走过它们、认为它们只是草坪时所想象的要更有意识、更能感知周围环境。植物身上发生了很多事情。我喜欢历史。我最喜欢的可能是关于美国内战的《自由的呼声》(Battle Cry of Freedom)。我读的东西相当广泛。我喜欢《红皇后》,进化生物学。我也很擅长读小说——传记、回忆录,涉猎广泛。
[75:42] 巴里·里霍尔茨: 您提到了播客。您在听什么?或者您现在在看和流媒体播放什么?
[75:47] 塞斯·卡拉曼: 我最喜欢的流媒体节目——我认为这可能是电视流媒体的黄金时代。我们非常喜欢《The Pitt》(《匹兹堡医护前线》),匹兹堡综合医院的急诊室。这真是一部了不起的剧集。诺亚·怀尔主演,而且周围的演员阵容也极其出色,简直好得离谱。我们也喜欢《诊疗中》(Shrinking)。
[76:10] 巴里·里霍尔茨: 是的,那部剧非常有意思。最后两个问题。对于对投资职业感兴趣的刚毕业的大学生,您会给出什么样的建议?
[76:21] 塞斯·卡拉曼: 首先,去一个你愿意把自己的资本投资进去的地方。如果你不愿意把钱放在那里,就不要去。而且不要害怕去一个失宠的地方。两年前,如果你问我,我会说,嗯,生物技术股每天都在创新低,好像永远不会有任何新药被发现或该行业不会有任何好事发生一样。我会说,仔细看看。现在它火爆了——有很多收购,很多人做得非常好。我认为稍微逆向一点是有益的,去那些会有导师指导你的地方,去那些愿意对你有耐心的地方,去那些不会指望你在那里的前六个月就能赚钱的地方。那才是你能够建立职业生涯并学到很多东西的地方。
[77:08] 巴里·里霍尔茨: 最后一个问题。关于市场、风险和投资的世界,您今天知道的哪些事情,如果在 40 多年前您刚入行时就知道,会非常有用?
[77:21] 塞斯·卡拉曼: 我思考过这个问题。这真的是一个很好也很难的问题。我认为,我希望我能更早认识到硅谷这个经济引擎的重要性,以及美国创造力和聪明才智的重要性。这就是为什么我对我们国家正在发生的、威胁我们民主的坏事感到如此担忧。尝试和失败的能力,创新的能力,创新的渴望,那些想要实现自己梦想的才华横溢、勤奋努力的人所释放出的初创企业——这就是驱动这个经济引擎不仅不断获胜,而且不断超越世界其他地方的动力。以色列可能有一个微缩版,但在世界其他地方几乎不存在。在欧洲肯定也不怎么存在。这真的很令人难过,因为摆在美国年轻人面前的机会,去帮助他们梦想并开创事业,对他们的生活、他们的社区、未来的慈善事业、税收来说,都是一个惊人的引擎。这是全方位的。我希望我能更好地理解它。我会在我的基金会里持有一些风险投资。我会建议机构投资组合至少分散投资到其中一部分。现在,风险投资是价值投资者最不可能说“这是一个便宜货,你应该做多”的东西。但我确实认为,作为一名价值投资者,也许过于“按图索骥”,我没有足够关注风险投资这个引擎。
[78:58] 巴里·里霍尔茨: 太精彩了。塞斯,感谢您如此慷慨地抽出时间。我们刚才对话的是 Baupost 集团首席执行官兼投资组合经理塞斯·卡拉曼。如果您喜欢这次对话,请务必查看我们在过去 12 年里做过的其他 651 期节目。您可以在 Apple iTunes、Spotify、Bloomberg、YouTube 以及任何您获取最喜欢的播客的地方找到它们。如果我不感谢每周帮助我整理这些对话的精干团队,那我就太失职了。亚历克西斯·诺列加是我的视频制作人。肖恩·鲁索是我的研究员。安娜·卢克是我的播客制作人。我是巴里·里霍尔茨。您收听的是彭博广播的《商业大师》节目。
Post #8 -
破产重组中的价值重估:资本结构重置如何改变一家企业
特殊情形投资中,一个值得重点研究的领域,是经营业务本身具有价值,但由于资本结构失衡而陷入破产的企业。这类公司的问题往往不在于“业务完全没有价值”,而在于企业承担了超出自身现金流承受能力的债务。另一种常见情形是,一个集团内部同时存在优质业务和劣质业务,后者持续亏损、消耗现金,最终把整个集团拖入财务困境。此外,一次性的诉讼、行业冲击、并购失败或短期经营事故,也可能使一家原本具有经济价值的企业进入破产程序。
因此,分析破产企业时,一个基本原则是:不能把破产前的企业简单线性外推到破产后。 破产并不是一家公司在原有状态下“暂停营业”之后再重新启动,而往往是一场对资产、负债、所有权和业务组合的全面重组。债务可能被削减,债券可能转换为股权,亏损业务可能出售或关闭,优质业务可能被单独保留下来,新的投资者也可能以完全不同的价格取得控制权。由此产生的企业,虽然在法律实体上与破产前存在连续性,但其经济属性可能已经发生根本变化。
案例背景:用 100 万美元股本控制 2700 万美元企业
20 世纪 80 年代,Joel Greenblatt 曾参与一笔规模不大的杠杆收购。这笔交易后来成为一个很典型的反面教材,因为它同时展示了两个问题:过度杠杆如何摧毁一笔看似可行的收购,以及破产重组如何重新创造投资机会。
被收购的是一家生产工业烘焙模具和烤盘的企业,其产品被食品生产企业使用,例如生产 Twinkies、Wonder Bread 等产品所需要的烘焙设备。单看业务本身,它并不是一个完全没有价值的企业:它拥有真实的生产设备、客户关系、产品和运营资产。真正的问题出现在收购价格和融资结构上。
交易总价约为 2700 万美元,而股东真正投入的股权资金只有约 100 万美元,其余约 2600 万美元来自借款。也就是说,收购方用极少的自有资金控制了一个价值 2700 万美元的企业。
可以将最初资本结构简化为:
企业收购价格:2700 万美元
股东投入:约 100 万美元
借款:约 2600 万美元
因此,债务占整个收购价格的比例约为 96%。
这种结构的吸引力非常明显。如果企业经营顺利,由于股东最初只投入 100 万美元,即使企业价值只出现不大的增长,股东权益的回报率也可能极高。假如一家以 2700 万美元收购的企业最终能够以 3000 万美元出售,而债务规模没有明显变化,那么企业价值仅增加 300 万美元,对只投入 100 万美元的股东而言却可能意味着数倍回报。
然而,杠杆具有完全对称的另一面:它既放大收益,也放大错误。 当企业经营现金流无法覆盖利息和偿债要求时,债权人仍然拥有固定索偿权,而股东则处于整个资本结构的最底层。企业价值只需要出现相对有限的下降,股东权益就可能迅速被全部消灭。
为什么这笔交易从一开始就存在危险信号
这笔交易后来在六到九个月内进入破产程序,说明最初的收购判断存在严重问题。事后看,其中一些危险信号其实已经出现。
首先,卖方本身就是一家从事杠杆收购的机构 LBO。这一点意味着买方面对的是一个熟悉资本结构、企业出售和财务工程的专业交易对手。当一家专业投资机构决定把某项资产卖给另一组投资者时,买方至少应当认真考虑一个问题:卖方为什么愿意在这个价格退出?
其次,企业自身也存在一些反映经营质量和管理状态的异常迹象。Greenblatt 后来特别回忆到,工厂办公室里甚至还摆着一排近似 20 世纪 20 年代风格的手动打字机。这种细节反映出,当时买方对企业管理能力、运营效率和真实竞争力的判断可能并不充分。
更关键的问题还是资本结构。2600 万美元债务压在一个 2700 万美元收购的企业之上,意味着企业几乎没有犯错空间。只要盈利略低于预期、营运资金需求上升、客户流失或者行业环境恶化,原本看起来可以偿还的债务就可能迅速变成无法承担的负担。
收入可能下降,利润可能下降,资产价值可能下降,但是银行贷款和债券的本金仍然存在,利息仍然需要支付。因此,一家在无债务状态下完全可以生存的企业,在高杠杆状态下却可能迅速破产。
股权首先归零
在这笔交易中,公司大约在收购后六至九个月便进入破产。次级债务几乎全部损失,即使经过这一轮损失吸收,银行仍然大约被欠 1000 万美元。
这里可以利用资本结构的“损失吸收顺序”理解为什么原始股东会如此脆弱。
一家典型企业的资本结构可以粗略理解为:
高级银行债务 → 次级债务 → 股东权益
企业经营正常时,各层资本都可能获得回报。但企业价值下降时,损失不是平均分摊的,而是从最底层开始向上侵蚀。
例如,一家公司价值 2700 万美元,同时负债 2600 万美元,那么股东账面上真正拥有的价值只有约 100 万美元:
股东权益 = 2700 万 - 2600 万 = 100 万美元
如果企业价值仅下降到 2400 万美元,企业本身只贬值约 11%,但对股东而言:
2400 万 - 2600 万 = -200 万美元
从经济意义上看,股东权益已经完全消失。
这正是高杠杆企业最重要的非线性特征:企业价值只需要发生小幅变化,股权价值就可能发生巨大变化。
因此,在特殊情形投资中,判断一家企业是不是“好业务”远远不够。还必须研究它的资本结构。一家不错的企业,如果以过高价格收购,再配上过多债务,仍然可能成为极差的投资。
破产之后,为什么同一批资产可能重新变成好投资
这笔交易真正有教学价值的地方,并不只是“杠杆收购失败”,而是破产以后发生的第二阶段。
企业进入破产程序以后,原有资本结构开始被重新处理。部分债务被消灭,部分债权人承担损失,一些资产被出售。
Greenblatt 等人随后以约 300 万美元出售了其中一个小业务,又以约 600 万美元重新买回剩余资产。最终,这一系列操作反而使最初投入的资本取得了约一倍回报。
投资对象表面上相似,但价格和资本结构已经完全不同。
最初的交易是:
用约 2700 万美元购买企业,同时背负约 2600 万美元债务。
重组以后,则变成:
企业已经经历债务清理、资产出售和资本结构重置,再以约 600 万美元取得剩余资产。
这时评价投资的起点已经完全改变。
因此,投资中必须把两个问题严格分开:
第一,这是不是一家有价值的企业?
第二,我以什么价格、什么资本结构拥有这家企业?
很多严重的投资错误,都来自把第一个问题的肯定答案错误地延伸成第二个问题的肯定答案。“这是一家不错的公司”绝不等于“它在任何价格上都是一项不错的投资”。
破产的经济本质:重新分配企业价值
假设一家企业正常经营时拥有 100 亿元企业价值,但资本结构如下:
银行债务:60 亿元
债券:50 亿元
股权市值:20 亿元表面上各种证券价值合计 130 亿元,可如果企业真正只值 100 亿元,那么整个资本结构存在 30 亿元无法兑现的索偿权。
此时必须有人承担损失。
股东通常首先归零。如果仍然不够,次级债权人继续承担损失,再严重时高级债权人也会遭受损失。
破产重组所做的事情,本质上就是让企业的金融索偿权重新与企业真实经济价值匹配。
例如重组以后,原来的 110 亿元债务可能变成:
新债务:30 亿元
新股权:70 亿元原来的债权人可能拿到新公司的股票,老股东则可能基本归零。
需要注意的是:
企业的工厂可能仍然在那里,客户可能仍然在那里,员工仍然工作,产品仍然销售。消失的主要是原有资本结构中无法被企业现金流支持的那一部分金融索偿权。
因此,“公司破产”和“企业毫无价值”是两个完全不同的概念。
一家企业可能拥有很有价值的经营业务,却因为借了太多钱而破产。
反过来,一家没有多少债务的企业,也可能因为业务本身完全没有竞争力而不值得投资。
好业务被坏资本结构拖垮
这是破产投资中最值得寻找的一类情况。
假设一家企业正常情况下:
年 EBITDA:1 亿美元
维护性资本开支:2000 万美元
正常现金流:约 8000 万美元如果它只有 1 亿美元债务,这可能是一家非常安全的企业。
但如果某次杠杆收购以后,它背负了 10 亿美元债务,每年需要支付 8000 万美元甚至更多的利息,那么几乎所有经营现金流都被债务成本吞噬。
此时,公司出现衰退,EBITDA 从 1 亿美元下降至 8000 万美元,就可能无法继续支付全部利息。
业务没有消失。客户也没有消失。工厂仍然可以生产。
真正无法持续的是:“这项业务必须支持 10 亿美元债务”这一资本结构假设。
如果破产以后,10 亿美元债务被削减到 2 亿美元,那么原来无法生存的企业可能突然恢复健康。
这就是所谓的资本结构重置(capital structure reset)。
投资者真正需要判断的是:
如果把旧债务和历史交易价格全部拿掉,只看重组完成后的企业,它现在的资产、负债和现金流是什么样?
这是分析破产后企业最重要的出发点。
“好业务 + 坏业务”为什么也容易产生机会
另一类值得研究的特殊情形,是一个集团同时拥有优质业务和劣质业务。
假设一家集团由两部分组成:
A 业务每年赚 2 亿元;B 业务每年亏 1.5 亿元。
整个集团表面利润只有:2 亿 - 1.5 亿 = 5000 万元
市场因此可能认为这是一家盈利能力很差的企业。
但是如果集团陷入破产后,B 业务被关闭或者出售,而 A 业务被单独保留下来,那么重组后的公司不再是“每年只赚 5000 万元的原公司”,而可能变成:一个每年赚 2 亿元的独立优质业务。
此时继续拿破产前的整体盈利数据进行估值,就会犯严重错误。
因此,破产分析不能只问: “这家公司过去赚了多少钱?”
而必须进一步问:哪些业务留下来了?哪些业务被卖掉了?哪些成本消失了?哪些债务被取消了?哪些资产被出售以后转化成了现金?重组后的股东真正拥有的到底是什么?
破产前和破产后的公司即使名称相同,也可能已经不是同一个经济实体。
为什么不能对破产前数据做“线性推算”
所谓线性推算,是指简单认为:公司过去收入 10 亿元、利润 5000 万元;以后大概也还是围绕这个数字增长或下降。
在普通企业里,这种方法有时尚可作为起点;在破产重组中却尤其危险,因为重组会改变变量本身。
例如,破产前公司可能具有:
10 亿元收入;
5000 万元利润;
8 亿元债务;
两个亏损子公司。重组后可能变成:
6 亿元收入;
8000 万元利润;
1 亿元债务;
亏损子公司全部出售。收入下降了 40%,企业反而可能比以前更有价值。
原因是投资价值取决于未来能够归属于资本所有者的现金流,而不是单纯取决于收入规模。
破产以后需要重新建立模型,而不是机械延续旧模型。
这个案例真正说明了什么
Greenblatt 参与的这笔烘焙模具企业 LBO 最后确实使原始资本获得了不错结果。更准确的理解是:最初的投资判断是失败的,后来的破产重组投资挽救了结果。
2700 万美元的初始收购价格和 2600 万美元的债务结构被事实证明并不合理。企业在六至九个月内破产,本身已经说明前期尽职调查和资本结构设计存在重大问题。之后通过出售小业务、低价买回剩余资产取得利润。
分析框架
面对一家进入破产或重组程序的企业,应当把分析过程分成三个层次。
第一层是经营业务价值。需要判断企业在没有不合理债务负担的情况下,到底能产生多少正常化现金流。核心问题包括业务是否仍有客户、竞争优势是否仍然存在、资产是否具有持续经营价值,以及破产是由业务失败还是融资失败导致。
第二层是资本结构。需要逐层分析银行债务、优先债务、次级债务和股权,理解各层证券在不同企业价值情景下分别能够获得多少回收。分析破产企业时,不能只研究利润表,还必须理解整个资本结构的优先顺序。
第三层是重组后的证券价值。需要重新计算债务削减以后公司的净债务、流通股数、正常化盈利能力以及企业价值,并判断新股票或者重组债券当前交易价格相对于内在价值是否存在足够大的安全边际。
核心问题:旧资本结构已经失败,但重组后的资本结构是否给投资者提供了一项全新的、价格足够便宜的投资?
结论
这起案例揭示了特殊情形投资中的一个重要规律:一家企业的经济价值,与旧股东为它付过多少钱、旧债权人曾经借给它多少钱,并没有必然关系。
破产有时会成为一个价值重新发现的过程。它迫使过去建立在过高价格、过度债务和错误预期之上的资本结构接受损失,同时把经营资产重新交到新的资本所有者手中。
对价值投资者而言,真正值得关注的不是“这家公司曾经破产”,而是:破产以前,究竟是什么出了问题;破产过程消除了什么;重组以后,还剩下什么;而现在为了这些剩余资产,需要支付多少钱。
“破产过程会把企业彻底重新切割,有时原来完全不成立的交易经过资本结构重置会变成另一件东西”。
Post #7 -
Joel Greenblatt:我如何理解价值投资、特殊情形、组合管理与耐心
Q1:如果要从最根本的地方开始,你是怎么走上价值投资和特殊情形投资这条路的?为什么你没有接受当时商学院流行的有效市场理论,而是把“算清价值、以大幅折价买入”作为整个投资体系的起点?
A:我最早的一份工作是在一家风险套利机构,当时还不太流行“对冲基金”这个称呼。风险套利,也就是并购套利,最典型的做法是在并购交易宣布后买入目标公司,然后等待交易完成。问题在于,这种生意经常呈现一种我不太喜欢的风险收益结构:交易顺利完成,也许赚 1 美元;交易失败,却可能损失 10 美元甚至 15 美元。我不喜欢为了赚 1 美元去承担损失 10 到 15 美元的风险,于是开始寻找别的地方。我会研究并购支付过程中产生的特殊证券,也会寻找资本重组、分拆、破产重组等公司内部发生的非常规事件,希望把游戏变成一种“不需要赚 1 美元却冒着亏 10 美元风险”的游戏。我真正形成这种思维是在沃顿读书时。当时学校的教学很偏有效市场理论,但那套东西从直觉上就没有真正说服我。大三时,我偶然读到一篇介绍 Benjamin Graham 的文章,第一反应就是:这才说得通。于是我开始把 Graham 能找到的东西都读一遍,并逐渐换了一副眼镜看市场——先弄清一个东西值多少钱,然后用远低于这个价值的价格买入,在价格和价值之间留下很大的安全边际。
后来我写《You Can Be a Stock Market Genius》,这个书名其实一直让我觉得很糟。原本想叫《Any Fool Can Be a Stock Market Genius》,但编辑说当时“Motley Fool”很流行,不能再用“Fool”,我父亲就建议改成现在这个名字,再加上类似“即使你并不太聪明”的副标题。我当时笑了一下,而出版社只给了我一天改名,于是就这么定了。书开头我讲了岳父母的故事。他们一年中有一部分时间住在康涅狄格,会去乡间拍卖、庭院旧货市场寻找被低估的艺术品和古董。如果看到某位艺术家的画,而且同一艺术家相近题材、尺寸和类型的作品刚刚在正式拍卖会上以两三倍价格成交,他们就会买下来。他们问的不是“这个画家会不会成为下一个毕加索”,而是“类似东西刚刚以两三倍价格成交,我现在能不能明显便宜地买到”。这是两个完全不同难度的问题。特殊情形投资对我就是这样:我不想证明自己聪明到能够发现下一个毕加索,我希望去别人不太愿意看的地方——小市值、复杂文件、400 页材料、被母公司分拆出来而原股东根本不想要的小业务、破产重组后被债权人机械卖出的股票——在那里把问题变简单。
我还在书里讲过水管工的故事:水管工来到家里,只敲了一下管子就修好了,然后收 200 美元。主人说,你就敲了一下,怎么能收 200 美元?水管工回答,敲那一下只值 5 美元,知道该敲哪里值 195 美元。我的特殊情形投资就是寻找“该敲哪里”。Warren Buffett 把这种东西称为“一英尺高的栏杆”:既然可以不断跨一英尺的栏杆,为什么要专门找四英尺高的栏杆证明自己?Howard Marks 后来听我讲这些时说,他写过一篇叫《Getting Lucky》的备忘录,里面讲一个人不断研究扑克牌概率、牌型和对手的“tell”,叔叔却问他:为什么不直接去找一个更容易赢的牌局?这正是我的思路。我还讲过一次输掉赌约后请赢家去纽约一家当时极负盛名的餐厅吃饭的经历。那家店的主厨是 André Soltner,预约非常难,好不容易进去后,我指着菜单上一道前菜问“这个好不好吃”,他回答我“大概很糟吧”。他的意思当然是:这是世界最好的餐厅之一,菜单上的东西本来就应该都好。投资也是一样,我希望先到一个整体就比较有利的地方,再从一群不错的机会中做选择,而不是在最难的地方逼自己必须特别聪明。
Q2:那么在你的定义里,“价值投资”到底是什么?它是不是低市净率、低市销率、低 P/E 这些因子的代名词?所谓“价值”和“成长”真的应该被分成两个阵营吗?
A:我的定义一直非常简单:弄清一家企业值多少钱,然后用远低于价值的价格买它。这与低市净率、低市销率并不是一回事。Russell 或者 Morningstar 常常会依据低价格/账面价值、低价格/销售额等指标来区分“价值”和“成长”,所以按照他们的分类方法,我们有时甚至会被放在 Blend 而不是 Value 里。但我并不在意这个标签,因为股票首先不是在屏幕上跳来跳去、供人套上各种比率的一张纸,股票是企业的所有权份额。我要做的是像收购整个企业一样去估值,然后在有折扣时买入。Buffett 说过,价值和成长本来就是连在一起的,成长本身就是估值的一部分。私募股权机构在买整家公司时,也不会因为一家公司的 P/B 很低就自动买入;他们会研究现金流、现金流未来能增长多少、经营需要多少资本,然后据此决定企业值多少钱。
Graham 给我的起点是“弄清价值、付更低的价格并保留安全边际”。Buffett 在这上面做了一点改变,却由此成为世界上最成功的投资者之一:如果能以便宜的价格买到一家好企业,那就更好。“好”的一个重要组成部分,就是企业有能力长期增长,而且能以高回报率再投资资本。我自己并不是一开始就充分认识到这一点。我早期和朋友 Rich Pzena、Bruce Newberg 做过关于“net-net”的研究,后来还发表在《Journal of Portfolio Management》上。那是经典的“烟蒂”策略,即买入低于清算价值的股票。足够便宜本身的确能赚钱,Buffett 早期也是这么做的。但问题在于,如果一家公司现在值 10 美元、你用 6 美元买,而这是一家糟糕企业,又没有控制权,那么随着时间过去,10 美元的价值可能衰减到 8 美元,你的安全边际会自动消失;相比之下,如果那 10 美元的价值能够增长到 11 美元、12 美元,你的安全边际反而在扩大。所以我宁可在质量更高、价值持续增长的企业上接受略低一点的初始折扣,也不希望买一个不断毁掉价值的便宜资产。
这也是我后来解释“50 美分买 1 美元”时会加上的一层意思。最理想的不是今天花 50 美分买一个永远只值 1 美元的静态东西,而是买一个今天也许价值 75 美分、几年以后会长到 1 美元甚至更多的东西;反过来,如果你用 37.5 美分买了一个 50 美分的“烟蒂”,三年后它因为持续毁掉资本仍然只值 50 美分,你虽然可能最终没亏钱,但年化回报并不理想。我早年靠烟蒂赚过不少钱,这个方法依然有效,只是后来我发现,有更好的谋生方式。
Q3:如果股票本质上是企业所有权,那么你实际是怎样给一家企业估值的?有没有一种普通人也可以理解的框架,而不是依赖非常复杂的模型?
A:我最喜欢拿买房子作比喻。假设一栋房子要价 100 万美元,我首先会问,如果把它出租,每年能收多少租金?如果一年有 7 万、8 万或者 9 万美元,相当于 7%、8%、9% 的收益率,这就给了我一种绝对估值方法。然后我会问,隔壁街区、隔壁城镇类似房子卖多少钱?这栋房子相对于其他选择到底便不便宜?这就是相对估值。我还会看这栋房子、这个社区过去通常按什么水平估值,现在和历史相比处于什么位置。单用相对估值会出问题,因为互联网泡沫时即使你买“最便宜的互联网股”,也并不意味着它真的便宜,它可能只是在一群疯狂昂贵的股票中相对没那么昂贵。因此我们把绝对价值和相对价值互相校验,试着逼近公允价值。
我们曾按照类似方法对美国最大的约 2000 家公司做过一项 1992 年至 2012 年的研究,每天按照其相对于我们估计价值的折价程度从 1 排到 2000。最便宜的第一个百分位,也就是大约 20 家公司,在那 20 年中平均下一年回报约 38%;第二个百分位约 37%;随着估值越来越贵,未来一年平均回报逐步下降。如果你能预先知道哪些股票会是第一、第二、第三便宜,课堂上最直接的做法当然就是买最便宜的一端,必要时做空最昂贵的一端,这正是我们后来做长短仓组合时的基本逻辑。不过,那张图是 20 年平均结果,真正生活在其中时完全不会那么漂亮。取任意三四年看,拟合度可能只有 0.55、0.6,策略会长期显得“不听话”。如果一种方法每天、每月、每年都有效,每个人都会采用,最终反而会被套利掉。我们之所以能够在两三年困难期中仍坚持,是因为企业估值这个“真北”并没有改变。
估值时我也一直提醒学生不要机械迷信 EBITDA。若只是做可比公司分析,而且各家公司维护性资本开支大体可比,EBITDA 可以作为一个辅助指标;但如果把它直接当作价值本身,就很危险,因为维护性资本开支是真实的经济成本。Buffett 讲“owner earnings”时常用净利润加折旧摊销再减资本开支的思路,而我在课堂作业里会要求学生同时做企业价值口径、税前口径、回报率以及可比公司分析。负债程度、税率、递延所得税资产、养老金负债、表外资产,甚至海外工厂都可能改变真实经济价值。所以《The Little Book》里那套粗指标我称为“不太努力的方法”,因为粗糙到令人吃惊,却仍能取得很好的长期结果;而我们自己的研究团队会逐项阅读资产负债表、利润表和现金流量表,再去做更精细的调整。
Q4:你一直强调“好企业”。那么你怎样定义一家好企业?为什么资本回报率会成为你和 Buffett 都非常重视的指标?
A:一家企业无论做什么都需要营运资本和固定资产,所以我会问:它投入这些资本后,究竟能产生多少利润?我在《The Little Book》里为了给孩子解释这个问题,举过两个商店的例子。第一家店买地、盖店、做陈列、备库存一共投入 40 万美元,每年能赚 20 万美元,意味着有 50% 的有形资本回报率。这样的生意如果还能继续按类似回报率开新店,我当然愿意让它继续再投资,因为世界上没有多少地方能长期以这种回报率使用资本。然后我虚构了另一家叫“Just Broccoli”的店,只卖西兰花。同样要花 40 万美元买地、盖店和备货,但因为这个商业主意不怎么样,一年只赚 1 万美元,资本回报率只有 2.5%。在其他条件相同的情况下,我显然更愿意拥有第一种公司。
这也是 Buffett 从 Graham 那里再向前走一步的核心:便宜很重要,但如果一家企业能够持续以高回报率配置增量资本,它的内在价值会自行增长。我们做研究时会非常严格地看一家公司怎样挣钱、又怎样花钱,最终希望得到的是一篮子既便宜、资本配置又好的公司,而不是只找一个表面低 P/E。对于周期性行业,我也会把这个原则带进去。我通常不太喜欢周期股,因为它们往往不是最好的资本回报率业务;但如果必须分析,我会先估计一个跨周期的“正常盈利趋势线”,再对这一正常盈利给予足够低的估值,而不是在周期高点把峰值利润机械年化。NVR 后来就是一个有意思的例外:市场把住宅建筑当作典型资本密集、强周期行业,但它的商业模式本身显著降低了资本需求和下行风险,所以不能只靠行业标签做判断。
Q5:你经常说市场并没有因为电脑、数据和更多对冲基金而变得“不可战胜”。你为什么这么确信?你如何解释有效市场理论与现实价格之间的冲突?
A:我每年在哥大几乎都会听到学生问:“你做了三十多年投资,以前电脑少、数据少、对冲基金少,机会当然多;现在大家都更聪明、更快,游戏是不是结束了?”我的回答通常是让他们回忆自己刚学会读书的年龄,然后看世界上研究最充分的市场——美国,再看其中研究最充分的股票——S&P 500。以我当时演讲所处的时间点为基准,从 1997 年前后到 2000 年,S&P 500 大约翻倍;2000 到 2002 年减半;2002 到 2007 年翻倍;2007 到 2009 年再减半;2009 年以后又大致涨到三倍。我用这个例子不是为了预测指数,而是想说:人并没有因为电脑多了就停止疯狂。更何况 S&P 500 还是 500 只股票的平均数,这个平均本身已经把内部极端分化平滑掉了。真正掀开盖子看,会发现任何时点都有一群股票被市场爱得不得了,另一群被讨厌得不得了,内部波动远比指数表现出来的更大。
我给哥大学生的第一个保证是:如果你把一家企业的估值工作做对,我保证市场最终会同意你;我唯一不保证的是什么时候。可能两周,也可能两三年。我的经验是,对单只股票而言,大约 90% 的情形,两三年已经足够让价值被市场认识;把一组公司放在一起,平均实现速度往往还会更快。Graham 的比喻一直很有用:公允价值像一条横线,股价围绕它上下波动。如果你有纪律,在明显低于价值时多买,在明显高于价值时少持有、卖出或者在适当情况下做空,市场不断会给你投球。问题不在于没有机会,而在于人的行为、职业代理关系和耐心让多数人抓不住这些机会。
我给九年级学生做过一个糖豆实验,这个实验比我给一群骨科医生讲 35 分钟市场理论更成功。给骨科医生讲完以后,他们问我的仍是“昨天油价跌了 2 美元该怎么办”“昨天市场涨了 2% 该怎么办”,我知道自己讲砸了。于是给一群主要来自 Harlem 的九年级学生上课时,我带了一罐糖豆,让每个人先安静观察、数行数、做自己的估计,写在卡片上。第一轮平均答案是 1771 颗,而罐里实际有 1776 颗,精确得惊人;随后我逐个问他们,可以保留原答案,也可以听完周围人后修改,第二轮平均却变成了 850 颗。我告诉他们,第二轮才更像股票市场:每个人都刚刚听到别人说什么、看过新闻、读过报纸,于是开始互相影响。第一轮那种冷静、独立、计算式判断反而不是市场常态,而正因为市场是第二轮,独立分析才有价值。
Q6:既然市场最终会回归价值,为什么这些错误定价不能像纽约和伦敦之间 1 美元的黄金价差那样迅速被套利掉?所谓“时间套利”究竟是什么?
A:真正无风险的套利很容易消失。假设黄金在纽约卖 1200 美元,在伦敦同时卖 1201 美元,交易员会立刻在纽约买入、伦敦卖出,两个价格几乎瞬间向中间收敛。但如果我告诉你:今天以 1200 美元买入,未来两三年大概率会赚钱,可等待过程中可能先亏 20%,就没有多少坐在交易台上的人能够真正执行这种“套利”。机构有季度、年度甚至更短考核,客户会赎回,员工有奖金和职位压力,投资者自己也会怀疑。这就给了愿意等待的人机会,所以我们有时把这叫“time arbitrage”。
而且时间尺度正在越来越短。我 1985 年创办第一家公司的时候,给投资人寄季度信,内容可能简单到“本季度赚了 3%,谢谢”。很多人收到季度报告甚至直接扔掉。后来,管理 100 亿、200 亿美元的大学捐赠基金都会每周向我们索取结果,我不知道他们每周拿这些数字能做什么,但这就是世界正在发生的变化。数据更多并没有自动让决策更理性,反而可能让人更容易被短期噪音刺激。今天你一分钟能查 30 次股价,于是最后真正稀缺的竞争优势之一反而成了耐心。只要价格和价值之间的差异不是无风险、即时、可以机械消除的,行为约束和时间约束就会让错价继续存在。
这也是“Mr. Market”为什么短期会发疯、长期却往往会恢复理性的原因。不确定性会消失,担忧会得到验证或者被证伪,聪明的买家会重新出现;公司发现自己股票显著低估时可能回购;外部公司可能发起收购,甚至只要存在被收购的威胁,也会给价格施加向价值靠拢的压力。Buffett 讲 Washington Post 时就说过,他大约以每股 100 美元买入时,如果去问华尔街分析师整家公司马上出售值多少钱,很多人会回答 400 到 500 美元,可他们依然不推荐这只股票,因为下个季度不好看。这正体现了短期判断和企业价值之间可以产生多大的脱节。
Q7:特殊情形为什么特别容易出现这种错价?在分拆、破产重组、小市值、资本重组这些地方,你到底寻找什么,而不是机械地“看到特殊事件就买”?
A:我寻找的是“容易产生错价的地方”,而不是某种事件的统计标签。分拆就是很典型的例子:母公司的原股东当初可能是为了主要业务买入股票,突然收到一家规模很小、完全不符合自己投资授权的新公司,他们可能不研究就卖掉;机构可能因为市值太小不能持有;整个行业此刻可能不受欢迎。研究显示分拆长期仍有不错表现,但即使有一天“所有分拆的平均表现”变得普通,我仍然会去看,因为真正重要的问题不是平均分拆是否跑赢,而是这个环境是否持续制造非基本面驱动的买卖。破产重组也一样。原来的债权人可能是银行、保险公司,他们原本想持有债务而不是股票,债务转为权益后自然卖出;于是刚刚走出破产、公开文件已经齐备的企业,有时处在非常少人关注的状态。
我尤其喜欢那种“好业务被过度杠杆拖进破产”的情况,或者一个集团里有好业务和坏业务,坏业务把整个公司拖进去,又或者存在一次性事件。破产之后资产可能出售、业务组合可能完全改变,所以不能简单拿破产前企业做线性推算。上世纪 80 年代我还亲自参与过一个很小的杠杆收购,算是给自己上了一课。交易由 Drexel Burnham 一类机构做融资,我们股东大约投入 100 万美元,却借了 2600 万美元,以 2700 万美元买下一家生产烤盘的企业,产品包括 Twinkies、Wonder Bread 之类食品使用的烘焙模具。卖方本身就是一家 LBO 机构,这其实已经是警示信号;工厂办公室里甚至还有一排大约 1920 年代风格的手动打字机。交易后六到九个月公司就破产,次级债几乎归零,银行即使如此仍大约被欠 1000 万美元。我们后来以约 300 万美元卖掉一个小业务,又以大约 600 万美元把剩余资产买回来,最终反而让原始投入翻了一倍。这个结果听起来不错,却不能掩盖前面尽职调查有多失败。它说明破产过程会把企业彻底重新切割,有时原来完全不成立的交易经过资本结构重置会变成另一件东西。
还有一个重要原因是规模。真正擅长特殊情形的人往往会越做越有钱,而有钱之后反而做不了最小、最古怪的机会。Buffett 早年也可以做很多这种交易,但今天小交易根本无法影响 Berkshire 的结果。1999 年前后,我越来越体会到,优秀投资者会自然从小市值向大市值迁移,这不断给年轻投资者腾出空间。这就是为什么我并不担心自己写了书以后“秘密消失”。一个人如果真的很会做这些小机会,他最后最大的约束往往是自己的成功。
Q8:在哥大课堂上,你用 NVR、NI Holdings 和 Sportsman’s Guide 三个 Value Investors Club 案例教学生写投资论文。它们分别说明了什么?为什么你认为这些案例比复杂模型更值得学?
A:第一个是 2001 年 6 月由 Value Investors Club 用户 Charlie479 写的 NVR。当时住宅建筑商在人们脑中的典型形象是:先花大量资本买地、建房,然后祈祷能卖出去,是高度资本密集型行业。但 NVR 已经改变了模式,它主要通过购买土地期权而不是直接囤地来控制未来项目,因此不需要先压入巨额资本;同时尽量预售住房,真正开始建设之前已经有客户,因此又降低了一层风险;公司还大量回购股票,让我们知道自由现金流不会轻易被管理层浪费。当时股票大概只有 8 倍盈利、约 7 倍前瞻盈利,资本占用却很低。学生问,如果房地产下行怎么办?我的回答是要研究历史衰退期,也要看这种新模式在早 90 年代衰退时是否已经存在,但关键是即便销量下降,它也不太像传统开发商那样被库存和土地压垮。假设九年每年赚 10 美元、一年不赚钱,正常盈利也接近 9 美元,而不是因为某一年归零就说整个业务没有价值。文章发布时股价约 143 美元,后来超过 800 美元。我认识作者,他买入时肯定没有预见到 800 美元,他只觉得有翻倍空间;这已经足够,因为安全边际本来就不要求你预测一个极端正确的终点。
第二个是 2002 年 11 月的 NI Holdings,代码在字幕中为 NIHD,本质上是墨西哥等地的 Nextel 业务,刚从破产中出来。它吸引我的第一件事就是“被忽视”:破产后债权人大量拿到股权,很多持有人天然不是股票投资者;第二件事是估值隐藏在复杂报表里,并不会在第一页大喊“我只有 2.8 倍 EBITDA”,作者需要重新把数字拼出来。这恰恰是好事,因为如果你们都能通过资产负债表和利润表把它还原出来,复杂性就是别人放弃的成本。当时它约以 2.8 倍 EBITDA 交易,而传统无线运营商可比水平大概 6.7 倍;作者即使给可比公司再打 30% 折扣,也得到约 28 美元价值,而股价只有 10 美元。它还有频谱牌照、差异化的无线服务,在墨西哥之外还拥有巴西、秘鲁、阿根廷等市场相关权利,并有智利、菲律宾等资产,其中有些甚至完全没有进入核心估值。Nextel 此前在其破产期间不断投入资金支持它,说明这项资产对 Nextel 有战略价值;重组后约 24 亿美元债券转为股权,资本结构清晰;从破产后市场转到 Nasdaq 等也可能成为催化剂。后来图表上看股价到 80 美元,但期间发生过 3 比 1 拆股,所以经济上相当于从 10 美元附近涨到约 240 美元;作者大约 60 美元就卖掉了,我们也买了一些,只是事后看买得远远不够。这个案例还让我再次提醒学生:EBITDA 只有在维护性资本开支可控、或者用于恰当的可比分析时才有意义。
第三个是 2003 年 6 月的 Sportsman’s Guide,同样来自 Charlie479。这个商业故事更简单:过去大量邮寄目录很贵,而客户逐渐向互联网迁移,订单成本明显下降;公司有一批忠实、明确知道自己要什么的顾客,做的是体育用品和库存尾货生意;当时按经营现金流减资本开支的口径,估值大约只有 4.85 倍,公司销售额仅约 1.8 亿美元,是很小的企业,而且债务不高、开始拥有现金并能够回购股票。学生提出互联网也会降低竞争者获客成本,这当然是需要研究的问题;另一个更关键的问题是尾货供应本身能否支持长期增长。我拿 Syms 和 Loehmann’s 举例:这些商店最初也是靠高质量尾货、低价格吸引顾客,可一旦店开得太多,优质尾货不够,只能用原本就很便宜、质量也较低的产品填库存,商业模式就变了。这是 Sportsman’s Guide 未来扩大规模时需要警惕的天花板。不过在 1.8 亿美元销售规模时,也许还远没有到那个阶段。后来股票从大约 10 美元涨到 26、27 美元左右,中间还有 3 比 2 拆股,按拆股因素看接近 40 美元。三个例子最重要的共同点不是后来都涨了,而是投资论点可以用非常简单的话讲清楚:为什么市场有错误认知、真实盈利能力是什么、资本需求怎样、管理层会怎么用现金、哪里有安全边际。它们没有把东西算到小数点后第 37 位,而是做到“即使我的判断只大致正确,这也很便宜;即使我犯一点错,也很难损失很多钱”。
Q9:这些案例里管理层很重要,但你又说自己并不特别擅长通过“见管理层”识人。那你到底怎样判断管理层质量和股东利益是否一致?
A:我年轻时经常见管理层,但我发现一个问题:几乎每次开完会我都觉得“这个人挺聪明”。如果我每次都觉得对方聪明,这项判断能力显然没有太大价值。后来我越来越依赖他们已经做过什么。NVR 管理层持有大量股份,几年里回购了接近一半的股票,又把公司改造成低资本、高资本回报、低下行风险的模式,这些行动本身比说什么更重要。我还会研究他们拥有多少股票和期权、这些持股相对于每年领取的现金薪酬有多大、激励机制是否让管理层真正站在股东一边,以及过去怎样配置自由现金流。激励正确并不保证人聪明,所以还要结合经营记录;但如果一个人聪明、过去做了正确决策、激励也正确,这是我愿意看到的组合。
Sportsman’s Guide 内部人也持有一定股份,同时开始用现金回购;NI Holdings 刚从破产出来,管理层激励的重要性相对没有“价格极端便宜”那么核心,但仍应检查。这里还有一个我经常提醒学生的事实:一家公司可以赚很多钱,但如果管理层把钱全部浪费掉,股东最终得不到它。所以自由现金流要和资本配置放在一起看,不能只停留在“盈利数字很好”。
Q10:Value Investors Club 为什么会诞生?你原本只是想找投资点子,后来为什么把它称作一种识别优秀投资者和学习投资思维的工具?
A:1999 年前后,我和合伙人找到过一个特别好的投资:一家公司的市值只有账上现金价值的一半,而且还白送一个不错的经营业务。资本结构比较复杂,很多人没弄明白,所以我们觉得自己找到了一件非常聪明、非常隐蔽的东西。结果我的合伙人在 Yahoo 留言板上看到一个陌生人,已经把这个复杂结构从头到尾分析清楚。更有意思的是,这个人当时在一家超市工作,只是一个非常聪明的普通人。这让我突然意识到:真正优秀的投资思维可能存在于完全意料之外的地方。如果互联网可以让世界各地的人在不同时间“开一个投资俱乐部”,大家用好想法交换好想法,也许比当时互联网公司一味追求“几百万眼球”更有意思。
于是我和 John Petry 建立 Value Investors Club。我们借用了我在哥大改作业的标准:如果你提交的投资论文达到我会给 A+ 的水平,就有资格加入。加入免费,但一年要分享几个自己最好的投资点子,作为交换,可以实时看到其他成员的点子。后来只有大约二十分之一申请者能进入,我开玩笑说也许比 Harvard 还难。非会员也能看到内容,只是有 45 天或 90 天左右的延迟;实时内容留给成员。每个想法后面还有非常苛刻的讨论,成员互相挑错,评分满分 10 分时,5 分已经算很好,因为价值投资者在打分上相当吝啬。我并不赞同网站上每个投资点子,事实上我可能错过的好点子比看对的更多,但这并不重要。Buffett 讲过,华尔街没有“看着好球不挥棒就算一次好球”的规则。你可以放过 100 个投球,其中 30 个事后看都应该打;真正重要的是你最后挥棒的那个足够好。
Value Investors Club 后来还有一个意外功能,我把它开玩笑地称为“对冲基金经理的 American Idol”。我们会连续几年看到同一个人的工作,知道他是否不断用清楚、稳定的方法分析企业。Charlie479 后来自己管理基金,这并不让我惊讶。另一个在网站上写过非常精彩维护性资本开支分析的人,原先甚至做过管道承包业务。真正有用的是思维质量,而不是名片上的职位。
Q11:你早年的高度集中投资取得了非常高的回报,为什么后来却把外部资金退回去?规模、集中度、流动性和心理压力之间究竟是什么关系?
A:我 1985 年开始自己的投资公司,十年以后,也就是 1994 年底,把外部资金全部退回。不同材料对那段历史的绩效采用了不同口径:我在与 Howard Marks 的讨论里说,那十年费用前平均回报大约 50% 一年;WEALTHTRACK 主持人在介绍我的早期经历时则使用过约 34% 年化的描述。我不在这里替不同口径做重新计算,只保留两个场合各自的表述。要取得极高回报,大致需要几个条件。第一是保持规模小,所以做了五年以后我们先退回一半外部资金,十年后再全部退回。第二是集中,当时通常六到八个想法就占组合 80% 以上。第三当然需要一点好运,因为越集中,个别错误对整体影响越大。
这种投资方式有一个必然结果:每两三年,我和合伙人 Rob Goldstein 几乎都会醒来发现,净资产突然少了 20% 到 30%。有时我们对一两个持仓判断错了,有时只是市场暂时不喜欢它。用自己的钱,我能接受这一点,因为我知道自己拥有什么,如果事实没改变,我可以判断是“买得更便宜了”还是“分析本身错了”。但替别人管钱时,即使投资人本身很好,我仍然会因为让别人亏钱而非常不舒服。我竞争心很强,希望把事情做好,所以这种心理负担越来越大。当资产规模已经足以让我们退掉客户资金、继续养团队并管理自己的钱时,我意识到:我要么改变自己的性格,要么改变环境。改变环境显然容易,于是选择退钱。后来我们重新管理外部资金时,使用几百只多头和几百只空头,坏日子可能只是相对于基准落后 20、30 个基点,而不再是净资产少 20%、30%,这对替别人管理资金而言更可持续。
Buffett 那句“fat wallet is the enemy of superior investment returns”非常准确。他曾说,如果给他 100 万美元,他仍有可能找到足够多小机会取得非常高的回报;但当你管理数百亿美元,能真正影响组合的只剩世界上最大的几百家公司。500 万美元、5000 万美元、5 亿美元、50 亿美元、500 亿美元,难度不是线性增长,而是一层一层跳上去。在哥大那次课的市场环境里,我甚至觉得大盘股比小盘股更有便宜货,因为 2002、2003 以后小盘股已经上涨超过 100%,而很多大型股票连续多年表现一般,像 Walmart、American Express、McDonald’s 一类大型企业反而出现相对更合理的价格。规模改变的是你的机会集合,而不是价值投资原理本身。
Q12:你早年最满意的投资和最惨痛的投资分别教会了你什么?为什么“最大仓位不是我认为上涨最多的股票,而是我认为最不容易亏钱的股票”?
A:那个“现金价值一半再送一个好业务”的投资,是我很喜欢的一个例子,也直接促成了 Value Investors Club。对我而言,仓位大小从来不主要取决于“我觉得它会涨多少”,而更多取决于“我觉得永久损失本金的概率有多低”。如果一个东西连现金都只按一半价格卖,而且还有好业务附送,我就可以投入很多,因为下行风险非常小,同时还拥有向上的可选性。这种赔率与“并购成功赚 1 美元、失败亏 10 到 15 美元”正相反。
但最惨痛的案例也正好提醒我,所谓“好业务”如果理解错了,同样会伤得很重。那是一家后来叫 Key3 Media 的公司,旗下拥有 Comdex——当时拉斯维加斯大型电脑展。通过一项并购加分拆结构,我们可以做多母公司、做空另一部分,把 Key3 Media 的“stub”合成到大约每股 3 美元,而公司同时准备以 6 美元做公开发行。看上去套利结构已经很好;业务本身更令人着迷。它在拉斯维加斯以大约每平方英尺 2 美元租展览场地,再以约 62 美元租给参展商。每新增一英尺,差不多有 60 美元增量贡献,看起来不需要投入什么资本,扩张经济性极佳。股票后来也从 3 美元涨到 12 美元,我们因此更爱这个业务,没有在 6 美元或者 12 美元退出。
管理层还让这个故事显得更有说服力。新负责人以前做过 Ticketmaster,讲过一个故事:Ticketmaster 会卖票封广告,先卖正面,再卖背面,再卖封口,最后恨不得给信封增加九个“flap”继续卖广告。他来到 Comdex 后,员工说大厅前三条横幅都卖完了,他问:“为什么只有三条?还有六个位置可以卖。”Comdex 每年大约有 2400 个参展商,其中约 400 个倒闭,又会冒出 400 个新创业者,所以当时我们的逻辑是,只要技术行业整体增长,具体哪个公司生死并不重要。更“聪明”的地方在于,互联网泡沫期间 Comdex 面积并没有明显增长,大约一直在 90 多万到 100 万平方英尺附近,我们以为这说明业绩没有被泡沫过度吹大。
我错在没有真正理解它的经营杠杆。如果每增加一平方英尺收入 62 美元、成本 2 美元,上升时的确有 60 美元直接进入利润;但下降时,每损失一平方英尺,同样有大约 60 美元利润消失。互联网泡沫其实掩盖了传统电脑展本身正在衰退这个事实,电脑硬件越来越商品化,各种专业互联网展会又分流了参展需求。Comdex 后来从约 100 万平方英尺缩到 20 万,最后整个展会关闭。公司还在 2001 年前后借钱收购了另一个展会,9·11 之后旅行需求骤降,财务杠杆与经营杠杆一起放大问题。我们最后大约 1 美元多一点退出。从 3 到 1 已经是亏损,更痛苦的是它中间明明到过 12 美元,而我们有很多机会带着利润离开,却因为爱上了企业而反应迟钝。仓位又很大、股票流动性差,进一步增加了退出难度。这件事教会我:不要只理解“收入增加时的经营杠杆”,还要完整理解收入下降时会发生什么;不要因为一笔投资已经成为赢家,就停止重新检验原先假设。
Buffett 也有类似的“坏企业”教材,即 Berkshire Hathaway 最早的纺织业务以及 Burlington 一类公司。厂商告诉他们买新织机能降低 40% 的生产成本,他们买了,竞争对手也买了,于是行业价格迅速把所有成本节约让给消费者。每次资本预算表上看起来三年能回本,现实中却永远没有超额回报,因为没有进入壁垒、没有品牌定价权,也没人关心西装内衬是不是 Berkshire 生产的。一个好企业的真正标志不是“我可以买一台更有效率的机器”,而是竞争者不能轻易复制你的经济优势。
Q13:普通投资者为什么即使找到了优秀基金经理,也往往拿不到基金本身创造的回报?你为什么认为主动管理最难解决的不是选股,而是人的行为和代理问题?
A:我在《The Big Secret》里写过一个非常极端的例子。2000 到 2010 年,美国市场整体大致没涨,但那十年表现最好的某只美国股票共同基金每年大约上涨 18%。可按照资金加权收益计算,平均投资者却每年亏 11%。基金涨了、跑赢了,大家才追进去;市场跌了、基金暂时落后了,又赶紧撤出,最终把每年 18% 的产品回报变成了每年 11% 的投资者亏损。Morningstar 后来也研究过自己的星级系统,过去一、三、五年表现与未来一、三、五年表现关系很弱,但现实中大多数投资人能够看到、也愿意使用的恰恰就是过去收益。
机构并没有好多少。同一时期十年最终位居前四分之一的机构经理中,约 97% 至少有三年处于行业后半段,约 79% 至少有三年处于后四分之一,而大约 47%——接近一半——至少有三年跌进最差的 10%。这意味着,事后十年最优秀的经理,途中经常会看起来非常糟。想跑赢市场,就必然要与市场不同;与市场不同,就必然会以不同节奏上涨和下跌。因此真正困难的是客户能否在那个不同步的阶段留下。
代理问题进一步加剧这种困难。大学捐赠基金理论上接近永续资本,没有人明年退休,也没有固定养老金到期,本应拥有世界上最长的期限,可负责美国股票、债券、另类资产的人仍常被按三年考核。我常说,不一定三年落后就会被开除,但肯定没人给你办庆功游行。体育里的研究也有类似启发:人们曾经认为主场胜率较高是因为睡自己的床、熟悉球场、观众助威,后来控制这些变量后,一个重要因素竟然是裁判不喜欢被全场嘘。裁判本人未必意识到自己有偏见。投资经理、资产配置者同样会受到职业压力影响,而且往往没有自觉。
WEALTHTRACK 那次采访里,主持人还引用了 Morningstar 当时的 Active/Passive Barometer:2018 年只有约 38% 的美国主动股票基金存活且跑赢其平均被动同类,而 2017 年约 46%;主动价值基金当时只有约 26% 跑赢被动竞争者;截至 2018 年底的十年维度,则只有约 24% 的主动基金超过平均被动对手。这些数字属于那次采访发生时的历史背景,而不是今天的实时统计。我的看法是,被动化的大趋势会继续,因为不知道怎样估值企业的人直接指数化是非常合理的;但从股票挑选者角度看,如果越来越多人停止区分企业基本面,认真研究的人反而面对更少竞争。
Q14:既然大多数人可能更适合指数基金,你为什么自己不指数化?你怎样看待被动资金和 ETF 对市场价格形成的影响?
A:我在 Google 演讲开头开过这个玩笑:“连 Warren Buffett 都说绝大多数人应该指数化,我同意。有什么问题吗?如果没有,我就讲完了。”然后我又补了一句:“不过 Buffett 本人不指数化,我也不。”两句话并不矛盾。如果你不会给企业估值,也没有能力识别一个真正优秀、并且你能长期坚持的经理,指数基金大概率是最安全、最简单的选择。但如果你能把股票当企业所有权去估值,市场仍会提供错价。
大量被动资金短期会造成失真,因为 ETF 买卖时并不会重新判断每家企业的现金流和竞争优势。市场恐慌时经常出现所谓“相关性趋近 1”,好公司和坏公司一起被扔掉,婴儿和洗澡水一起倒出去。对我们而言,真正漂亮的时刻往往不是所有东西第一天一起暴跌,而是一两个月以后市场重新开始区分基本面的时候:价格刚刚被一股不加区分的资金流推离各自价值,但市场开始恢复判断。通常这种被动流动引起的失真不会永久存在,Mr. Market 最后还是会做出区分。
我有时说,指数化支持者“结论对了,原因未必对”。他们往往从市场有效出发,得出“你无法跑赢,所以应该指数化”;我从相反方向得出类似的大众建议——市场并不高效,机会很多,但人的行为和代理问题强大到绝大多数人仍不适合尝试主动击败市场。对真正有能力的人来说,这个区别非常重要。
Q15:Magic Formula 为什么看上去简单得近乎幼稚,却仍然有效?你后来让投资者自己从筛选名单里选股票,结果为什么反而比完全自动执行更差?
A:《The Little Book That Beats the Market》最初很大程度上是为了向我的孩子解释价值投资。我把复杂企业分析压缩成两个方向:便宜,以及资本使用效率高,也就是较高的盈利收益率和较高的资本回报率。2005 年写书时我并没有对外管理这类资金,只是把最初研究结果写出来。随后很多人打电话问,能不能直接替他们执行,我先建立了 MagicFormulaInvesting.com,让大家看到排名靠前的股票。后来又建立 Formula Investing,像一家“善意的券商”:你可以自己从我们预先筛好的 30 只或 50 只股票里选择,但至少必须买 20 只,并且每季度更新,目的就是防止你把组合变成几个个人偏好很强的赌注。负责系统的人后来建议加一个选项:“干脆完全自动替我做。”我说可以,就顺手加上了。
跑了大约两年后,自己挑股票的人其实成绩不算差,大约赚 59%,但同期 S&P 500 大约涨 62%,也就是落后约 3 个百分点;选择完全自动执行的一组却大约涨 84%,相对于 S&P 多了约 22 个百分点。也就是说,我先把选择空间限制在一群预先筛好的股票,再要求至少买 20 只,已经尽可能不让人出问题了,可只要给人一点自由裁量,他们仍把 22 个百分点的超额表现变成了 3 个百分点的落后。我后来在 Morningstar 写了一篇文章,题目大意是“加上你的两分钱意见,可能会让你付出很多”。行为干预并不需要非常剧烈,就足以毁掉一个统计优势。
在哥大我还讲过更广泛的低 P/E 研究。以当时我新书使用的 17 年样本为例,市场大约每年 10%,最便宜的 10% 股票如果只用简单 P/E 排序,大约可以做到 15%,最贵的 10% 大约 7%,中间各十分位基本呈有序梯度。这类研究并不新,70 年代末我就一直在读,而且在之前几十年、不同国家也会看到类似现象。我后来在“便宜”之上再叠加高资本回报率,结果更好。真正有趣的问题不是“为什么便宜长期有效”,而是“大家已经知道几十年,为什么它还有效”。
Q16:既然低估值、高资本回报率这些证据已经公开几十年,为什么没有所有人都采用,最终把超额收益挤掉?
A:原因是它并不是每年都有效。如果它每年都赢,就不会继续存在。价值策略可以连续三四年甚至更久落后,这对于机构和普通投资者都是极难忍受的。Howard Marks 引用 Buffett 一类观点时会说,与其拿平滑的 12%,宁可要颠簸的 15%;现实中却有大量人宁愿接受平滑的 10% 或 12%,因为颠簸会带来客户赎回、职位风险和心理痛苦。市场的价格也不是主要由一个低 P/E 量化模型决定,而是由大量真实的人决定:一个基金经理看到公司未来两个季度很差,即便知道两三年后可能便宜,也会想“我不能等两年,否则客户先把我开掉”;一个分析师会写“虽然只有 6 倍盈利,但下季度真的会很糟”,然后由短期基本面直接跳到“股票现在不能买”。价格往往就这样形成。
我推荐过一本《What Works on Wall Street》,作者用几十年 Compustat 数据回测几十种策略,再挑出最好的策略自己开共同基金。非常讽刺的是,第一年表现不好,第二年比市场落后约 25%,第三年仍然不好,于是他把管理公司卖掉去做别的事。收购者继续执行一模一样的模型,接下来三四年却成为表现最好的基金之一,后来资金规模达到约 20 亿美元,连最初三年一起算,长期记录仍然很优秀。做出几十年回测、写书证明这个方法的人本人,都没有熬过最困难的三年。
Rich Pzena 也经历过类似事情。他的前四年赶上 90 年代末价值投资极度失宠,明明还在做同样的企业分析,却大幅落后市场。我们谈过这件事,他决定继续,因为他认为过程是对的,我也同意。不同意的是客户,大多数资金在那几年离开。后来策略反转,他长期大幅跑赢,管理规模一度达到约 150 亿美元,按当时课堂里的描述,自成立以来连糟糕的年份算进去仍每年大约超过市场 700 个基点。几百个早期投资者里,真正一直留下的只有四个人左右,我是其中之一——我开玩笑说,那主要是因为我是他的朋友,不能跑。正因为这种事情会不断发生,我才不担心价值规律被所有人轻易套利掉。
Q17:你后来从高度集中的特殊情形投资转向几百只多头、几百只空头的组合,是不是意味着你不再相信高确信度集中投资?两种方法本质上有什么不同?
A:我仍然喜欢两种方法,只是它们解决的是不同问题。特殊情形投资更接近“精挑投球”:我和 Rob 会互相非常苛刻,一项投资必须两个人都认可。我们会错过很多后来上涨的股票,但错过不重要,因为华尔街没有 called strikes;重要的是我们真正挥棒时,赔率足够有利。这种模式下,你必须对个别公司拥有很高确信度,可以只持六到八个核心仓位,因此更适合小资金、自己的钱和愿意承受大幅波动的人。
几百只股票的长短仓则是“平均正确”。我们不需要知道 Apple 这一只最后一定成功,只需要知道一整篮子类似 Apple 的公司——便宜、自由现金流高、资本配置好、基本面不差——长期平均会比另一篮子高估、毁坏资本、亏损或者以极高现金流倍数交易的公司更好。做空组合里可能会出现 Tesla、Amazon 这类后来极成功的名字,于是媒体和投资者会抓住这些著名错误,这就是我所谓的“tyranny of the anecdote”:一只著名失败的空头会掩盖几百只股票的平均结果。我们每一只空头仓位并不大,因此并不要求每个名字都正确。两种方式都可以赚钱,没有哪一种天然优越,只是都是全职工作。
Q18:Gotham Index Plus 是怎样在“主动创造超额收益”和“让客户能够坚持”之间做妥协的?为什么你会主动限制策略,而不是单纯追求理论上最大的 alpha?
A:我越来越相信一句话:最好的策略不仅要在逻辑上成立,还必须是你真正能坚持的策略。2015 年前后的市场就给过我们很明显的基准问题:S&P 500 当年大约上涨 1.3%,但等权 Russell 2000 大约下跌 10%,等权 Russell 1000 大约下跌 4%。如果你大致从美国最大的 2000 家公司中平均选股,一个“正常”的股票池回报可能是负 6% 到负 7%,而客户却会拿你的结果和市值加权的 S&P 500 那 1.3% 比较。想真正跑赢市场必须不同,但不同到客户熬不过去,投资优势等于没有实现。
所以 Index Plus 先从基准本身开始。在 WEALTHTRACK 采访时,我解释的版本是:客户给我们 1 美元,我们先完整买 1 美元 S&P 500 成分股,再额外买入 90 美分我们最喜欢、最便宜的 S&P 股票,同时做空 90 美分我们最不喜欢、最昂贵的股票。这个 90/90 叠加层被约束为大致零 beta,因为基础部分已经完整承担一美元市场风险。我们也不希望一个极小权重股票主导业绩:假如某家公司只占 S&P 500 的 0.01%,即使特别看好,买到基准权重的五倍、八倍也不过 0.05% 或 0.08%,不会造成巨大的跟踪误差。第三,我们会平衡某些基本面特征。很多被我们做空的公司之所以能以 50 倍、100 倍、200 倍税前自由现金流交易,是市场相信未来几年增长会非常强,所以它们当下销售增长往往不错;我们的多头端也会让销售增长等基本面与空头大致匹配,从而尽量让最终收益来自估值差,而不是不小心赌了“高增长对低增长”。
Google 问答里我还解释过 100% 净多头长短仓产品的 70/70 或 40/40 结构。给我们 1 美元,先买 1 美元最喜欢的股票,再额外做 70 美分多头、70 美分空头,净敞口仍是 100%。70/70 和 40/40 没有什么神秘公式,只是杠杆、空头规模和波动之间的工程选择。在大盘产品里我们会给投资者不同选择。原来的 Formula Investing 纯多头基金后来甚至刚拿到 Morningstar 五星,我们仍把它关闭并并入长短仓基金,因为实证上 100% 净多头加长短仓叠加,无论上涨市场还是下跌市场整体都更符合我们希望交付的结果。这不是商业决定,而是希望把认为更好的产品留给客户。
当时 WEALTHTRACK 主持人还问过费用。Morningstar 的口径显示 Index Plus 费用超过 3%,我的解释是管理费实际为 1%,我们把其他普通费用封顶在 0.15%,所以我们看作 1.15%。监管披露口径还会把做空股票必须支付给原股东的股息计入费用,却不同时用相同方式冲抵多头股票收到的股息,所以数字看起来更高。这个说明同样属于那次采访当时的产品口径。
Q19:你怎样看待某个时点“整个市场很贵”这种问题?如果大盘指数已经处在历史较高估值区域,价值投资者是不是应该全部退出等待?
A:我不会把历史估值统计包装成市场预测。Google 演讲时,我们把 S&P 500 每一家公司按自己的估值方法追溯约 25 年,再按指数权重聚合,发现当时整体处在“偏贵”的第 17 百分位附近,也就是说历史上约 83% 的时间比当时便宜,约 17% 的时间更贵。从类似估值水平出发,过去样本中下一年平均仍是正 3% 到 5%,未来两年累计口径大约 8% 到 10% 左右。WEALTHTRACK 稍后一次采访里,用可追溯到 1990 年前后的 28 年数据,结果大致是第 16 百分位;从类似位置出发,历史下一年大约 4% 到 5%,两年大约 9% 到 11%,而整个样本长期年回报约 9% 到 10%。我当时反复强调:这不是预测,只是告诉你以前从相似估值出发发生过什么。
同一次 WEALTHTRACK 采访里,小盘股情况完全不同。Russell 2000 当时大约处在第 4 百分位,也就是 96% 的历史时间比当时便宜,只有约 4% 的时间更贵;从类似极端估值出发,历史下一年回报大约负 2% 到负 4%。我们不会直接做空整个指数,而是从这个本来就很昂贵的指数里进一步寻找最昂贵的个股做空。当时我们的相对机会因此更多出现在“大盘股中找便宜货、小盘股中找最昂贵的空头”这个组合上。需要再次强调,这些都是采访发生时的历史快照,而不是今天的市场判断。
“价值投资是不是死了”也是同一个问题。按 Morningstar 或 Russell 用低 P/B、低 P/S 定义的价值指数,在那次采访之前曾长期跑赢,2006 以后大约 12 年里成长风格明显占优。别人问我价值是不是死了,我会回答:“是,也不是,也许——我不在乎。”因为先要定义什么是价值。如果价值等同某几个因子,因子当然会有很长周期;如果价值的定义是对企业现金流做估值,再以折价买入,那么只要企业仍有可估计的价值、市场价格仍受人类行为影响,这件事就不可能因为一个风格指数十年落后而失效。
Q20:Apple 这种人人研究的大盘股还能错价吗?你为什么一边说自己“不知道 Apple 最后是哪一种公司”,一边又愿意持有它?
A:Apple 正好说明“所有人都有信息”并不等于“所有人形成了正确价格”。我经历过 BlackBerry 拥有大约一半手机市场、后来几乎消失的时代,所以关于 Apple 的悲观论点非常清楚:利润高度依赖手机,硬件公司历史上经常被替代,最终也可能像前辈一样崩塌。另一面也同样真实:Apple 可能已经不只是硬件,而是多个产品互相连接的生态系统,外加极强品牌。Coca-Cola 也不是因为糖水本身有技术壁垒而拥有价值,品牌能够存在很长时间。Apple 到底更接近“普通硬件厂商”,还是“生态系统加品牌”?我的答案不是黑或白,而是灰色,我不知道它精确落在哪里。
投资并不要求我解决所有灰色问题。当时 Apple 一度以不到 S&P 500 平均估值一半的水平交易,利率大约 2%,Apple 自由现金流收益率约 10%,资本回报率高,而且有非常强的商业位置。如果真实质量只是两种叙事中间,我可能已经在价格上得到足够安全边际。我不会孤注一掷只买 Apple,而是买“一篮子 Apple”:很多拥有相似特征、价格便宜、现金流不错、资本配置好并有一定增长前景的公司。单个 Apple 可能出错,一篮子符合这些经济特征的企业,我对平均结果更有信心。这就是系统化组合与单一高确信度投资之间的区别。
Q21:真正的投资风险是什么?为什么你对 beta、短期标准差、Sharpe ratio、有效前沿这一整套传统组合理论一直相当怀疑?
A:如果我刚把自己的企业以 100 万美元卖掉,然后镇上有 30 家企业可以买,我不会因为“分散”就每家平均买一点。我会真正研究 30 家公司,找出五家我最理解、业务最稳定、客户基础好、可能有品牌或长期竞争优势、并且价格明显低于价值的企业,各投入 20 万美元。一个人原来所有净资产都在自己那一家企业里,现在却分成五家认真分析过的好企业,这听起来并不鲁莽。相反,如果我把“市场价格未来 12 个月会如何上下跳”当作主要风险,就开始偏离企业所有者思维。
如果我是房地产投资者,买了五处物业,租金收益很高,而且都是以显著低于价值的价格获得,我不会每天找人给物业重新报价,再根据报价波动计算我的风险。我真正担心的是租金会不会消失、物业会不会毁掉、现金流能否持续。股票也一样。Comdex 从 100 万平方英尺缩到 20 万再消失,这是风险;一家公司未来盈利和现金流永久恶化,这是风险。价格暂时波动不是同一回事。Sharpe、Sortino、beta、标准差有时可以描述一种投资体验,但不等于企业经济风险本身。
而且传统模型常常用过去数据估计未来波动和相关性,本身就很脆弱。Rich Pzena 的组合如果看一年期标准差,和市场差不多;如果用滚动三年区间,标准差大约只有市场一半。那么到底哪一个才叫“风险”?投资机构普遍使用 12 个月年化标准差,但如果投资期限本来就是三到五年,至少从统计口径上也应该认真看三年、五年。有效前沿和复杂相关矩阵的数学非常漂亮,可只要输入假设不可靠,就是 garbage in, garbage out。我理解这些数学,只是不认为它应该取代“这家企业未来能产生多少现金、什么情况下现金流会永久损坏”的分析。
Q22:你怎样处理周期股、短期坏消息以及“我知道很便宜,但也许还能更便宜”的诱惑?Wells Fargo 和 Foot Locker 的案例给了你什么经验?
A:我不擅长交易,也很早就承认自己没有能力精确等待最低点。Wells Fargo 在 90 年代加州房地产危机时就是例子。它前一年大约每股赚 18 美元,股价大概 70 美元,但市场担心贷款损失。我们做了很坏的情景分析,即使损失大到吃掉大约 18 美元每股盈利,也许只是某一年盈利接近零,而不是公司破产。如果正常年份有 18 美元盈利、每七八年出现一个零盈利年份,这仍然是一台很有价值的盈利机器,70 美元看上去并不贵。后来股价的确先跌到约 60 美元,再涨到约 250 美元。如果我为了等 60 而在 70 拒绝买,很可能什么都没有。我的做法越来越简单:做好估值,如果折价已经能给我满意的长期回报,就买,而不是试图“聪明”地猜下一次坏消息会把价格再压多少。
在很多个人特殊情形投资里,我过去会要求大约 20% 到 30% 年化潜在回报,具体取决于风险。有时幸运会更多,有时只有 15%,有时分析错误就赚不到。如果分析真的对,通常两三年足够市场同意你,所以要问的是:即使等两三年,这个价值区间是否仍给我足够好的年化收益?我不需要把价值精确到 17.42 美元。假设股票 10 美元,我认为合理价值 15 到 20 美元,已经可能足够有意思。
Foot Locker 是非常简单的例子。股票当时大约 10 美元,报告盈利约 1 美元,也就是 10 倍 P/E,几年没有明显增长。进一步拆开业务会发现,一些大型卖场——字幕里提到 Champs 等业务——在持续亏钱,大约拖累每股 50 美分,而普通小型运动鞋门店本身盈利很好。也就是说,按前文数学,核心业务相当于每股约 1.50 美元盈利;自动字幕后面有一处把数字转写成了“1.15 美元”,与前文 1 美元加 50 美分的逻辑不一致,我不擅自替源材料消除这处转写冲突。关键是这些亏钱大店未来三年租约会按大约三分之一、三分之一、三分之一陆续到期,因此不需要预测巨大增长,只要亏损业务自然退出,利润就会改善。我们的估值大约 17 到 20 美元,而股价 10 美元,安全边际已经足够大。
判断短期坏消息时,Rich Pzena 常用一个问题:这是永久问题,还是暂时问题?如果是永久损坏,低 P/E 没有意义;如果只是一个或者几个季度很难看,而企业长期经济性没有坏,这恰好可能是便宜的来源。
Q23:你怎样处理技术公司、海外市场和强监管行业这些更难估值的领域?“能力圈”是不是意味着永远不能碰自己原来不懂的行业?
A:Buffett 长期回避很多技术公司,不是因为“价值投资者不能买科技股”,而是因为他认为自己无法有把握地判断五年后技术格局会是什么。Bill Miller 恰恰从相反方向看这个问题:正因为很多价值投资者听 Buffett 的话后根本不研究科技,他可以尝试把价值纪律带进科技行业,寻找便宜的技术公司。两种做法没有原则冲突,能力圈不是行业黑名单,而是“我能不能对未来经济性做有用判断”。我自己很少投资技术公司,除非情况类似免费期权:股票 5 美元,账上就有接近 5 美元现金,业务又没有大幅烧钱,管理层激励也让他们不至于把现金挥霍掉,这时技术业务几乎是附赠的。如果企业今天只有 5 倍盈利,但我完全不知道五年后盈利会下降 75% 还是消失,那么“5 倍”本身不构成投资理由。
海外投资也是一样。我们长期主要做美国,因为最熟悉这里的法律、会计、商业文化和消费者行为。不同国家不仅有汇率问题——汇率有时还可以对冲——更有法律、会计规则、政府监管、交叉持股和文化差异。日本 80 年代就是很好的例子,当时经济和资本市场结构与美国非常不同,市场更封闭、竞争进入限制更多、公司持股关系和消费者行为也不同。你当然可以专门学习并理解这些环境,全球也存在大量机会;只是如果我们保持较小规模,美国已经有足够多事情可以做,就没有必要强迫自己扩张。假如管理几十亿、几百亿美元,也许必须去寻找新的池塘。即使如此,把 5% 或 10% 资产配置到一个非常有吸引力的海外机会,与把整个投资体系搬过去也不是一回事。低 P/E、高资本回报这些基本经济原则在其他国家仍然成立,只是理解环境需要更多工作。
监管行业则要求额外安全边际。例如依赖 Medicare、Medicaid 报销的医疗企业,如果某一时期利润过高,规则可能调整,未来报销下降。当时课堂讨论里我提到,美国大约 15% 的医院是营利性、85% 是非营利性;营利医院可能在运营效率上更高,但这并不等于医疗质量一定更好。因为政府不能让所有低效率医院都关门,统一报销标准有时反而会让效率高的营利医院赚到不错的回报,但这种制度条件随时可能变化。保险公司、公用事业也有不同问题:监管可能使恶意收购极难发生,差管理层更难通过收购压力被替换,因此股票甚至应该得到额外折价。我不会因为有监管就不投,而是把具体规则纳入估值;如果我只能理解到一个范围、不能精确,就要求更大的安全边际。
Q24:Buffett 为什么能够利用保险浮存金投资公用事业等看似回报不算惊人的资产?你怎样理解“企业盈利像一张不断增长的债券息票”?
A:Berkshire 一个极大优势是保险业务提供低成本资金。如果保险承保本身大体盈亏平衡,也就是赔付和费用没有吞掉全部保费,那么浮存金的资金成本可能接近零,或者在某些时期只有很低几个百分点。于是 Buffett 不一定要求每项资产本身都有 15% 的无杠杆收益。假设一项公用事业投资在受监管环境里能提供 10% 到 11% 的较稳定回报,再有一点增长,而资金成本只有 0% 到 3%、4%,股东权益回报就可以非常可观。对管理巨大资本的人来说,这还是可以一次投入大量资金的资产类型,所以非常有吸引力。
我有时把企业盈利看成债券息票。普通债券也许给你固定 6%,而一家好企业今天按买入价格计算只给 6% 的“盈利息票”,但如果五年后这张息票增长到 15%,之后还继续增长,那通常比永远固定 6% 有吸引力。Walmart 一类成熟企业也不需要永远以 15% 或 20% 增长才能有价值。几乎没有企业能永远保持这种速度;即使长期只有 5% 左右增长,在恰当贴现率下也能支持相当不错的估值。经济本身可能有 2% 到 3% 真实增长,再加通胀,企业如果还能获得几个百分点份额或效率提升,长期结果已经可以很好。
价格回归价值还会把多年价值增长“提前实现”。如果我认为一家企业今天值 10、五年后值 20,相当于内在价值大约以 14% 到 15% 复合增长;市场如果一年后突然同意这个判断,股价可能直接从 10 涨到 13。此时我第一年不是赚 15%,而是赚 30%,因为未来价值的一部分被重新定价提前支付给我。催化剂有时是明确事件,有时根本不需要事件,公司按预期交出盈利本身就是催化剂。
Q25:复利和资产配置在你的体系里是什么位置?一个长期投资者到底应该承受多大的股票敞口?
A:我给九年级学生发的笔记本外面印着一张复利表,因为我觉得年轻人真正应该先理解这个。例子是:从 19 岁开始,每年向 IRA 投入 2000 美元,只投到 26 岁,一共七次,此后再也不投入;另一人 26 岁才开始,每年投入 2000 美元,一直投到 65 岁,大约 40 次。如果两者都能获得 10% 的长期回报,前一个只投入七次的人最后反而拥有更多钱。时间本身是极强的资产。我当时对 Google 听众开玩笑说,遗憾的是在座各位已经都超过 19 岁,没能更早告诉你们。
这也是为什么中等十几%的长期回报配合较平滑的投资体验,最终可以非常惊人。不是每个人都需要追求我早年那种 40% 或 50% 的数字。如果一个方法逻辑成立、能够持续执行、投资人不会中途被 20% 到 30% 的相对落后吓跑,复利会做绝大部分工作。
股票配置则必须和你真实能承受的回撤一致。股票无论主动还是指数都可能在一年内下跌 20%、30%、40%,没有任何方法可以保证避免。如果市场跌 40%,你知道自己最多只能接受整个组合亏 25%,那也许就不该 100% 配置股票,而只能长期保持 60% 或 70% 净多头。问题是,人们在真正下跌发生前通常会高估自己的承受能力,因此保守一点没有坏处。在《The Big Secret》中我甚至给了一个限制自己犯错的方法:先根据真实风险承受力决定一个正常股票敞口;非常看多时最多加 10 个百分点,非常看空时最多减 10 个百分点。你对市场判断大概率也会犯错,所以关键不是鼓励择时,而是把自己破坏长期配置的空间限制在很窄范围内。Buffett 公开说过,他为妻子安排的思路是大约 90% 低成本 S&P 500 指数、10% 现金。我赞同这个方向,一方面因为长期投资者本来应该大体做多,另一方面,毕竟那是 Warren Buffett。
Q26:在具体公司突发黑天鹅时,分散到底有什么意义?例如 Boeing 737 MAX 事件,你会因为无法预测这种事故而否定基本面投资吗?
A:坏事情当然会突然发生,这是投资无法消除的一部分。WEALTHTRACK 问我 Boeing 737 MAX 危机时,我们的确持有 Boeing,但权重大致和市场差不多,并没有明显超配,所以绝对金额上跟着市场损失,相对基准并没有造成特别损害。如果一只我们非常喜欢的公司突然发生不可预测的一次性灾难,短期一样会受伤,估值工作并不能让飞机事故、法律变化、自然灾害从世界上消失。
这就是我们后来在长短仓产品里同时持有几百只多头和几百只空头的原因。整个组合里一定会有莫名其妙的好运,也一定会有莫名其妙的坏运气,希望两边在大量样本中互相抵消,而真正留下的是我们对估值和企业质量平均判断的优势。集中组合与此不同:集中组合要求你接受单一错误可以造成巨大波动,所以更适合真正理解每项投资、能承受后果的人。
Q27:Howard Marks 说,想成为卓越投资者就必须敢于与众不同、也必须敢于犯错。你怎样看待“错误”这件事?优秀投资者是否有可能最终不再犯同类错误?
A:Howard 在我们的对话中说过,如果你想获得与别人不同的结果,就必须采取与别人不同的行动;而采取不同的行动,就意味着必须承担自己可能错的风险。如果想法、行动都和共识一样,最终表现当然也很难真正不同。他用棒球打者作比喻:历史上最优秀的击球手也不可能每十次都成功,四成已经是极高水平。投资者同样不可能“bat a thousand”。他还提到自己和 Berkshire 的人讨论过 Buffett,其中一个特点就是 Buffett 不害怕被开除,而现实中绝大多数职业投资者并没有这种奢侈条件。
我和 Rob 一直开玩笑说,如果我们过去十几年是给别人打工,大概已经被开除八次。可即使做了几十年,我仍会犯错误。我努力不重复同一个错误,可同一个错误常常换一张脸回来,让我没有认出来。Comdex 就是例子:我知道财务杠杆危险,却在那里重新学了一次经营杠杆;我知道要理解企业,却没有真正理解电脑展会长期需求。唯一可行的办法不是追求“不犯错”,而是让错误不至于毁灭自己,并不断扩大识别模式的经验库。看过越多后来成功和失败的投资,越容易在下次看到类似结构时说:“这个我以前见过。”
Q28:如果年轻人真的想从事投资,你最希望他们学什么?是模型、信息、行业知识,还是某种性格?
A:我毕业以后做过一件现在会劝自己不要做的事:去读了一年法学院,然后退学。所以如果能回去,我的第一个建议大概是“别去读那一年法学院”。真正幸运的地方是,我从一开始就喜欢投资这个问题本身。我喜欢研究不同企业、解谜、判断某个商业模式到底是否说得通,而且世界上的新闻、产业和公司都能变成学习材料。我过去教过大约 800 名学生,最成功的往往不是“最想在华尔街赚大钱”的人,而是真心喜欢这件事的人。投资行业如果做得很好,会得到远远超过社会必要水平的收入,因此不要仅因为钱进入这个行业。一个足够聪明、能进入哥大这类课堂的人,在很多领域都可以成功。
我甚至会让学生答应我一件事:如果他们因为我教的投资方法取得成功,希望他们把一部分成功用在自己真正认为重要、有社会价值的事情上。选股本身的社会价值没有很多从业者喜欢描述得那么巨大。有人会说我们促进资本配置和市场效率,这当然有一些价值,但没有我们,社会大概率仍然能运转。既然我是在教一种自己认为社会价值有限、但经济回报很高的技能,我希望学生未来把成果投入更有意义的事情。
教学本身也反过来提高了我的投资能力。我教这门课十年以后越来越发现,强迫自己向别人解释“为什么这项投资有意思”“真正的论点是什么”“风险究竟是什么”,会让自己的思维变清楚。投资不是 IQ 竞赛。Buffett 说过这不是多几个智商点的问题,我也完全认同。真正关键的是你如何观察世界,能否保持独立,能否在价格和价值不一致时有纪律地行动。
Q29:如果一个投资想法在研究以后发现根本不便宜,是不是意味着研究时间浪费了?你怎样建立自己的行业知识库和寻找新机会的流程?
A:绝大多数最初看起来有意思的东西,研究到最后都不会成为投资。我告诉学生,写课程项目时,可能 80% 以上最后会发现并没有原来想得那么便宜,或者某个风险太大,或者自己无法形成足够高的置信度。作业完全可以写:“我最初因为这些原因认为它便宜,后来做了这些估值,发现不成立;或者我只能把价值缩小到这个区间,却无法解决这些问题。”这不是失败,而是在建立行业知识。
今天研究一家企业,即使最终不买,几年后整个行业如果突然暴跌,我已经比第一次接触它的人领先一步。Buffett 能够快速处理很多大型企业,也因为几十年反复看 Value Line 和相同企业,真正够大、值得 Berkshire 投资的也许只有五百到一千家公司,他早已对其中很多建立基础认知。价格突然来到自己面前时,不需要从零开始。研究一家企业还经常会顺带发现同行中更好、更便宜的一家公司。
筛选器只是寻找起点。可以筛现金充裕、低 P/E、高资本回报加低 P/E、新低股票,任何列表只要能把没见过的东西送到你面前,都可能有用。统计上,一年内价格动量很差的股票后续往往也较差,而五年持续表现很差反而可能是正信号;我自己并不把动量作为投资体系,但即使一个统计筛选本身并不完美,只要你会在筛出以后真正做企业研究,它仍然可以帮你发现机会。
Q30:如果最终要把四份材料浓缩成一个投资原则,你最希望投资者记住什么?
A:我会先记住:股票是企业,不是价格代码。先研究企业未来能够产生的现金,弄清它值多少钱,再寻找足够大的折价。第二,最好让安全边际随着时间扩大而不是缩小,所以在便宜之外寻找高资本回报、能理性再投资并长期增长价值的企业。第三,不必去最难的地方证明自己聪明。特殊情形、小市值、分拆、破产后股权、复杂资本结构、被机构机械抛弃的资产,都是“一英尺栏杆”。第四,价格回归价值需要时间,两三年是很正常的尺度;投资者最大的优势之一不是更快,而是能比职业机构更耐心。
第五,投资策略必须是你真正能坚持的。如果理论上最强的策略让你在三年困难期里赎回,那么它对你并不是最好的策略。第六,真正的风险是企业现金流永久损坏、资本配置失败、杠杆让你无法活过低谷,而不是屏幕上的价格短期波动。第七,不需要每个机会都抓住。市场没有 called strikes,可以不停等待,直到出现真正理解、真正便宜、损失概率足够低的机会。第八,承认自己会错。我的职业生涯中有非常漂亮的投资,也有把 3 美元涨到 12 美元的赢家重新拿到 1 美元附近的错误;关键是错误不能让你出局,而且必须继续学习。
最后,我还是会回到 Graham 最简单的图:一条公允价值的横线,一条围绕它不断波动的价格曲线。市场短期会受到恐惧、贪婪、新闻、职业压力、资金流和群体行为影响,但企业最终必须用现金流证明自己。只要我能冷静地估值,在价格远低于价值时买入,并有足够时间等待,市场就会不断给我机会。我无法告诉你它星期二还是两年后同意我,但我愿意把自己的工作集中在“我的估值是否正确”而不是“明天市场会怎么走”上。对我而言,这就是价值投资。
在哥大这份课堂字幕的最后,我还在布置学生的分析要求:正文可以像 Charlie479 的案例一样用一页清楚表达投资论点,附页要给出企业价值分析、有形资本回报分析和可比公司分析;如果可比公司很少,要解释原因。我随后问学生:“你不应该把可比公司的 P/E 简单平均,对吧?为什么不能这么做?”原始字幕就在这个问题处结束,因此材料中没有保留下来的后续回答,我也不在这里补写一个原文件并不存在的答案。
Post #6 -
《The 12 Levers: The Complete Psychological Toolkit for Improving Your Life》(《12 个杠杆:改善生活的完整心理学工具箱》)是由 Spencer Greenberg 和 Jeremy Stevenson 合著的一本心理学自助指南。
这本书的核心观点是:在浩如烟海的自助书籍和心理疗法中,真正能带来改变的“核心成分”是具体的“技术(Techniques)”,而不是理论或故事。 作者分析了上百本书和数十种疗法,提取了近 500 种心理学技术,最终将它们归纳为12 个宏观策略(即“12 个杠杆”)。
以下是对全书各个章节(12 个杠杆)的详细总结与讲解:
引言:简化自助世界
作者提出,面对生活中的问题,我们往往无法直接控制自己的情绪或环境,但我们可以控制自己使用的“技术”。这 12 个杠杆就是人类应对心理挑战、提升幸福感的“完整工具箱”。
杠杆 1:解开原因 (Unravel the Causes)
核心目标:在解决问题之前,先真正理解问题。
* ABC 分析法:源自认知行为疗法(CBT)。将问题拆解为 Activating event(触发事件)、Beliefs(信念/想法)、Consequences(情绪和行为后果)。通过拆解,你会发现让你痛苦的往往不是事件本身,而是你的“信念”。
* 背景脆弱性因素:考虑是什么让你变得“脆弱”(如睡眠不足、童年创伤、长期压力),这有助于你更好地理解自己的情绪反应。
* 内在“为什么”技术:在情绪突然恶化的瞬间,立刻问自己“为什么我的情绪刚刚发生了转变?”,以捕捉最直接的诱因。
* 亮点分析:分析问题没有发生或较轻的“例外情况”,从中寻找成功的应对经验。
杠杆 2:发现你的指导基础 (Uncover Your Guiding Foundations)
核心目标:明确对你最重要的事物(价值观),为生活提供方向。
* 三种指导基础:
1. 内在价值观:你因其本身而重视的事物(如真理、连接、健康),而非为了换取其他东西的工具。
2. 原则:你为自己设定的生活规则(如“家庭第一”、“永远诚实”)。
3. 优先事项:你当前想要专注改善的生活领域。
* 如何澄清:通过探索性问题(如“你童年梦想做什么?”“你崇拜谁?”)、生活领域梳理,或使用现成的“内在价值观之轮”进行测试。建议最终聚焦于 5-10 个核心基础。
杠杆 3:实现你的指导基础 (Actualize Your Guiding Foundations)
核心目标:缩小“你知道什么重要”与“你实际在做什么”之间的差距。
* VAST 目标设定:目标应具备 Valuable(符合价值观)、Aspirational(有挑战性但可实现)、Streamlined(精简,聚焦 1-4 个)、Targeted(有明确的时间线和重复行动)。
* 习惯养成:明确具体行动,设定触发器(时间、情境或接续旧习惯),并利用“痛苦与快乐”原则克服阻力。“习惯反思”(回顾过去成功养成习惯的经验)被证明是最有效的技巧之一。
* 选择点 (Choice Points):日常生活中充满了微小的选择点。在每个选择点,问自己:这个决定是让我靠近还是远离我的价值观?
* 季度回顾:定期评估自己的成功率、学到的教训以及下一步计划。
杠杆 4:为风暴做准备 (Prepare for the Storm)
核心目标:针对反复出现的心理或生活问题,提前制定“预防与应对计划”。
* RID 框架:
1. Recognize risk factors(识别风险因素/触发点,如“熬夜”、“伴侣抱怨”)。
2. Identify early warning signs(识别早期警告信号,如“开始反刍”、“感到胸闷”)。
3. Develop coping strategies(制定“如果...就...”的应对策略)。
* 辅助技术:相反行动(做与负面情绪驱使相反的事,如抑郁想孤立时去联系朋友)、STOP 技术(停下、退后一步、观察、有效前行)。
杠杆 5:接近怪物 (Approach the Monster)
核心目标:通过“暴露”来克服非理性的恐惧和焦虑。
* 渐进式暴露:恐惧是条件反射学来的,也可以通过“暴露”来解除。建立一个“恐惧层级表”,从最不害怕的场景开始,逐步挑战到最害怕的场景,直到大脑学会“这其实很安全”。
* 将暴露视为实验:明确写下你的灾难化预测(如“如果我发言,大家会嘲笑我”),然后去现实中测试它。
* 放弃安全行为:回避眼神交流、提前离开、过度准备等“安全行为”会阻碍大脑学习新经验,必须刻意戒除。
杠杆 6:改变身体以改变思想 (Shift Your Body to Shift Your Mind)
核心目标:身心一体,通过调节生理状态来直接干预心理状态。
* 睡眠优化:保持规律作息,避免睡前过度刺激;针对失眠可采用“睡眠限制疗法”(CBT-I)。
* 放松技巧:渐进式肌肉放松(PMR)和慢呼吸(SNAPE 原则:慢、鼻吸、腹部、节奏、长呼气)。
* 提神呼吸:快速有力的呼吸(如 Wim Hof 呼吸法)可激活交感神经,驱散抑郁和疲惫。
* 健康的压力 (Hormesis):冷暴露(如冷水澡触发“潜水反射”以迅速降低极度焦虑)和运动(被作者称为“世界上最有效的医疗干预”)。
杠杆 7:管理你的思想 (Steward Your Thoughts)
核心目标:培养有益的思考模式,包含三个强大的子技术:
* 7.1 认知重构 (CBT 核心):识别引发痛苦的“认知扭曲”(如非黑即白、灾难化、读心术),通过寻找证据来反驳它,并生成一个更平衡、更现实的“替代信念”。
* 7.2 部分工作 (Parts Work/IFS):将内心视为由不同“部分”组成(如“批评者”、“逃避者”)。激活你内在的 “慈悲自我” 作为领导者,与受触发的部分对话,理解其保护你的初衷,并满足其情感需求。
* 7.3 推迟 (Postponement):针对无休止的反刍和担忧。设定每天 15 分钟的“专属担忧时间”,在其他时间将想法“推迟”。这能打破“想法很紧急”和“担忧无法控制”的元认知错觉。
杠杆 8:调整生产力方程 (Tune the Productivity Equation)
核心目标:基于个人价值观,实现真实且可持续的生产力。
* 生产力公式:
生产力 = 时间 × 效率 × 重要性。* 优化重要性:使用“事前验尸(Premortem)”来评估大项目;每天花 2 分钟选出唯一一件最能推动核心目标的事。
* 优化时间:进行时间追踪,消除时间黑洞;通过外包或批量处理减少“生活行政”时间。
* 优化效率:将庞大任务拆解为“微小到不可能失败”的步骤;遇到阻碍时使用书面“问题解决”法。接受人类的局限性,放弃“做完所有事”的幻想。
杠杆 9:多做“做了会高兴”的活动 (Do More Glad-You-Did-It Activities)
核心目标:打破抑郁/低落的恶性循环(行为激活)。
* 核心原则:用提供持久奖励的活动(如运动、社交、创作)替代仅提供即时奖励但事后后悔的活动(如刷手机、暴饮暴食)。
* 情绪监测:记录每小时的活动和情绪,找出真正让你感觉良好的活动。
* 行动先于动机:不要等“有动力”了才去做,先按照计划行动,动力和好心情会在行动后自然产生。
杠杆 10:熟练沟通 (Communicate Skillfully)
核心目标:建立更深层的人际关系,并保护自己的边界。
* 10.1 培养深度对话:超越闲聊(事实),走向观点、兴趣、高光/低谷时刻的分享。在信任的关系中,展现脆弱性(分享羞耻感并获得验证)是建立极致连接的终极武器。
* 10.2 提高果断/自信 (Assertiveness):在“被动(委屈自己)”和“攻击(伤害他人)”之间找到平衡。使用 “我”语句(表达感受和需求)代替指责性的“你”语句;记住你拥有说“不”和表达意见的基本权利。
杠杆 11:选择你的态度 (Choose Your Attitude)
核心目标:在无法改变环境时,主动选择应对框架。包含五种态度:
* 11.1 乐观:习得性乐观(将挫折视为暂时的、特定的、外部的);成长型思维(在“我不行”后面加一个“暂时/Yet”);书写“最佳可能自我”。
* 11.2 接受:重置心理基线。区分“自然情绪”(去接纳)和“制造的情绪”(去改变)。识别并释放对现实的“抵抗”。练习无条件的自我接纳。
* 11.3 斯多葛韧性:预期困难(晨间消极想象);拥抱困难(将障碍视为训练韧性的机会);自愿吃苦(如洗冷水澡以增强心理免疫力)。
* 11.4 欣赏:品味(放慢脚步,想象这是第一次或最后一次做某事);感恩(写感恩信、记录三件好事)。
* 11.5 善良:随机的善举;写自我慈悲信;慈心冥想(从易到难,逐渐向自己、他人乃至万物散发善意)。
杠杆 12:集中注意力 (Pay Attention)
核心目标:掌控你的“注意力聚光灯”,因为注意力决定了你的主观现实。
* 12.1 转移注意力:当陷入痛苦的想法时,使用接地技术(如 3-3-3 法则:看 3 样东西,听 3 种声音,感受 3 种触觉)将注意力拉回现实。如果过度关注身体内部感觉会加重焦虑,请使用注意力训练技术(ATT) 专注外部声音。
* 12.2 正念 (Mindfulness):包含“接受”和“元认知(知道自己在经历什么)”。
* 认知解离 (Defusion):看着想法飘过,而不是被想法卷走(如把想法唱成滑稽的歌)。
* 扩展 (Expansion):为痛苦的身体感觉创造心理空间,不抗拒。
* 非二元正念:高阶技巧,通过寻找“自我”的边界,体验“无我”和与万物合一的深刻平静。
总结与行动指南
在书的结论部分,作者强调:“知道这 12 个杠杆是不够的,最重要的成分是‘行动’。”
这本书并不是要求你一次性掌握所有技术,而是为你提供一个 “心理急救箱与导航图”。当你感到迷茫、焦虑、抑郁或效率低下时,你可以翻阅目录,找到对应问题的那个“杠杆”,挑选其中的一个“关键行动(Key Action)”,立刻在现实生活中去测试它。
正如书中所言:“没有一种方法对每个人都有效,这就是为什么我们需要一整个工具箱。去尝试,去行动,去构建你想要的生活。”
Post #290 -
正在写 还没有书名
参考材料是本人在低谷期阅读的大量论文和书籍,呈现的信息是本人和现在的伴侣大量实践 a/b test 筛选过的(
例如但不限于:- 弗洛伊德的心理学内容本人无法设计成一个可证伪的实验,就没有引用。
- NVC 沟通这部分是和伴侣、领导、家人都测试过,确实和其他方法效果差异很明显,规定的叙述顺序非常重要。
- 女性对男性的气味筛选这一块我们也有大量的测试,例如棉材质衣服的效果最好、互联网宣传的香水和自身的汗液会降低效果。)
Post #3 ❤️ 2 likes -
任何非常先进的技术,初看起来都与魔法无异。
“Any sufficiently advanced technology is indistinguishable from magic.”
——Sir Arthur C. ClarkePost #289 -
艰难对话的真正方法:理解人,而不是控制人
我做过二十多年 FBI 探员,也做过首席国际绑架谈判专家。在很多人的想象里,谈判意味着一种非常特殊的场景:一个房间、一张桌子,两个人坐在两边,彼此计算筹码,决定谁应该让步、谁最终占便宜。可我做得越久,越发现现实里的谈判几乎从来不是这样。谈判可能发生在一场绑架案里,也可能发生在夫妻讨论要不要继续一段关系的时候;可能发生在公司准备辞退员工的时候,也可能只是两个朋友决定假期去哪里;可能是你在谈一份数百万美元的合同,也可能只是航空公司弄丢了你的行李,而你希望柜台后面的工作人员愿意多替你走几步。谈判并不是我们偶尔参加的一种活动,它几乎贯穿了人与人相处的全部过程。真正的问题从来不是“我要不要谈判”,而是“当谈判发生时,我能不能看清楚此刻真正发生了什么”。
因此,每当我进入一场谈判,我最先想的并不是“我要怎样赢”,而是要尽快弄清楚:这里究竟有没有一笔值得做的交易?对方究竟是什么样的人?这是一个困难但可以合作的人,还是一个根本不值得合作的人?有没有一种结果,是双方都能够接受并真正执行的?很多人因为太想成交,反而忘记了一个极其重要的事实:没有谈成一笔交易,本身不是失败;为了得到一笔坏交易浪费大量时间,才是真正的失败。如果一开始就能够确认这里没有合理结果,那么迅速离开通常比坚持到底更加聪明。我愿意和困难的人打交道,却不愿意为了证明自己能够谈成任何事情,而无限期地被一笔糟糕的交易绑住。对一个专业谈判者来说,知道什么时候应该留下,和知道什么时候应该走,同样重要。
但如果我确认这里确实存在可能性,那么我的第二个目标反而不是变得更加严肃,而是尽可能保持一种轻松、好奇,甚至带一点游戏感的状态。人一旦觉得事情非赢不可,视野就会收缩;而当你把它当作一个需要探索的问题时,你会开始注意到更多可能。我有一次深夜回到机场,发现行李丢了。我走进失物行李柜台,那里的工作人员每天面对的都是愤怒、疲惫、认定他们应该挥一下魔杖就把箱子变出来的乘客。那天我偏偏心情很好。工作人员问我:“我能怎么帮助你?”我笑着说:“首先,我需要你挥一下魔杖。”她也笑了。后来她不仅离开柜台,还走到行李传送带后面,钻进机场内部替我寻找箱子。这种事情正常情况下几乎不会发生。没多久传送带重新启动,我的行李真的出来了。她最后走出来跟我击掌,说:“怎么样,这个魔杖挥得还行吧?”如果我当时怒气冲冲地告诉她航空公司有多糟糕,我很可能只会得到一个电话号码和一句“二十四小时内联系你”。优秀谈判往往并不戏剧化,它甚至不一定紧张。最好的谈判有时只是让一个原本没有义务为你多做一步的人,突然愿意主动帮助你。
先管理自己的状态,再试图影响别人
当然,我们不可能永远心情很好。真正需要技巧的,是当自己疲惫、焦虑、愤怒、受到欺骗或者自尊被刺激的时候,仍然能够恢复到一个可以思考的状态。我的一个基本工具,是我常说的“深夜 FM 电台 DJ 的声音”:放低音调,降低语速,让声音稳定、平缓。很多人以为这种声音主要是为了安抚对方,其实它首先会影响我自己。当我刻意用一种平静的声音说话时,我是在借自己的行为把自己的神经系统拉回稳定状态。如果谈话开始升温,我可以通过改变声音先改变节奏;而当节奏改变以后,我处理信息的能力也会恢复。愤怒本身不一定有错,但在高压谈判中,持续处于愤怒状态通常会降低判断能力,因为你的注意力会被威胁、冒犯和自尊占据。
我一直觉得人的情绪有点像石头、剪刀、布,很难从一个极端直接跳到另一个极端。一个深陷悲伤和低落的人,通常不可能瞬间变得兴高采烈;有时候悲伤之后先出现的是愤怒,愤怒之后才可能回到平静,而平静之后才有机会重新形成积极的解释。我曾经和一个明知道正在欺骗我的人谈判。最初当然非常恼火,但我后来对自己说:“能够坐在这场谈判里,本身就是一种幸运。如果我们的东西不够有价值,对方甚至不会花力气来算计我们。”我并不是替欺骗找理由,而是在主动改变自己对局面的解释。只要能够从愤怒移动到平静,我就重新获得了选择;而当我重新获得选择,我才可能继续谈判,而不是只剩下反应。
在一次对话中,Andrew Huberman 从神经科学角度解释过,低频率声音可能会以不同于高频尖锐声音的方式影响听者的神经活动。他把我的这种低沉说话方式形容成某种“用声音在对方的大脑里弹琴”。我不是神经科学家,所以不会把自己几十年的经验包装成实验室结论,但我很清楚一件事:声音不仅传递语言内容,它本身就是信息。军警历史上也曾尝试过完全相反的做法——用持续巨响和音乐来疲劳、刺激对方。例如针对诺列加时采取过类似手段,Waco 事件中也曾采用噪声和强光等方式,而参与谈判的专业人员并不都赞成这种方法,因为它很可能产生反效果。你可以让一个人更加痛苦,却不一定因此让他更加合作。痛苦和合作从来不是同一个变量。
不要急着说“Win-Win”,先弄清楚对方真正想要什么
商业世界非常喜欢“Win-Win”这个词,可如果有人刚坐下来没几分钟,就告诉我“我只想做一笔双赢的交易”,我反而会提高警惕。不是因为双赢不好,而是因为真正希望双方获益的人,通常没有那么迫切地需要宣布自己希望双方获益。在我的经验里,最喜欢在一开始强调“这绝对是双赢”“这是一个对你特别好的机会”的人,有时候恰恰准备把自己的利益藏在这几个漂亮的词后面。当有人告诉你:“我们没有预算,但能让你认识很多重要人物,这对你是绝佳机会。”你就应该认真听听,他究竟是在创造价值,还是在要求你免费替他创造价值。
真正合作的谈判应该从探索开始,而不是从口号开始。假设我们准备一起从洛杉矶开车去旧金山,我可以问你:“你是不是想走最快的路线?听起来你最不喜欢在路上浪费时间。”这不是陈述事实,而是提出一个假设。如果我猜错了,你通常会立即纠正我:“不,我其实想走 101,因为景色好,我宁愿多花一点时间。”而纠正别人是一件非常舒服的事情。当我通过一个有根据的猜测邀请你纠正我时,我得到的信息,往往比直接问“你到底想怎么走”更加丰富。你不只告诉我选择,还会解释为什么。也许你会告诉我沿路有喜欢的餐厅,也许会告诉我你很少有机会看太平洋海岸,也许这些理由最后连我都会觉得比节省两小时更重要。于是谈判不再是“你的路线对我的路线”,而变成我们共同发现一个原来都没有完整看到的方案。
科学研究习惯把这种方式称为提出假设再检验假设。我非常喜欢这个说法。谈判者同样不应该认为自己的第一次判断就是事实。我们真正应该做的是不断提出足够聪明、又允许被推翻的假设。“听起来你最担心的是……”“看起来你真正想避免的是……”“我猜这件事对你最重要的部分是……”这些表达的价值,在于它们既表明我正在认真理解你,又给你充分的空间告诉我哪里错了。谈判因此同时完成了两件事:收集信息,以及建立关系。看上去我没有直线冲向结果,实际上反而更快。
这种合作还有一个非常重要的基础:慷慨。我愿意和那些先创造价值、而不是先提出要求的人建立长期关系。我认识一些非常擅长建立人际网络的人,他们的基本习惯就是先帮助别人,而且不立即索取回报。一次访谈中,对方给我讲过一个科研实验室的故事:他们实验室的技术人员总愿意把镊子、仪器和其他东西借给别的实验室,却不愿意向别人借东西。负责人最初非常不理解,因为别人可能把昂贵器材弄坏。那个技术员的逻辑却是:“现在所有人都欠我们人情,而我们不欠任何人。”他未必真的准备有一天把所有人情兑换回来,更重要的是,他们在整个研究环境中积累了合作和善意。后来实验室搬迁时,原本可能产生的摩擦非常少。真正有力量的慷慨,不是一笔当场要求回报的投资,而是在关系中形成一种长期的合作倾向。
我从失败的绑架案中学到:不要假设别人会告诉你“你应该知道的事”
在我的职业生涯里,并不是所有谈判都有好结果。实际上,我学得最多的一次经历,恰恰来自一场灾难性的案件。早期我参与过菲律宾的绑架谈判,其中有一起案件最终出现了非常糟糕的结果。人质被杀害,整个事件持续了很长时间,过程中出现了大量政治、组织和沟通问题。结束之后,我们重新检查自己的全部行动,发现并不是简单地漏用了某一项标准技巧。问题更深:我们以为自己知道整个局面的结构,实际上根本没有。
其中一个让我终生难忘的细节是,一名人质被杀的那一天正好是菲律宾的全国性节日,而绑匪过去就曾经选择节日进行杀戮。我们这些外来人员根本不知道这一点。当天去当地警察总部,才发现大门都关着,因为是假日。负责和绑匪沟通的人也找不到。后来我们才听到一句:“对了,他们过去喜欢在节日做这种事。”这件事听起来令人难以置信,可它给了我一个极其深刻的教训:永远不要假设别人会主动告诉你所有“你当然应该知道”的信息。别人不知道你不知道什么。你认为重要的信息,对方未必认为重要;对方认为理所当然的背景,你可能根本没有接触过。
我们还发现,谈判桌的“自己这一边”并不意味着所有人目标一致。不同政府部门、不同组织、不同层级都有各自的考虑;而绑匪一方同样不是一个完美协调的整体。他们内部也会争夺资源、互相欺骗、产生派系和利益冲突。不要因为你自己的团队很混乱,就幻想对方是一个高度统一、无所不知的机器;也不要因为大家名义上属于同一阵营,就认定他们会自动合作。真正专业的沟通者必须主动跨越这些裂缝:不断问还有谁掌握信息,还有谁影响决定,还有什么我们尚未知道,以及什么事情大家都以为“别人一定已经告诉你了”。
后来面对与基地组织有关的案件,我们开始更加重视行为模式。有些模式你知道,却不一定能够改变。2004 年前后,某些极端组织在人质处决上形成了非常明确的时间窗口和行为规律。承认这种规律并不代表接受它,而是意味着你不再用希望替代事实。专业判断的第一步,是允许现实按照它本来的样子存在。
判断一个威胁是否真实,要听它有多具体
谈判里最有价值的线索之一,是语言的具体程度。真正准备采取行动的人,往往能够描述行动的时间、方式和条件;只是想制造恐惧的人,则更倾向于使用模糊威胁。我处理过一起菲律宾绑架案,绑匪告诉一名十七岁男孩的父亲,如果收不到赎金,他会“失去一个蛋”。在当地,那是一种隐晦表达,意味着失去孩子。桌边所有人听完都非常紧张,觉得必须立刻付款。我却注意到,对方没有说明什么时候,没有说明由谁执行,也没有说明具体怎么做。这种威胁给自己留下了大量退路。我认为他们当时主要是在制造恐惧,所以我们还有继续谈的空间。
后来事情发生变化。一次付款过程出了问题,绑匪重新打来电话,说:“如果明天收不到钱,你儿子就死。”这一次条件、时间和结果全部具体了。我告诉家属:现在情况不同了,这一次我相信他们可能真的准备行动。如果准备付款,就必须认真处理,而且还要解决另一个问题——付款之后,人到底会不会被放出来?绑架谈判中有一个很现实的风险叫“双重索取”:你付了一笔钱,对方转头说那只是首付款,现在还要下一笔。因此判断对方是否有能力实施威胁,只是第一步;第二步是判断他有没有真正履行自己那一部分交易的计划。
这个原则同样适用于网络诈骗。很多人收到短信,说账户已经出现危险,需要立刻点击链接,否则二十四小时内会被关闭;或者收到“朋友”的号码,说自己突然遇到大麻烦,需要马上转钱。聪明人一样会上当,因为骗局真正利用的不是智力不足,而是紧迫感、责任感和帮助亲近之人的本能。我有一次收到一个朋友号码发来的求助短信,说急需钱。我本来愿意帮助,但先决定验证身份。我提到“我们上次在拉斯维加斯见面时发生的那件事”,对方含糊应付。我于是开始故意编造一些根本没发生过的疯狂细节,说我们和某些人、动物、奇怪角色度过了一个荒唐夜晚。如果真是我的朋友,他一定知道我在胡说。骗子却开始顺着我的话回应,最后被我戏弄到恼羞成怒。我随后把全部短信转给真正的朋友。紧急要求本身就是需要放慢速度的信号。越有人告诉你“现在必须立刻行动”,你越应该先确认他究竟拥有什么能力、掌握了什么,以及他究竟是谁。
即使对方真的掌握你的账号、你的数据或者某个对你有价值的东西,也不要直接跳到“给钱就能结束”的假设。一个极其合理的问题是:“如果我按照你说的做,我怎么知道这件事真的会结束?”在绑架案里,这句话可以变成:“我付钱以后,具体怎么释放人质?”在商业谈判里,可以变成:“如果我们接受这些条件,履行过程具体是什么样?”你不是在挑衅,也不是让对方再次重复威胁,而是在迫使他描述执行方案。如果一个人真的准备履行承诺,他通常已经想过后续;如果他只计划拿走你的东西,却没有任何兑现安排,那么一旦你问到执行细节,他的回答往往会暴露问题。
“怎么”和“什么”是极其强大的问题
我特别喜欢以“怎么”和“什么”开头的问题,因为它们能够迫使人从快速反应切换到更深的思考。你可以问:“你认为合理的金额是什么?”“我应该怎么做到这一点?”“如果我答应了,你准备怎么履行?”“你希望这个结果最终是什么样?”答案当然重要,但很多时候,对方回答问题的方式比答案本身更重要。如果你问“你觉得你应该得到多少钱”,对方连一秒钟都没有思考就喊出“一千万”,你得到的不只是一个数字,还得到了一条关于这个人的信息。如果他停下来认真计算、解释理由,那又是另一种完全不同的谈判对象。
当我面对极端强势甚至带有掠夺性的人时,这类问题还可以起到另一个作用:让他工作。联合国谈判专家 Giandomenico Picco 曾经处理过黎巴嫩人质问题,他写过一句我非常喜欢的话,大意是,谈判的重要秘密之一就是学会让对手疲劳。这里说的不是无休止地吵架,更不是提高音量,而是用合理的问题让对方持续思考。不要和一个强势的人正面对撞。让他回答“怎么做”“为什么这样”“执行起来是什么样”“如果这个条件发生变化怎么办”。思考本身会消耗认知资源,而这些问题仍然保持礼貌。某种意义上,这是一种极其文明的间接压力。
但这里必须区分两件事。你可以用问题降低一个攻击性对手的速度,却不应该把“让对方筋疲力尽”当成商业谈判的最终胜利方式。人质被包围在建筑物里是一种“受控局面”:对方最后出来以后可能直接被戴上手铐,交易没有漫长的后续执行期。商业世界却不同。一份合同签完以后,真正困难的部分才开始。如果对方只是因为凌晨三点已经累到无法思考才答应你,睡一觉以后他的自尊和精力都会恢复,他完全可能后悔、反悔,或者在执行阶段消极抵抗。因此疲劳有时可以帮助你穿过一个僵局,却不应该被用来制造一个对方清醒以后不愿意履行的协议。
这也解释了为什么我不相信“绝对不要带着愤怒睡觉”这种关系建议。如果夫妻已经从晚上争论到凌晨两三点,两个人的大脑都进入极度疲劳状态,这时候所谓“必须今晚解决”,很可能只是逼双方做出第二天都不认可的承诺。很多时候,先睡觉,第二天重新谈,反而更加负责任。目标不是为了在对方电量最低的时候赢一次,而是得到一个对方恢复正常状态之后仍然愿意接受的结果。
直觉很重要,但不要给一个动作强行赋予意义
很多人问我,能不能判断一个人是否在说谎。我的回答通常是:人的直觉确实可以非常敏锐,但你必须区分直觉发出的“有东西不对劲”和你随后自己编出来的解释。一次访谈中,对方告诉我,他曾长期接触一个人,身体一直莫名产生警觉感。几年以后才发现,那个人确实长期撒谎。他甚至无法解释当初究竟看到了什么。我的经验很相似:大脑会同时整合语气、节奏、措辞、身体姿势、表情,以及大量我们并没有主动意识到的信息。当这些东西彼此不一致时,我们往往先产生一个身体感觉,然后理性思维才开始追赶。
问题在于,不要把“我感觉哪里不对”立刻升级成“我知道你为什么这样”。例如,一个人在我报出价格以后突然向旁边看了一眼。我可能直觉觉得这个动作有意义。可真正可靠的事实只有一个:他听到我的话以后出现了行为变化。我不能直接推断“他还有更多预算”,也不能根据某一本肢体语言书认定“向左看代表说谎”。我曾经犯过类似错误,后来才知道对方其实已经到了预算极限。正确的做法应该是说:“看起来刚才有什么东西让你停顿了一下。”或者:“似乎你刚刚想到了一件事。”然后让对方告诉我变化的真正含义。
我不教那种固定的身体语言字典——“抬眉毛等于什么”“眼睛向右看等于什么”——因为脱离上下文以后,这些规则很容易变成伪确定性。真正重要的是一致性:他说的内容、说话方式、语调和身体反应是否彼此协调?如果其中某一项突然发生变化,就把变化本身拿出来验证,而不是替它发明答案。人的直觉可以成为很好的雷达,却不应该直接成为法官。
面对面信息太多,所以我们需要让对方再说一遍
面对面谈判最大的优势也是它最大的困难:信息量极大。一个人在说话时,我不仅听他的词,还听语气、速度、停顿,同时看表情、身体姿势、眼神变化。问题是,大脑并不能同时处理全部这些东西。如果你刚说了一件非常需要思考的事,而我开始在脑子里分析你的内容,我很可能错过你接下来几秒钟的表情和语气。因此,我会不断使用标签、镜像和开放式问题,让我们似乎再次走过已经走过的土地。
这并不是效率低,而是在重复扫描第一次没有完整接收到的信息。我不会生硬地说:“请把刚才那段重新说一遍。”那会让你觉得自己正在接受审讯。我可能只抓住其中一个词,或者说:“听起来这一点特别重要。”你会自然地继续展开,于是我第二次经过同一块信息时,会看到第一次错过的东西。真正好的倾听不是一次把所有信息都装进脑子,而是创造一种互动,让重要信息能够自然地再次出现。
文字沟通更需要节制。人们发邮件和短信最大的错误之一,是试图一次解决七件事。我喜欢把短信比作下棋:如果我们通过短信下棋,你不会在一条消息里连续走七步棋,你只走一步,然后等对方走一步。因此重要的困难沟通,尤其是文字沟通,一次尽量只推进一个核心问题。不要把前因后果、情绪、所有论证和五个问题堆在同一封信息里,因为信息越长,对方越容易只抓住最刺激他的那一句,然后忽略其他全部内容。
我曾经参与一部关于我们工作的纪录片。第一次看成片时我觉得很好,两天以后却突然意识到,我们漏掉了团队中一个非常重要的人。如果不补拍,这部片子就是不完整的。问题是,制作已经进行了一年多,我两天前才刚告诉制片人“非常喜欢”,现在突然要求重新拍摄和剪辑,完全有理由把对方激怒。那是星期天,我只发了两行短信:“现在是不是不适合谈话?我有一件你不会喜欢听的事。”对方当时正在 Zoom 会议中,回复说半小时后联系我。等他打来时,他的大脑已经进入“有问题需要解决”的状态,而不是“Chris 突然打来聊天”的状态。我直接说明问题:我们必须补拍这个人,而且在完成以前不能继续公开放映。我们不到十分钟就开始讨论怎样调度摄制组、怎样解决时间问题。如果有坏消息,不要先绕十五分钟花园再把人推进化粪池。先让对方知道这是一场解决坏消息的谈话。
结束关系时,不要用“好消息—坏消息—好消息”包装痛苦
这一原则在辞退员工、结束合作或者结束感情时尤其重要。人们非常喜欢所谓“三明治法”:先说一句好话,中间塞入坏消息,最后再说一句好话。我并不喜欢这种方式。一个即将被解雇的人往往早就感觉到哪里不对。你坐在他对面说:“最近怎么样?家里好吗?首先我真的很欣赏你过去这些年……”他的大脑其实已经在尖叫:“到底发生了什么?”你以为自己在保护他,实际上你只是延长他等待刀落下来的时间。
我曾经参与一个与教会有关的非营利组织,需要决定是否辞退执行负责人。我为这件事非常纠结,于是去问一位我极其尊敬的牧师,希望他告诉我一种温柔、几乎不伤害人的办法。他看着我说:“砍掉一个人的头,没有什么友善的方法。”这句话听起来残酷,却让我彻底明白了问题:有些消息本身就是痛苦的,你真正能够控制的不是让它不痛,而是不要额外制造不必要的痛苦。
如果必须辞退一个人,我宁愿星期一做,而不是星期五做。星期五被辞退的人通常会整个周末陷在羞耻、愤怒和恐慌里,却无法立刻联系公司、安排面试或开始寻找机会;星期一至少给了他整个工作周行动。当然,现实中不是每家公司都能严格遵循这一点,但原则很简单:不要只考虑“什么时候对我最方便”,也考虑坏消息之后对方下一步能做什么。
真正进入谈话时,我会先给一个明确警告:“我接下来要说的话你不会喜欢。”“这会让你很难受。”“你可能会因此非常生我的气。”然后不要再拖十五分钟,几秒钟以后直接把消息说出来。预告痛苦,然后迅速交付痛苦。这不是冷酷,恰恰是尊重。人类承受痛苦的能力远比我们想象得强,但人非常厌恶不知道刀什么时候落下。慢慢撕创可贴,通常比迅速撕掉更疼。很多所谓“温柔的结束方式”,实际上只是结束关系的人在保护自己的内疚感。
平时的小对话,就是重大谈判的训练场
谈判不是比赛开始前突然可以调用的一套技巧。你无法一年从不训练,然后在一场决定职业生涯的谈判里指望自己突然成为最佳版本。我的习惯是在低风险场景里不断练习。坐 Lyft,我跟司机说话;经过 TSA,我观察工作人员的状态;住酒店时,我跟柜台的人交流;去咖啡店或者杂货店,我会寻找机会练习标签和真正的倾听。重大结果需要在小事情上反复训练。
有一次我从机场坐车回家,司机从一开始就让我非常不舒服。他不帮我放行李,开车也让人烦躁,我能够感觉到自己正在进入非常负面的状态。我知道如果继续下去,我只会一路生气。于是我问他:“你做 Lyft 司机,最喜欢的是什么?”不是“今天过得怎么样”,也不是“你喜欢开车吗”,而是“最喜欢什么”。他的状态几乎立刻改变,开始讲自己的生活、困难和经历。听完以后,我发现继续对他生气变得很困难。我的目的原本甚至不是为了帮助他,而是为了把我自己从一个越来越糟糕的情绪状态里救出来。
我现在非常喜欢问别人:“你做这件事最喜欢的是什么?”这个问题常常会非常迅速地暴露一个人的核心动机。我曾经问一家以向世界提供清洁饮水为使命的公司的 CEO,他最喜欢自己工作的什么。他先后回答:管理团队、为股东创造优秀回报,以及其他经营层面的内容,最后才提到水。我没有因此认定他是坏人。实际上,他可能是一位很优秀的职业经理人。可我马上知道,他的核心价值和一个“因为改变世界而创业”的创始人并不完全相同。一个好的问题,不只是让别人感觉良好,它还能让你迅速知道你正在和什么样的人打交道。
不要让别人无限发泄,帮助他找到情绪真正落在哪里
人们经常把“做一个好倾听者”理解成坐在那里,让另一个人无限发泄。我不太认同这种方式。有些发泄并不会真正释放情绪,反而会把一个人拉进越来越深的负面循环。他重复讲别人有多糟糕、自己受了多少委屈,每讲一次都重新激活同一种愤怒。到最后,他不是把毒排了出去,而是又给自己注入了一遍。
因此,当有人向我倾诉,我会试图识别情绪真正来自哪里。“听起来这件事真的快把你逼疯了。”“似乎最让你受不了的不是结果,而是一直没人听你说话。”“听起来你已经努力了很久,却始终感觉自己被忽视。”我把这些叫作标签。标签不是诊断,也不是告诉对方应该怎么想,它只是一个有根据的情绪观察。对方可以说“对”,也可以说“不,完全不是这个”。无论哪种回答,我都获得更多信息,而且他开始感觉有人真正试图理解自己。
我也会区分不同负面情绪所指向的时间方向。愤怒往往围绕已经发生的事情:“你当时怎么可以这样做?”挫败感则经常与未来有关:“无论我怎么努力,事情都不会变。”它们表面上都是负面情绪,可处理方式可能完全不同。越快准确命名一个人真正处于什么状态,他就越不需要通过越来越大的声音来证明自己正在经历这种状态。
如果对方的抱怨恰好是针对我,我甚至可以主动说:“听起来你之所以这么挫败,是因为我到现在都没有真正听进去。”这句话并不自动表示“所有责任都是我的”,而是表示我愿意把他的体验作为信息处理。很多人真正需要的第一件事并不是建议,而是确认自己的信息已经抵达另一端。被听见以后,他才更有能力处理解决方案。
身体状态不是谈判之外的问题
一个人的谈判能力并不只存在于语言系统里。睡眠不足、饥饿、持续压力、身体疼痛、几天没有恢复,这些都会进入谈判桌。我一直运动,也长期重视身体状态。年轻时做过各种体育运动,也练过武术,后来一直维持训练、饮食和恢复习惯。我会用冷水、桑拿以及其他恢复方法,也会注意不要把自己一天的精神油箱全部烧空以后,再走进一个重要谈判。
我也有自己的精神和宗教生活。我祈祷,也保持感恩练习。别人是否相信与我相同的宗教并不是重点,我更在意的是,一个人是否意识到自己不是整个宇宙的中心。某种形式的精神生活,会帮助很多人把注意力从眼前的自我、压力和得失中暂时拉开。一个谈判者如果完全被自己的焦虑、自尊和疲劳占据,就很难真正容纳另一个人的信息。
我很认同这样一种对“自我照顾”的理解:照顾自己不是为了让整个世界围着自己转,而是为了让自己有能力在真正重要的时候出现。你吃得好、睡得好、保持身体状态,并不是因为每天都要欣赏自己的完美,而是因为当孩子出问题、团队陷入危机、伴侣需要你,或者一场重大谈判突然在毫无准备的情况下打过来时,你还有东西可以拿出来。真正的自我照顾不是自我沉迷,而是维持承担责任的能力。
长期高压中,专业意味着知道什么时候交班
我参与过持续数天的围困谈判。2003 年,一名叫 Dwight Watson 的男子把拖拉机开进华盛顿特区市中心,声称自己拥有炸弹,整个事件持续了大约三天。我几乎每天都参与,但其中一晚我必须回家睡觉。当时负责团队的 Vince Dalfonzo 一再让我离开。我不愿意走,他前后大概告诉了我五次:“回家,睡觉。”最后我还是离开了。之所以能够睡着,不是因为我不关心,而是因为我相信交接给了一个极其优秀的人。成熟的专业主义不是证明自己可以永远不睡,而是建立一个即使你暂时退出,系统仍然可靠运转的团队。
有些围困可能持续五六天,某些阶段确实需要人咬牙坚持,可在长期案件中,如果每个人都把精疲力竭当成忠诚,最终只会积累判断错误。绑架案尤其如此,因为它可能持续数周甚至更久。你必须工作,也必须吃饭、睡觉,有时候和同事坐下来喝点东西、讲点笑话,让神经系统重新回到正常范围。你不能把自己的每一点注意力全部献给危机,因为危机不会因为你崩溃而奖励你。
我曾听过英国著名谈判专家 David Veness 参与伦敦 Princess Gate 围困的录音。当 SAS 准备攻入建筑物时,他仍然需要把嫌犯留在电话线上。爆破声已经开始,对方听到响动,说必须离开电话。Veness 仍然用极其稳定的语气告诉他:“没有什么可疑的声音,我们继续谈机场巴士的问题。”后来有人问他是不是真的在 SAS 攻进去的时候还把嫌犯留在线上,他说:“是啊,如果 SAS 没有那么快进去,我还能让他再聊一会儿。”这类工作要求你接受一个事实:你控制的只是自己的任务,而不是整个世界。其他人会做战术决定,你必须把自己这一小块工作做好,而不是幻想所有结果都由你决定。
如果自己成为人质,第一件事是让对方看见“一个人”
人们有时会问我,如果自己不幸成为人质,应该反抗,还是应该顺从。没有上下文时,不可能给出一个适用于所有情况的英雄公式。现实中有人反抗以后成功,也有人只说了一句挑衅的话就被枪杀。如果无法判断局面,我最愿意给出的原则是:尽可能遵从安全指令,同时尽快让自己从一个匿名物体变成一个具体的人。
如果有人拿枪命令我去后面的房间,我可能会看着他说:“你让我怎么做,我就怎么做。我叫 Chris。”我的名字是非常重要的信息。犯罪者要伤害一个没有脸、没有名字、只被当作“那个人质”的对象,比伤害一个已经在心理上变成“Chris”的具体人物更加容易。专业谈判者也会有意识地使用人质姓名。如果绑匪说“那个女人”,我可能回答:“你说的是 Sheila 吗?”如果他说“那个男人”,我会说:“你是说 Rex 吗?”名字是人性化最简单的工具之一。
过去研究灵长类动物的人也非常清楚这一点。某些研究环境甚至会避免给实验动物起名字,而只使用编号,其中一个原因正是名字会迅速建立关系。一旦它从“37 号”变成某个你每天叫的名字,心理距离就改变了。谈判也是如此。人质的目标并不是和绑匪成为朋友,而是在可能的范围内增加心理上的“杀戮成本”。
家人有时候能救人,有时候会把最旧的伤口重新撕开
电影里经常有一种场景:一个人站在楼顶或者挟持人质,警方把他的母亲叫来,母亲拿起扩音器说:“Billy,别这样,你是个好孩子。”现实远比这复杂。家庭当然可能成为强大资源,但家庭本身往往就是把这个人塑造成今天这个样子的系统之一。把家属直接塞进谈判,不一定能够唤醒爱,也可能唤醒几十年没有解决的愤怒、羞耻和创伤。
在 Dwight Watson 的事件中,他的家人找到了我们。他们说自己的兄弟心里非常痛苦,整个家庭已经经历了很多,希望我们不要杀他。他们表达这些话时非常真诚。我立即告诉谈判人员:“把刚才这段录下来。”我愿意把那段真诚、自然的话播放给他,却不一定愿意让家属直接上电话,因为一旦双方开始自由对话,他们很可能从劝说进入争论:“你怎么又这样?”“你为什么不听我们的话?”“爸爸去世以后你就……”几句话就可能把一个尚能控制的局面重新点燃。
家庭成员之间有太多彼此甚至不知道存在的伤口。我自己的孩子到现在还记得我当年告诉他圣诞老人不存在,而我对那场谈话几乎没有记忆。对我来说可能是一个普通瞬间,对他来说却可能是童年的一个重要节点。因此家属在危机谈判中更像一种外科手术工具:可能非常有效,但必须精确使用。
战术同理心不是喜欢对方,更不是同意对方
“同理心”这个词现在被赋予太多不同含义,所以我更愿意说战术同理心。我所说的同理心,并不要求我喜欢你,不要求我认同你,也不要求我产生和你相同的情绪。它的核心只是:我能够准确地理解你怎么看这个世界,并且能够让你知道我理解了。
我曾经参与恐怖主义调查,需要和一些穆斯林证人交流。他们对美国政府、历史和宗教关系拥有非常强烈的观点。我可以对他们说:“从你的角度看,你认为过去很多届美国政府长期采取了反伊斯兰的政策。”他们会看着我说:“对。”我没有说这套历史判断一定正确,没有说我同意,也没有说我不同意。我只准确表达了他的视角。这就是同理心。
为什么这如此重要?因为当人觉得自己没有被理解时,他会不断重复自己的立场。他会说得更多、更大声、更极端,因为他的主要目标已经从“解决问题”变成“终于让你听懂”。一旦我证明我确实理解,他就不再需要花全部认知资源捍卫“我究竟是什么意思”。让一个人感觉被理解,并不是向他投降,而是把他从不断自我辩护的状态中释放出来。
同理心和同情也不是一回事。我可以准确理解一个罪犯的动机,却完全不希望帮助他实现目标;我也可以理解一个客户为什么愤怒,却仍然认为他的要求不合理。正因为如此,同理心才是一项几乎没有边界的技能。如果使用同理心之前,我必须喜欢这个人,那它在最需要的时候往往就失效了。真正专业的能力,是即使面对一个我极不喜欢的人,我仍然能够准确描述他的现实。
先把负面情绪说出来,而不是假装它不存在
人在沟通中拥有很强的负面偏向。如果我准备向你提出一个很大的要求,我却假装那个要求非常普通,你的大脑很可能马上开始防御。因此我经常主动说出对方很可能正在想的负面内容:“这听起来可能会让我显得很贪心。”“你可能觉得这个要求太过分。”“接下来这句话听起来可能非常刺耳。”我不是把这些感觉植入对方脑中,而是把本来已经存在或者极可能出现的东西从暗处拿到桌面上。
我曾经在公开演讲后遇到一个提问,那个问题和我刚讲的内容几乎毫无关系。我知道如果直接回答,我很容易让提问者显得愚蠢,于是先说:“我接下来的回答可能听起来有点严厉。”然后解释为什么这个问题和刚才的主题连接不上。对方听完只说:“好。”过了一会儿他甚至补了一句:“其实也没那么严厉。”如果我没有提前标记“这可能很严厉”,同样的内容很可能被他体验成公开羞辱。
这是一种非常实用的原则:如果你看见一列负面情绪的火车正沿着铁轨向你驶来,可以等它撞上你,也可以在它到来之前先指出它。“你可能会觉得我没有尊重你的时间。”“听起来这可能像是我临时改变规则。”“我知道你完全有理由问我为什么直到现在才提。”这些句子不会自动解决问题,却会大幅减少对方花力气证明“你根本不知道这对我有多糟糕”的需要。
镜像:只重复一到三个词,却能让别人继续思考
如果要从所有工具中挑一个最简单、最省脑力的,我会选镜像。镜像并不是模仿对方身体动作,也不是模仿口音或语气,而只是重复对方刚刚说过的一到三个关键词。有时候可以是最后几个词,有时候是句子里最值得展开的词。
例如你说:“我觉得这个计划从时间安排上根本不可行。”我可以只说:“时间安排?”然后停下来。你通常会继续:“对,因为我们下个月已经有三个项目,而且最关键的人那周不在。”我没有问“你能不能详细解释一下”,却得到了详细解释。镜像之所以有效,一个原因可能在于,对方知道我确实听到了这些词,却同时感觉我还没有完全理解,所以会自然地把思路补充完整。
镜像还有一个非常有趣的功能:让人听见自己刚刚说过的话。人与人沟通时,我们并不会像听录音一样完整听见自己的声音和表达。有时候我把一个人的几个关键词原样还给他,他会突然停下来,仿佛第一次从外面听到自己的观点,然后自己修正:“等等,我刚才这样说好像不太准确。”
镜像最大的障碍,反而是它看起来太简单。聪明人会想:“怎么可能只重复两个词就有用?”但有些最有价值的工具恰恰如此。它几乎不占用你的认知资源,所以即使你在高压状态下仍然能够使用。优秀工具并不需要看起来聪明,它只需要在人最需要的时候还能被使用。
我不太喜欢“积极倾听”这个词,我更喜欢主动理解
“积极倾听”这个概念被说得太多,已经经常失去具体含义。人们点头、保持眼神接触、偶尔说一句“嗯,我理解”,然后认为自己完成了倾听。可真正有效的倾听不是一种姿态,而是一种持续验证的互动。
人质谈判训练很早就教我们识别对方表现出来的情绪,因为危机中的人绝大多数处于愤怒、焦虑、恐惧、羞耻或者挫败状态。后来我看到一些心理和神经科学研究,发现当人把负面情绪准确命名出来时,情绪强度本身往往会下降。这和我们的实践经验非常吻合。因此我越来越倾向于主动处理房间里的负面东西,而不是假装它不在那里。
如果我要提出一个要求,而我的直觉已经告诉我“这听起来会非常贪心”,我不会说:“我不希望你觉得我贪心。”这句话仍然像是在控制你应该怎么想。我会说:“这很可能听起来非常贪心。”区别很细,却非常重要。我承认你的潜在感受,而不是要求你取消它。
真正的倾听应该不断回答这样几个问题:他此刻主要的情绪是什么?他认为问题是什么?他最害怕什么?他最想保护什么?我的理解有没有得到他的确认?我说“我理解你”没有任何证明力。只有当对方自己表现出“对,你终于明白了”,理解才真正发生。
最难的工作,需要团队、幽默和允许自己继续生活
长期从事危机工作,当然会留下重量。我们处理过死亡、失败、被杀害的人质,也看过最糟糕的人性。如果一个人认为可以靠纯粹意志力把所有这些东西全部封起来,最后通常会付出代价。对我而言,一个非常重要的保护因素是团队。优秀团队不仅在战术上互相信任,也会互相开玩笑、挖苦、让彼此保持人性。有时候一点非常黑色的幽默,是人在高压职业里继续工作的方式。
我不会说自己对职业生涯中做的每一件事都“骄傲”,这个词对我而言有点复杂。我更多感到的是感激——能够参与这些事情是一种特殊机会,也是一种责任。我现在越来越关注一个团队怎样让成员发挥出最好的一面,而不是只把任务完成。真正能够长期承受困难工作的团队,通常不仅专业,而且允许成员彼此支持、开玩笑、提醒错误,并且在离开工作以后重新回到普通生活。
因为人生终究一定会给每个人一些重击。你会失去人,会失败,会看到你爱的人受苦,也会发现有些事情你无论多努力都无法控制。专业能力不能让这些事情消失,它能做的是让你在面对它们时不必独自承担全部重量,并且知道什么时候应该工作,什么时候应该交班,什么时候应该回家睡觉,什么时候应该和真正理解你的人坐下来。
艰难对话的目标,从来不是让别人屈服
如果把我几十年的经验最后压缩成一个原则,我会说:艰难对话的目标不是操纵另一个人,而是尽可能准确地发现事实、降低无意义的防御,并创造一个双方都有能力做出清醒决定的环境。
不要一开始就想着怎样说服。先问这里究竟有没有值得做的交易。不要因为害怕冲突而拖延坏消息。先提醒对方痛苦要来了,然后清楚地说出来。不要看到一个动作就自信地解释对方心理。注意变化,再验证变化。不要只问问题;适当地提出假设,让别人纠正你。不要逼着别人不断说“是”。给他空间思考。面对强势的人,用“怎么”和“什么”让他承担解释和执行的工作。面对愤怒的人,不要只是让他无限发泄,尝试准确说出真正的情绪。面对文字沟通,不要一次走七步棋。面对重大谈判,平时就在司机、店员、同事和朋友身上练习怎样真正听人说话。
更重要的是,不要把同理心理解成软弱。理解对方的世界,不等于加入对方的世界。我可以理解一个恐怖分子的叙事,同时坚决反对他的行为;我可以理解一个员工为什么愤怒,同时仍然终止雇佣关系;我可以理解一个客户为什么觉得价格不公平,同时仍然拒绝降低价格。真正的同理心不剥夺你的边界,它让你的边界变得更加有效,因为你不再需要通过羞辱、争辩或者压制对方来维护它。
谈判真正的高手也并不是永远知道正确答案的人。很多时候,我并不知道最终应该是什么结果。我只是知道,如果我保持好奇,准确观察,允许自己的判断被纠正,让对方感觉自己真正被听见,同时不断检验现实,那么好的答案出现的概率会大得多。
这就是我理解的艰难对话。
它不是一场演讲。
不是一场审讯。
也不是一场必须有人输掉的战争。
它更像两个人站在一间昏暗的房子里,试着一起把灯打开。我们不知道灯亮起来以后会看到什么,也不能保证自己喜欢看到的一切。但至少从那一刻开始,我们面对的是事实,而不是各自脑子里的猜测。
而几乎所有真正有价值的谈判,都是从这里开始的。
Post #3 -
艰难对话的真正方法:理解人,而不是控制人
我做过二十多年 FBI 探员,也做过首席国际绑架谈判专家。在很多人的想象里,谈判意味着一种非常特殊的场景:一个房间、一张桌子,两个人坐在两边,彼此计算筹码,决定谁应该让步、谁最终占便宜。可我做得越久,越发现现实里的谈判几乎从来不是这样。谈判可能发生在一场绑架案里,也可能发生在夫妻讨论要不要继续一段关系的时候;可能发生在公司准备辞退员工的时候,也可能只是两个朋友决定假期去哪里;可能是你在谈一份数百万美元的合同,也可能只是航空公司弄丢了你的行李,而你希望柜台后面的工作人员愿意多替你走几步。谈判并不是我们偶尔参加的一种活动,它几乎贯穿了人与人相处的全部过程。真正的问题从来不是“我要不要谈判”,而是“当谈判发生时,我能不能看清楚此刻真正发生了什么”。
因此,每当我进入一场谈判,我最先想的并不是“我要怎样赢”,而是要尽快弄清楚:这里究竟有没有一笔值得做的交易?对方究竟是什么样的人?这是一个困难但可以合作的人,还是一个根本不值得合作的人?有没有一种结果,是双方都能够接受并真正执行的?很多人因为太想成交,反而忘记了一个极其重要的事实:没有谈成一笔交易,本身不是失败;为了得到一笔坏交易浪费大量时间,才是真正的失败。如果一开始就能够确认这里没有合理结果,那么迅速离开通常比坚持到底更加聪明。我愿意和困难的人打交道,却不愿意为了证明自己能够谈成任何事情,而无限期地被一笔糟糕的交易绑住。对一个专业谈判者来说,知道什么时候应该留下,和知道什么时候应该走,同样重要。
但如果我确认这里确实存在可能性,那么我的第二个目标反而不是变得更加严肃,而是尽可能保持一种轻松、好奇,甚至带一点游戏感的状态。人一旦觉得事情非赢不可,视野就会收缩;而当你把它当作一个需要探索的问题时,你会开始注意到更多可能。我有一次深夜回到机场,发现行李丢了。我走进失物行李柜台,那里的工作人员每天面对的都是愤怒、疲惫、认定他们应该挥一下魔杖就把箱子变出来的乘客。那天我偏偏心情很好。工作人员问我:“我能怎么帮助你?”我笑着说:“首先,我需要你挥一下魔杖。”她也笑了。后来她不仅离开柜台,还走到行李传送带后面,钻进机场内部替我寻找箱子。这种事情正常情况下几乎不会发生。没多久传送带重新启动,我的行李真的出来了。她最后走出来跟我击掌,说:“怎么样,这个魔杖挥得还行吧?”如果我当时怒气冲冲地告诉她航空公司有多糟糕,我很可能只会得到一个电话号码和一句“二十四小时内联系你”。优秀谈判往往并不戏剧化,它甚至不一定紧张。最好的谈判有时只是让一个原本没有义务为你多做一步的人,突然愿意主动帮助你。
先管理自己的状态,再试图影响别人
当然,我们不可能永远心情很好。真正需要技巧的,是当自己疲惫、焦虑、愤怒、受到欺骗或者自尊被刺激的时候,仍然能够恢复到一个可以思考的状态。我的一个基本工具,是我常说的“深夜 FM 电台 DJ 的声音”:放低音调,降低语速,让声音稳定、平缓。很多人以为这种声音主要是为了安抚对方,其实它首先会影响我自己。当我刻意用一种平静的声音说话时,我是在借自己的行为把自己的神经系统拉回稳定状态。如果谈话开始升温,我可以通过改变声音先改变节奏;而当节奏改变以后,我处理信息的能力也会恢复。愤怒本身不一定有错,但在高压谈判中,持续处于愤怒状态通常会降低判断能力,因为你的注意力会被威胁、冒犯和自尊占据。
我一直觉得人的情绪有点像石头、剪刀、布,很难从一个极端直接跳到另一个极端。一个深陷悲伤和低落的人,通常不可能瞬间变得兴高采烈;有时候悲伤之后先出现的是愤怒,愤怒之后才可能回到平静,而平静之后才有机会重新形成积极的解释。我曾经和一个明知道正在欺骗我的人谈判。最初当然非常恼火,但我后来对自己说:“能够坐在这场谈判里,本身就是一种幸运。如果我们的东西不够有价值,对方甚至不会花力气来算计我们。”我并不是替欺骗找理由,而是在主动改变自己对局面的解释。只要能够从愤怒移动到平静,我就重新获得了选择;而当我重新获得选择,我才可能继续谈判,而不是只剩下反应。
在一次对话中,Andrew Huberman 从神经科学角度解释过,低频率声音可能会以不同于高频尖锐声音的方式影响听者的神经活动。他把我的这种低沉说话方式形容成某种“用声音在对方的大脑里弹琴”。我不是神经科学家,所以不会把自己几十年的经验包装成实验室结论,但我很清楚一件事:声音不仅传递语言内容,它本身就是信息。军警历史上也曾尝试过完全相反的做法——用持续巨响和音乐来疲劳、刺激对方。例如针对诺列加时采取过类似手段,Waco 事件中也曾采用噪声和强光等方式,而参与谈判的专业人员并不都赞成这种方法,因为它很可能产生反效果。你可以让一个人更加痛苦,却不一定因此让他更加合作。痛苦和合作从来不是同一个变量。
不要急着说“Win-Win”,先弄清楚对方真正想要什么
商业世界非常喜欢“Win-Win”这个词,可如果有人刚坐下来没几分钟,就告诉我“我只想做一笔双赢的交易”,我反而会提高警惕。不是因为双赢不好,而是因为真正希望双方获益的人,通常没有那么迫切地需要宣布自己希望双方获益。在我的经验里,最喜欢在一开始强调“这绝对是双赢”“这是一个对你特别好的机会”的人,有时候恰恰准备把自己的利益藏在这几个漂亮的词后面。当有人告诉你:“我们没有预算,但能让你认识很多重要人物,这对你是绝佳机会。”你就应该认真听听,他究竟是在创造价值,还是在要求你免费替他创造价值。
真正合作的谈判应该从探索开始,而不是从口号开始。假设我们准备一起从洛杉矶开车去旧金山,我可以问你:“你是不是想走最快的路线?听起来你最不喜欢在路上浪费时间。”这不是陈述事实,而是提出一个假设。如果我猜错了,你通常会立即纠正我:“不,我其实想走 101,因为景色好,我宁愿多花一点时间。”而纠正别人是一件非常舒服的事情。当我通过一个有根据的猜测邀请你纠正我时,我得到的信息,往往比直接问“你到底想怎么走”更加丰富。你不只告诉我选择,还会解释为什么。也许你会告诉我沿路有喜欢的餐厅,也许会告诉我你很少有机会看太平洋海岸,也许这些理由最后连我都会觉得比节省两小时更重要。于是谈判不再是“你的路线对我的路线”,而变成我们共同发现一个原来都没有完整看到的方案。
科学研究习惯把这种方式称为提出假设再检验假设。我非常喜欢这个说法。谈判者同样不应该认为自己的第一次判断就是事实。我们真正应该做的是不断提出足够聪明、又允许被推翻的假设。“听起来你最担心的是……”“看起来你真正想避免的是……”“我猜这件事对你最重要的部分是……”这些表达的价值,在于它们既表明我正在认真理解你,又给你充分的空间告诉我哪里错了。谈判因此同时完成了两件事:收集信息,以及建立关系。看上去我没有直线冲向结果,实际上反而更快。
这种合作还有一个非常重要的基础:慷慨。我愿意和那些先创造价值、而不是先提出要求的人建立长期关系。我认识一些非常擅长建立人际网络的人,他们的基本习惯就是先帮助别人,而且不立即索取回报。一次访谈中,对方给我讲过一个科研实验室的故事:他们实验室的技术人员总愿意把镊子、仪器和其他东西借给别的实验室,却不愿意向别人借东西。负责人最初非常不理解,因为别人可能把昂贵器材弄坏。那个技术员的逻辑却是:“现在所有人都欠我们人情,而我们不欠任何人。”他未必真的准备有一天把所有人情兑换回来,更重要的是,他们在整个研究环境中积累了合作和善意。后来实验室搬迁时,原本可能产生的摩擦非常少。真正有力量的慷慨,不是一笔当场要求回报的投资,而是在关系中形成一种长期的合作倾向。
我从失败的绑架案中学到:不要假设别人会告诉你“你应该知道的事”
在我的职业生涯里,并不是所有谈判都有好结果。实际上,我学得最多的一次经历,恰恰来自一场灾难性的案件。早期我参与过菲律宾的绑架谈判,其中有一起案件最终出现了非常糟糕的结果。人质被杀害,整个事件持续了很长时间,过程中出现了大量政治、组织和沟通问题。结束之后,我们重新检查自己的全部行动,发现并不是简单地漏用了某一项标准技巧。问题更深:我们以为自己知道整个局面的结构,实际上根本没有。
其中一个让我终生难忘的细节是,一名人质被杀的那一天正好是菲律宾的全国性节日,而绑匪过去就曾经选择节日进行杀戮。我们这些外来人员根本不知道这一点。当天去当地警察总部,才发现大门都关着,因为是假日。负责和绑匪沟通的人也找不到。后来我们才听到一句:“对了,他们过去喜欢在节日做这种事。”这件事听起来令人难以置信,可它给了我一个极其深刻的教训:永远不要假设别人会主动告诉你所有“你当然应该知道”的信息。别人不知道你不知道什么。你认为重要的信息,对方未必认为重要;对方认为理所当然的背景,你可能根本没有接触过。
我们还发现,谈判桌的“自己这一边”并不意味着所有人目标一致。不同政府部门、不同组织、不同层级都有各自的考虑;而绑匪一方同样不是一个完美协调的整体。他们内部也会争夺资源、互相欺骗、产生派系和利益冲突。不要因为你自己的团队很混乱,就幻想对方是一个高度统一、无所不知的机器;也不要因为大家名义上属于同一阵营,就认定他们会自动合作。真正专业的沟通者必须主动跨越这些裂缝:不断问还有谁掌握信息,还有谁影响决定,还有什么我们尚未知道,以及什么事情大家都以为“别人一定已经告诉你了”。
后来面对与基地组织有关的案件,我们开始更加重视行为模式。有些模式你知道,却不一定能够改变。2004 年前后,某些极端组织在人质处决上形成了非常明确的时间窗口和行为规律。承认这种规律并不代表接受它,而是意味着你不再用希望替代事实。专业判断的第一步,是允许现实按照它本来的样子存在。
判断一个威胁是否真实,要听它有多具体
谈判里最有价值的线索之一,是语言的具体程度。真正准备采取行动的人,往往能够描述行动的时间、方式和条件;只是想制造恐惧的人,则更倾向于使用模糊威胁。我处理过一起菲律宾绑架案,绑匪告诉一名十七岁男孩的父亲,如果收不到赎金,他会“失去一个蛋”。在当地,那是一种隐晦表达,意味着失去孩子。桌边所有人听完都非常紧张,觉得必须立刻付款。我却注意到,对方没有说明什么时候,没有说明由谁执行,也没有说明具体怎么做。这种威胁给自己留下了大量退路。我认为他们当时主要是在制造恐惧,所以我们还有继续谈的空间。
后来事情发生变化。一次付款过程出了问题,绑匪重新打来电话,说:“如果明天收不到钱,你儿子就死。”这一次条件、时间和结果全部具体了。我告诉家属:现在情况不同了,这一次我相信他们可能真的准备行动。如果准备付款,就必须认真处理,而且还要解决另一个问题——付款之后,人到底会不会被放出来?绑架谈判中有一个很现实的风险叫“双重索取”:你付了一笔钱,对方转头说那只是首付款,现在还要下一笔。因此判断对方是否有能力实施威胁,只是第一步;第二步是判断他有没有真正履行自己那一部分交易的计划。
这个原则同样适用于网络诈骗。很多人收到短信,说账户已经出现危险,需要立刻点击链接,否则二十四小时内会被关闭;或者收到“朋友”的号码,说自己突然遇到大麻烦,需要马上转钱。聪明人一样会上当,因为骗局真正利用的不是智力不足,而是紧迫感、责任感和帮助亲近之人的本能。我有一次收到一个朋友号码发来的求助短信,说急需钱。我本来愿意帮助,但先决定验证身份。我提到“我们上次在拉斯维加斯见面时发生的那件事”,对方含糊应付。我于是开始故意编造一些根本没发生过的疯狂细节,说我们和某些人、动物、奇怪角色度过了一个荒唐夜晚。如果真是我的朋友,他一定知道我在胡说。骗子却开始顺着我的话回应,最后被我戏弄到恼羞成怒。我随后把全部短信转给真正的朋友。紧急要求本身就是需要放慢速度的信号。越有人告诉你“现在必须立刻行动”,你越应该先确认他究竟拥有什么能力、掌握了什么,以及他究竟是谁。
即使对方真的掌握你的账号、你的数据或者某个对你有价值的东西,也不要直接跳到“给钱就能结束”的假设。一个极其合理的问题是:“如果我按照你说的做,我怎么知道这件事真的会结束?”在绑架案里,这句话可以变成:“我付钱以后,具体怎么释放人质?”在商业谈判里,可以变成:“如果我们接受这些条件,履行过程具体是什么样?”你不是在挑衅,也不是让对方再次重复威胁,而是在迫使他描述执行方案。如果一个人真的准备履行承诺,他通常已经想过后续;如果他只计划拿走你的东西,却没有任何兑现安排,那么一旦你问到执行细节,他的回答往往会暴露问题。
“怎么”和“什么”是极其强大的问题
我特别喜欢以“怎么”和“什么”开头的问题,因为它们能够迫使人从快速反应切换到更深的思考。你可以问:“你认为合理的金额是什么?”“我应该怎么做到这一点?”“如果我答应了,你准备怎么履行?”“你希望这个结果最终是什么样?”答案当然重要,但很多时候,对方回答问题的方式比答案本身更重要。如果你问“你觉得你应该得到多少钱”,对方连一秒钟都没有思考就喊出“一千万”,你得到的不只是一个数字,还得到了一条关于这个人的信息。如果他停下来认真计算、解释理由,那又是另一种完全不同的谈判对象。
当我面对极端强势甚至带有掠夺性的人时,这类问题还可以起到另一个作用:让他工作。联合国谈判专家 Giandomenico Picco 曾经处理过黎巴嫩人质问题,他写过一句我非常喜欢的话,大意是,谈判的重要秘密之一就是学会让对手疲劳。这里说的不是无休止地吵架,更不是提高音量,而是用合理的问题让对方持续思考。不要和一个强势的人正面对撞。让他回答“怎么做”“为什么这样”“执行起来是什么样”“如果这个条件发生变化怎么办”。思考本身会消耗认知资源,而这些问题仍然保持礼貌。某种意义上,这是一种极其文明的间接压力。
但这里必须区分两件事。你可以用问题降低一个攻击性对手的速度,却不应该把“让对方筋疲力尽”当成商业谈判的最终胜利方式。人质被包围在建筑物里是一种“受控局面”:对方最后出来以后可能直接被戴上手铐,交易没有漫长的后续执行期。商业世界却不同。一份合同签完以后,真正困难的部分才开始。如果对方只是因为凌晨三点已经累到无法思考才答应你,睡一觉以后他的自尊和精力都会恢复,他完全可能后悔、反悔,或者在执行阶段消极抵抗。因此疲劳有时可以帮助你穿过一个僵局,却不应该被用来制造一个对方清醒以后不愿意履行的协议。
这也解释了为什么我不相信“绝对不要带着愤怒睡觉”这种关系建议。如果夫妻已经从晚上争论到凌晨两三点,两个人的大脑都进入极度疲劳状态,这时候所谓“必须今晚解决”,很可能只是逼双方做出第二天都不认可的承诺。很多时候,先睡觉,第二天重新谈,反而更加负责任。目标不是为了在对方电量最低的时候赢一次,而是得到一个对方恢复正常状态之后仍然愿意接受的结果。
直觉很重要,但不要给一个动作强行赋予意义
很多人问我,能不能判断一个人是否在说谎。我的回答通常是:人的直觉确实可以非常敏锐,但你必须区分直觉发出的“有东西不对劲”和你随后自己编出来的解释。一次访谈中,对方告诉我,他曾长期接触一个人,身体一直莫名产生警觉感。几年以后才发现,那个人确实长期撒谎。他甚至无法解释当初究竟看到了什么。我的经验很相似:大脑会同时整合语气、节奏、措辞、身体姿势、表情,以及大量我们并没有主动意识到的信息。当这些东西彼此不一致时,我们往往先产生一个身体感觉,然后理性思维才开始追赶。
问题在于,不要把“我感觉哪里不对”立刻升级成“我知道你为什么这样”。例如,一个人在我报出价格以后突然向旁边看了一眼。我可能直觉觉得这个动作有意义。可真正可靠的事实只有一个:他听到我的话以后出现了行为变化。我不能直接推断“他还有更多预算”,也不能根据某一本肢体语言书认定“向左看代表说谎”。我曾经犯过类似错误,后来才知道对方其实已经到了预算极限。正确的做法应该是说:“看起来刚才有什么东西让你停顿了一下。”或者:“似乎你刚刚想到了一件事。”然后让对方告诉我变化的真正含义。
我不教那种固定的身体语言字典——“抬眉毛等于什么”“眼睛向右看等于什么”——因为脱离上下文以后,这些规则很容易变成伪确定性。真正重要的是一致性:他说的内容、说话方式、语调和身体反应是否彼此协调?如果其中某一项突然发生变化,就把变化本身拿出来验证,而不是替它发明答案。人的直觉可以成为很好的雷达,却不应该直接成为法官。
面对面信息太多,所以我们需要让对方再说一遍
面对面谈判最大的优势也是它最大的困难:信息量极大。一个人在说话时,我不仅听他的词,还听语气、速度、停顿,同时看表情、身体姿势、眼神变化。问题是,大脑并不能同时处理全部这些东西。如果你刚说了一件非常需要思考的事,而我开始在脑子里分析你的内容,我很可能错过你接下来几秒钟的表情和语气。因此,我会不断使用标签、镜像和开放式问题,让我们似乎再次走过已经走过的土地。
这并不是效率低,而是在重复扫描第一次没有完整接收到的信息。我不会生硬地说:“请把刚才那段重新说一遍。”那会让你觉得自己正在接受审讯。我可能只抓住其中一个词,或者说:“听起来这一点特别重要。”你会自然地继续展开,于是我第二次经过同一块信息时,会看到第一次错过的东西。真正好的倾听不是一次把所有信息都装进脑子,而是创造一种互动,让重要信息能够自然地再次出现。
文字沟通更需要节制。人们发邮件和短信最大的错误之一,是试图一次解决七件事。我喜欢把短信比作下棋:如果我们通过短信下棋,你不会在一条消息里连续走七步棋,你只走一步,然后等对方走一步。因此重要的困难沟通,尤其是文字沟通,一次尽量只推进一个核心问题。不要把前因后果、情绪、所有论证和五个问题堆在同一封信息里,因为信息越长,对方越容易只抓住最刺激他的那一句,然后忽略其他全部内容。
我曾经参与一部关于我们工作的纪录片。第一次看成片时我觉得很好,两天以后却突然意识到,我们漏掉了团队中一个非常重要的人。如果不补拍,这部片子就是不完整的。问题是,制作已经进行了一年多,我两天前才刚告诉制片人“非常喜欢”,现在突然要求重新拍摄和剪辑,完全有理由把对方激怒。那是星期天,我只发了两行短信:“现在是不是不适合谈话?我有一件你不会喜欢听的事。”对方当时正在 Zoom 会议中,回复说半小时后联系我。等他打来时,他的大脑已经进入“有问题需要解决”的状态,而不是“Chris 突然打来聊天”的状态。我直接说明问题:我们必须补拍这个人,而且在完成以前不能继续公开放映。我们不到十分钟就开始讨论怎样调度摄制组、怎样解决时间问题。如果有坏消息,不要先绕十五分钟花园再把人推进化粪池。先让对方知道这是一场解决坏消息的谈话。
结束关系时,不要用“好消息—坏消息—好消息”包装痛苦
这一原则在辞退员工、结束合作或者结束感情时尤其重要。人们非常喜欢所谓“三明治法”:先说一句好话,中间塞入坏消息,最后再说一句好话。我并不喜欢这种方式。一个即将被解雇的人往往早就感觉到哪里不对。你坐在他对面说:“最近怎么样?家里好吗?首先我真的很欣赏你过去这些年……”他的大脑其实已经在尖叫:“到底发生了什么?”你以为自己在保护他,实际上你只是延长他等待刀落下来的时间。
我曾经参与一个与教会有关的非营利组织,需要决定是否辞退执行负责人。我为这件事非常纠结,于是去问一位我极其尊敬的牧师,希望他告诉我一种温柔、几乎不伤害人的办法。他看着我说:“砍掉一个人的头,没有什么友善的方法。”这句话听起来残酷,却让我彻底明白了问题:有些消息本身就是痛苦的,你真正能够控制的不是让它不痛,而是不要额外制造不必要的痛苦。
如果必须辞退一个人,我宁愿星期一做,而不是星期五做。星期五被辞退的人通常会整个周末陷在羞耻、愤怒和恐慌里,却无法立刻联系公司、安排面试或开始寻找机会;星期一至少给了他整个工作周行动。当然,现实中不是每家公司都能严格遵循这一点,但原则很简单:不要只考虑“什么时候对我最方便”,也考虑坏消息之后对方下一步能做什么。
真正进入谈话时,我会先给一个明确警告:“我接下来要说的话你不会喜欢。”“这会让你很难受。”“你可能会因此非常生我的气。”然后不要再拖十五分钟,几秒钟以后直接把消息说出来。预告痛苦,然后迅速交付痛苦。这不是冷酷,恰恰是尊重。人类承受痛苦的能力远比我们想象得强,但人非常厌恶不知道刀什么时候落下。慢慢撕创可贴,通常比迅速撕掉更疼。很多所谓“温柔的结束方式”,实际上只是结束关系的人在保护自己的内疚感。
平时的小对话,就是重大谈判的训练场
谈判不是比赛开始前突然可以调用的一套技巧。你无法一年从不训练,然后在一场决定职业生涯的谈判里指望自己突然成为最佳版本。我的习惯是在低风险场景里不断练习。坐 Lyft,我跟司机说话;经过 TSA,我观察工作人员的状态;住酒店时,我跟柜台的人交流;去咖啡店或者杂货店,我会寻找机会练习标签和真正的倾听。重大结果需要在小事情上反复训练。
有一次我从机场坐车回家,司机从一开始就让我非常不舒服。他不帮我放行李,开车也让人烦躁,我能够感觉到自己正在进入非常负面的状态。我知道如果继续下去,我只会一路生气。于是我问他:“你做 Lyft 司机,最喜欢的是什么?”不是“今天过得怎么样”,也不是“你喜欢开车吗”,而是“最喜欢什么”。他的状态几乎立刻改变,开始讲自己的生活、困难和经历。听完以后,我发现继续对他生气变得很困难。我的目的原本甚至不是为了帮助他,而是为了把我自己从一个越来越糟糕的情绪状态里救出来。
我现在非常喜欢问别人:“你做这件事最喜欢的是什么?”这个问题常常会非常迅速地暴露一个人的核心动机。我曾经问一家以向世界提供清洁饮水为使命的公司的 CEO,他最喜欢自己工作的什么。他先后回答:管理团队、为股东创造优秀回报,以及其他经营层面的内容,最后才提到水。我没有因此认定他是坏人。实际上,他可能是一位很优秀的职业经理人。可我马上知道,他的核心价值和一个“因为改变世界而创业”的创始人并不完全相同。一个好的问题,不只是让别人感觉良好,它还能让你迅速知道你正在和什么样的人打交道。
不要让别人无限发泄,帮助他找到情绪真正落在哪里
人们经常把“做一个好倾听者”理解成坐在那里,让另一个人无限发泄。我不太认同这种方式。有些发泄并不会真正释放情绪,反而会把一个人拉进越来越深的负面循环。他重复讲别人有多糟糕、自己受了多少委屈,每讲一次都重新激活同一种愤怒。到最后,他不是把毒排了出去,而是又给自己注入了一遍。
因此,当有人向我倾诉,我会试图识别情绪真正来自哪里。“听起来这件事真的快把你逼疯了。”“似乎最让你受不了的不是结果,而是一直没人听你说话。”“听起来你已经努力了很久,却始终感觉自己被忽视。”我把这些叫作标签。标签不是诊断,也不是告诉对方应该怎么想,它只是一个有根据的情绪观察。对方可以说“对”,也可以说“不,完全不是这个”。无论哪种回答,我都获得更多信息,而且他开始感觉有人真正试图理解自己。
我也会区分不同负面情绪所指向的时间方向。愤怒往往围绕已经发生的事情:“你当时怎么可以这样做?”挫败感则经常与未来有关:“无论我怎么努力,事情都不会变。”它们表面上都是负面情绪,可处理方式可能完全不同。越快准确命名一个人真正处于什么状态,他就越不需要通过越来越大的声音来证明自己正在经历这种状态。
如果对方的抱怨恰好是针对我,我甚至可以主动说:“听起来你之所以这么挫败,是因为我到现在都没有真正听进去。”这句话并不自动表示“所有责任都是我的”,而是表示我愿意把他的体验作为信息处理。很多人真正需要的第一件事并不是建议,而是确认自己的信息已经抵达另一端。被听见以后,他才更有能力处理解决方案。
身体状态不是谈判之外的问题
一个人的谈判能力并不只存在于语言系统里。睡眠不足、饥饿、持续压力、身体疼痛、几天没有恢复,这些都会进入谈判桌。我一直运动,也长期重视身体状态。年轻时做过各种体育运动,也练过武术,后来一直维持训练、饮食和恢复习惯。我会用冷水、桑拿以及其他恢复方法,也会注意不要把自己一天的精神油箱全部烧空以后,再走进一个重要谈判。
我也有自己的精神和宗教生活。我祈祷,也保持感恩练习。别人是否相信与我相同的宗教并不是重点,我更在意的是,一个人是否意识到自己不是整个宇宙的中心。某种形式的精神生活,会帮助很多人把注意力从眼前的自我、压力和得失中暂时拉开。一个谈判者如果完全被自己的焦虑、自尊和疲劳占据,就很难真正容纳另一个人的信息。
我很认同这样一种对“自我照顾”的理解:照顾自己不是为了让整个世界围着自己转,而是为了让自己有能力在真正重要的时候出现。你吃得好、睡得好、保持身体状态,并不是因为每天都要欣赏自己的完美,而是因为当孩子出问题、团队陷入危机、伴侣需要你,或者一场重大谈判突然在毫无准备的情况下打过来时,你还有东西可以拿出来。真正的自我照顾不是自我沉迷,而是维持承担责任的能力。
长期高压中,专业意味着知道什么时候交班
我参与过持续数天的围困谈判。2003 年,一名叫 Dwight Watson 的男子把拖拉机开进华盛顿特区市中心,声称自己拥有炸弹,整个事件持续了大约三天。我几乎每天都参与,但其中一晚我必须回家睡觉。当时负责团队的 Vince Dalfonzo 一再让我离开。我不愿意走,他前后大概告诉了我五次:“回家,睡觉。”最后我还是离开了。之所以能够睡着,不是因为我不关心,而是因为我相信交接给了一个极其优秀的人。成熟的专业主义不是证明自己可以永远不睡,而是建立一个即使你暂时退出,系统仍然可靠运转的团队。
有些围困可能持续五六天,某些阶段确实需要人咬牙坚持,可在长期案件中,如果每个人都把精疲力竭当成忠诚,最终只会积累判断错误。绑架案尤其如此,因为它可能持续数周甚至更久。你必须工作,也必须吃饭、睡觉,有时候和同事坐下来喝点东西、讲点笑话,让神经系统重新回到正常范围。你不能把自己的每一点注意力全部献给危机,因为危机不会因为你崩溃而奖励你。
我曾听过英国著名谈判专家 David Veness 参与伦敦 Princess Gate 围困的录音。当 SAS 准备攻入建筑物时,他仍然需要把嫌犯留在电话线上。爆破声已经开始,对方听到响动,说必须离开电话。Veness 仍然用极其稳定的语气告诉他:“没有什么可疑的声音,我们继续谈机场巴士的问题。”后来有人问他是不是真的在 SAS 攻进去的时候还把嫌犯留在线上,他说:“是啊,如果 SAS 没有那么快进去,我还能让他再聊一会儿。”这类工作要求你接受一个事实:你控制的只是自己的任务,而不是整个世界。其他人会做战术决定,你必须把自己这一小块工作做好,而不是幻想所有结果都由你决定。
如果自己成为人质,第一件事是让对方看见“一个人”
人们有时会问我,如果自己不幸成为人质,应该反抗,还是应该顺从。没有上下文时,不可能给出一个适用于所有情况的英雄公式。现实中有人反抗以后成功,也有人只说了一句挑衅的话就被枪杀。如果无法判断局面,我最愿意给出的原则是:尽可能遵从安全指令,同时尽快让自己从一个匿名物体变成一个具体的人。
如果有人拿枪命令我去后面的房间,我可能会看着他说:“你让我怎么做,我就怎么做。我叫 Chris。”我的名字是非常重要的信息。犯罪者要伤害一个没有脸、没有名字、只被当作“那个人质”的对象,比伤害一个已经在心理上变成“Chris”的具体人物更加容易。专业谈判者也会有意识地使用人质姓名。如果绑匪说“那个女人”,我可能回答:“你说的是 Sheila 吗?”如果他说“那个男人”,我会说:“你是说 Rex 吗?”名字是人性化最简单的工具之一。
过去研究灵长类动物的人也非常清楚这一点。某些研究环境甚至会避免给实验动物起名字,而只使用编号,其中一个原因正是名字会迅速建立关系。一旦它从“37 号”变成某个你每天叫的名字,心理距离就改变了。谈判也是如此。人质的目标并不是和绑匪成为朋友,而是在可能的范围内增加心理上的“杀戮成本”。
家人有时候能救人,有时候会把最旧的伤口重新撕开
电影里经常有一种场景:一个人站在楼顶或者挟持人质,警方把他的母亲叫来,母亲拿起扩音器说:“Billy,别这样,你是个好孩子。”现实远比这复杂。家庭当然可能成为强大资源,但家庭本身往往就是把这个人塑造成今天这个样子的系统之一。把家属直接塞进谈判,不一定能够唤醒爱,也可能唤醒几十年没有解决的愤怒、羞耻和创伤。
在 Dwight Watson 的事件中,他的家人找到了我们。他们说自己的兄弟心里非常痛苦,整个家庭已经经历了很多,希望我们不要杀他。他们表达这些话时非常真诚。我立即告诉谈判人员:“把刚才这段录下来。”我愿意把那段真诚、自然的话播放给他,却不一定愿意让家属直接上电话,因为一旦双方开始自由对话,他们很可能从劝说进入争论:“你怎么又这样?”“你为什么不听我们的话?”“爸爸去世以后你就……”几句话就可能把一个尚能控制的局面重新点燃。
家庭成员之间有太多彼此甚至不知道存在的伤口。我自己的孩子到现在还记得我当年告诉他圣诞老人不存在,而我对那场谈话几乎没有记忆。对我来说可能是一个普通瞬间,对他来说却可能是童年的一个重要节点。因此家属在危机谈判中更像一种外科手术工具:可能非常有效,但必须精确使用。
战术同理心不是喜欢对方,更不是同意对方
“同理心”这个词现在被赋予太多不同含义,所以我更愿意说战术同理心。我所说的同理心,并不要求我喜欢你,不要求我认同你,也不要求我产生和你相同的情绪。它的核心只是:我能够准确地理解你怎么看这个世界,并且能够让你知道我理解了。
我曾经参与恐怖主义调查,需要和一些穆斯林证人交流。他们对美国政府、历史和宗教关系拥有非常强烈的观点。我可以对他们说:“从你的角度看,你认为过去很多届美国政府长期采取了反伊斯兰的政策。”他们会看着我说:“对。”我没有说这套历史判断一定正确,没有说我同意,也没有说我不同意。我只准确表达了他的视角。这就是同理心。
为什么这如此重要?因为当人觉得自己没有被理解时,他会不断重复自己的立场。他会说得更多、更大声、更极端,因为他的主要目标已经从“解决问题”变成“终于让你听懂”。一旦我证明我确实理解,他就不再需要花全部认知资源捍卫“我究竟是什么意思”。让一个人感觉被理解,并不是向他投降,而是把他从不断自我辩护的状态中释放出来。
同理心和同情也不是一回事。我可以准确理解一个罪犯的动机,却完全不希望帮助他实现目标;我也可以理解一个客户为什么愤怒,却仍然认为他的要求不合理。正因为如此,同理心才是一项几乎没有边界的技能。如果使用同理心之前,我必须喜欢这个人,那它在最需要的时候往往就失效了。真正专业的能力,是即使面对一个我极不喜欢的人,我仍然能够准确描述他的现实。
先把负面情绪说出来,而不是假装它不存在
人在沟通中拥有很强的负面偏向。如果我准备向你提出一个很大的要求,我却假装那个要求非常普通,你的大脑很可能马上开始防御。因此我经常主动说出对方很可能正在想的负面内容:“这听起来可能会让我显得很贪心。”“你可能觉得这个要求太过分。”“接下来这句话听起来可能非常刺耳。”我不是把这些感觉植入对方脑中,而是把本来已经存在或者极可能出现的东西从暗处拿到桌面上。
我曾经在公开演讲后遇到一个提问,那个问题和我刚讲的内容几乎毫无关系。我知道如果直接回答,我很容易让提问者显得愚蠢,于是先说:“我接下来的回答可能听起来有点严厉。”然后解释为什么这个问题和刚才的主题连接不上。对方听完只说:“好。”过了一会儿他甚至补了一句:“其实也没那么严厉。”如果我没有提前标记“这可能很严厉”,同样的内容很可能被他体验成公开羞辱。
这是一种非常实用的原则:如果你看见一列负面情绪的火车正沿着铁轨向你驶来,可以等它撞上你,也可以在它到来之前先指出它。“你可能会觉得我没有尊重你的时间。”“听起来这可能像是我临时改变规则。”“我知道你完全有理由问我为什么直到现在才提。”这些句子不会自动解决问题,却会大幅减少对方花力气证明“你根本不知道这对我有多糟糕”的需要。
镜像:只重复一到三个词,却能让别人继续思考
如果要从所有工具中挑一个最简单、最省脑力的,我会选镜像。镜像并不是模仿对方身体动作,也不是模仿口音或语气,而只是重复对方刚刚说过的一到三个关键词。有时候可以是最后几个词,有时候是句子里最值得展开的词。
例如你说:“我觉得这个计划从时间安排上根本不可行。”我可以只说:“时间安排?”然后停下来。你通常会继续:“对,因为我们下个月已经有三个项目,而且最关键的人那周不在。”我没有问“你能不能详细解释一下”,却得到了详细解释。镜像之所以有效,一个原因可能在于,对方知道我确实听到了这些词,却同时感觉我还没有完全理解,所以会自然地把思路补充完整。
镜像还有一个非常有趣的功能:让人听见自己刚刚说过的话。人与人沟通时,我们并不会像听录音一样完整听见自己的声音和表达。有时候我把一个人的几个关键词原样还给他,他会突然停下来,仿佛第一次从外面听到自己的观点,然后自己修正:“等等,我刚才这样说好像不太准确。”
镜像最大的障碍,反而是它看起来太简单。聪明人会想:“怎么可能只重复两个词就有用?”但有些最有价值的工具恰恰如此。它几乎不占用你的认知资源,所以即使你在高压状态下仍然能够使用。优秀工具并不需要看起来聪明,它只需要在人最需要的时候还能被使用。
我不太喜欢“积极倾听”这个词,我更喜欢主动理解
“积极倾听”这个概念被说得太多,已经经常失去具体含义。人们点头、保持眼神接触、偶尔说一句“嗯,我理解”,然后认为自己完成了倾听。可真正有效的倾听不是一种姿态,而是一种持续验证的互动。
人质谈判训练很早就教我们识别对方表现出来的情绪,因为危机中的人绝大多数处于愤怒、焦虑、恐惧、羞耻或者挫败状态。后来我看到一些心理和神经科学研究,发现当人把负面情绪准确命名出来时,情绪强度本身往往会下降。这和我们的实践经验非常吻合。因此我越来越倾向于主动处理房间里的负面东西,而不是假装它不在那里。
如果我要提出一个要求,而我的直觉已经告诉我“这听起来会非常贪心”,我不会说:“我不希望你觉得我贪心。”这句话仍然像是在控制你应该怎么想。我会说:“这很可能听起来非常贪心。”区别很细,却非常重要。我承认你的潜在感受,而不是要求你取消它。
真正的倾听应该不断回答这样几个问题:他此刻主要的情绪是什么?他认为问题是什么?他最害怕什么?他最想保护什么?我的理解有没有得到他的确认?我说“我理解你”没有任何证明力。只有当对方自己表现出“对,你终于明白了”,理解才真正发生。
最难的工作,需要团队、幽默和允许自己继续生活
长期从事危机工作,当然会留下重量。我们处理过死亡、失败、被杀害的人质,也看过最糟糕的人性。如果一个人认为可以靠纯粹意志力把所有这些东西全部封起来,最后通常会付出代价。对我而言,一个非常重要的保护因素是团队。优秀团队不仅在战术上互相信任,也会互相开玩笑、挖苦、让彼此保持人性。有时候一点非常黑色的幽默,是人在高压职业里继续工作的方式。
我不会说自己对职业生涯中做的每一件事都“骄傲”,这个词对我而言有点复杂。我更多感到的是感激——能够参与这些事情是一种特殊机会,也是一种责任。我现在越来越关注一个团队怎样让成员发挥出最好的一面,而不是只把任务完成。真正能够长期承受困难工作的团队,通常不仅专业,而且允许成员彼此支持、开玩笑、提醒错误,并且在离开工作以后重新回到普通生活。
因为人生终究一定会给每个人一些重击。你会失去人,会失败,会看到你爱的人受苦,也会发现有些事情你无论多努力都无法控制。专业能力不能让这些事情消失,它能做的是让你在面对它们时不必独自承担全部重量,并且知道什么时候应该工作,什么时候应该交班,什么时候应该回家睡觉,什么时候应该和真正理解你的人坐下来。
艰难对话的目标,从来不是让别人屈服
如果把我几十年的经验最后压缩成一个原则,我会说:艰难对话的目标不是操纵另一个人,而是尽可能准确地发现事实、降低无意义的防御,并创造一个双方都有能力做出清醒决定的环境。
不要一开始就想着怎样说服。先问这里究竟有没有值得做的交易。不要因为害怕冲突而拖延坏消息。先提醒对方痛苦要来了,然后清楚地说出来。不要看到一个动作就自信地解释对方心理。注意变化,再验证变化。不要只问问题;适当地提出假设,让别人纠正你。不要逼着别人不断说“是”。给他空间思考。面对强势的人,用“怎么”和“什么”让他承担解释和执行的工作。面对愤怒的人,不要只是让他无限发泄,尝试准确说出真正的情绪。面对文字沟通,不要一次走七步棋。面对重大谈判,平时就在司机、店员、同事和朋友身上练习怎样真正听人说话。
更重要的是,不要把同理心理解成软弱。理解对方的世界,不等于加入对方的世界。我可以理解一个恐怖分子的叙事,同时坚决反对他的行为;我可以理解一个员工为什么愤怒,同时仍然终止雇佣关系;我可以理解一个客户为什么觉得价格不公平,同时仍然拒绝降低价格。真正的同理心不剥夺你的边界,它让你的边界变得更加有效,因为你不再需要通过羞辱、争辩或者压制对方来维护它。
谈判真正的高手也并不是永远知道正确答案的人。很多时候,我并不知道最终应该是什么结果。我只是知道,如果我保持好奇,准确观察,允许自己的判断被纠正,让对方感觉自己真正被听见,同时不断检验现实,那么好的答案出现的概率会大得多。
这就是我理解的艰难对话。
它不是一场演讲。
不是一场审讯。
也不是一场必须有人输掉的战争。
它更像两个人站在一间昏暗的房子里,试着一起把灯打开。我们不知道灯亮起来以后会看到什么,也不能保证自己喜欢看到的一切。但至少从那一刻开始,我们面对的是事实,而不是各自脑子里的猜测。
而几乎所有真正有价值的谈判,都是从这里开始的。
Post #2 -
做自己,是唯一真正值得过的人生
前段时间我病了一场。最开始我以为只是普通感冒,没想到很快就发展成连续几天像被一辆公交车正面撞过一样,什么都做不了。我母亲以前经常说,生病有时候就是上帝强迫你坐下来、闭上嘴、停止折腾的一种方式。现在回头看,我觉得她说得有道理。因为我的习惯一直是把自己逼到极限,然后继续往前推,直到身体终于替我做出决定:够了,你哪里也去不了,什么也做不了了。
很长一段时间,我可以每天喝十几杯浓缩咖啡,只睡四五个小时,然后继续工作。我会把这种状态解释成勤奋、野心、责任心,甚至把它当成自己性格的一部分。但身体并不关心你给这种生活方式起了什么漂亮的名字。当你必须依赖极端的刺激和极端的透支,才能继续维持一种生活时,也许真正需要改变的不是你的意志力,而是你的生活本身。
我做了二十五年的律师。这份职业把我从一个几乎身无分文、靠便宜食物过日子的年轻人,带到了今天的位置。我热爱自己的专业,也非常珍惜那种把一件事情做到足够好、并因此得到同行认可的感觉。直到今天,我仍然大量出庭,仍然处理真实案件,仍然希望自己首先是一名真正工作的律师,而不是一个只在互联网上谈论法律的人。法律是一位苛刻的情人,它不会因为你在度假就停止制造紧急情况,也不会因为你累了就暂停客户的问题。我曾经把“随时可以找到我”当成职业荣誉的一部分,而这么多年下来,我也必须承认,这样生活一定会索取代价。
现在我又在做节目、接受访谈、和更多人进行公开交流。有人在街上认出我,说他们喜欢我说的东西,我当然会高兴。但这不是我为了赚更多钱而制造出来的所谓副业。我做它,是因为我喜欢。我真正面临的问题,反而变成了如何在一份已经非常消耗我的职业之外,继续做另一件自己喜欢的事情,同时又不把自己耗尽。年龄越大,我越意识到,人生真正困难的地方并不是找到值得做的事情,而是在几件都值得做的事情之间决定:我的生命到底应该分给它们多少。
我的人生不能只剩下工作,也不能只剩下孩子
人们谈论人生时,有几句话几乎已经成为标准答案。有人会说,我人生中最好的一天,是孩子出生的那一天;有人说,是我结婚的那一天。我从来不太喜欢这样回答。
这绝不是因为我不爱自己的孩子。成为父亲,是我人生中最重要的经历之一。孩子就像一面毫不留情的镜子,他们让我重新审视自己的成长经历、自己的父亲、自己的性格,以及我到底想成为一个什么样的人。当你知道有一个你深爱的人正在看着你,并且可能会从你的行为中学习如何做人时,你会突然开始认真考虑很多过去从未思考的问题。
但我不愿意说,生孩子就是我人生最高的成就。如果人生的终极目的只是繁殖,那么我生孩子,我的孩子再生孩子,他们的孩子继续生孩子,一代代下去,这更像是病毒或者细胞复制的逻辑。我始终觉得,人生应该还有一些只属于你自己的创造:一项事业、一门手艺、一种思想、一项艺术、一种热爱,或者某种你真正想贡献给世界的东西。
我也从来不想成为这样的人:一年工作五十个星期,只为了等待剩下两个星期的假期;周一开始盼周五,周日晚上开始恐惧周一,然后几十年就这样过去。在我看来,那是一种非常特殊的地狱。当然,不是每个人都必须疯狂追求事业,也不是所有人都必须创造什么惊天动地的东西。但至少应该有一些东西,让你在普通的一天醒来时觉得,这一天本身就值得生活,而不是因为它距离下一次逃离现实又近了一天。
与此同时,我也越来越发现,我们很少知道自己正在经历所谓的“黄金时代”。我年轻时看过一些后来成为传奇的乐队,当时场下只有几十个人;我在纽约练柔术的时候,也曾经身处一个后来回想起来极其特殊的时代,周围聚集着大量顶尖的人才。但当时我并不知道那些日子以后会变成故事。我们总以为真正重要的时刻会自带灯光、配乐和字幕,提醒你:“注意,现在正在发生一件你以后会怀念一辈子的事情。”现实不是这样。
大多数所谓的“美好旧时光”,在发生的时候,看起来都只是一段普通生活。
你可能正在给孩子做晚饭,可能正在训练,可能只是和朋友坐在一个廉价的小酒馆里,甚至正在抱怨今天很累。十年以后,你却突然意识到:原来那就是我一直想回去的地方。所以现在我会努力提醒自己,不要总是站在未来想象今天,也不要等今天消失以后才允许自己珍惜它。
你越想强迫一件事情发生,它有时越不会发生
我儿子小时候有一段时间几乎不愿意跟我说话。我问他:“今天学校怎么样?”他说:“挺好。”我问:“发生什么了吗?”他说:“没有。”你几乎能从一个青春期男孩那里得到的全部信息,就是“好”“没有”“不知道”。
这对我尤其困难,因为我的父亲小时候很少跟我交流。所以我曾经给自己定下一套很简单的育儿哲学:我父亲怎么做,我就尽量做相反的事情。我拼命想让儿子跟我交流。我准备晚餐,创造谈话机会,不停地问他朋友怎么样、学校怎么样、最近发生了什么。结果我越努力,他就越关起来。
有一天,我不知道为什么,顺手买了一个飞盘。我问他,要不要出去扔一会儿。他说,好。我们就站在外面扔飞盘。没有面对面坐下来,没有“爸爸现在要和你进行一次重要交流”,甚至没有刻意提出问题。可就在扔飞盘的时候,他突然开始说话了。他开始告诉我朋友之间发生了什么,某个男孩开始跟一个女孩交往,他们之间的关系因此变得奇怪。我站在那里,脑子里只有一个念头:天哪,终于发生了。
那件事教给我的东西,比任何一本育儿书都直接。很多重要的东西不能被强迫出来。你只能创造条件,然后给它空间发生。
爱情也一样。我们都有过这样的经验:情人节到了,于是告诉自己,今晚必须浪漫;订了一家餐厅,穿上最好的衣服,准备好所有东西,心里想着今晚一定要特别。结果往往只是“还不错”。反而是在一个毫无准备的星期二,没有计划,没有期待,两个人突然发生某种极其强烈的连接,你会躺在那里想:刚才到底发生了什么?
人生中很多东西都有这种性质。你越拼命想显得酷,就越不酷;你越拼命想显得有魅力,就越缺乏魅力;你越想让所有人相信你是一个成功的人,别人越容易看到你正在表演成功。
但这并不等于“不努力”。我非常讨厌另一种极端,就是把冷漠当成高级。仿佛什么都不在乎才叫潇洒,努力就是丢脸,认真就是“太想被别人喜欢”。不是这样的。你完全可以认真,可以努力,可以在乎,而且不需要因此变成一个正在表演的人。
真正困难的是,你到底为什么在努力。
做自己听起来最简单,实际上可能是最难的事
我越来越相信,没有什么比成为自己更酷,也没有什么比真正成为自己更难。
我五十多岁了,也做了将近十年的心理治疗,而我仍然觉得自己只是刚刚开始真正弄明白“我是谁”。所以当一个三十岁的人告诉我,他已经完全了解自己时,我通常会有一点怀疑。因为我们生活在一个极其擅长模仿的世界里。
一件事情成功以后,所有人立刻复制它。一种音乐风格流行,下一批音乐人开始听起来越来越相似;一种脸在社交媒体上受欢迎,大量的人开始做相似的整形;一套穿搭变成潮流,街上突然像复制粘贴一样。我们拥有史无前例的“表达自我”的工具,却同时活在一个史无前例的模仿机器里。
真正原创的人必须承担一种风险:你有可能做出非常糟糕的东西。
我喜欢那些敢于不断变化的艺术家。真正有创造力的人不会因为一件东西成功,就永远重复那件东西。David Bowie 创造了 Ziggy Stardust,当全世界都在告诉他“继续做这个,这个有效”的时候,他却说,这件事已经做完了,我现在要去做别的。Tyler, the Creator 这样的艺术家也一样。他做的某些东西可能完全失败,但他敢做大的尝试。而正因为他敢彻底打偏,他真正击中的时候,才会产生别人复制不出来的东西。
这就是原创性的代价。你必须愿意错过一些机会,必须愿意让一部分人不理解你,甚至必须愿意偶尔看起来很愚蠢。如果你要求自己做的每一件事都必须获得认可,那么最终你能够生产出来的,只会是已经获得认可的东西。
我认为,人们现在如此渴望真实,也正是因为我们生活在一个越来越难判断什么是真实的时代。每一样东西似乎都变成了广告:你宣传的不一定是产品,也可能是你本人,是你的婚姻,是你的职业,是你想让别人相信你正在过的那种生活。
我经常形容现代社会是:牙齿越来越白,牙龈却正在腐烂。
外表变得漂亮,照片变得漂亮,房子变得漂亮,简历变得漂亮,社交媒体里的家庭也变得越来越漂亮,可我们越来越少讨论里面真正发生了什么。当一个社会对形象的关注远远超过对实质的关注时,人最终甚至不知道应该相信谁,因为每个人看起来都像在销售什么东西。
也许这也是为什么,当我只是坐下来,把自己真实的想法说出来时,会有那么多人告诉我:“你至少听起来像个真人。”他们未必同意我说的每件事,但他们知道我不是在扮演一个角色。对我来说,这非常重要。真实并不意味着所有人都会喜欢你,它意味着喜欢你的人喜欢的是你,而讨厌你的人至少讨厌的也是真正的你。
关于孩子,我们需要允许自己说真话
有一种所谓的“育儿悖论”:父母通常报告更高的压力、更大的责任和更多疲惫,但与此同时,他们又会说,孩子给了他们极大的幸福和意义。
这完全说得通,因为人生中最深的满足往往伴随着某种代价。运动以后洗澡特别舒服,是因为你刚刚把自己累坏了;饿了很久以后的一顿饭尤其美味;忙了一整天以后睡觉特别香。很多快乐的强度,本身就来自它之前的不舒服。
养孩子也是如此。
但我觉得,我们还应该允许自己承认另一件事情:育儿有些部分真的很糟糕。
孩子会打断睡眠,会消耗时间,会破坏计划,会制造压力,也会在某些阶段对婚姻、事业以及个人目标产生直接冲突。有时候父母看着那些没有孩子的朋友,会觉得他们似乎活得非常自由;而没有孩子的人又可能看着一家人在一起,觉得那里拥有自己缺少的东西。这并不矛盾。
我非常反感一种要求父母必须永远表现出感恩的文化。仿佛你只要承认“我今天真的受不了自己的孩子”,就证明你不爱他们。完全不是这样。你可以深爱一个人,同时承认和这个人生活的某些部分非常困难。
事实上,我觉得这种诚实反而会让人变得轻松。有一次你对另一个父亲说:“这些该死的小孩快把我逼疯了。”结果对方松了一口气,说:“我也是。”突然间你会觉得,原来我不是唯一一个有这种想法的人。
“你不是唯一一个”,可能是人类能够听到的最有安慰作用的一句话之一。
我们太多时间生活在自己的脑子里,以为只有自己会产生那些不够体面的念头,只有自己的婚姻有问题,只有自己有时候不喜欢做父母,只有自己会后悔、愤怒、疲惫。可事实上,绝大多数人都在经历高度相似的问题。只不过我们习惯了包装自己。
离婚以后,我第一次认真问自己:我到底想要什么?
离婚迫使人面对许多过去从未需要明确回答的问题。
婚姻还存在的时候,你不会计算自己究竟百分之多少时间陪孩子,也不会认真思考每一个家务、每一次接送或者每一个周末到底属于谁。离婚以后,这些东西突然全部需要被定义。某些事情因此变得痛苦,但奇怪的是,它也可能迫使一个人成为更加主动的父母。
我自己的婚姻结束以后,孩子并不是每天都跟我在一起。这改变了我对父亲这个身份的理解。以前如果家里有两个人,我可能会很自然地把某件事交给对方:“你比较擅长这个,你去做吧。”离婚以后,在属于我的那些日子里,我就是那个人。功课是我的,晚饭是我的,洗澡是我的,袜子找不到也是我的。我必须真正参与。
而且,因为我知道跟他们相处的时间是有限的,我开始更有意识地使用那些时间。
当然,这绝不浪漫。有两个男孩来到家里,有时候真的像一群入侵者。他们能吃掉所有没有被钉死在地板上的东西,房子里到处都是气味、衣服和混乱。可当他们离开的第二天,房子突然安静下来,那种安静又会变得让人难以忍受。
我永远记得离婚初期,他们离开以后,我会去他们房间,把床单换好,把衣服洗完,叠好放进抽屉,再把床铺整理整齐。我给其中一个儿子的床买过一个毫无必要的装饰枕头。直到今天,我还留着那个枕头。我其实是一个非常容易扔东西的人,可那个东西我一直扔不掉。
因为那已经不是一个枕头了。
那时候,每次孩子离开,我都会把床整理好,把那个枕头放回床中央,心里想着:好了,这里准备好了。他会回来的。
这种仪式让我安定下来。
后来孩子长大去上大学,我和他们的母亲聊起这种感觉。我们忽然发现,多年共同抚养反而让我们提前学会了一件其他父母通常在孩子离家时才第一次经历的事情:孩子现在不在这里,但他还会回来。爱并不因为一个人现在不在你的房子里就消失。
当然,有些时刻依然非常痛。第一次没有孩子陪我过感恩节的时候,我一个人坐在那个小小的厨房里哭。我其实收到了很多邀请,完全可以去别人家吃饭、喝酒、热闹地度过一天。但我没有。我反而坐在那里听悲伤的音乐,几乎有意识地去碰那块伤口。
我现在觉得,那也没有什么不对。
并不是每一种痛苦都需要立刻被逃避。有些痛苦需要被完整地感受一次。
离婚也可能是一场重新认识自己的过程
刚离婚的时候,我几乎把我们拥有的东西都留给了前妻。自己租了一个三居室的小房子,手里只有很有限的钱用来买家具。所以我去了 IKEA。
然后发生了一件极其荒谬,却对我影响很深的事情。
我站在卖沙发的地方,突然不知道应该买哪一个。
这听起来很可笑,但那一刻我意识到,我人生中几乎从来没有认真选择过一张沙发。小时候沙发是父母买的;上大学以后宿舍里本来就有家具;跟朋友住的时候,我们捡过别人不要的旧沙发;大学毕业以后,我很快开始跟后来成为我妻子的人生活,家具通常由她决定,而我会说:“亲爱的,你喜欢什么就买什么。”
于是三十多岁的我第一次站在一家 IKEA 里,认真面对一个非常简单的问题:
我喜欢什么?
我突然发现,我竟然不知道。
这些年我一直在考虑她喜欢什么、孩子需要什么、家庭需要什么,却很少问“我想要什么”。那张沙发给了我一个非常微小却非常清晰的启示:离婚固然摧毁了原来的生活,但它同时给了我一块空白。
我可以重新决定我要怎样布置房子,可以重新决定怎样做父亲,可以重新安排自己的日常生活,也可以重新决定自己想成为谁。也是在那个阶段,我重新开始练巴西柔术。如果没有那个出口,我很可能会发展出某些更加自我毁灭的习惯。相反,我选择重新进入训练场。
这让我开始区分两个经常被混淆的概念:自我关照和自私。
现在人们特别喜欢用“自恋”这个词。只要一个人开始考虑自己,就有人说他自恋;一个人拒绝某件事,就说他自私。但真正严重的自恋人格,是一种完全不同的东西。那种人把其他人当作围绕自己运转的工具,很少真正关心别人内部正在经历什么。
而把自己放进优先事项里,不是这种东西。
飞机上为什么要求你先给自己戴好氧气面罩,再帮助旁边的人?因为你如果昏过去了,谁也帮不了。如果我连自己的身体、精神和人生都完全不负责,我最终也不可能很好地照顾家人。
为孩子牺牲自己,并不总是等于爱孩子
我当然愿意为自己的孩子挡一颗子弹。我相信绝大多数父母都会这么说。
可这也曾经让我产生一个很折磨人的问题:既然我愿意为孩子承受这么极端的痛苦,那为什么不能为了他们继续留在一个不幸福的婚姻里?
后来我慢慢意识到,这两件事情并不完全一样。
挡一颗子弹是一瞬间发生的伤害。留在一个不断消耗自己的关系里,则可能是一千个小伤口造成的缓慢死亡。更重要的是,你并不是独自承担这种后果。孩子每天也在看。
孩子学习爱情,不是靠你给他们上一堂关于“健康关系”的课。他们观察你们如何说话,如何看对方,如何处理冲突,如何表达喜爱,也观察你们是否已经对彼此充满蔑视。
我甚至觉得,一段关系里最危险的声音不一定是大喊大叫,有时候反而是那句冷冰冰的:“随便。”
“好吧,随便你。”
“是是是,知道了。”
那种语气背后传递的不是愤怒,而是轻蔑:你是一个我勉强忍受的人。
如果孩子连续十几年看到的就是这种关系,那么我们实际上是在教他们:爱情就是找一个让你厌烦的人,然后互相忍受几十年。
这不是我希望教给孩子的东西。
我认为伴侣应该是这样一个人:我支持她,她也支持我;她让我感到更有力量,我也让她感到更有力量;她能够把我比较好的一面带出来,我也努力把她比较好的一面带出来。当然,没有任何关系每天都能做到这一点。但如果你必须依赖逃避、色情、药物、极端工作或者持续麻木自己才能忍受一段关系,那么值得问的问题也许已经不是“我还能不能撑下去”。
我们为什么一定要等到一段关系痛苦到无法忍受,才允许自己承认它出了问题?
就像工作一样。如果一份工作需要你每天靠大量药物、咖啡因和四个小时睡眠才能撑过去,也许答案不是再增加一杯咖啡。答案可能是:这件事情本身需要改变。
孩子比我们以为的知道得更多
我永远忘不了我们告诉孩子离婚的那次谈话。我的大儿子当时七岁。那是我人生里最艰难的谈话之一。
我一直以为我们把事情隐藏得很好。我们没有在孩子面前大吵。我甚至做过一些很荒谬的安排:晚上先和他们的母亲一起待在卧室里,看看电视、读读书,等孩子睡着以后我再去另一个房间。如果孩子半夜发现,就解释说有人打呼噜,影响了另一方睡觉。
后来儿子告诉我:“你开始睡隔壁房间的时候,我就觉得有事情不对。”
我很震惊。我以为自己很聪明。
可孩子不是傻瓜。
他们未必知道事实,却非常擅长感知关系里的温度。他们感觉得出紧张,感觉得出疏离,也知道爸爸妈妈看彼此的方式跟以前不同。
所以我现在并不认为,父母明明已经非常不快乐,却不断对孩子说“爸爸妈妈特别幸福,一切都很好”,是在保护孩子。从孩子的视角看,这甚至可能变成一种真正的心理混乱:我明明感受到某件事情,可两个我最信任的人却一直告诉我,我感受到的东西不存在。
这不等于父母应该把婚姻里的所有细节都告诉孩子。孩子绝不应该成为父母的治疗师,也不应该被迫站队。但我们可以说一种更加诚实的话:
这很难。这很悲伤。你感到难过是正常的。但世界没有结束。我们依然是你的家人,我们都爱你。这不是你造成的,你也没有办法把它修好,而我们会一起走过去。
我认为这比“没事,一切都很好”健康得多。
爱孩子,也意味着允许他们痛苦
离婚的时候,我和前妻在正式告诉孩子之前,一起找过心理咨询师。不是为了修复婚姻,而是为了讨论怎样把这件事情告诉孩子,怎样尽可能正确地处理它。
当时我已经做了一段时间离婚律师,自认为见过很多案例。我告诉那个咨询师,我认识很多父母离婚的人,他们永远记得父亲把东西搬进车里、开车离开的画面。所以我计划避免这个场景。也许可以趁孩子不在的时候搬走,这样他们就不需要经历那个明显的告别时刻。
我觉得自己的想法非常成熟。
那个咨询师看着我,说了一句话,让我一下子停下来。他问我:“你有没有想过,大家之所以记得那个时刻,也许正是因为那是现实第一次变得清晰而不可否认,而这种痛苦本身是必要的?”
我立刻知道他说得对。
我真正想做的,是让孩子根本感觉不到父母离婚了。因为我内疚。我认为自己的决定伤害了他们,所以拼命想把这种伤害全部消除掉。
可做不到。
另一个治疗师后来也提醒我,你能做的是帮助孩子经历它,而不是替他们取消它。有些悲伤就是必须被经历的。
对一个父母来说,最困难的事情之一,就是坐在孩子的痛苦旁边,不修理它,不立刻让它停止,不拿玩具、旅行或者漂亮的解释把它覆盖起来,只是陪着他说:我知道,这真的很痛。
爱并不总是消除痛苦。有时候,爱是让一个人安全地经历痛苦。
当然,这并不意味着我们应该主动给孩子制造创伤。我的意思是,你不可能替孩子创造一个永远没有挫折的人生。而且如果真的能够做到,我甚至不确定最终会培养出一个什么样的成年人。回头看,我自己身上许多最有价值的品质,恰恰来自一些非常困难的经历。
真正需要寻找的是那条边界:痛苦可以塑造人,也可以摧毁人。父母的责任不是让孩子永远不痛,而是尽量不成为那个摧毁他们的人,同时在不可避免的痛苦发生时陪在那里。
与其不停追究是谁的错,不如问:现在怎么办?
我不是一个完美的丈夫。事实上,我作为丈夫犯过很多错误。
离婚初期,有一次我和前妻站在孩子比赛的场边。她非常难过,对我说:“看看你做了什么,我现在都不认识自己的生活了。”
我当时对她说,好,那我们做一个极端假设。假设这一切百分之百都是我的错。假设我是世界上最糟糕的丈夫,而你在这段婚姻里没有做错任何事情。好,我承认。我道歉。然后呢?
这不是为了逃避责任。
承担责任非常重要,但责任的终点不能只是永远审判过去。
我们已经有两个孩子,已经站在这个位置。那现在怎么办?
婚姻里通常也很难真的画出一条清晰的因果线。你会说:“你从来不跟我说话。”对方说:“我不跟你说话,是因为每次说话都会吵架。”“我们为什么一直吵架?因为你从来不听我。”“你出轨了。”“我出轨,是因为我们已经完全没有性生活。”“我们没有性生活,因为你从来不跟我在一起。”“我为什么不在家?因为我一直工作。”“你为什么一直工作?因为你觉得我花钱太多。”“我为什么花钱?因为我觉得孤独。”
它可以无限循环。
最终你会发现,在大部分普通婚姻里,很少存在一个百分之百的恶棍和一个百分之百的圣人。绝大多数人既做过混蛋,也做过好人。
所以即使我们真的完成了历史调查,计算出了你错百分之六十三、我错百分之三十七,又怎样?
饭已经烧焦了。
接下来真正重要的问题,是我们要一直站在厨房里争论是谁把火开得太大,还是看看手里还有什么材料,重新做一顿饭。
没有一个“适合离婚”的年龄
人们经常问我,孩子几岁时父母离婚伤害最小。
没有一个简单答案。
孩子很小时,某种意义上可能更容易,因为他们以后甚至不太记得父母曾经共同生活过。但与此同时,小孩子原本处于一种理想化父母的阶段。他们相信爸爸妈妈都是稳定、完整、可靠的。如果他们很早就面对父母分离,也相当于很早被迫接受一个事实:爸爸妈妈并不完美。
到了十一、十二、十三岁,又有完全不同的问题。青春期本来就是非常难熬的阶段。你在全世界可以找到说高中是人生最好时光的人,也能找到说大学最好的人,但我很少碰到一个人说:“我人生最幸福的时期就是初中。”
那个年龄的孩子正在建立身份,情绪巨大,同时天然会把自己当作宇宙中心。完整家庭里,他们也会尝试让一个父母对抗另一个父母;离婚家庭则让这种结构变得更加复杂。
所以我不认为存在一个神奇年龄,可以让困难的事情突然不再困难。
困难的事情没有完美的时机,真正重要的是成年人怎样处理它。
孩子跌倒以后,第一反应往往不是看自己的膝盖,而是看父母的脸。如果父母惊叫,他们马上开始哭;如果父母平静地说:“没事,起来看看。”他们的反应也会完全不同。孩子在不断借用成年人的神经系统来理解世界。
离婚也是如此。
如果父母表现得像世界毁灭了,孩子会觉得世界毁灭了;如果父母疯狂补偿,说“没关系,你到爸爸家会有新的游戏机”,孩子也会知道你正在掩盖什么。比较诚实的态度是:这是一件大事,也是一件令人难过的事,但我们能够承受它。
很多东西,只有失去以后我们才第一次看见
我病得最严重的时候,呼吸变得困难。于是每天醒来发现自己能够正常呼吸,突然成了一件值得庆祝的事情。
如果你在我生病以前问我:“你今天能呼吸,是不是特别幸福?”我大概会让你别烦我。我当然能呼吸,我有一百万件更重要的事情要处理。
直到呼吸本身变得困难。
这就是人的大脑最奇怪的地方之一。我们会迅速把奇迹变成背景。
家里停过电的人都知道那种感觉。平时没人走进房间打开电灯以后惊叹:“太不可思议了,整个房间居然亮了!”可停电几个小时以后,灯重新亮起来,你会看着每一个电器觉得不可思议。然后不到一天,你又重新开始把它当作理所当然。
鱼看不见水,我们也经常看不见自己一直生活其中的幸运。
我做过临终关怀志愿者。这件事对我的世界观影响非常大。我见过晚期肺癌患者,也见过神经系统不断退化、最终连说话和呼吸能力都会失去的人。每次离开那些地方,我都会产生一种奇怪的感觉:我像穿上了防弹衣。
不是因为别人的痛苦让我高兴,而是因为它突然校准了我的尺度。
我还能走。我还能思考。我还能说话。我的孩子身体健康。我现在面对的问题,也许确实很麻烦,但它们并不是所有可能发生在我身上的问题。
有时候我在街上看到一个严重发育障碍的人,由父母或者家人陪着,我会立刻对自己产生一种羞愧。那些父母不仅每天需要照顾一个可能终生无法独立生活的孩子,还必须面对一个更加残酷的问题:有一天我死了以后,谁照顾他?
然后我想到,自己可能刚刚因为地铁慢了几分钟而愤怒。
这不是说我们没有资格因为小事情烦恼。人的生活不可能每天靠比较灾难维持感恩。但我认为偶尔重新看见这些东西非常重要。
不要只计算你现在拥有什么问题,也偶尔计算一下那些完全可能属于你、但幸运地没有属于你的问题。
职业不是身份,更不是为了证明给父母看
这也让我想到我们对职业的执着。
人们太习惯用工作定义自己了。第一次认识一个人,我们最常问的就是:“你做什么工作?”仿佛这个问题可以直接告诉我们,他是谁。
我不觉得应该如此。
你可以非常热爱自己的职业,我就是这样。但职业仍然只是你的一部分。
这也是为什么看到一些人拼命追逐某种专业身份时,我会觉得有点可惜。如果你真的想成为律师,那就去做,认真学习、通过考试、接受训练、找到好的导师,然后真正进入这个行业。但不要只是因为父亲曾经是律师,就认为只有自己也成为律师,才能证明给他看。
一个真正爱你的父亲,不会因为你没有复制他的职业就减少对你的骄傲。
而且通过资格考试,只是职业生涯的起点。我见过无数刚从法学院毕业的人。他们会查资料,会背规则,可实际上几乎什么都不会。真正的律师能力来自大量实践:如何问问题,如何判断人,如何组织证据,如何在法庭上面对一个突然改变方向的局面。我年轻时有优秀的导师带我,他们教给我的东西远远超过学校。
资格证明你获得了入场券,经验才决定你最后能不能做这件事。
所以当一个人同时想做十件事,却不断抱怨为什么第十一件事没有成功时,有时候答案很简单:你必须选择。
你不可能同时把所有人生都活一遍。
你到底想成为谁?选一个方向,然后真正投入进去。
这也是“做自己”经常被忽略的一部分。做自己不是“我想做什么就做什么”,而是你必须决定什么是真正属于你的东西,并愿意为这个选择放弃其他可能。
AI 会改变工作,但我希望它最终也能改变我们对工作的理解
人工智能现在已经进入法律行业,我并不恐惧这件事情。我自己也会使用它。
如果我要处理海量证词,需要寻找某个银行账户在几百页材料里出现过的所有位置,这类工具极其有用。过去一个助理可能需要几天整理的资料,现在可能几个小时甚至更快就能完成。在处理大量数据、寻找和归纳信息方面,它已经拥有非常明显的优势。
但危险也同样明显。
它有时候会以极其自信的口吻告诉你一个完全错误的答案。问题不在于它会犯错,人当然也会犯错;真正的问题是,它有时犯错的时候听起来跟正确的时候一样肯定。因此,我更愿意把它理解成一个非常好的助手,而不是一个能够替我进行最终判断的权威。
它可以是非常好的仆人,却可能成为非常糟糕的主人。
我认为许多工作一定会因此消失。法律助理的一部分工作会减少,语音识别越来越成熟以后,传统速记和转录工作也可能继续发生变化。这并不是第一次发生。曾经交通依赖马车,于是制造马鞭也是一个行业。最后一家马鞭公司倒闭的时候,它甚至可能生产着全世界最好的马鞭,拥有最好的客服,可这没有用,因为世界已经不再需要那么多马鞭。
技术变化就是这样残酷。
它不会因为你工作认真,就保证你的工作永远存在。
但我同时希望,这种变化最后能够迫使我们重新思考人与工作的关系。也许有一天,我们见到陌生人的第一个问题不会再是:“你靠什么谋生?”
也许一个人的身份不再如此牢固地绑在职业名称上。
我当然不知道人工智能最终会把世界带到哪里。它可能摧毁一部分旧的经济结构,也可能创造我们现在根本想象不到的机会。可如果技术真的能够帮助人类从某些重复劳动里释放出来,那么我希望我们最终得到的不只是更高的生产率。
我希望它能够逼我们重新面对一个更困难的问题:
如果我不再主要由工作定义,那么我到底是谁?
最后,我们还是会回到同一个问题:你是谁?
年轻时,我和合伙人创办自己的律师事务所。那时候我们有一种只有年轻人才拥有的狂妄,觉得自己面对的是整个世界。我们经常说一句话:如果你不坐在桌边,你就会出现在菜单上。
那种“我们对抗全世界”的感觉,非常有力量。共同的敌人能够迅速把人团结起来。成为弱者也有一种特殊的快乐,因为每一次胜利都像是在证明所有人错了。
但人生有趣的地方在于,有一天你可能突然发现,自己已经不再是那个挑战机器的人。
你变成了机器的一部分。
这时候,你需要另一种动力。
我越来越觉得,人生的不同阶段都在逼我们重新回答同一个问题。年轻时,我们通过反抗别人定义自己;结婚以后,我们可能通过伴侣和家庭定义自己;有了孩子以后,又通过父母身份定义自己;事业成功以后,我们通过职位、财富和声望定义自己。
而所有这些东西最终都可能发生变化。
婚姻可能结束。孩子会长大离开家。职业会被技术改变。身体会衰老。别人对你的兴趣也会转向下一个人。
所以如果你的整个身份都建立在这些外部结构上,当结构变化时,你就很容易一起坍塌。
也许这就是为什么,我到了今天这个年纪,反而越来越珍惜那个看似简单的问题:如果没有别人告诉我应该成为什么人,我自己究竟想成为什么人?
我曾经站在 IKEA 里,因为第一次需要自己挑一张沙发而不知道该怎么办。现在回头看,我觉得那几乎是一个完美的隐喻。我已经是一个成年人,是父亲,是律师,是一个经历过婚姻的人,可面对“你自己喜欢什么”这么简单的问题,我居然回答不上来。
我花了很多年,才慢慢学会回答它。
也许所谓成熟,并不是终于把自己塑造成一个没有缺点的人,而是越来越准确地知道自己是谁。知道什么东西对我重要,什么东西其实只是为了取悦别人;知道我真正喜欢什么,什么东西只是因为别人都喜欢;知道哪些责任是我愿意承担的,哪些生活是我已经不愿意继续假装想要的。
而真正成为自己,也并不意味着世界会因此奖励你。
有些人会不喜欢你。有些机会会失去。有些选择会失败。有些东西你必须舍弃。你甚至可能花半辈子时间,才把自己从父母、伴侣、职业、社会期待以及自己曾经扮演过的各种角色中一点点分离出来。
可我越来越相信,除此之外没有另一条真正可行的路。
因为你可以成功地扮演别人期待的角色,可以得到掌声、钱、地位、婚姻、孩子和一张看上去非常漂亮的人生履历;但如果那个人始终不是你,那么这种成功本身最终也会变成另一种失败。
人生已经足够短了。
那些我们以为永远不会结束的日子,会变成旧照片;孩子会离开家;身体会突然提醒你,它不是无限的;我们习以为常的东西,也可能在某一天消失。既然如此,我至少希望自己使用这段时间去过一种真正属于我的生活。
不是一场完美的人生。
不是一场让所有人满意的人生。
而是一场当我回头看的时候,能够认出来的生活。
我希望我能说:那个人确实是我。
Post #2 -
财富增长首先可以建模成一个乘法随机过程。这意味着,如果我们只关注算术平均收益,就会陷入误区。为了捕捉长期的复利效应,必须通过取对数将乘法财富转化为加法增长率。由此,我们的核心目标确立为最大化 。
这一逻辑链条非常紧密,从离散到连续,从单资产到多资产,数学推导为我们描绘了一幅理想的图景。
在离散的二元环境中,这一目标直接导出了经典的凯利公式(Kelly Criterion):
这告诉我们在胜率和赔率已知时该如何下注。
然而,现实市场是连续的。当我们进入连续时间框架,假设风险资产遵循几何布朗运动(GBM):
财富过程经过 Itô 引理的转换,变为:
通过优化这一过程,我们精确得到了连续时间下的最优仓位比例:
但这还不够通用。当我们将问题进一步推广到一般效用最大化时,Merton HJB 方程给出了包含风险厌恶系数 的解:
此时,我们可以清晰地识别出,Kelly 准则本质上就是 时的对数效用特例。
在多资产环境中,这一结构自然扩展为矩阵形式。对于 Kelly 投资者(对数效用):
而对于一般的 CRRA(常相对风险厌恶)投资者:
看着这些优美的公式,不得不反思它们在数学金融中的真正意义。很多人进行大量的数学推理,最终只能得出 Aleatory Uncertainty(偶然不确定性/随机性)——即公式中的 或 所代表的市场波动。但往往忽略了可能更重要的 Epistemic Uncertainty(认知不确定性)——即我们对模型参数 和 本身知之甚少。
根据全方差公式(Law of Total Variance),总风险 可以分解为两部分:
即 总方差 = 期望方差(Aleatory,固有随机性) + 方差期望(Epistemic,参数估计的不确定性)。
如果我们只计算了 而忽略了 ,我们就低估了总风险,从而在公式中代入了过小的分母,导致“额外冒险”(Over-betting)。以通用的 DCF(现金流折现)模型为例,它在结构上是几乎没有 Epistemic Uncertainty 的——它假设增长率和折现率是确定的数字。但在现实中,这些参数本身要与物理现实对应是极其困难且无法预测的。因此,DCF 模型面临极高的 Aleatory Uncertainty。
回到前面的那些公式,从数学金融的角度看,它们的意义并不是告诉我们现实世界存在一个可以精确计算的“正确配置”。恰恰相反,它们提供了一个基准(Benchmark)。
这个基准使我们能够精确识别现实复杂性来自哪里:
- 如果实际仓位明显低于解析 Kelly 值,差异可能来自参数估计误差(Epistemic Uncertainty)。
- 差异也可能来自随机投机机会集、尾部跳跌、交易成本、融资约束、流动性限制。
- 或者仅仅是投资者自身的风险厌恶()。
因此,在量化投资组合构建(Quant Portfolio Construction)中,最成熟的 Kelly 思维并不是简单地“估计 alpha,然后除以 variance”。这种 simplistic 的做法完全忽略了认知不确定性。
真正的成熟思维是把仓位理解为一个联合函数,它综合了:
- 预测优势(Alpha)
- 协方差结构(Risk)
- 模型可信度(Model Confidence / Epistemic Uncertainty)
- 尾部风险
- 资本约束
解析 Kelly 给出的不是交易指令,而是理论参考基准线。真正的量化投资工作,正是发生在这条理论基准线与不完美现实之间的博弈与平衡中。我们需要在公式计算出的 基础上,根据我们对 和 的不确定程度(Epistemic Uncertainty)进行打折(Half-Kelly 等),以应对那个无法被公式完全捕捉的真实世界。
Post #288 -
上面的文稿由 AI 整理 TED 访谈(2015) Numberphile 完整采访(2015) Into the Impossible 播客(Brian Keating,2020) The Origins Podcast(Lawrence Krauss,2021) 这四个访谈的字幕而成。
主要公开采访
- TED 访谈(2015)
- 标题:The mathematician who cracked Wall Street(破解华尔街的数学家)
- 采访者:TED 的 Chris Anderson
- 时长约 23 分钟
- Numberphile 完整采访(2015)
- 标题:Jim Simons (full length interview)
- 时长约 1 小时
- Into the Impossible 播客(Brian Keating,2020)
- 标题:Jim Simons: Life Lessons from the‘World’s Smartest Billionaire’
- 时长约 85 分钟
- The Origins Podcast (Lawrence Krauss, 2021)
- 标题:A life in 5 parts: Math, Codes, Hunting Talent, Stocks & Science
- 时长约 1 小时 42 分钟
- Forbes 慈善峰会最后公开露面(2023 年 9 月)
- 与妻子 Marilyn Simons 一起接受 Forbes 的 Maneet Ahuja 访谈,并获 Lifetime Achievement Award for Philanthropy。
其他相关重要材料
- 《纽约客》长文(2017):Jim Simons, the Numbers King,作者通过直接采访写就,包含不少他的原话。
- Gregory Zuckerman 的书《The Man Who Solved the Market》(《战胜市场的人》):作者与西蒙斯及大量前员工进行了长时间访谈(累计超过 10 小时),是目前最详细的一手资料来源。书中有大量引述。
- 另外还有一些较短的讲座片段(如 AMS Einstein Public Lecture)和去世后的纪念性内容。
西蒙斯本人极少谈具体交易策略细节(文艺复兴科技以极度保密著称),这些采访更多聚焦他的人生轨迹、数学观、招人理念、慈善以及对“有效市场假说”的看法。
Post #2 -
对儿童和青少年使用手机及社交媒体的科学共识
一、按年龄段的科学共识与建议
1. 婴幼儿及学龄前儿童(0–5 岁)
- 0–2 岁:避免使用任何娱乐性屏幕(视频通话除外)。此阶段大脑发育高度依赖真实的三维世界互动和人际交流。
- 2–5 岁:每天高质量屏幕时间不超过 1 小时。必须是教育性、节奏缓慢的内容,且必须有家长陪同观看(Co-viewing),以帮助孩子理解内容并将其与现实世界联系起来。
2. 学龄儿童(6–12 岁)
- 智能手机:科学界和儿科医生普遍建议推迟拥有个人智能手机的年龄(如国际上的“Wait Until 8th”运动,建议至少等到初中/8 年级,约 13-14 岁)。如需联系,推荐使用功能机(Dumbphone)或仅限通话/定位的儿童手表。
- 社交媒体:共识是禁止使用。此年龄段儿童的执行功能、冲动控制和批判性思维尚未发育成熟,极易受到算法推荐、网络欺凌和不适当内容的影响。
- 规则核心:建立“家庭媒体使用计划”,屏幕使用不能挤占睡眠、体育锻炼和面对面社交的时间。
3. 青少年(13–18 岁)
- 社交媒体最低年龄:越来越多的科学证据和政策建议(如美国心理学会 APA、多国立法趋势)支持将社交媒体的最低使用年龄提高至 16 岁。青春期是大脑奖励系统(多巴胺回路)高度敏感的时期,极易对“点赞”和无限滚动产生行为依赖。
- 若已使用:重点从“完全禁止”转向“风险管理与数字素养培养”。强调隐私保护、识别虚假信息、应对网络欺凌的能力。
二、核心使用规则与最佳实践(家庭层面)
科学共识建议家庭采取以下具体规则,而非单纯计算“每天多少分钟”:
- 睡眠优先规则(绝对红线)
- 睡前 1 小时 内禁止使用任何发光屏幕(蓝光会抑制褪黑素分泌,且内容会引起神经兴奋)。
- 所有电子设备(包括手机)夜间必须留在卧室外(如客厅充电)。这是预防青少年抑郁、焦虑和睡眠障碍最有效的单一干预措施。
- 无屏幕区域(Screen-Free Zones)
- 餐桌、家庭聚会、车内(非导航需要时)设为无手机区域,以保护面对面的家庭交流和专注力。
- 内容质量 > 使用时长
- 主动使用(如编程、数字绘画、视频剪辑、与朋友协作完成项目)对认知发展有益。
- 被动消费(如无目的刷短视频、无限滚动信息流)被科学界广泛认为与注意力下降、情绪调节能力变差呈正相关。
- 家长以身作则(数字榜样)
- 研究表明,家长的“低头族”行为(Phubbing)会显著增加儿童的屏幕时间和情绪问题。家长需在与孩子互动时主动放下手机。
- 从“监控”转向“引导”
- 对年幼儿童可使用家长控制软件(设定时间、过滤内容);但对青少年,科学共识更推荐开放式沟通。过度监控会破坏信任,而共同探讨算法机制、网络风险,能更好地培养其自我调节能力。
三、科学界确认的主要风险依据
- 心理健康关联:美国卫生总监(Surgeon General)2023 年发布咨询报告指出,社交媒体使用与青少年抑郁、焦虑、身体意象障碍(尤其是女孩)及自杀意念增加存在显著相关性。
- 注意力与认知:频繁的多任务处理和短视频的即时反馈机制,正在重塑发育中大脑的注意力网络,导致深度阅读和持续专注能力下降。
- 网络欺凌与隐私:儿童缺乏评估长期后果的能力,容易在社交媒体上过度分享或成为网络暴力的受害者/施暴者。
四、权威机构
- 世界卫生组织 (WHO):持续强调 5 岁以下儿童的屏幕时间限制,并指出任何年龄段的屏幕时间都不应取代身体活动、睡眠和亲子互动。
- 美国儿科学会 (AAP):推广“家庭媒体计划”(Family Media Plan),强调个性化定制规则,并明确指出 18 个月以下婴儿应避免屏幕媒体。
- 美国心理学会 (APA, 2023):发布关于青少年社交媒体的健康咨询,指出社交媒体并非绝对有害或有益,其影响取决于青少年的个体特征(如已有心理脆弱性),并强烈呼吁平台承担设计安全责任(如默认关闭无限滚动和推送通知)。
- 教育界共识:全球越来越多国家(如法国、荷兰、英国及美国多州)的学校已实施在校期间全面禁止智能手机的政策,研究显示这显著改善了学生的学业表现和社交互动。
Post #287 -
- 债权人不是依靠高违约收益赚钱,而是在钱出去以前取得足额且可执行的担保;
- 钱出去以后持续看到资金路径和担保覆盖;
- 一旦风险越过事先确定的阈值,自动从“信息监控”切换到“补担保/部分还款”,再进一步切换到“提前到期/担保实现”。
司法实践上:
- 一是没有让担保物在违约时自动归债权人所有;
- 二是没有虚构债权人对借款人其他一般财产的优先权;
- 三是没有通过违约金等方式绕过民间借贷利率司法保护上限。
这份合同也构成了一道筛选:
- 打算骗钱的会知难而退
- 真有短期流动性需求 长期信用好的 会留下 而且有足够安全边际的担保物
债权人需要做的就是控制好最大的下行风险
Post #286 -
担保流动性借款协议
本《担保流动性借款协议》(以下简称“本协议”)由下列双方于
[日期]在[中华人民共和国____省/市____区/县]签订:出借人:
[姓名或完整法定名称]
身份证号或统一社会信用代码:[ ]
住所或注册地址:[ ]借款人:
[姓名或完整法定名称]
身份证号或统一社会信用代码:[ ]
住所或注册地址:[ ]出借人与借款人以下分别称“一方”,合称“双方”。
借款人同时为本协议项下全部担保财产的合法所有权人或者依法享有完整处分权的人。本协议原则上不接受第三人提供担保;存在共有、夫妻共同财产、代持、信托持有或者其他第三人权利可能影响担保设立和实现的财产,除非有关权利状态已经完全厘清并依法取得必要同意,否则不得计入合格担保财产。
双方确认,本协议属于双方之间的普通民间资金融通安排。担保的目的在于降低出借人的本金损失风险,使出借人在法定及约定条件成就时依法就担保财产及其依法形成的代位价值优先受偿,而不是在违约发生前将担保财产所有权或者一般经营控制权转移给出借人。
双方进一步确认,本协议在放款前即对资金用途、担保估值、信息披露、风险触发、补救机制、提前到期和担保实现方式作出约定,以减少风险实际发生以后重新谈判造成的不确定性。
第一条 借款本金、期限和交付
- 借款最高本金为人民币
[金额]元。 - 借款期限自
[日期]起至[日期]止。 - 借款采用
[一次性提款/分次提款]方式。即使约定最高融资额度,借款人也不当然享有一次性提取全部额度的权利。 - 每次提款均应满足本协议及《债权人放款前检查表》规定的放款条件。
- 出借人应将借款支付至:
户名:
[ ]
开户行:[ ]
账号:[ ]
6. 对符合本协议约定的大额用途,出借人可以根据借款人的书面《提款及支付指令》,直接将借款支付给最终收款人。
7. 借款人确认:出借人根据借款人正式签署的支付指令,将款项直接支付给借款人指定的第三方后,该等款项视为已经向借款人实际交付,借款人就相应金额承担本协议项下全部还款义务。
8. 出借人不得从借款本金中预先扣除利息或者其他融资费用。依法应以实际交付金额认定本金时,以实际交付金额为准。
9. 银行流水、转账记录、支付指令、收据以及其他能够证明款项交付的资料,均为本协议履行证据。
第二条 利息、逾期利息及费用
- 本协议所称“司法保护利率上限”,是指按照现行有效司法解释确定的、本协议成立时一年期贷款市场报价利率(LPR)的四倍。
- 借款年利率为
[ ]%,但出借人依法主张的借期内利率不得超过司法保护利率上限。 - 利息按照
[按月/按季/到期一次性]支付。 - 借款人逾期支付本金的,自逾期之日起按照
[约定逾期利率]计算逾期利息,但依法请求司法保护的标准不得超过司法保护利率上限。 - 双方如同时约定逾期利息、违约金或者其他具有融资收益性质的费用,出借人就同一逾期行为主张的该等项目合计,不得超过依法可以获得司法保护的最高限度。
- 出借人为实现债权及担保权实际发生且依法可以要求借款人承担的合理诉讼费、保全费、保全担保费、执行费、公证费、拍卖费、评估费、律师费以及其他实现债权费用,由借款人在法律允许和有权机关支持的范围内承担。
- 如有权机关认定前款某项费用属于应当与逾期利息、违约金一并受民间借贷利率司法保护上限限制的费用,则相应费用自动受该上限限制。
- 借款人可以依法提前还款。双方另有合法有效的提前还款约定的,从其约定。
第三条 出借资金来源和交易合法性
- 出借人确认,其出借资金来源合法,并有权依法处分。
- 出借人确认,本协议项下资金不存在依法导致借贷合同无效的资金来源或者放贷模式。
- 双方均不得利用本协议从事非法吸收公众资金、违法转贷或者其他依法禁止的金融活动。
- 借款人不得将借款用于违法犯罪活动。
第四条 资金用途计划
- 借款人在首次提款前必须提交《资金用途计划表》,该表经双方确认后构成本协议不可分割的组成部分。
- 每项资金用途至少必须披露:
(1)用途编号;
(2)用途类别;
(3)具体经济目的;
(4)最终收款人;
(5)基础合同、债务或者其他支付依据;
(6)预算金额;
(7)预计支付日期;
(8)该笔支出预期解决的流动性问题;
(9)该笔支出完成以后预期形成的资产、现金流或者其他经济效果;
(10)与该项支出对应的主要还款来源。
3. 不得仅以“流动资金”“资金周转”“经营需要”“备用资金”等概括性文字作为完整用途说明。
4. 用于偿还既有债务的,应披露:(1)原债权人;
(2)债务本金;
(3)到期日;
(4)当前应付金额;
(5)现有担保;
(6)偿还后是否释放抵押、质押或者其他担保;
(7)偿还该债务对借款人整体现金流及资产负债结构的影响。
5. 用于正常经营付款的,应披露:(1)交易对方;
(2)基础合同;
(3)应付款金额;
(4)付款期限;
(5)付款后取得的商品、资产、服务或者其他经济利益。
6. 用于保证金或者追加保证金的,应披露相关合同、账户、追加原因、未追加的合同后果以及保证金返还条件。
7. 对关联方付款必须单独标识,并披露商业目的、交易定价和基础文件。
8. 某一用途在签约时不能确定最终收款人的,应事先明确:(1)允许的交易类型;
(2)收款人应满足的客观条件;
(3)单笔最高金额;
(4)累计最高金额。
第五条 禁止资金用途
未经出借人事先书面同意,借款人不得将借款用于:
- 违法犯罪活动;
- 虚构交易、循环转账或者无真实经济目的的资金流转;
- 隐匿、转移资产或者逃避债务;
- 未披露的关联方借款、赠与或者利益输送;
- 未披露的利润分配、股息支付、股份回购或者其他资本返还;
- 赌博或者其他违法投机活动;
- 未经批准的高杠杆证券、期货、复杂衍生品或者明显超出本协议流动性融资目的的投资;
- 通过个人账户、关联方账户或者其他中间账户转移后继续使用,以规避资金用途核验;
- 其他明显偏离约定经济目的并足以实质增加出借人信用风险的用途。
第六条 资金支付路径
- 借款资金原则上应通过本协议指定账户收取和支付。
- 单笔达到人民币
[金额]元或者借款本金[5]%以上的付款,原则上应直接支付给《资金用途计划表》列明的最终收款人。 - 出借人可以根据借款人书面支付指令直接完成上述付款。
- 借款人不得无合理原因通过多个中间账户拆分、循环或者迂回支付,以规避核验。
- 企业借款人原则上不得将借款资金大额提现为现金;确有正常经营需要的,应事先在资金用途计划中说明。
- 尚未使用的借款资金应继续保留在借款人控制的账户,或者用于提前偿还本协议借款。
- 本条仅构成用途管理和证据保全机制,不使出借人取得借款人银行账户的一般经营控制权。
第七条 提款前信息披露
每次提款前,借款人至少应提供或者书面确认:
- 本次提款金额;
- 对应用途编号;
- 预计支付日;
- 预计最终收款人;
- 支出依据;
- 当前现金及可立即动用资金;
- 未来至少 13 周滚动现金流预测;
- 未来 90 日重大合同性现金流入;
- 未来 90 日重大合同性现金流出;
- 本次提款后预计现金余额;
- 本次融资所覆盖的具体流动性缺口;
- 主要还款来源;
- 当前担保覆盖率;
- 已知重大诉讼、执行、查封、冻结以及其他债务违约事项。
第八条 融资后的逐笔资金披露
- 每笔借款资金实际支付后,借款人应保存:
(1)支付日期;
(2)实际金额;
(3)实际收款人;
(4)用途编号;
(5)银行流水;
(6)合同、账单、发票或者其他基础文件;
(7)实际用途与预算用途之间的差异说明。
2. 出借人有合理理由怀疑重大资金用途与披露不一致的,可以要求借款人在[3]个工作日内补充相应证明。
3. 借款人可以依法对与用途核验无关的个人信息或者商业秘密进行合理遮蔽,但不得遮蔽确认交易真实性、金额、日期、收款人和经济用途所必要的信息。
第九条 定期资金使用报告
- 借款资金尚未全部使用前,借款人应每
[周]提交《资金使用报告》。 - 借款资金基本使用完毕后,应每
[月]提交资金、偿债及担保状态更新,直至全部债务清偿。 - 报告至少应包括:
(1)每个用途项目原预算;
(2)本期实际金额;
(3)累计使用金额;
(4)剩余预算;
(5)实际最终收款人;
(6)用途偏差;
(7)偏差原因;
(8)尚未使用的借款余额;
(9)当前现金余额;
(10)未来四周现金流预测;
(11)新增重大债务;
(12)外部债务逾期;
(13)当前担保覆盖率;
(14)可能影响主要还款来源的重大事件。
4. 全部资金使用完毕后[5]个工作日内,借款人应提交最终资金用途对账表。
第十条 用途偏差和剩余经营控制权
- 资金用途控制的目的在于保护债权,不在于由出借人接管借款人日常经营。
- 在不改变交易经济目的和风险性质的情况下,借款人拥有日常执行决策权。
- 同时满足以下条件的资金调整,无需事先取得出借人同意:
(1)仍属于原批准的同一用途类别;
(2)没有新增关联方付款;
(3)不属于禁止用途;
(4)单项用途金额调整不超过原预算
[10]%;(5)全部用途累计重新配置不超过借款本金
[5]%;(6)不会造成担保覆盖不足或者明显恶化还款能力。
4. 超过前款范围的用途改变必须事先取得出借人书面同意。
5. 如果本协议没有规定某项未来经营决策,且该决策:(1)不改变约定借款用途;
(2)不触发风险机制;
(3)不损害担保权;
(4)不违反本协议其他明确限制,
则该事项由借款人自行决定。
第十一条 借款人的陈述与保证
借款人在签署日及每次提款日分别陈述并保证:
- 其具有签署和履行本协议的完全权利能力、行为能力及必要授权。
- 所提供历史事实资料在重大方面真实、完整且不存在故意或者重大过失造成的重大遗漏。
- 对未来现金流、资产价值和其他未来变量的预测属于估计而非保证,但所采用的重要假设已经披露。
- 其不存在已经知悉但故意隐瞒的重大资不抵债事实。
- 担保财产属于其单独合法所有,或者其具有依法能够独立设立本协议担保的完整处分权。
- 除《担保财产清单》明确披露者外,担保财产不存在其他抵押、质押、查封、冻结、共有争议或者其他重大权利负担。
- 复杂金融产品不存在其已经知悉但未披露的重要底层负债、优先受偿权、杠杆或重大衍生品义务。
- 其已经披露已知重大诉讼、执行、外部债务违约以及其他可能实质影响债务履行能力的事项。
第十二条 担保范围
- 担保范围包括:
(1)借款本金;
(2)依法有效的借款利息;
(3)依法有效的逾期利息、违约金和损害赔偿;
(4)担保财产保管和维护的合理费用;
(5)实现债权和担保权依法可以主张的合理费用;
(6)双方依法明确约定的其他债务。
2. 融资性收益不得因纳入担保范围而突破民间借贷司法保护上限。
第十三条 担保权设立及顺位
- 双方的明确交易目的,是使出借人在法律允许范围内取得对担保财产有效、足额并尽可能处于第一顺位的担保权。
- 对依法需要登记才能设立担保权的财产,担保登记完成原则上属于放款先决条件。
- 对登记影响第三人对抗效力或者担保顺位的,应原则上在放款前完成登记。
- 对依法需要交付才能设立质权的财产,应当在放款前完成交付。
- 对依法需要办理权利质押登记或者其他手续的,应当在放款前完成相应程序。
- 未完成必要担保手续的资产,其担保认可价值暂按零计算。
- 借款人应配合办理担保登记、续展、变更及维护出借人合法顺位所必要的程序。
- 因借款人原因导致担保权未有效设立、登记失效或者担保顺位受到重大损害的,构成重大风险事件;未及时补救的,构成违约事件。
第十四条 担保财产的合格范围
- 合格担保财产原则上仅包括:
(1)能够产生可识别、可验证现金流的收益型资产;
(2)实物黄金;
(3)人民币现金以及双方书面认可的其他现金等价物。
2. 除黄金及现金外,不接受仅依赖未来转售价格、但自身不存在可验证现金流的资产作为合格担保财产。
3. 权属不清、无法有效设立担保、无法合理处置或者存在重大未解决争议的资产,认可担保价值为零。
第十五条 收益型担保资产估值
- 收益型资产采用五年持有期现金流折现方法。
- 只计算未来五年内可以合理验证的净现金流。
- 假设第五年末按照**估值日当前可验证价格的 30%**出售。
- 在上述估值基础上,再统一适用 30% 的额外安全折扣。
- 认可担保价值按照下列原则计算:
其中:
- 为初步认可担保价值;
- 为第 年可验证净现金流;
- 为估值日当前可验证价格;
- 为折现率。
- 折现率采用以下两者中的较高者:
(1)本协议借款年利率;
(2)估值日五年期中国国债收益率加
[5]个百分点。
2. 未来现金流按照保守原则计算:(1)具有有效合同支持的,以合同现金流扣除必要成本、税费和优先支付义务后的金额为基础;
(2)现金流存在波动的,以合理预测值与最近三个完整年度平均实际净现金流中的较低者为原则;
(3)存续时间不足三个完整年度的,根据已有实际数据和已签署合同确定;
(4)无法合理验证的未来收入按零计算;
(5)未经验证的增长预测、品牌价值、协同价值及未来融资能力不计入。
3. “当前可验证价格”原则上按照以下顺序认定:(1)公开、连续交易市场最近正常交易价格;
(2)双方事先指定的公开价格或者指数;
(3)90 日以内真实独立交易价格;
(4)《担保财产清单》事先约定的其他客观价格机制。
4. 无法确定可靠当前价格且没有预先约定替代规则的,相关资产认可价值为零。
第十六条 黄金估值
- 不产生现金流的资产中,仅接受符合本协议要求的实物黄金。
- 黄金必须能够合理确认:
(1)所有权;
(2)重量;
(3)纯度;
(4)来源;
(5)不存在重大权利负担。
3. 黄金市场价格原则上采用估值日上海黄金交易所与相应纯度最接近的公开现货价格,或者《担保财产清单》中预先指定的其他国内公开市场价格。
4. 黄金认可担保价值原则上按照其当前市场价值的 50% 计入。
5. 前述 50% 已经体现本协议对黄金价格波动、处置折价、时间成本及其他风险的安全边际,不再重复适用第十五条 30% 的额外折扣。
6. 黄金作为动产质押的,应依法完成实际交付后方计入担保覆盖。
7. 出借人占有黄金期间,应依法妥善保管,不得在担保实现条件成就前擅自使用、处分、出租、出借或者再行设定权利负担。
第十七条 净认可担保价值
- 本协议进行担保覆盖率测试时,不直接采用第十五条或者第十六条计算出的资产价值,而采用扣除优先负担和合理处置成本后的净认可担保价值。
- 应从认可价值中扣除:
(1)依法优先于出借人的已有债务和权利负担;
(2)合理可预见的税费;
(3)合理可预见的保管、运输、保险、拍卖、变卖等处置费用;
(4)其他在出借人之前依法应支付的款项。
3. 担保财产被查封、冻结、存在重大权属争议或者出现足以实质阻碍执行的法律障碍时,在障碍消除前,出借人可以将其净认可担保价值计为零或者按照障碍程度作出本协议事先约定的保守调整。
第十八条 复杂金融产品的逐层穿透
- 基金、资产管理产品、信托受益权、资产证券化产品、结构化金融产品、特殊目的载体权益、衍生品组合及类似资产作为担保时,应逐层穿透。
- 不得以“基金”“信托”“资管计划”“特殊目的公司”等中间法律载体作为最终风险分析终点。
- 每一层至少披露:
(1)法律载体;
(2)该层资产;
(3)该层负债;
(4)借款人的实际权利;
(5)优先级及收益分配顺序;
(6)杠杆;
(7)管理费及其他费用;
(8)赎回、锁定及流动性限制;
(9)衍生品头寸和净负债;
(10)担保、信用增级及其他改变损失分配的结构;
(11)下一层底层资产。
4. 穿透应持续至可以识别最终经济风险的基础资产。
5. 最终底层资产只有属于:(1)符合本协议要求的收益型资产;
(2)符合本协议要求的黄金;
(3)现金,
才产生正的认可担保价值。
6. 无法穿透、无法验证、无法确认债务优先关系或者无法确认重大负债的部分,认可担保价值为零。
7. 无法合理区分透明部分和不透明部分的,整个复杂金融产品认可担保价值为零。
8. 应从底层资产开始估值,并逐层扣除:(1)债务;
(2)优先受偿权;
(3)管理费;
(4)衍生品净负债;
(5)税费;
(6)其他在借款人之前受偿的负担。
9. 同一资产或者同一现金流不得重复计算。
10. 产品管理人公布的净值只能作为核验资料,不当然等于本协议认可担保价值。
第十九条 初始和持续担保覆盖率
- 首次放款前,全部担保财产的净认可担保价值原则上不得低于拟放款后担保债务金额的 170%。
- 放款后,担保覆盖按照下列风险区间管理:
正常状态
担保覆盖率不低于 170%。
借款人按照正常频率报告。
预警状态
担保覆盖率低于 170%,但不低于 150%。
出借人有权:
(1)暂停尚未发放额度;
(2)提高信息披露频率;
(3)增加重新估值频率;
(4)要求借款人提交风险说明。
强制补救状态
担保覆盖率低于 150%,但不低于 130%。
借款人应在收到通知后
[3]个工作日内自行选择:(1)追加合格担保;
(2)提前偿还部分借款;
(3)提供依法有效的现金担保,
使覆盖率恢复至不低于 150%。
严重不足状态
担保覆盖率低于 130%,或者强制补救期限届满以后仍未恢复至 150%。
该情况构成本协议约定的提前到期及担保权实现情形。
- 前述比例属于双方商业风险控制约定,并非对资产真实市场价值的认定。
第二十条 重新估值
- 担保财产原则上每月重新估值一次。
- 发生下列情形,应提前重新估值:
(1)公开市场价格五个交易日累计下降 10% 以上;
(2)主要现金流合同终止或者发生重大违约;
(3)复杂金融产品底层资产、杠杆或者优先级发生重大变化;
(4)担保财产被查封、冻结;
(5)权属或者担保顺位发生重大争议;
(6)担保财产重大毁损或者灭失;
(7)其他足以使原估值重要输入明显失效的客观事件。
3. 出借人不得仅因内部风险偏好发生变化而单方面改变本协议约定的估值方法。
第二十一条 担保价值减损
- 借款人不得实施足以使担保财产价值明显减少或者使出借人担保顺位明显恶化的行为。
- 担保价值发生明显减少时,出借人有权要求借款人:
(1)停止相关行为;
(2)恢复担保价值;
(3)增加担保;
(4)提前偿还相应债务。
3. 借款人未在合理期限内恢复价值或者提供相应担保的,出借人有权依本协议宣布债务提前到期。
第二十二条 担保财产处分和新增权利负担
- 在全部担保债务清偿前,未经出借人事先书面同意,借款人不得:
(1)对担保财产新增与出借人同顺位或者优先于出借人的担保;
(2)赠与担保财产;
(3)进行足以严重损害担保价值的处分;
(4)故意使已经建立的担保登记、交付或者其他公示状态失效。
2. 对担保财产的转让限制按照适用法律执行,并在法律允许登记该限制的情况下尽量办理相应登记。
3. 以下处分可以事先在附件中明确允许:(1)正常经营过程中必要的处分;
(2)处分所得全部直接用于偿还本协议债务;
(3)处分同时提供净认可价值和担保顺位均不低于原担保的替代担保。
第二十三条 保险金、赔偿金和其他代位价值
- 担保财产毁损、灭失、征收或者发生其他依法产生代位价值的情形时,出借人有权依法就相关保险金、赔偿金、补偿金以及其他法定代位物优先受偿。
- 债权尚未到期的,可以依法请求提存有关款项。
- 对通常可以合理投保的重要担保财产,借款人应维持商业上合理的保险。
- 法律和保险合同允许时,应采取合理措施使出借人的担保权益能够延伸至相应保险赔付款项。
第二十四条 融资后风险分级
一级:信息异常
包括:
- 报告轻微迟延;
- 个别凭证暂时缺失;
- 支付时间存在合理偏差;
- 未达到二级标准的预测偏差。
处理措施:
(1)补充资料;
(2)提高报告频率;
(3)一般不因此直接宣布全部债务提前到期。
二级:实质风险异常
包括:
- 用途偏差超过允许范围;
- 累计用途重新配置超过借款本金 5%;
- 出现未披露的重要收款人;
- 未来 30 日预计净现金缺口较原预测扩大 20% 以上;
- 主要还款来源明显延迟;
- 进入担保覆盖预警或强制补救状态;
- 借款人发生重大外部债务逾期;
- 复杂金融产品底层风险发生重大变化。
出借人可以:
(1)暂停剩余额度;
(2)要求专项解释;
(3)提高披露频率;
(4)重新估值;
(5)依法要求增加担保或者部分提前偿还。
三级:重大违约风险
包括:
- 将资金用于明确禁止的用途;
- 伪造资金用途凭证;
- 故意隐瞒重大关联方转移;
- 通过虚假交易或者循环资金掩盖真实资金去向;
- 无法合理解释达到借款本金 5% 或者人民币
[金额]以上的资金流向; - 拒绝提供核验重大资金用途所必要的基础资料;
- 二级风险未在约定期限内完成补救;
- 严重担保不足;
- 其他已经构成违约事件的情况。
发生三级风险后,出借人有权依约停止提款、宣布债务提前到期并依法启动担保实现和财产保全措施。
第二十五条 债务及担保状态确认
- 每月最后一个工作日,或者双方约定的其他周期,借款人应向出借人提交《债务及担保状态确认书》。
- 确认书至少应记载:
(1)累计实际放款本金;
(2)已经偿还本金;
(3)未偿本金;
(4)已支付利息;
(5)应付未付利息;
(6)当前担保财产;
(7)担保登记和交付状态;
(8)已知新增权利负担;
(9)当前净认可担保价值;
(10)当前担保覆盖率;
(11)重大诉讼、执行、查封、冻结情况。
3. 借款人对其中事项存在异议的,应明确列明具体异议及依据,不得仅作概括性拒绝确认。
第二十六条 违约事件及提前到期
下列任一事项构成违约事件或者本协议约定的提前到期情形:
- 借款人未按期偿还本金;
- 未按期支付利息并超过约定补救期;
- 借款人对重大事实作出虚假陈述或者重大遗漏;
- 发生本协议三级风险;
- 担保覆盖进入严重不足状态;
- 担保权因借款人原因未有效设立、登记失效或者顺位受到重大损害且未及时补救;
- 借款人故意转移、隐匿、毁损担保财产;
- 借款人未经允许新增严重损害出借人顺位的担保;
- 担保财产发生重大查封、冻结或者权属争议,且借款人未及时提供足额替代担保;
- 借款人发生达到
[金额]的重大外部金融债务违约,且有关债权人已经实际宣布债务提前到期; - 借款人为企业并进入破产、重整、清算程序;
- 借款人明确表示或者以行为表明其将不履行主要债务;
- 借款人拒不履行依法及依约应承担的重要信息披露或者担保维护义务;
- 法律规定或者双方明确约定的其他实现担保物权情形。
第二十七条 违约后的预定处置顺序
- 双方原则上按照以下顺序处理风险:
信息补充 → 风险核验 → 增加担保或部分还款 → 提前到期 → 担保实现。
- 对能够通过补充资料解决的问题,原则上先给予合理补充期限。
- 对担保不足但尚未构成严重不足的,由借款人在本协议明确列出的补救方案中自行选择。
- 对欺诈、伪造、恶意转移资金、恶意处分担保财产等性质上无法通过普通补救消除的重大违约,出借人无需先给予与普通信息偏差相同的宽限期限。
第二十八条 担保权实现
- 借款人不履行到期债务或者发生本协议约定的其他担保权实现情形后,出借人有权在法律允许范围内选择:
(1)与借款人协议以担保财产折价;
(2)依法自行或者委托第三方拍卖、变卖担保财产;
(3)向有管辖权的人民法院申请实现担保物权;
(4)提起诉讼并申请财产保全;
(5)法律允许的其他实现方式。
2. 借款人应依法及时提供担保实现所必要的实物、权属文件、账户资料以及其他合理协助。
3. 因借款人违反协助义务导致担保实现费用增加的,合理增加部分由借款人在法律允许范围内承担。
4. 任何情况下均不得解释为:借款人一经违约,担保财产所有权自动归出借人所有。
5. 担保财产处分所得应依法用于清偿担保债权。
6. 所得超过依法应清偿金额的,余额归借款人或者其他依法有权取得的人所有。
7. 所得不足的,出借人有权继续向借款人的其他责任财产追偿。
8. 除另有依法有效设立的担保权或者法定优先权外,出借人对借款人的其他一般财产不当然取得优先于其他普通债权人的受偿顺位。
第二十九条 债权保全
- 借款人存在无偿处分财产、明显不合理低价交易、恶意转移资产、放弃重大债权或者其他可能损害债权实现的行为时,出借人可以依法行使债权人代位权、撤销权及其他债权保全权利。
- 符合法律条件时,出借人可以依法申请:
(1)诉前财产保全;
(2)诉讼财产保全;
(3)行为保全;
(4)证据保全;
(5)强制执行。
3. 本协议存在担保财产,不妨碍出借人在法律允许范围内对借款人其他责任财产依法申请保全。
第三十条 企业借款人的特别风险安排
- 借款人为法人或者非法人组织时,应尽可能在首次放款以前完成足额担保的设立、公示和顺位确认。
- 后续追加担保仅作为风险补救,不替代首次放款时应当建立的担保安排。
- 双方确认,如适用破产法对特定期间内补设担保、个别清偿或者其他行为规定撤销权,本协议不得排除相应强制性规定。
第三十一条 所有权和剩余控制权
- 担保权的设立不当然转移担保财产的所有权。
- 双方确认,所有权除享有资产现金流之外,还包括对合同没有预先分配的事项享有剩余控制权。
- 因此,在法律没有另行规定且本协议没有明确规定的情况下,与担保财产有关的未来经营、使用、管理、投资和其他决策原则上由借款人作为所有权人决定。
- 出借人的以下权利属于债权保护性权利:
(1)信息权;
(2)核验权;
(3)重新估值权;
(4)要求维持担保覆盖的权利;
(5)对本协议明确列明重大处分事项的同意权;
(6)提前到期权;
(7)担保实现权。
5. 前述权利不应扩大解释为出借人拥有一般经营控制权。
6. 借款人的剩余控制权不得用于:(1)逃避债务;
(2)规避约定资金用途;
(3)恶意损害担保价值;
(4)规避合同明确限制;
(5)侵害出借人已经依法设立的担保权。
7. 如果某项经营决定属于借款人的剩余控制权,但实施后客观导致担保覆盖率下降,应按照担保覆盖和补救机制处理,而不因此当然将该项经营决定权转移给出借人。
第三十二条 权利不放弃
- 出借人暂未要求增加担保、暂未宣布提前到期或者暂未实现担保权,不构成永久放弃。
- 任何权利放弃应采用明确书面形式。
- 单次宽限不构成以后同类事项的持续宽限。
- 出借人可以在不构成重复受偿的前提下并行或者先后行使法律及合同赋予的不同权利。
第三十三条 强制执行公证
- 如本交易及双方符合相关法律和公证规则,双方可以另行申请办理具有强制执行效力的债权文书公证。
- 公证范围可在法律和公证规则允许范围内包括:
(1)本金;
(2)依法有效的利息;
(3)明确的金钱给付义务;
(4)符合条件的担保义务。
3. 借款人应依法在相应公证文件中明确作出在不履行或者不完全履行债务时接受强制执行的意思表示。
4. 未办理该等公证,不影响本协议依法产生的其他效力。
第三十四条 完整协议、修改和未约定事项
- 本协议及全部附件构成双方关于本次借款和担保的完整书面约定。
- 对本协议的修改、补充或者重大权利放弃,应采用书面形式。
- 本协议未约定的事项,首先适用法律规定。
- 法律允许由资产所有人自行决定且本协议没有规定的事项,由资产所有人决定。
- 不得仅因为一方提供资金、持有担保物或者具有较强谈判能力,而推定其获得合同没有明确授予的决定权。
第三十五条 适用法律及争议解决
- 本协议适用中华人民共和国法律。
- 因本协议产生或者与本协议有关的争议,双方应首先协商解决。
- 协商不能解决的,任何一方有权向
[与争议具有实际联系的地点]有管辖权的人民法院提起诉讼。 - 出借人依法申请财产保全、实现担保物权或者其他临时救济,不以双方事先完成协商为前提。
第三十六条 签署
本协议一式
[ ]份,双方各执[ ]份,具有同等法律效力。出借人
签字或盖章:________________
日期:________________
借款人
签字或盖章:________________
日期:________________
附件一:资金用途计划表
用途编号 用途类别 具体经济目的 最终收款人 基础合同/债务 预算金额 计划支付日 允许偏差 预期经济效果 主要还款来源 U-01 10% U-02 10% U-03 10% 附件二:资金使用对账表
用途编号 原预算 实际金额 实际付款日 实际收款人 支付凭证 基础文件 偏差 偏差说明 U-01 U-02 附件三:担保财产清单
编号 担保财产 权属证明 担保方式 登记/交付状态 已有权利负担 市场价格来源 现金流依据 净认可担保价值 预计顺位 1 2 附件四:复杂金融产品底层资产穿透表
层级 法律载体或资产 借款人实际权利 资产 负债 优先权 杠杆 现金流 衍生品净负债 流动性限制 下一层资产 第一层 第二层 最终层 附件五:债务及担保状态确认书
确认日期:
[ ]- 累计实际放款本金:
[ ] - 累计已偿还本金:
[ ] - 未偿本金:
[ ] - 已支付利息:
[ ] - 应付未付利息:
[ ] - 当前担保财产:
[ ] - 担保登记/交付状态:
[ ] - 已知新增权利负担:
[ ] - 当前净认可担保价值:
[ ] - 当前担保覆盖率:
[ ] - 查封、冻结、诉讼、执行等重大事项:
[ ]
借款人异议:
[无/如下:____]借款人签字或盖章:________________
日期:________________
附件六:债权人放款前检查表
本检查表的目的,是确保债权人在资金实际离开自身控制之前,已经完成对主债权有效性、资金用途、担保权成立、担保顺位、担保价值和基本执行路径的核验。
除出借人针对特定非核心项目作出明确书面豁免外,下列标注为“必须”的事项全部完成以前,不发生出借人的实际放款义务。
类别 检查项目 要求 状态 主体 借款人身份 身份证/营业执照等有效 □通过 □不通过 主体 签约权限 法人内部授权、印章和签字权限已核验 □通过 □不通过 主体 实际控制及关联关系 对影响借款用途和资产权属的重要关系已披露 □通过 □不通过 借款 出借资金来源 出借人确认资金来源合法 □通过 □不通过 借款 实际借款金额 与支付安排一致 □通过 □不通过 借款 利率 不超过约定及司法保护边界 □通过 □不通过 用途 《资金用途计划表》 已完整填写并签署 □通过 □不通过 用途 大额最终收款人 已核验身份和账户 □通过 □不通过 用途 基础交易 重大用途有合同、债务或其他基础文件 □通过 □不通过 用途 关联方付款 已特别识别和解释 □通过 □不适用 现金流 13 周现金流 已取得并审阅 □通过 □不通过 现金流 还款来源 至少一个主要来源已具体识别 □通过 □不通过 现金流 债务到期表 已取得主要债务清单 □通过 □不通过 担保 所有权 借款人对担保资产拥有完整合法权利 □通过 □不通过 担保 共有/代持问题 无未解决共有、夫妻共有、代持或信托问题 □通过 □不通过 担保 查封冻结 未发现影响担保设立或执行的重大查封冻结 □通过 □不通过 担保 既有担保 已完成查询并列明已有权利负担 □通过 □不通过 担保 担保顺位 预计可取得合同要求的顺位 □通过 □不通过 担保 法定登记 需要登记的已经完成登记 □通过 □不适用 担保 法定交付 需要交付的已经实际交付 □通过 □不适用 担保 黄金 重量、纯度、权属、来源和交付已经确认 □通过 □不适用 估值 收益型资产 已完成 5 年 DCF 和终值折扣计算 □通过 □不适用 估值 黄金 已按当前市场价值 50% 计算 □通过 □不适用 估值 优先负担 已从认可价值扣除 □通过 □不适用 估值 处置成本 已合理估计并扣除 □通过 □不适用 估值 初始覆盖率 净认可担保价值达到 170% 以上 □通过 □不通过 复杂产品 穿透 已穿透至最终底层经济资产 □通过 □不适用 复杂产品 不透明资产 已按零估值处理 □通过 □不适用 风险 重大诉讼 已查询和披露 □通过 □不通过 风险 被执行情况 已查询和披露 □通过 □不通过 风险 重大债务违约 已确认 □通过 □不通过 风险 企业破产风险 未发现明显程序性异常 □通过 □不适用 证据 主协议 已由双方有效签署 □完成 □未完成 证据 担保文件 已有效签署 □完成 □未完成 证据 担保登记证明 已取得并归档 □完成 □不适用 证据 黄金交付证明 已取得并归档 □完成 □不适用 证据 支付指令 本次提款已经签署 □完成 □未完成 执行 管辖约定 已确认合法、明确 □完成 □未完成 执行 强制执行公证 已评估是否办理 □办理 □不办理 执行 实现担保路径 已确认可操作的折价/拍卖/变卖/司法程序 □完成 □未完成 放款结论
□ 全部核心条件已经完成,可以放款。
□ 存在下列非核心未决事项,但出借人书面同意在明确期限内补充:
[ ]□ 核心条件未完成,不得放款。
出借人签字或盖章:________________
日期:________________
附件七:提款及支付指令
借款人不可撤销地指示出借人按照以下信息支付本次借款:
提款金额:
[ ]对应资金用途编号:
[ ]最终收款人:
[ ]收款账户:
[ ]付款用途:
[ ]基础合同或债务:
[ ]借款人确认:
- 上述付款属于本协议允许用途;
- 收款账户信息真实、准确;
- 出借人完成上述付款后,即视为向借款人实际交付等额借款本金;
- 借款人对该金额承担本协议全部还款及担保义务。
借款人签字或盖章:________________
日期:________________
Post #285 - 借款最高本金为人民币
-
前半:金融逻辑
第 1 步:为什么"无条件"必然产生道德风险
- 结构错配是根源:资金提供方承担绝大部分下行风险,原股东保留全部上行收益。于是借款人的最优策略变成"拿别人的钱赌自己的运气"——赢了归我,输了归你。
- 所以救助/融资设计的第一原则:借款人必须先证明"我自己也承担损失"(即 skin in the game / bail-in 逻辑)。
第 2 步:信号清单——每一条都是"损失吸收能力"
- 正的资本缓冲:自有资本先亏;
- 次级资本:自愿把自己的钱排在资提供方后面受偿;
- 未抵押资产:留出未被占用的资产作最后偿付;
- 股东注资:原股东掏真金白银,证明仍相信企业且愿意付代价;
- 限制分红和回购:防止救助钱到账前资产被向上转移;
- 更严格的信息披露与控制权条件:让渡信息权与决策权。
共同点:每一条都有成本,且成本恰好落在借款人自己身上,所以才是可信信号 (costly signaling)。
第 3 步:机制设计——合同选择本身就是信息 (画红线的句子)
- 真正有偿债能力的机构:最在乎持续经营价值,故愿意接受"严格但暂时"的约束——它知道自己熬得过约束期;
- 价值已严重不足的机构:更倾向于无条件、无抵押、低约束融资——因为它通不过任何查验,真实目的是把窟窿转移给资金方;
- 于是"是否愿意接受能暴露真实资产质量的合同条件"构成一个分离均衡 (self-selection):类型通过合同选择自动暴露。这就是"本身就是信息"的含义。
- 现实对应:IMF 救助的条件性、央行"好抵押品 + 惩罚利率"的最后贷款人原则、困境企业救助中"先注资重组、再谈救援"的惯例。共同智慧:拒绝查验者,不配无条件拿钱。
后半
- 诗篇 44:22("我们为你的缘故终日被杀;人看我们如将宰的羊"):群体哀歌,说守约之爱的代价是被宰杀;作者借此点出:提供无条件的爱,历史结局是被爱的对象所杀。
- 约翰 10:18("没有人夺我的命去,是我自己舍的"):好牧人讲论,强调预知与自愿——死亡不是信息失误或意外事故,而是自选的代价。
Post #284 ❤️ 1 like -
《无条件的爱》
 历史上提供无条件的爱的那位,也是预知到自己会被杀的啊:
诗篇 44:22 我们为你的缘故终日被杀;人看我们如将宰的羊。
约翰 10:18 没有人夺我的命去,是我自己舍的。
Post #283 -
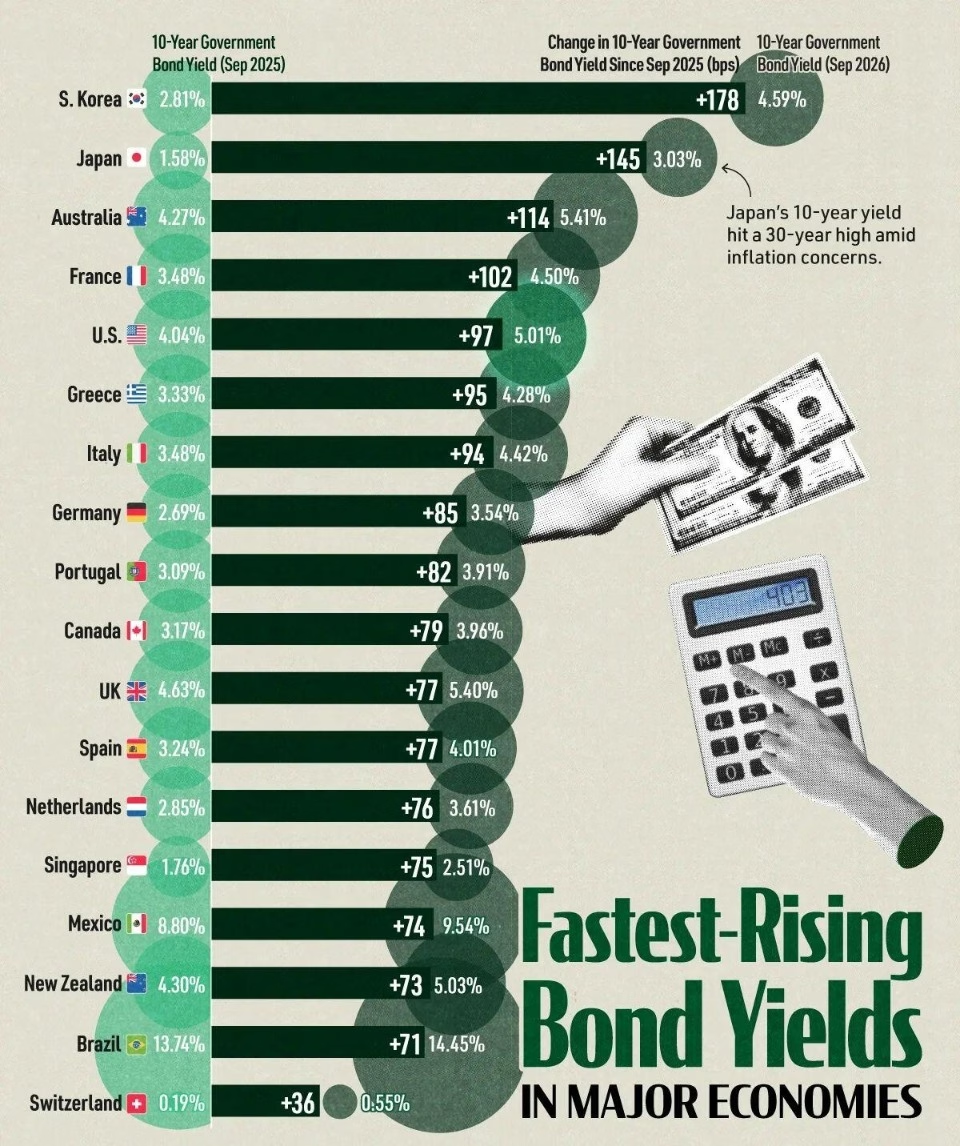 Post #282
-
这些总结是比较重要的行为习惯,最主要的是光线控制(接触睡起 1h 内的户外光线,接触傍晚户外光线,避免夜晚光线)
记录里面还有起床和入睡时间,尽量保持固定的时间区间(±30 分钟内),睡眠规律比睡眠不规律群体的全因死亡率低 50% 左右。
Post #280 ❤️ 1 like - Post #278
-
<!doctype html>
<html lang="zh-CN">
<head>
<meta charset="utf-8" />
<meta name="viewport" content="width=device-width,initial-scale=1" />
<title>Values Mapping|价值观卡牌漏斗</title>
<style>
  :root{
    --ink:#102638; --muted:#65727d; --paper:#f5f2eb; --card:#fffdf8;
    --line:#d9d5cc; --blue:#163f5f; --blue2:#0f5f78; --accent:#c45b39;
    --good:#2d6f5d; --warn:#986b12; --soft:#e8eef2; --shadow:0 10px 28px rgba(16,38,56,.08);
  }
  *{box-sizing:border-box}
  html{scroll-behavior:smooth}
  body{margin:0;font-family:Inter,"PingFang SC","Microsoft YaHei",system-ui,-apple-system,sans-serif;background:var(--paper);color:var(--ink);line-height:1.55}
  a{color:var(--blue2);text-decoration-thickness:1px;text-underline-offset:3px}
  button,input,textarea{font:inherit}
  .wrap{max-width:1180px;margin:0 auto;padding:28px 22px 70px}
  .hero{background:linear-gradient(130deg,#102f48 0%,#0b2133 68%,#133f52 100%);color:#fff;border-radius:28px;padding:38px;box-shadow:var(--shadow);position:relative;overflow:hidden}
  .hero:after{content:"";position:absolute;right:-90px;top:-90px;width:310px;height:310px;border:1px solid rgba(255,255,255,.14);border-radius:50%;box-shadow:0 0 0 48px rgba(255,255,255,.035),0 0 0 98px rgba(255,255,255,.022)}
  .eyebrow{font-size:12px;letter-spacing:.14em;text-transform:uppercase;font-weight:750;opacity:.78}
  h1{font-size:clamp(34px,5vw,66px);line-height:1.04;margin:10px 0 14px;letter-spacing:-.045em;max-width:850px}
  .lead{font-size:18px;max-width:800px;color:#d7e2ea;margin:0 0 24px}
  .badges{display:flex;flex-wrap:wrap;gap:9px;position:relative;z-index:2}
  .badge{border:1px solid rgba(255,255,255,.25);background:rgba(255,255,255,.08);border-radius:999px;padding:7px 11px;font-size:12px;color:#eef6fb}
  .badge strong{color:#fff}
  .funnel{display:grid;grid-template-columns:repeat(4,1fr);gap:12px;margin-top:22px;position:relative;z-index:2}
  .funnel .node{border:1px solid rgba(255,255,255,.18);background:rgba(255,255,255,.075);padding:17px;border-radius:16px;min-height:100px}
  .node .n{font-size:34px;font-weight:850;line-height:1}.node b{display:block;margin-top:8px}.node span{font-size:12px;color:#c9d7e0}
  .section{margin-top:24px;background:rgba(255,255,255,.64);border:1px solid var(--line);border-radius:24px;padding:28px;box-shadow:0 8px 24px rgba(16,38,56,.035)}
  .section h2{font-size:24px;margin:0 0 6px;letter-spacing:-.02em}.section p.top{margin:0;color:var(--muted)}
  .research-grid{display:grid;grid-template-columns:1fr 1fr;gap:14px;margin-top:18px}
  .evidence{padding:18px;border-radius:16px;background:var(--card);border:1px solid var(--line)}
  .evidence h3{margin:0 0 8px;font-size:15px}.evidence ul{margin:8px 0 0;padding-left:19px;color:#3d4b56}.evidence li{margin:6px 0}
  .tag{display:inline-block;border-radius:999px;padding:3px 8px;font-size:11px;font-weight:750;margin-right:6px}
  .tag.ok{background:#dfeee8;color:#1f604e}.tag.mid{background:#f2ead5;color:#7c5d12}.tag.no{background:#f1e3de;color:#914528}
  .workspace-head{display:flex;gap:14px;align-items:flex-start;justify-content:space-between;margin-bottom:16px}
  .counter{font-variant-numeric:tabular-nums;background:var(--ink);color:#fff;border-radius:999px;padding:8px 12px;font-weight:750;font-size:13px;white-space:nowrap}
  .instruction{border-left:4px solid var(--accent);padding:10px 14px;background:#fff7f0;border-radius:0 12px 12px 0;color:#5a4037;margin:12px 0 18px}
  .cards{display:grid;grid-template-columns:repeat(5,minmax(0,1fr));gap:10px}
  .value-card{border:1px solid var(--line);border-radius:15px;background:var(--card);padding:13px;cursor:pointer;min-height:105px;transition:.15s ease;box-shadow:0 2px 8px rgba(16,38,56,.025);text-align:left;color:var(--ink)}
  .value-card:hover{transform:translateY(-1px);border-color:#9aa9b3}
  .value-card.selected{background:#153d5a;color:#fff;border-color:#153d5a;box-shadow:0 8px 18px rgba(21,61,90,.18)}
  .value-card.disabled{opacity:.42;cursor:not-allowed;transform:none}
  .value-card .en{font-weight:800;font-size:14px}.value-card .zh{font-size:13px;margin-top:2px}.value-card .desc{font-size:11px;color:#73808a;margin-top:8px;line-height:1.35}.value-card.selected .desc{color:#cad8e1}
  .actions{display:flex;flex-wrap:wrap;gap:9px;margin-top:18px;align-items:center}
  .btn{border:0;border-radius:12px;padding:10px 15px;font-weight:750;cursor:pointer;background:var(--blue);color:#fff}
  .btn:hover{filter:brightness(1.06)}.btn:disabled{opacity:.35;cursor:not-allowed;filter:none}
  .btn.secondary{background:#e7edf1;color:#17364c}.btn.ghost{background:transparent;border:1px solid var(--line);color:#304550}.btn.danger{background:#803f31}
  .status{font-size:13px;color:var(--muted)}
  .rank-list{display:grid;gap:10px;margin-top:14px}
  .rank-item{display:grid;grid-template-columns:42px 1fr auto;gap:12px;align-items:center;padding:13px 14px;border:1px solid var(--line);background:var(--card);border-radius:14px}
  .rank-num{width:34px;height:34px;border-radius:50%;background:var(--ink);color:#fff;display:grid;place-items:center;font-weight:850}
  .rank-main b{display:block}.rank-main small{color:var(--muted)}
  .rank-controls{display:flex;gap:6px}.iconbtn{border:1px solid var(--line);background:#fff;border-radius:9px;padding:6px 9px;cursor:pointer}.iconbtn:disabled{opacity:.3}
  .reflection{display:grid;gap:12px;margin-top:16px}.reflection-card{background:var(--card);border:1px solid var(--line);border-radius:16px;padding:16px}
  .reflection-card h4{margin:0 0 11px}.form-grid{display:grid;grid-template-columns:1fr 1fr 1fr;gap:10px}.field label{display:block;font-size:11px;font-weight:750;color:#60717e;margin-bottom:5px}.field input,.field textarea{width:100%;border:1px solid #cfd5d8;background:#fff;border-radius:10px;padding:10px;color:var(--ink)}.field textarea{min-height:78px;resize:vertical}
  .meta-grid{display:grid;grid-template-columns:1fr 2fr;gap:10px;margin-top:14px}
  .result-box{margin-top:16px;background:#102f48;color:#fff;border-radius:18px;padding:18px}.result-box h3{margin:0 0 10px}.result-top5{display:grid;grid-template-columns:repeat(5,1fr);gap:8px}.result-v{border:1px solid rgba(255,255,255,.18);border-radius:12px;padding:11px;background:rgba(255,255,255,.06)}.result-v b{font-size:13px}.result-v small{display:block;color:#bed0db;margin-top:4px}
  .history{margin-top:16px;overflow:auto}.history table{width:100%;border-collapse:collapse;font-size:13px;background:#fff}.history th,.history td{padding:10px;border-bottom:1px solid var(--line);text-align:left;vertical-align:top}.history th{background:#edf2f5;color:#425564}
  .compare{margin-top:14px;padding:15px;border:1px solid #bfd8cf;background:#eef7f3;border-radius:14px;color:#275447}
  .source-list{display:grid;gap:9px;margin-top:15px}.source{padding:13px 14px;border:1px solid var(--line);background:var(--card);border-radius:13px;font-size:13px}.source b{display:block}.source span{color:var(--muted)}
  .fine{font-size:12px;color:var(--muted);margin-top:12px}
  .hidden{display:none!important}
  .toast{position:fixed;right:18px;bottom:18px;background:#0d2d43;color:white;border-radius:12px;padding:11px 14px;box-shadow:var(--shadow);opacity:0;transform:translateY(8px);pointer-events:none;transition:.2s}.toast.show{opacity:1;transform:translateY(0)}
  @media(max-width:960px){.cards{grid-template-columns:repeat(3,1fr)}.research-grid{grid-template-columns:1fr}.form-grid{grid-template-columns:1fr}.result-top5{grid-template-columns:1fr 1fr}.funnel{grid-template-columns:1fr 1fr}}
  @media(max-width:620px){.wrap{padding:14px 12px 50px}.hero,.section{border-radius:19px;padding:20px}.cards{grid-template-columns:1fr 1fr}.meta-grid{grid-template-columns:1fr}.workspace-head{display:block}.counter{display:inline-block;margin-top:10px}.rank-item{grid-template-columns:38px 1fr}.rank-controls{grid-column:2}.result-top5{grid-template-columns:1fr}.funnel{grid-template-columns:1fr 1fr}.node .n{font-size:28px}}
  @media print{body{background:white}.actions,.toast,#practice .cards{display:none!important}.hero,.section{box-shadow:none}.wrap{max-width:none}.hero{background:#fff;color:#111;border:1px solid #bbb}.lead,.node span{color:#555}.funnel .node{border-color:#bbb;background:#fff}.badge{color:#111;border-color:#bbb;background:#fff}}
</style>
</head>
<body>
<div class="wrap">
  <header class="hero">
    <div class="eyebrow">VALUES MAPPING</div>
    <h1>50张价值观卡牌 → Top 5</h1>
    <p class="lead">50 → 25 → 10 → 5</p>
  </header>

  <section class="section" id="practice">
    <div class="workspace-head">
      <div>
        <h2>实操区</h2>
        <p class="top" id="phaseTitle">Step 1|初筛:50 → 25</p>
      </div>
      <div class="counter" id="counter">已选 0 / 25</div>
    </div>
    <div class="instruction" id="instruction">问题:<strong>这个词现在会不会让我有明显的“是,这对我重要”反应?</strong> 不用深入思考。</div>
    <div class="cards" id="cards"></div>
    <div id="ranking" class="hidden"></div>
    <div id="reflection" class="hidden"></div>
    <div class="actions" id="actions"></div>
  </section>

  <section class="section" id="historySection">
    <h2>归档与复测</h2>
    <div class="compare hidden" id="compareBox"></div>
    <div class="history" id="history"></div>
    <div class="actions">
      <button class="btn ghost" id="exportAllBtn">导出全部历史 JSON</button>
      <button class="btn ghost" id="clearHistoryBtn">清空本机历史</button>
    </div>
    <div class="fine">记录仅保存在当前浏览器。</div>
  </section>

</div>
<div class="toast" id="toast"></div>
<script>
const VALUES = [
  {en:'Family',zh:'家庭',desc:'把家人关系、照顾与共同生活放在重要位置'},
  {en:'Friendship',zh:'友情',desc:'维持真诚、可靠、彼此支持的朋友关系'},
  {en:'Love',zh:'爱',desc:'给予并接受深厚的亲密、关怀与情感连接'},
  {en:'Belonging',zh:'归属',desc:'感到被接纳,并与重要的人群真正连结'},
  {en:'Compassion',zh:'慈悲 / 关怀',desc:'理解他人的痛苦,并愿意给予支持'},
  {en:'Service',zh:'服务',desc:'主动帮助他人,解决真实需要'},
  {en:'Generosity',zh:'慷慨',desc:'愿意分享时间、资源、机会与善意'},
  {en:'Trust',zh:'信任',desc:'建立可以坦诚、托付并相互依赖的关系'},
  {en:'Loyalty',zh:'忠诚',desc:'对重要的人、关系或承诺保持坚定'},
  {en:'Respect',zh:'尊重',desc:'认真对待自己与他人的边界、尊严和选择'},
  {en:'Integrity',zh:'正直',desc:'即使有代价,也让行为符合自己的原则'},
  {en:'Authenticity',zh:'真实',desc:'不靠迎合维持形象,按真实自我表达和行动'},
  {en:'Responsibility',zh:'责任',desc:'对承诺、选择、影响与后果负责'},
  {en:'Justice',zh:'公正',desc:'重视权利、机会与规则层面的公平对待'},
  {en:'Humility',zh:'谦逊',desc:'不过度抬高自己,愿意承认局限并向他人学习'},
  {en:'Gratitude',zh:'感恩',desc:'持续看见并珍惜已经拥有的人与事'},
  {en:'Forgiveness',zh:'宽恕',desc:'愿意放下长期怨恨,为关系或自己腾出空间'},
  {en:'Courage',zh:'勇气',desc:'面对风险、冲突或不确定仍选择行动'},
  {en:'Discipline',zh:'自律',desc:'为了长期重要的事持续执行必要行动'},
  {en:'Patience',zh:'耐心',desc:'允许成长和结果需要时间,不被即时回报牵引'},
  {en:'Freedom',zh:'自由',desc:'拥有选择生活方向、表达与行动方式的空间'},
  {en:'Curiosity',zh:'好奇',desc:'主动提问、探索未知并理解不同观点'},
  {en:'Learning',zh:'学习',desc:'持续获得新的知识、技能与理解'},
  {en:'Growth',zh:'成长',desc:'不断拓展自己的能力、成熟度与可能性'},
  {en:'Creativity',zh:'创造',desc:'产生原创想法,并把新的可能变成现实'},
  {en:'Adventure',zh:'冒险',desc:'主动接触新鲜、未知、刺激或有挑战的体验'},
  {en:'Nature',zh:'自然',desc:'珍视与自然环境、生命和生态世界的连接'},
  {en:'Achievement',zh:'成就',desc:'完成有挑战的目标,并取得清晰可见的成果'},
  {en:'Excellence',zh:'卓越',desc:'追求高标准和高质量,而非只求完成'},
  {en:'Mastery',zh:'精通',desc:'在重要领域形成深度能力与专业水准'},
  {en:'Ambition',zh:'进取 / 雄心',desc:'主动争取更大的目标、舞台和发展空间'},
  {en:'Leadership',zh:'领导',desc:'承担方向与责任,组织并带动他人前进'},
  {en:'Influence',zh:'影响力',desc:'能够改变他人的理解、选择或行动'},
  {en:'Recognition',zh:'认可',desc:'希望重要的贡献与能力被看见和肯定'},
  {en:'Money',zh:'财富 / 金钱',desc:'拥有充足的经济资源、购买力与财务选择权'},
  {en:'Security',zh:'安全',desc:'拥有稳定、受保护、可预期的生活基础'},
  {en:'Health',zh:'健康',desc:'维护身体、睡眠、精力与长期生命状态'},
  {en:'Balance',zh:'平衡',desc:'让工作、关系、休息与个人空间保持可持续节奏'},
  {en:'Inner Peace',zh:'内在平静',desc:'保持稳定、清醒、少内耗的内在状态'},
  {en:'Happiness',zh:'幸福',desc:'追求整体上的满足、愉悦与生活满意感'},
  {en:'Fun',zh:'乐趣',desc:'让玩乐、轻松和即时的享受成为生活的一部分'},
  {en:'Beauty',zh:'美',desc:'欣赏或创造审美、和谐、设计与美感'},
  {en:'Faith',zh:'信仰',desc:'相信并遵循超越即时利益的信念或宗教信仰'},
  {en:'Purpose',zh:'意义 / 使命',desc:'让人生有值得投入的方向、理由与意义'},
  {en:'Wisdom',zh:'智慧',desc:'追求成熟判断、洞察与对复杂性的理解'},
  {en:'Tradition',zh:'传统',desc:'珍视文化、家庭或仪式中值得延续的部分'},
  {en:'Order',zh:'秩序',desc:'偏好清晰、结构、规则和井然有序'},
  {en:'Simplicity',zh:'简约',desc:'减少不必要的复杂、占有与干扰'},
  {en:'Hope',zh:'希望',desc:'相信未来存在改善的可能,并愿意继续投入'},
  {en:'Legacy',zh:'传承',desc:'希望留下能在自己之后继续产生作用的影响'}
];

const app = {
  phase:1,
  s1:new Set(), s2:new Set(), s3:new Set(), ranking:[],
  savedCurrent:null, draftNotes:{}, draftDate:'', draftLifeStage:''
};

const $ = s => document.querySelector(s);
const cardsEl = $('#cards'), counterEl=$('#counter'), titleEl=$('#phaseTitle'), instEl=$('#instruction'), actionsEl=$('#actions');
const rankEl=$('#ranking'), reflEl=$('#reflection'), toastEl=$('#toast');

function toast(msg){ toastEl.textContent=msg; toastEl.classList.add('show'); setTimeout(()=>toastEl.classList.remove('show'),1500); }
function target(){ return app.phase===1?25:app.phase===2?10:app.phase===3?5:5; }
function sourceValues(){
  if(app.phase===1) return VALUES;
  const set = app.phase===2?app.s1:app.s2;
  return VALUES.filter(v=>set.has(v.en));
}
function selectedSet(){ return app.phase===1?app.s1:app.phase===2?app.s2:app.s3; }

function renderCards(){
  rankEl.classList.add('hidden'); reflEl.classList.add('hidden'); cardsEl.classList.remove('hidden');
  const src=sourceValues(), sel=selectedSet(), max=target();
  cardsEl.innerHTML='';
  src.forEach(v=>{
    const b=document.createElement('button'); b.type='button'; b.className='value-card'+(sel.has(v.en)?' selected':'')+(sel.size>=max&&!sel.has(v.en)?' disabled':'');
    b.innerHTML=`<div class="en">${v.en}</div><div class="zh">${v.zh}</div><div class="desc">${v.desc}</div>`;
    b.addEventListener('click',()=>{
      if(sel.has(v.en)) sel.delete(v.en); else if(sel.size<max) sel.add(v.en); else return toast(`本轮只能保留 ${max} 张`);
      if(app.phase===1){app.s2.clear();app.s3.clear();app.ranking=[];}
      if(app.phase===2){app.s3.clear();app.ranking=[];}
      render();
    });
    cardsEl.appendChild(b);
  });
}

function renderActions(){
  actionsEl.innerHTML='';
  if(app.phase<=3){
    if(app.phase>1){ const back=btn('返回上一步','secondary',()=>{ app.phase--; render(); }); actionsEl.appendChild(back); }
    const sel=selectedSet(); const n=target();
    const next=btn(app.phase===3?'进入 Top 5 排序':'进入下一轮','',()=>{ app.phase++; if(app.phase===4) app.ranking=VALUES.filter(v=>app.s3.has(v.en)).map(v=>v.en); render(); });
    next.disabled=sel.size!==n; actionsEl.appendChild(next);
    const reset=btn('清空本轮','ghost',()=>{sel.clear();render();}); actionsEl.appendChild(reset);
    const s=document.createElement('span'); s.className='status'; s.textContent=sel.size===n?'已达到本轮目标,可以继续。':`还需选择 ${n-sel.size} 张。`; actionsEl.appendChild(s);
  } else if(app.phase===4){
    actionsEl.appendChild(btn('返回 Top 5 选择','secondary',()=>{app.phase=3;render();}));
    actionsEl.appendChild(btn('确认排序,进入反思','',()=>{app.phase=5;render();}));
  } else if(app.phase===5){
    actionsEl.appendChild(btn('返回排序','secondary',()=>{captureDraft();app.phase=4;render();}));
    actionsEl.appendChild(btn('保存本次 Mapping','',saveSession));
    actionsEl.appendChild(btn('下载本次 JSON','ghost',exportCurrent));
    actionsEl.appendChild(btn('复制 Markdown 摘要','ghost',copySummary));
    actionsEl.appendChild(btn('重新开始','danger',resetAll));
  }
}
function btn(label,kind,fn){const b=document.createElement('button');b.type='button';b.className='btn '+(kind||'');b.textContent=label;b.addEventListener('click',fn);return b;}

function renderRanking(){
  cardsEl.classList.add('hidden'); reflEl.classList.add('hidden'); rankEl.classList.remove('hidden');
  rankEl.innerHTML='<div class="instruction">排序规则:<strong>不允许并列。</strong>如果只能保留其中一个,你会留下谁?用上下箭头完成强制排序。</div><div class="rank-list" id="rankList"></div>';
  const list=rankEl.querySelector('#rankList');
  app.ranking.forEach((en,i)=>{
    const v=VALUES.find(x=>x.en===en); const row=document.createElement('div'); row.className='rank-item';
    row.innerHTML=`<div class="rank-num">${i+1}</div><div class="rank-main"><b>${v.en} · ${v.zh}</b><small>${v.desc}</small></div><div class="rank-controls"><button class="iconbtn up" ${i===0?'disabled':''}>↑</button><button class="iconbtn down" ${i===app.ranking.length-1?'disabled':''}>↓</button></div>`;
    row.querySelector('.up').addEventListener('click',()=>moveRank(i,-1)); row.querySelector('.down').addEventListener('click',()=>moveRank(i,1)); list.appendChild(row);
  });
}
function moveRank(i,d){const j=i+d;if(j<0||j>=app.ranking.length)return;[app.ranking[i],app.ranking[j]]=[app.ranking[j],app.ranking[i]];render();}

function captureDraft(){
  document.querySelectorAll('[data-note]').forEach(el=>app.draftNotes[el.dataset.note]=el.value);
  if($('#recordDate')) app.draftDate=$('#recordDate').value;
  if($('#lifeStage')) app.draftLifeStage=$('#lifeStage').value;
}
function renderReflection(){
  cardsEl.classList.add('hidden'); rankEl.classList.add('hidden'); reflEl.classList.remove('hidden');
  const old={...app.draftNotes}; document.querySelectorAll('[data-note]').forEach(el=>old[el.dataset.note]=el.value);
  reflEl.innerHTML=`<div class="instruction"><strong>把价值观变成行为。</strong>对每个 Top 5 写三项:为什么重要、最近一次行为证据、未来 30 天一个可观察承诺。</div>
    <div class="meta-grid"><div class="field"><label>记录日期</label><input id="recordDate" type="date"></div><div class="field"><label>现阶段 / 人生情境(可选)</label><input id="lifeStage" placeholder="例如:刚换工作 / 新婚 / 创业第2年 / 研究生阶段"></div></div>
    <div class="reflection" id="reflectionCards"></div><div class="result-box"><h3>你的当前 Top 5</h3><div class="result-top5">${app.ranking.map((en,i)=>{const v=VALUES.find(x=>x.en===en);return `<div class="result-v"><b>#${i+1} ${v.en}</b><small>${v.zh}</small></div>`}).join('')}</div></div>`;
  const rc=$('#reflectionCards');
  app.ranking.forEach((en,i)=>{const v=VALUES.find(x=>x.en===en);const box=document.createElement('div');box.className='reflection-card';box.innerHTML=`<h4>#${i+1} ${v.en} · ${v.zh}</h4><div class="form-grid"><div class="field"><label>为什么现在重要?</label><textarea data-note="${en}|why" placeholder="用你自己的定义写,不要写标准答案"></textarea></div><div class="field"><label>最近一次行为证据</label><textarea data-note="${en}|evidence" placeholder="最近30天,哪件事说明你真的重视它?"></textarea></div><div class="field"><label>未来30天承诺</label><textarea data-note="${en}|commitment" placeholder="一个可观察、可完成的行动"></textarea></div></div>`;rc.appendChild(box);});
  $('#recordDate').value=app.draftDate||(app.savedCurrent&&app.savedCurrent.date)||new Date().toISOString().slice(0,10);
  $('#lifeStage').value=app.draftLifeStage||(app.savedCurrent&&app.savedCurrent.lifeStage)||'';
  document.querySelectorAll('[data-note]').forEach(el=>{if(old[el.dataset.note]!=null)el.value=old[el.dataset.note]; else if(app.savedCurrent?.notes?.[el.dataset.note])el.value=app.savedCurrent.notes[el.dataset.note];});
}

function render(){
  if(app.phase===1){titleEl.textContent='Step 1|初筛:50 → 25';instEl.innerHTML='问题:<strong>这个词现在会不会让我有明显的“是,这对我重要”反应?</strong> 不用深入思考。';}
  if(app.phase===2){titleEl.textContent='Step 2|复筛:25 → 10';instEl.innerHTML='取舍:<strong>如果只能保留其中一部分,哪些是“没有它就不像我”的?</strong> 选满 10 张。';}
  if(app.phase===3){titleEl.textContent='Step 3A|决赛圈:10 → 5';instEl.innerHTML='从 10 张里只留 5 张。<strong>选你真实愿意付出代价去维护的。</strong>';}
  if(app.phase===4){titleEl.textContent='Step 3B|Top 5 强制排序';instEl.innerHTML='';}
  if(app.phase===5){titleEl.textContent='Step 4|定义、证据与承诺';instEl.innerHTML='';}
  counterEl.textContent=app.phase<=3?`已选 ${selectedSet().size} / ${target()}`:app.phase===4?'Top 5 排序中':'Top 5 已形成';
  if(app.phase<=3) renderCards(); else if(app.phase===4) renderRanking(); else renderReflection();
  renderActions(); renderHistory();
}

function collectCurrent(){
  const notes={}; document.querySelectorAll('[data-note]').forEach(el=>notes[el.dataset.note]=el.value.trim());
  return {id:'vm_'+Date.now(),createdAt:new Date().toISOString(),date:$('#recordDate')?.value||new Date().toISOString().slice(0,10),lifeStage:$('#lifeStage')?.value.trim()||'',method:'50-25-10-5 Values Mapping',top5:[...app.ranking],notes};
}
function getHistory(){try{return JSON.parse(localStorage.getItem('valuesMappingSessions')||'[]')}catch(e){return []}}
function setHistory(x){localStorage.setItem('valuesMappingSessions',JSON.stringify(x));}
function saveSession(){
  captureDraft(); const s=collectCurrent(), h=getHistory(); h.push(s); setHistory(h); app.savedCurrent=s; toast('已保存在本机浏览器'); renderHistory();
}
function resetAll(){app.phase=1;app.s1.clear();app.s2.clear();app.s3.clear();app.ranking=[];app.savedCurrent=null;app.draftNotes={};app.draftDate='';app.draftLifeStage='';render();window.scrollTo({top:document.querySelector('#practice').offsetTop-12,behavior:'smooth'});}
function download(obj,name){const blob=new Blob([JSON.stringify(obj,null,2)],{type:'application/json'});const a=document.createElement('a');a.href=URL.createObjectURL(blob);a.download=name;document.body.appendChild(a);a.click();setTimeout(()=>{URL.revokeObjectURL(a.href);a.remove()},0)}
function exportCurrent(){captureDraft();const s=collectCurrent();download(s,`values-mapping-${s.date}.json`);}
function summaryText(s){return `# Values Mapping — ${s.date}\n${s.lifeStage?`情境:${s.lifeStage}\n`:''}\n${s.top5.map((en,i)=>{const v=VALUES.find(x=>x.en===en);return `${i+1}. ${v.en} / ${v.zh}\n   - Why: ${s.notes[en+'|why']||''}\n   - Evidence: ${s.notes[en+'|evidence']||''}\n   - 30-day commitment: ${s.notes[en+'|commitment']||''}`}).join('\n')}`}
async function copySummary(){captureDraft();const s=collectCurrent();try{await navigator.clipboard.writeText(summaryText(s));toast('Markdown 摘要已复制');}catch(e){toast('浏览器未允许剪贴板权限');}}

function compareSessions(a,b){
  if(!a||!b)return''; const A=new Set(a.top5),B=new Set(b.top5),common=b.top5.filter(x=>A.has(x)),added=b.top5.filter(x=>!A.has(x)),dropped=a.top5.filter(x=>!B.has(x));
  const moves=common.map(x=>{const d=(a.top5.indexOf(x)+1)-(b.top5.indexOf(x)+1);return d===0?`${x} 不变`:d>0?`${x} ↑${d}`:`${x} ↓${Math.abs(d)}`});
  return `<strong>与上一份记录相比:</strong> Top 5 成员重合 ${common.length}/5。${added.length?`新增:${added.join('、')}。`:''}${dropped.length?`退出:${dropped.join('、')}。`:''}<br>顺序变化:${moves.join(';')||'无可比成员'}。`;
}
function renderHistory(){
  const h=getHistory(), box=$('#history'), cb=$('#compareBox');
  if(!h.length){box.innerHTML='<p class="fine">还没有本机历史记录。完成本次 Top 5 后点击“保存本次 Mapping”。</p>';cb.classList.add('hidden');return;}
  const rows=[...h].reverse().map(s=>`<tr><td>${s.date}</td><td>${s.lifeStage||'—'}</td><td>${s.top5.map((x,i)=>`${i+1}.${x}`).join(' · ')}</td></tr>`).join('');
  box.innerHTML=`<table><thead><tr><th>日期</th><th>人生情境</th><th>Top 5(有序)</th></tr></thead><tbody>${rows}</tbody></table>`;
  if(h.length>=2){cb.innerHTML=compareSessions(h[h.length-2],h[h.length-1]);cb.classList.remove('hidden');}else cb.classList.add('hidden');
}
$('#exportAllBtn').addEventListener('click',()=>{const h=getHistory();if(!h.length)return toast('暂无历史可导出');download(h,'values-mapping-history.json');});
$('#clearHistoryBtn').addEventListener('click',()=>{if(confirm('仅清空此浏览器中的 Values Mapping 历史。确定?')){localStorage.removeItem('valuesMappingSessions');renderHistory();toast('本机历史已清空');}});

render();
</script>
</body>
</html>
Post #3 -
麦肯锡咨询顾问的真实世界:从项目实战到行业未来
——基于麦肯锡大中华区顾问 Maggie 的深度访谈整理
一、从贝莱德到麦肯锡:一次蓄谋已久的转型
Maggie 的本科经历本身就带有强烈的"全球流动"色彩。她就读于 World Bachelor in Business(全球商业学士)项目,由南加州大学、港科大和意大利博科尼大学三校合办,大一在美国,大二在香港,大三在意大利,毕业时持有三所学校的学位。
高三时她便对咨询行业产生了兴趣——"可以让你感受到很多不同的行业,经常出差,住五星级酒店。这些都是真的,但没有人告诉我会这么累。"本科期间她曾申请咨询实习,因疫情导致名额紧缩未能如愿,最终拿到贝莱德(BlackRock)的 return offer,在香港的可持续投资团队开始了职业生涯。
贝莱德的那一年,团队氛围极为宽松:早上八点半到岗,傍晚六点准时下班,白天甚至需要在日历上给自己"填格子",好让日程看起来不那么空旷。然而正是这种低强度,让她在两到三个月内就确认了一件事:学习曲线不够陡峭,她真正想要的还是咨询。
"你一直很想要一个东西,然后去做了一些跟想象中不太一样的事情,某种程度上反而更加确信了。"2022 年,她社招进入麦肯锡大中华区深圳办公室,专注于消费行业与奢侈酒店领域的人员、组织架构及企业文化方向。贝莱德那一年的经历虽未被计入麦肯锡的 tenure,却赋予了她一种更清醒的自我意识——不再执着于跟同届比绩效、比升职速度,而是更清楚地知道自己要什么。
二、咨询牛马的真实一天
典型的项目日节奏
以"第二天要跟 CEO 开会"为例,一个典型的工作日大致如下:
- 9:30 团队晨会(team check-in),项目经理与团队对齐当天核心任务。
- 10:00–12:00 铺开内容:与客户对接,或开始撰写次日汇报的 5 至 10 页 PPT。
- 12:00–13:30 午餐时间不固定,常被用来跟领导做内部讨论。
- 14:00–18:00 下午是较完整的产出时间。先与 CEO 的幕僚长或业务负责人做内容对齐("拉通会"),根据反馈修改,再进行麦肯锡内部的 problem solving session(简称 PS,已动词化,"我们 P 一下这个事"即讨论之意)。
- 18:00–19:00 理想情况下,项目经理将定稿发出,当晚相对轻松。
- 更常见的情况:领导反馈"故事线差挺多"或"CEO 中午说还想看另外几个点",团队继续修改至晚上八九点。
- 19:00 团队 check-out——不是下班,而是对齐晚间任务:客户已离场,团队进入相对安静的专注时段,用来前置(frontload)次日工作。
- 凌晨 12:00–1:00 是项目期间的平均收工时间;遇到极端情况,三四点也并不罕见。
工作时长与节奏
每周工作时长约 80 至 90 小时。与投行不同的是,咨询的周末相对受到保护——周一到周五极度密集,周五傍晚大家各自飞回常驻城市后,基本不再有工作。
出差
出差比例高度取决于个人 base 和客户分布。Maggie 常驻深圳,但 80% 的时间在香港做项目,因此"百分之百在出差"。不过对她而言,朋友和社交圈都在香港,反而不构成负担。她会有意识地优先选择香港项目,待久了再穿插上海、北京、厦门等地的项目,保持新鲜感。
三、组织咨询(P&O):战略落地的"最后一公里"
与战略咨询的关系
在麦肯锡的框架中,组织咨询(People, Organization & Performance)是战略咨询的自然延伸。一个典型的战略项目周期为 6 至 12 周:先做内部诊断(业绩、产品、运营),再做外部对标,最终输出"房子图"式的战略蓝图——顶层是愿景,中间是三到四个业务支柱,底层永远是人员架构、能力建设和数字化基础。
近年来各大咨询公司的趋势是"不再交完 PPT 就走人",而是围绕战略中定义的核心板块,继续做六个月到两三年的转型陪跑。组织架构调整、流程梳理、薪资体系设计、人员培训赋能,都是这一阶段的典型工作。
为什么"人"比"战略"更重要
Maggie 服务过一家体育组织,其新任商业化负责人在规划团队架构时,用了一个足球场的比喻:每个直接下属都是一名明星球员,各守其位,共同目标是把球送进球门。
"每一个新 CEO 上任,永远先要清理的是他底下是一些什么样的兵,能够让他排兵布阵。"战略可以随时调整,但人的流失和能力断层对组织的伤害是长期且不可逆的。这也是 Maggie 选择深耕组织方向的核心原因——能看到实实在在的、落在具体个人身上的变化。
四、真实项目案例
案例一:全球奢华酒店集团的开业流程优化
Maggie 两年前参与了一个为国际顶级酒店集团梳理"从 0 到 1"开业全流程的项目。客户的核心痛点是:每年全球新开数家酒店,却频繁遭遇预算超支、工期延误(9 至 10 个月的 delayed opening 极为常见,甚至烂尾)、以及品质不达标等问题。
她将酒店从无到有的生命周期拆解为五个核心阶段:
- Development(开发谈判):多数奢华酒店并不自持物业,而是与业主签署 hotel management agreement,负责经营管理。前期需谈妥选址、条款与管理模式。
- Feasibility(可行性测算):确定酒店规模、房间配比、餐厅数量,形成初步蓝图。
- Architecture & Construction(设计与施工):这是最"雷"的阶段。工期短则两三年、长则八到十年,需要建立追踪机制,确保与施工方的沟通透明,防止偷工减料。Maggie 在此阶段闹过一个笑话——看到文件里写"hand over your drawings",以为是"把挂在墙上的画移交",查了才知道 drawings 指的是建筑图纸。
- Pre-opening(开业筹备):通常半年到一年。人员招聘呈阶梯式:总经理可能提前一两年就位,餐饮和楼面负责人提前半年,而一线服务员和客房清洁人员往往开业前一个半月才到岗——来得越早,人力成本越高,因此最后阶段的培训强度极大。
- Open & Ramp-up(正式开业与爬坡):关注开业后的业绩健康爬升,以及早期问题的快速响应机制。
项目的另一条线是人员成本优化:同一城市、同一集团旗下的多家酒店(例如中环与尖沙嘴),哪些部门的人可以合并共享?前台、客房部、餐饮负责人必须驻店,但财务、HR 等中后台岗位存在合并空间。不过,由于酒店是高度依赖人的服务行业,实际节省幅度有限——裁掉一个初级员工,往往要给接管两家酒店的上级加薪,省下的钱很多时候变成了加薪支出。
案例二:国内高端女装品牌的战略重塑
一条裙子卖三五千块、对标奢牌入门价格的国内女装品牌。项目覆盖从品牌定位、产品线设计、渠道策略到营销打法的完整链条。
产品端看得极深:一年分几季,每季分波段上新(线下门店每两到四周换一个波段),不同条线(通勤、晚宴、休闲)的 SKU 占比、上新节奏都需精确规划。Maggie 甚至参与了新一季的审款会,走进设计总监的工作室,看布料、看白模人台上的成衣,看设计师如何从哥特式建筑的镂空结构中汲取面料灵感。
但最出乎意料的发现不在产品端,而在一线执行层。Maggie 和同事做了 mystery shopping(神秘顾客暗访),走进一家商场门店,导购开口的第一句话不是介绍面料或设计理念,而是:"小姐你有会员吗?没有的话我帮你开一个,买一千减五百。"
这完全违背了品牌总部想要传递的高端调性——真正的奢牌店,导购会讲 Loro Piana 的面料、当季的设计灵感、穿上这件衣服会带来的气场。而这位导购为了冲业绩,私自用各种方式打折,甚至扫别的条码、开不同的会员账号来充自己的提成。
"这是上面的战略方向跟底下执行的断层。"品牌要做价值拉升,才能配得上五千到八千的定价,但一线人员的意识和能力如果跟不上,一切品牌叙事都是空谈。
五、咨询顾问的核心价值:不是找答案,而是理清路径
面对"为什么客户愿意花几百万请刚毕业没几年的人来教在行业里摸爬滚打了几十年的高管"这个经典质疑,Maggie 的回答很明确:
"咨询顾问的价值不是帮客户找到正确答案,因为客户永远都知道正确答案。"
客户真正缺的是:不知道怎么走到那里(how to get there),做这件事要付出什么代价,以什么节奏推进,需要花多少钱,意味着什么。公司里没有人能中立地、结构化地把这些事想清楚并铺排出来。
咨询顾问做的几件事:
- 帮客户摸排清楚所有需要做的决策及其含义;
- 提供结构化的思考框架(structured thinking);
- 做行业研究和信息整合;
- 作为客观中立的第三方,帮客户把模糊的直觉变成可执行的方案。
一位前同事的总结让 Maggie 印象深刻:"咨询顾问就是 10 到 15 年前的 AI。我想了解一个行业,就请一个咨询顾问帮我把这个行业摸透,告诉我市场规模多大,在这里开店还是在那里开店。"
但 AI 无法替代的部分在于:信任关系、情绪价值、担责(accountability),以及帮客户"骑着单车"走过转型期——先一起骑,再在后面扶着后座,最后客户自己骑。
六、AI 时代的咨询行业
工作内容的转变
Maggie 确认,AI 不会消灭咨询顾问这个角色,但会深刻改变日常工作。麦肯锡内部已全面配备 ChatGPT、Cursor 等工具的 license,每人有一定的 token 额度。公司内部还建有基于过往项目知识库的内部 AI 系统(含 MCP 接口),可以检索十年前的行业案例。
效率层面的变化是显著的:research 时间大幅缩短,PPT 制作时间减少(有些客户已接受 HTML 或 dashboard 形式的交付),公司甚至已将"麦肯锡语气写邮件""用七步法拆解问题"等流程做了 AI 征流。
但随之而来的是对人际能力的更高要求。当基础的信息搜集和文档制作被压缩后,咨询顾问的核心价值更加集中在:与客户深度对话、提供判断和视角、驱动客户行动、承担决策责任。
对应届生的能力要求
Maggie 认为 AI 时代做咨询,招聘方会更看重三点:
- 学习能力:新技术、新行业、新工具变化极快,持续学习是基本功。
- 创新的动手能力:例如用 Cursor 快速搭建一个 HTML 交互界面,让客户在组织架构图上实时拖拽人员、查看薪资变化,而不是对着静态的"box and lines"PPT 干瞪眼。新人在这方面反而有优势。
- 赋能客户、驱动客户做事的能力:长期转型项目要求团队真正"铺到客户那边",带着客户的同事一起干活。麦肯锡内部有张照片常被用来培训:十个人站在一起,让人猜哪五个是麦肯锡的、哪五个是客户——理想状态是"分不清"。
麦肯锡内部的 AI 生态
- 所有主流 AI 工具均有公司 license;
- 内部知识库接入 MCP,可对话式检索历史项目;
- 员工可自建 AI 技能(如 HTML 转 PPT、麦肯锡 tone of voice 模板)并上传至公司共享库;
- 每周都有 AI 相关培训,包括午餐分享会(lunch and learn)和专项深度课程。
七、薪酬与晋升体系
薪酬结构
大中华区的起薪无法对标全球(尤其美国)。分析师(BA)第一年的薪资与国内大厂管培生处于类似区间,约为全球水平的不到 50%。但升到第二级(Associate/Consultant)时,会大幅向全球水平靠拢(达到 80%–90%),第一级与第二级之间的涨幅可达 2 至 3 倍。此后的涨幅回归阶梯式,直到资深合伙人阶段才会有另一个显著跳跃。
晋升路径与时间线
阶段 典型时长 BA → Associate 2.5–3 年 Associate → 项目经理(EM) 1.5–3 年(内部培养上来的更快) 项目经理 → 副合伙人(AP) 2–3 年 副合伙人 → 合伙人(Partner) 2–4 年 合伙人 → 资深合伙人(SP) 极长,有人从 BA 到 Partner 的时间等于从 Partner 到 SP 的时间 Up or Out
这个机制真实存在,但并非网传的那么"恐怖"。每半年做一次绩效评估,表现不佳者会收到口头警告(concerning),但仍有半年时间证明自己可以扭转(turn around)。真正的淘汰更多发生在两到三年的节点上,而非每半年就面临生死。
晋升的关键因素
麦肯锡的评估机制高度依赖 reputation。每半年,一位与你从未合作过的"评估负责人"会逐一电话联系你过去六个月合作过的 6 至 8 位领导,收集反馈,汇总后提交委员会。因此,你的 key sponsors(关键推荐人)是谁、他们在公司的分量如何,直接影响晋升结果。
在同一个客户上待较长时间(8 至 12 个月甚至更久)是加速晋升的有效路径之一——客户对你知根知底,你也对业务了如指掌,领导更愿意让熟悉项目的人承担更大责任。
八、Staffing:一场持续的"内部招聘会"
麦肯锡的项目分配机制被 Maggie 形容为"拿到了一个招聘会的入场券"。每周公司内部会发布未来一到四周新开的项目清单,列明行业、内容、时长、项目经理和领导。顾问需要主动 reach out——给项目领导发邮件、跟自己的 PD(Professional Development Manager,相当于"班主任")表达意愿。
项目最终由项目方决定人选,PD 做系统确认。项目经理在 staff 人之前,会打电话给你之前合作过的同事做"尽职调查";你也可以反向打听这位项目经理的风格。整个机制高度透明。
如何拒绝不想上的项目
麦肯锡的培训甚至会专门教这个问题。核心方法是"yes, no, yes":先感谢机会,再说明客观限制,最后给出替代方案(推荐其他人选、或表示自己项目结束后可以支援)。
更深层的策略是从两个维度表达:
- Development needs:我过去三个项目都在搭模型,接下来想练客户沟通和概念性思考,所以纯建模的项目不太适合我现阶段。
- Passion:坦诚地说自己对另一个行业更有热情,并解释为什么。
"你不可能 staff 一个心根本不在项目上、而且非常讨厌这个话题的人。用这个方法基本能解决 80% 的问题。"
九、MBB 三家的风格差异
维度 麦肯锡 BCG 贝恩 气质 最精英、最传统,"领导力工厂" 偏学术,注重话题深度和领域钻研 小而美,时尚精致 强势领域 综合管理、领导力培养 知识创新、行业研究 尽职调查、PE、消费品与奢侈品 文化关键词 Partner potential、成熟度 智识探索 "One Bainie always helps another",互助、校委会式氛围 面试特点 看重人格魅力和领导潜质,case 算错数不一定致命 — 据说 case 算错数直接 hard pass
十、谁不适合做咨询
Maggie 给出了三类画像:
- 喜欢稳定性的人:无论是稳定在某座城市还是某家公司,咨询的项目制节奏和频繁出差与此天然冲突。
- 只想深钻单一领域的专家型人格:咨询本质上是 generalist(通才)的游戏,需要成为"六边形战士"。虽然麦肯锡有 expert track,但 PhD 式的纵深钻研或二级市场某几家公司的极致跟踪,与咨询的工作方式并不匹配。
- 非常不喜欢与人打交道的人:咨询的核心工作就是说话——讨论、说服、与客户高频互动。公司里当然有内向的同事,但工作性质决定了大量 interaction 不可避免。
十一、福利与假期
- 年假:前两年 15 天,第三年起 20 天,另有病假和每年 5 至 10 天的培训假。
- 项目间隙的灵活性:没有固定的直线领导(line manager),项目之间的休假非常灵活,休两到三周甚至一个月完全可行。
- Take Time 政策:每半年可申请额外 15 天无薪假(对应减少那部分工资)。
- 差旅积分:酒店集团最高会员等级、航空公司里程,是咨询顾问最大的"隐形福利"之一。"出去旅行基本不用现金订酒店,能用积分就用积分。"
- 企业协议价:公司与酒店和航空公司有商务合约,员工私人出行也可享受折扣。
- McKinsey Perks:入职第一天就能在公司内网看到的福利专区,涵盖苹果产品折扣、行李箱优惠、健身房等。
十二、反馈文化与职场成长
麦肯锡的反馈机制非常结构化:每个项目结束时有 dedicated 的 one-on-one feedback,也可以每两周主动约团队成员做 one-on-one。
Maggie 分享了两个令她印象深刻的反馈:
第一个来自一位在公司四十年的资深合伙人。开会时年轻顾问们噼里啪啦地用电脑记笔记,这位老人说了一句:"You are here not to take notes."——你来这里不是为了记笔记的。很多这样的小细节,决定了你在董事会会议室里能否赢得话语权。类似的还有:做汇报时站起来讲而不是坐着讲,身体的 presence 会完全不同。
第二个关于晋升节奏。Maggie 想冲更快的升职,收到的反馈是"there is no rush"。她最初理解为"你做得还不够好",后来另一位合伙人帮她重新解读:"你其实走在一条非常好的轨道上(you are on a very promising track),所以不需要急。时间到了,这些事情自然会发生。"在这个公司,是马拉松,不是短跑。很多优秀的分析师升到项目经理会很痛苦,项目经理做得如鱼得水的人再往上又未必适应。
十三、职业出路(Exit Opportunity)
Maggie 观察到,同届入职的同事中已有一半离开,有些升职前走,有些升职后走,并非都是被"up or out",很多人是主动选择。
常见的出路包括:
- 大厂战略岗:业务战略或战略部门,是最主流的方向。
- Chief of Staff(幕僚长):适合 junior 一点离开的人,去创业公司或大厂某部门负责人身边,做团队架构规划、战略思考、代为出席部分会议。
- 海外业务:近年来不少人去了大厂在东南亚、南美等地的海外部门。
- 甲方高管:更资深级别的去向。
- PE/投后管理:与咨询的工作性质相似,但换了一个行业和视角。
麦肯锡的校友网络在商业世界中的影响力不容低估。"你去看整个 500 强里有多少 CEO 是麦肯锡的,再看他们底下的减一、减二、减三,可能一条线下来都是麦肯锡的。"一位大学教授曾对 Maggie 说:麦肯锡最大的资源不是你在职时的学习,而是你离开后的影响力。
十四、个人规划:在确定性中保持开放
Maggie 由麦肯锡 sponsor 读 MBA,毕业后将回到公司。但她坦承自己并没有一个清晰的"一定要在某个时间点离开"的计划。
"在麦肯锡,好像每个人都比谁的 exit 更酷。说'我想继续干'好像不是一个特别酷的答案,但我又没觉得它是一个差的路径。"
她更在意的是几个底层维度:工作中保持 mobility(最好能全球出差)、与人深度相关、做赋能和组织领导力方向的事情。至于具体的行业和角色,她选择在哈佛的两年里保持开放。
"之前总觉得一定要进咨询、一定要去 HBS,这些都是我努力规划并且做到了的。但现在有了 safety net,可以更开放地去做探索。"
十五、给年轻人的建议:Passion Mapping 与 Values Mapping
Passion Mapping(热情梳理)
Maggie 在大学时做过一次,申请 MBA 时又做了一次,答案高度一致。方法很简单:
- 写下你平时爱做的五件事(喝咖啡、旅行、跑步……)。
- 为每件事写出五到八个你喜欢它的原因。
- 将大约四十张小卡片做排列组合,找到跨事件的共同驱动力。
例如,喜欢手冲咖啡(探索不同产区的豆子、感受不同风味)和喜欢旅行(感受不同国家的文化、看没看过的风景),背后的 driver 其实是同一个:探索世界和不同文化。用一到一个半小时,可以提炼出三到五条最核心的个人驱动力。
Values Mapping(价值观梳理)
麦肯锡在第一年分析师培训中就会做这个练习:50 张写有 Family、Friendship、Integrity、Money、Achievement、Excellence 等词的卡牌,先筛掉没感觉的(50→25),再筛(25→10),最后排序,选出前 5。
Maggie 的核心排序是:Family、Achievement、Excellence。作为家中长姐,她的 achievement 和 excellence 在某种程度上是服务于家庭的——给两个妹妹做榜样、铺路。初中时的手写笔记留给妹妹参考,妹妹的大学申请表里可以写"姐姐是哈佛毕业的",这些瞬间构成了她"往前走又铺路"的人生叙事。
"很多时候你的所有 action 可能是 fear based 的——小时候成绩不好会被骂,所以要一直考好、找好工作、进好学校。但最终你需要探索的是 value based 的路径。"
关于弱点
"你的弱点也是你保护自己的 self-defense mechanism,有可能是双面性的。核心不是攻克每一个弱点,而是知道自己的 strength 和 weakness 是什么。"
关于冒险
Maggie 坦言自己不是一个天生的 risk taker,过去五到八年基本沿着既定路线执行。如果回到大学,她会更早地尝试创业或不同行业的实习。"国内大家的误区是,如果没做一个'正经的'实习而去做了创业,会不会对长期轨迹有负面影响。但至少从顶尖商学院看中的特质来看,花时间去探索看起来有风险的道路,并不会真的有负面影响。你的每一段经历都是算数的。"
但她同时承认,一个人是否愿意 take risk,很大程度上是性格决定的,而性格受基因和早期家庭环境影响。后天可以训练(比如创业失败一次后,再做一次的勇气会增加),但底色是既定的。
十六、平行宇宙里的另一种人生
如果不做咨询,Maggie 想过两个角色:
- Leadership Coach / 企业培训引导师:给不同企业的领导人做领导力培训,或者给高中生大学生做职业探索。
- 全职妈妈:长期陪伴教育过程,参与学校家委会或公益机构的管理。
两者并不冲突,核心都是"通过人与人之间的链接和影响,帮助不同的人释放最大的价值"。
回顾从贝莱德到麦肯锡的四五年,她的感受是"非常 fulfilled"——完成了自己给自己定的目标,也在过程中收获了那些"如果你不来做这些项目,根本不会发现的身边的特点"。
本文基于播客节目《100 种职业实验》第 6 期两集内容整理,嘉宾 Maggie(贝莱德→麦肯锡大中华区→哈佛 MBA),主持人黄教练(Brian)。
Post #2
