Ray Dalio 新书《How Countries Go Broke》国家是如何破产的
预计九月出版,前三章 pdf 已经免费发出

第一章:引言,概述大债务周期,并了解其工作机制
第二章:大债务周期的最后阶段,中央政府和央行都破产了
第三章:历史上的大周期事件是如何塑造今天我们的生活的
更多的章节可以在 linkedin 上预览精简版
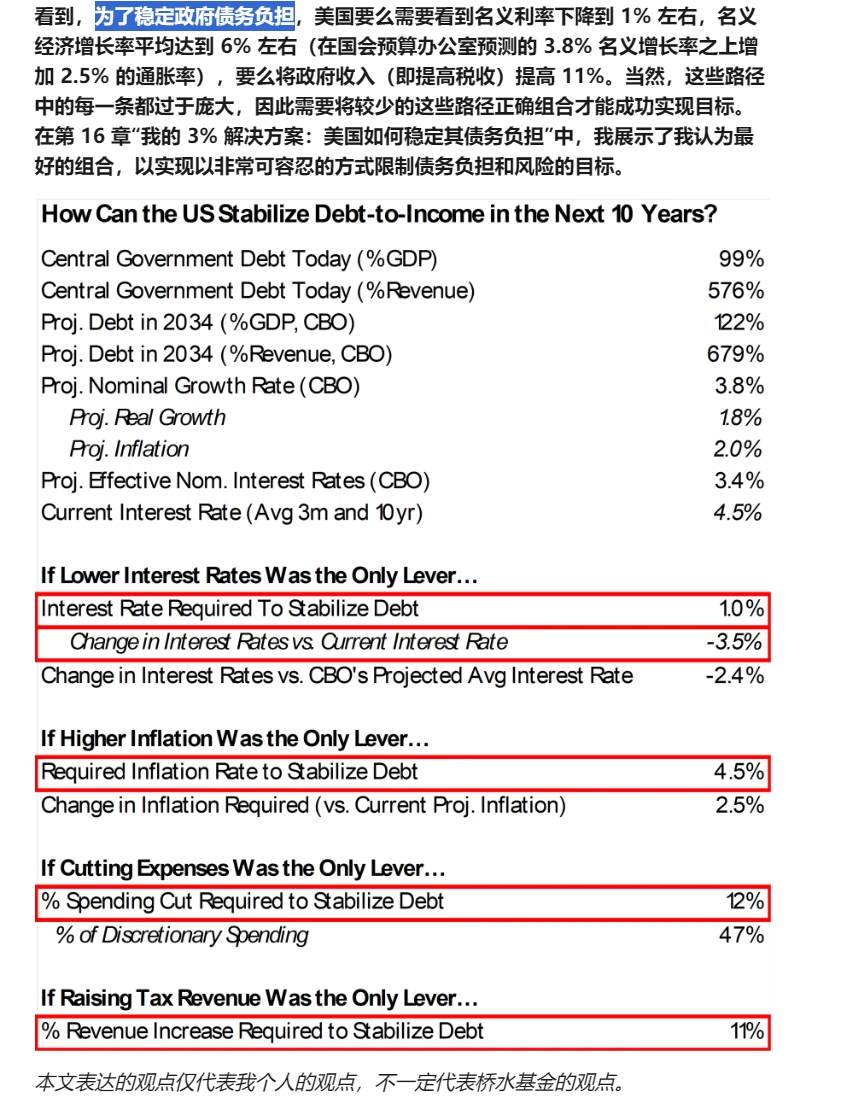
目前名义利率和通胀的数据是不可持续的
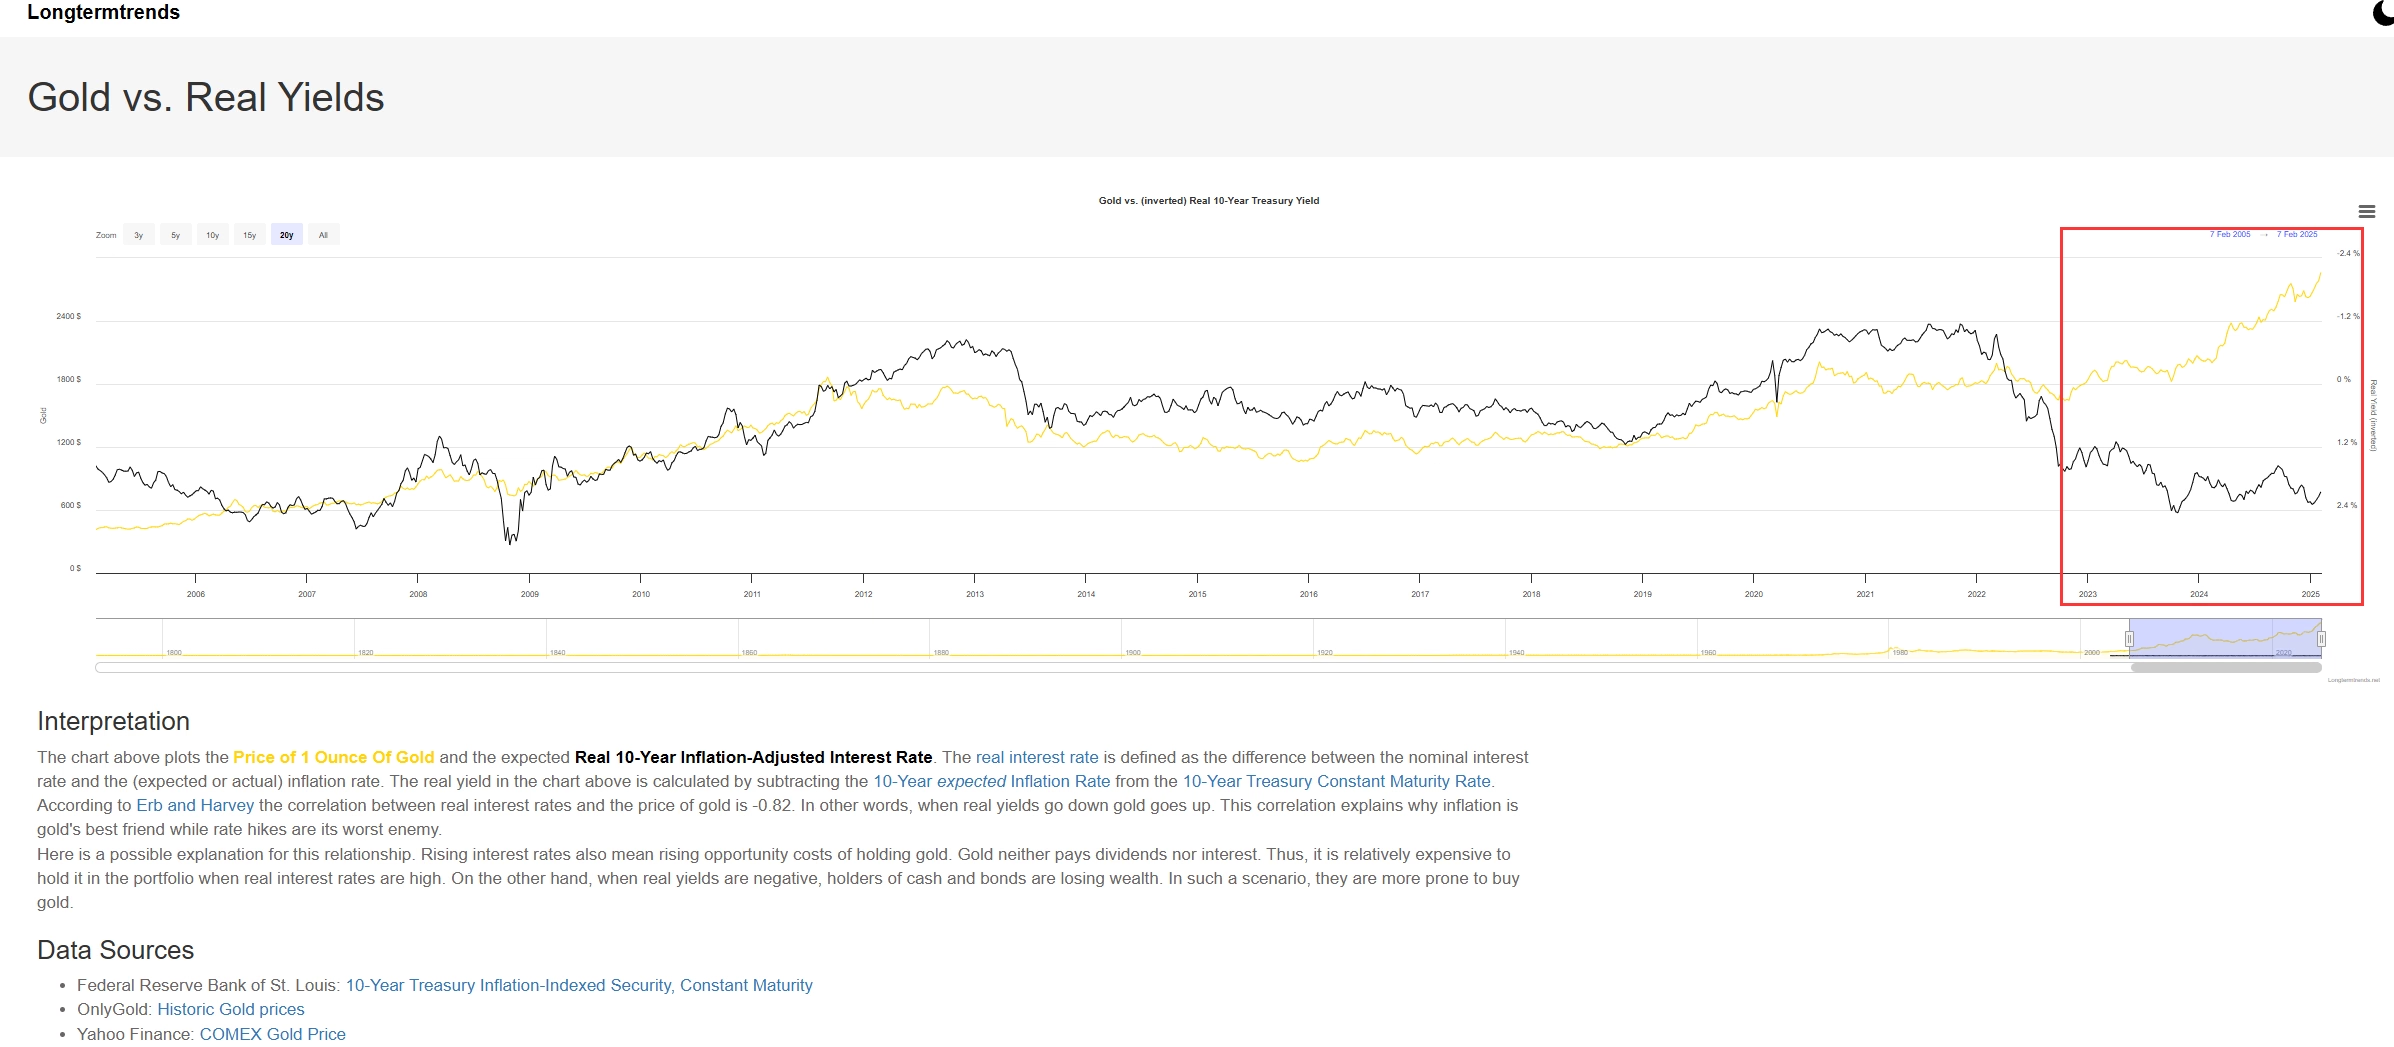
这也解释了为什么黄金和实际利率发生了“短暂”几年的背离
死亡前的最后九个阶段:
- 私营部门和政府深陷债务。
- 私营部门遭遇债务危机,而中央政府为了帮助私营部门而加重债务。
- 中央政府面临债务困境,自由市场对其债务的需求不足以满足供应,导致债务问题。此时,要么采取货币和财政政策的调整,使货币和信贷的供需恢复平衡,要么发生自我强化的债务抛售,导致严重的债务清算危机,经过一段时间后,债务和债务服务水平相对于收入减少。大规模的债务抛售是一个明显的红色警示。
- 政府债务的抛售导致以下同时发生:a) 由自由市场驱动的信贷紧缩,这导致 b) 经济疲软,c) 储蓄/储备下降,d) 货币贬值压力。由于这种紧缩对经济造成的伤害过大,中央银行通常会放松信贷并经历货币贬值。通过市场行动很容易看到这一阶段,利率上升,长期(债券)利率上涨速度快于短期利率,货币同时贬值。
- 当发生债务危机且无法降低利率时(例如,利率降至 0% 或长期利率限制了短期利率的下降),中央银行“印刷”(创造)货币并购买债券,试图保持长期利率较低并放松信贷,从而使债务偿还变得更容易。实际上,它并没有字面上印刷货币,而是向商业银行借入储备,支付非常短期的利率,这会给中央银行带来问题,如果这种债务抛售和利率上升持续下去。
- 如果债务抛售继续,且利率持续上升,中央银行会亏损,因为它必须支付的负债利率高于它购买的债务资产所获得的利率。当这种情况发生时,这是一个需要注意的信号,但并不算是大红警告,除非中央银行的净资产出现显著负值,且被迫印制更多货币来弥补由于资产收益低于负债偿还导致的负现金流。这时是一个大红警告,因为它标志着中央银行进入了死亡螺旋(即,利率上升引发的问题,债权人看到后不再持有债务资产,导致更高的利率或需要印制更多货币,货币贬值,进而导致更多的债务资产和货币的抛售,依此循环)。这就是我所说的中央银行破产。我称之为破产,因为中央银行无法支付其债务,但它通过印刷货币来避免违约。当这种情况发生在大量货币时,会导致货币贬值并引发通货膨胀性衰退或萧条。
- 债务得到重组和贬值。当政府的财政和货币政策管理得当时,政府当局执行一种我称之为“美丽的去杠杆化”的方式,其中通过债务重组等通缩方式减少债务负担的做法与通过货币化等通胀方式减少债务负担的做法相平衡,从而使去杠杆化过程既不出现无法接受的通缩,也不出现无法接受的通胀。
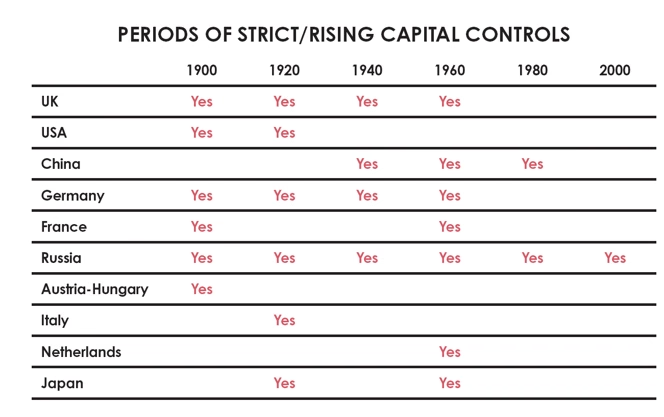
- 在这种时期,通常会实施极端政策,如征收特殊税收和资本管制。
- 去杠杆化过程不可避免地减少债务负担,并恢复经济平衡。无论如何,债务和债务服务水平都会与能够承担债务的收入相一致。很常见的是,债务在周期末期被贬值,政府储备通过资产出售得到提高,并且通过中央银行将货币与硬通货或硬资产(如黄金)挂钩,强制执行货币从快速贬值到相对稳定的过渡,中央政府和私营部门的财务也被重新调整以实现可持续性。在这一阶段的初期,必须设定持有货币和以该货币计价的债务的奖励,以及欠债的惩罚,以重新建立货币和信贷的可信度,奖励贷方(债权人)并惩罚借方(债务人)。在这个周期阶段,货币非常紧张,实际利率非常高,这虽然非常痛苦,但需要一段时间。如果这种情况持续,货币、信贷、债务、支出和储蓄的供需关系将不可避免地重新回到平衡。具体如何发生,主要取决于债务是否以中央银行可以创造的货币计价,债务人和债权人是否主要是国内的,这样中央政府和中央银行对过程的控制和灵活性更大。如果是这样,过程会相对不那么痛苦;如果不是,过程不可避免地会更加痛苦。此外,货币是否是广泛使用的储备货币也非常重要,因为当货币是储备货币时,市场对购买这种货币及其存储的债务的边际倾向更大。话虽如此,应该注意,历史上有一个强烈的趋势,即拥有这种货币的政府往往会滥用这一特权,通过过度借贷而失去这种特权,这使得它们的衰退更加突然和痛苦。
OP 的观点和解读:
(1)美国目前进入 3~5 的阶段
(2)阶段 8 警示我们,不动产在全世界任何地方都是最垃圾的资产
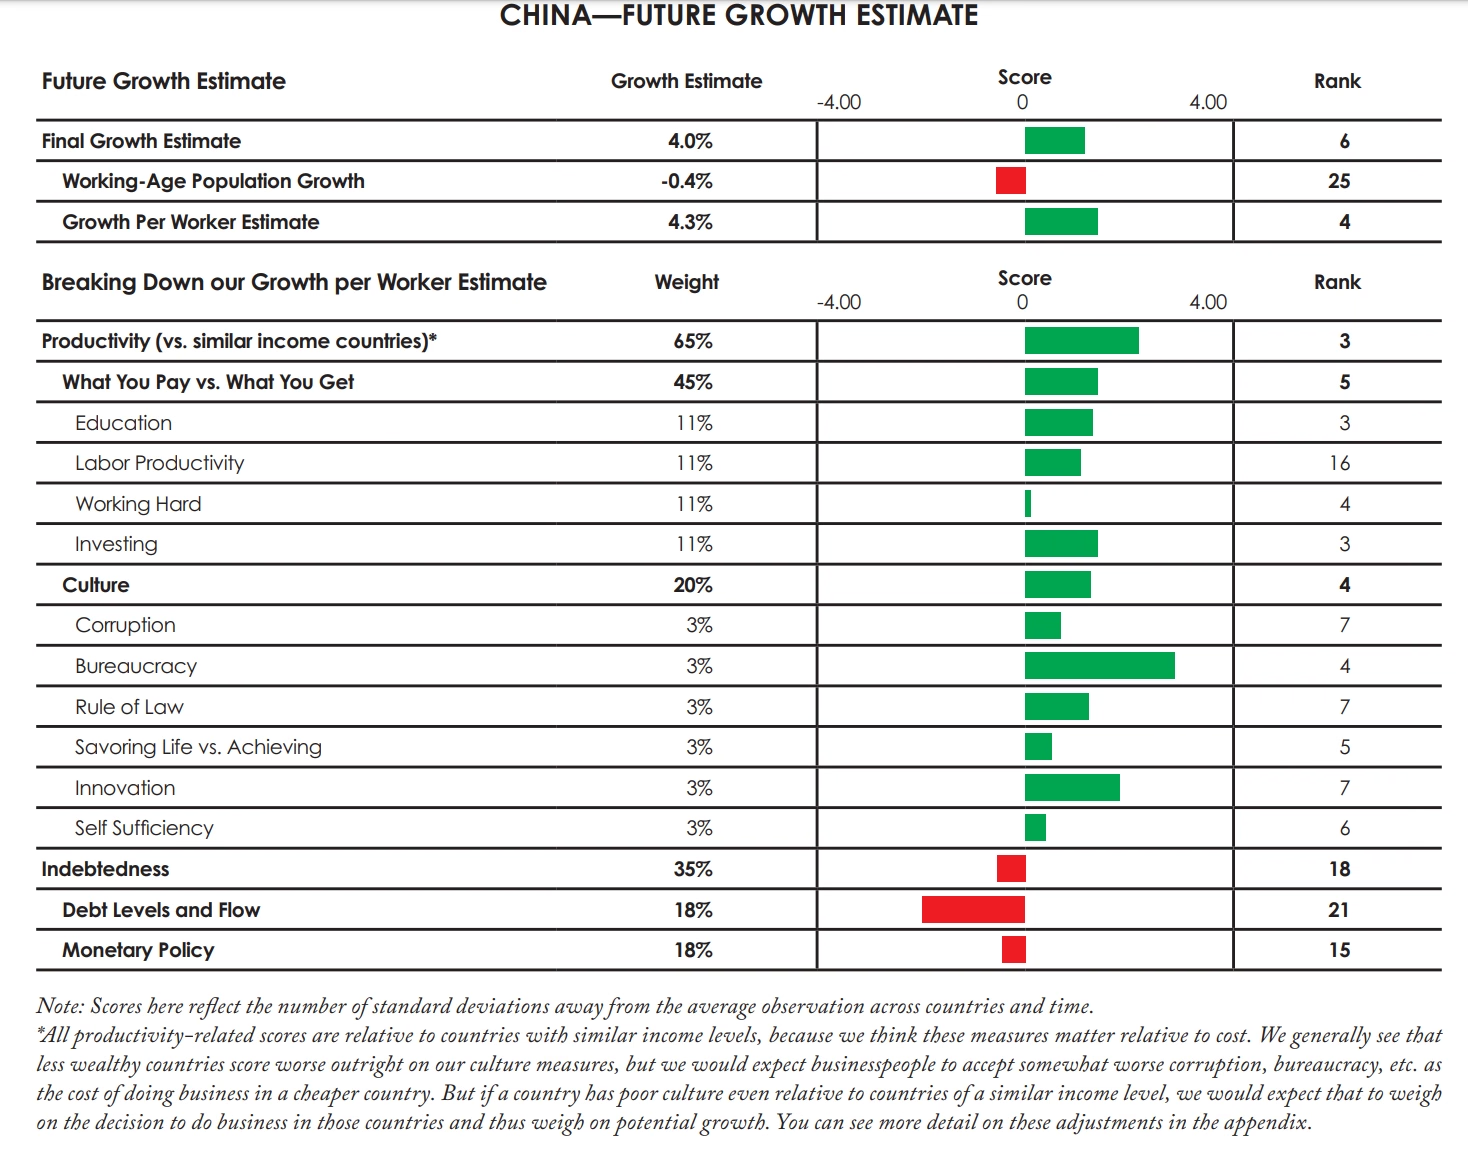
(3)阶段 9 反映了中美的不同特点和未来策略的不同之处。美国可能会逐步丧失金融地位,中国可能长期实行外汇管控和资本管控
(4)科技进步(AI)可能会打破死亡循环
(5)黄金的货币属性更加突出
(6)BTC 同时具有货币属性(类似黄金)和权益属性(挖矿和 AI 都需要英伟达等科技企业)
(7)【黄金和纳斯达克指数】组合和【BTC】的走势基本是一致的,大陆可以直接投资前者(尽管投资纳斯达克指数有限额管控)
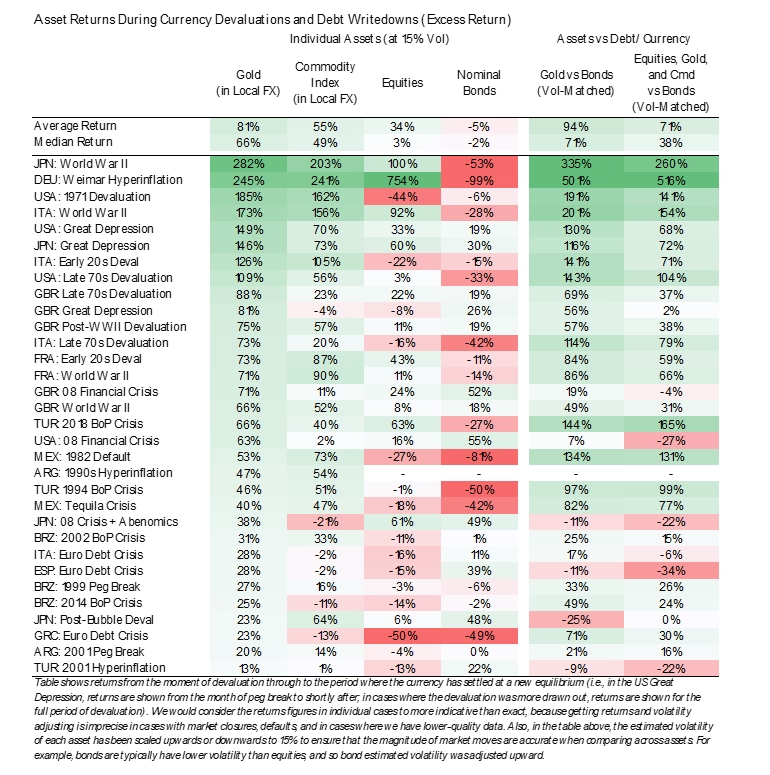
历次危机的数据:
黄金>大宗商品>股票>>>>>债券
股票比较特殊,单个指数意义不大,需要拆分结构去看(危中有机),当然也有归零的风险(某国直接关停了几十年的股票市场)
阶段八通常会
(1)增加收入税、遗产税、不动产税
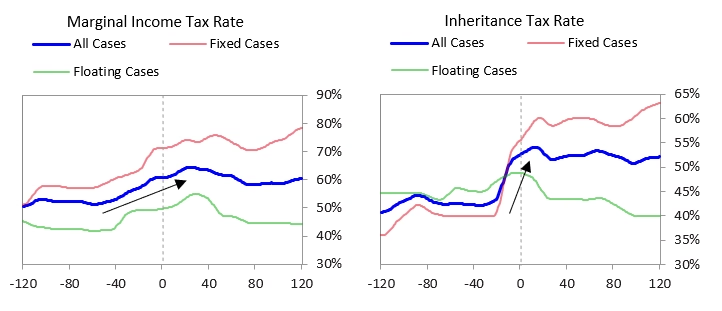
(2)资本管制(美国在一百年前也有过使用该手段的记录)
QA 节选和锐评
(1)背景:德国是大国里面唯一债务比较低的国家,但最近也开始新发债务
Matthias 提问:债务增加、货币贬值和全球权力转移都是巨大的挑战,但它们也为那些能够驾驭这些挑战的人打开了大门。我想知道德国的情况如何——与其他国家相比,德国可能处于低债务阶段。但低债务本身并不意味着长期繁荣;它主要与创新、减少繁文缛节和智能监管有关。
答:“低负债本身并不意味着长期繁荣”这句话是对的。如果信贷能够促进创新和生产力,从而产生高于债务偿还的收入,那么信贷就是好的。德国正遭受创新和生产力不足的困扰,没有它们,德国就不会繁荣。
(2)
Smit 提问:如果历史一再表明债务危机不可避免,为什么政府和决策者仍然依赖印钞等短期解决方案,而不是规划长期稳定?我们是否陷入了忽视这些教训的循环中?
答:人们会重复经历债务大循环,因为债务大循环一生只出现一次,所以当他们看到债务大循环时,这是他们第一次经历债务大循环,而他们对此一无所知。(事实上,你甚至无法在经济学教科书中读到有关债务大循环及其运作方式的内容——据我所知,我的作品是唯一试图解释债务大循环的作品。)此外,人们通常目光短浅,只追求即时满足。
(3)背景:美国正在进行的财政削减和关税政策
Richard 的问题:我不确定从长远来看,削减政府开支是否会减少收入。难道人们不会重新投入私营部门吗?私营部门不是更有能力从这些资源中获取价值吗?是因为私营部门正在创造社会更需要的商品和服务,还是仅仅因为私营部门坚持绩效和责任制?
答:财政紧缩的第一阶效应,在其他条件相同的情况下,对增长不利,但第二阶效应将具有刺激作用,使转变保持平衡,因为货币政策比财政政策更为有力,如果财政紧缩过度,利率将会降低,货币政策将会放松。当你阅读第 16 章时,你会看到很多关于这方面的参考资料,该章将在几周后发布,其中包含我对解决政府债务问题的建议。
(4)Ray Dalio 对技术的短期效果悲观
Gabriel 提问:我理解,国家天生就存在赤字,正如您所解释的那样,他们总是会发现自己在应对大债务周期。然而,现在,我们正面临一个新的因素:技术。新的技术工具将使我们能够减少现有公务员的数量,提高公共服务效率。另一方面,我们将发现世界人口越来越多,同时前公务员也在劳动力市场上竞争。您认为技术是让国家更高效、更透明的解决方案吗?还是我们正面临末日的开始?
答:我相信,技术的进步和有效的成本削减将使政府和社会更加高效和富有成效——而且,政府和社会的效率和生产力越高,用于偿还债务的实际收入就越多,因此我相信这些技术和效率的进步将有助于提高偿还债务的能力。然而,我深感担忧的是,相对于技术和成本削减带来的生产率提高,必须偿还的债务数额会有多大。在我看来,债务偿还额大幅增加和投资资产价格相对较高,这两者结合起来会产生一个不可接受的巨大风险,即美国政府(和其他政府)的技术变革和其他成本削减不足以防止严重的债务危机。
(5)背景:美国左右翼价值观撕裂、东亚的性别战争(矛盾转移)
米罗斯拉娃 (Miroslava) 提问:财务不平等是否可能是大债务周期最后阶段的一个主要特征?
答:是的,金融不平等是债务大周期后期的一个关键特征。除了价值观的巨大差异外,当情况恶化,并且比大多数人所处的更糟糕时,巨大的金融不平等是左翼和右翼之间政治冲突加剧的主要原因。情况总是如此。
请帮我们一个忙,将《国家如何破产》发送给您的朋友和当选官员,因为它是免费的,会给他们一个新的视角。也许您可以等到几周后完整的 PDF 版本发布。
(6)背景:改革开放的时候 Ray Dalio 来到中国参与了相关政策制定,并长期看好中国的经济发展(持续到本次全球性的大危机之前)
金问:您认为非洲国家如何摆脱债务周期,充分发挥其潜力?鉴于非洲独特的经济格局,资源丰富,但经常受到债务周期的制约,您认为非洲国家如何利用其潜力,应对这些挑战,建设可持续的未来?
答:我鼓励您阅读我的书《不断变化的世界秩序:国家成功和失败的原因》 ,并在 economicprinciples.org 上查看我的国家实力指数,以全面解释国家成功和失败的原因,并全面回顾其当前状况。推动生产力的基本因素(例如儿童的教育方式以及人们如何相互相处)至关重要。过度负债更多是这些问题的结果,而不是其本身的原因。
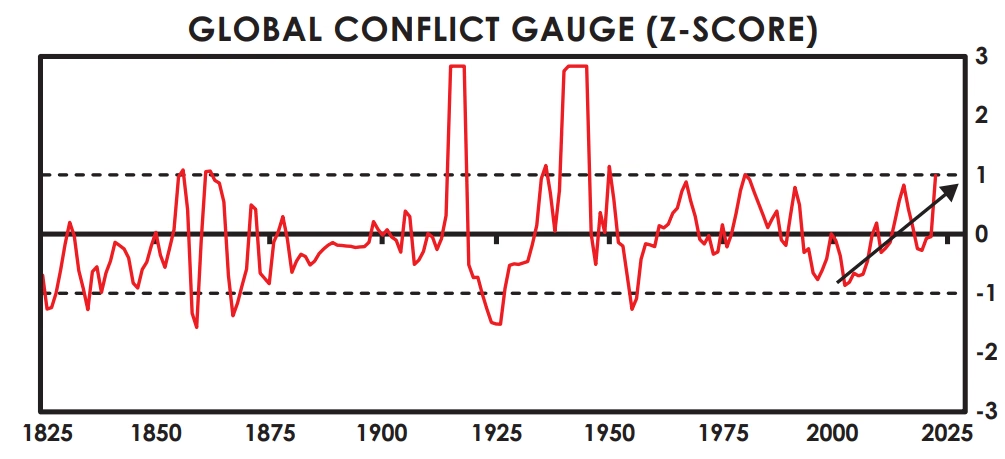
全球风险水平达到临界值(过去越线的年份对应 WW1 和 WW2)
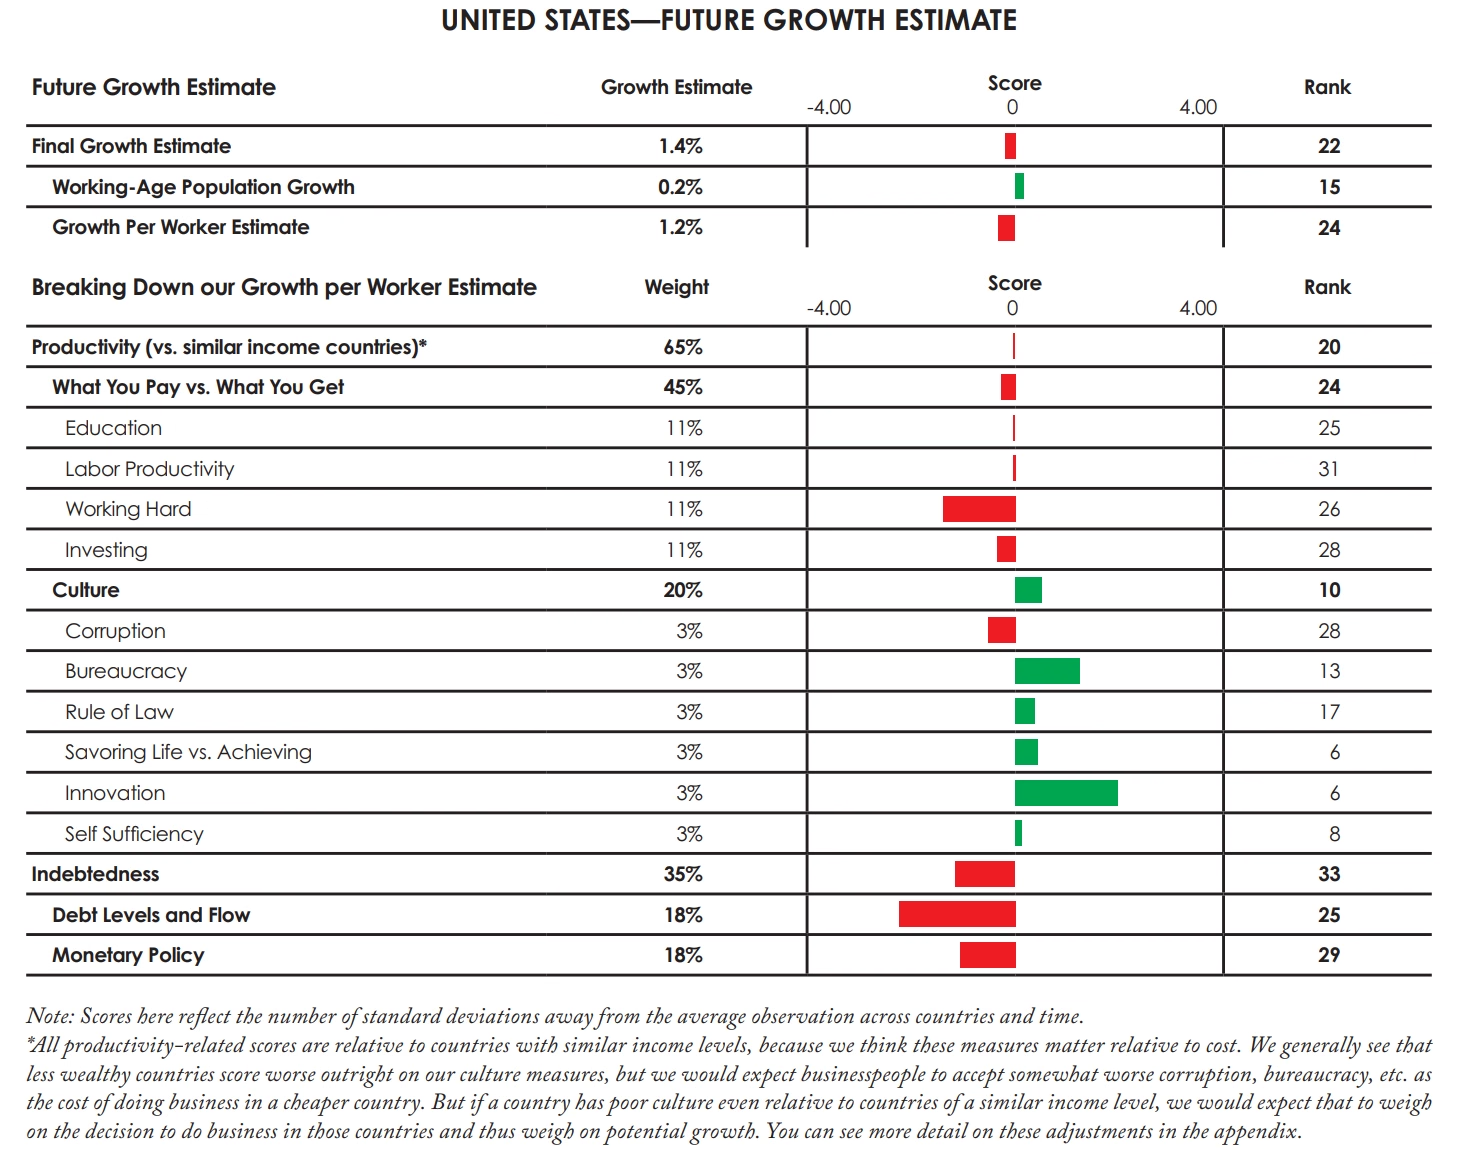
对美国的预测
对中国的预测
好也,去年刚看完 dalio 的旧书。不知有何高论。
楼主 又是哪位匿名高手
历史回顾:百年未有之大变局
过去百年的秩序是如何塑造今天的生活的
总体情况
这次大周期是从 1944 年开始的,美国私人部门的债务积攒到 2008 年到顶峰爆掉,债务转移到政府部门
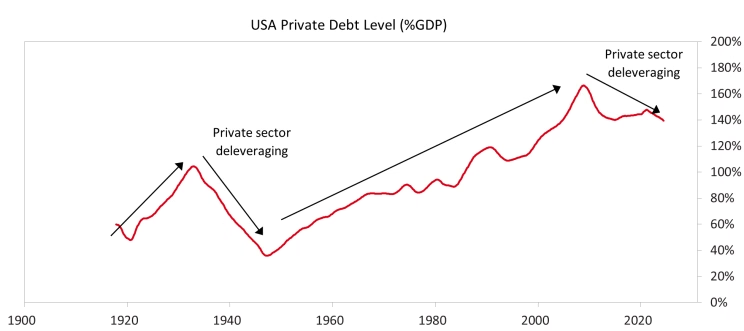
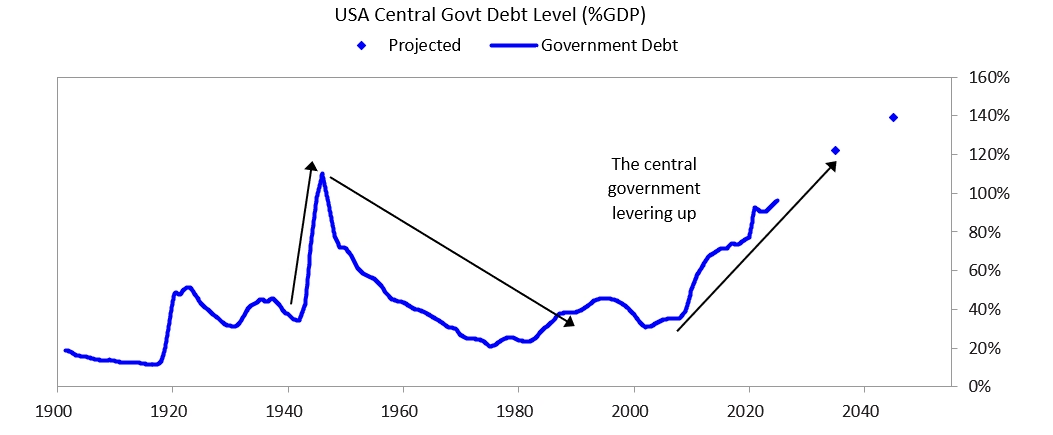
可以看到 08 年开始美国政府部门债务增长斜率突变
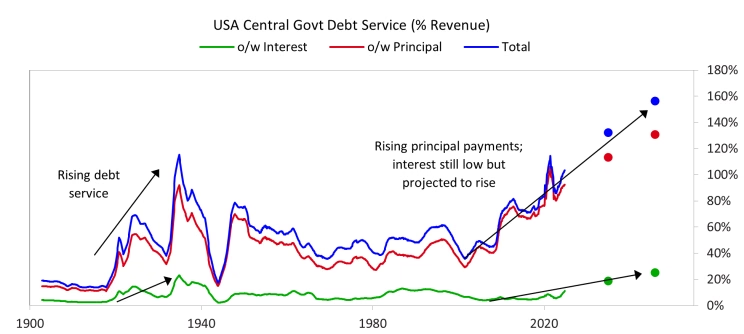
目前债务偿还额占其收入的百分比是 100%,预计 15 年后将上升到 150% 左右。留给美国的时间不多了。
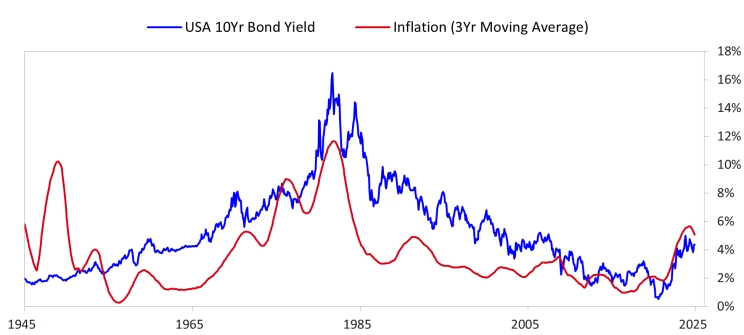
1979 年至 1987 年,保罗·沃尔克任期内还能强行加息爆掉落后产能,现在加息先会爆掉美联储
80 年代计算机产业兴起,00 年互联网产业兴起
过去四十多年的环境是低通胀高利率,有大把的降息空间,华尔街主要盯着 fed 降息
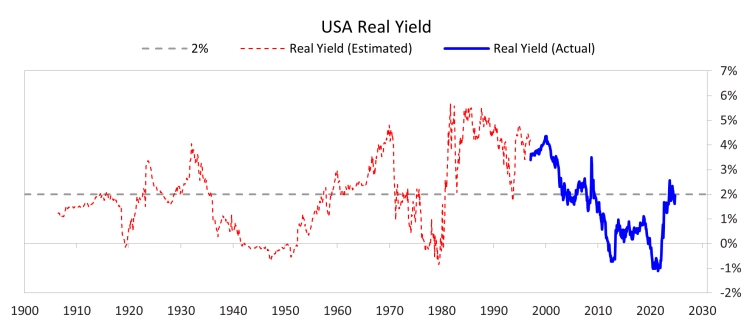
本世纪 20 年代后名义利率跑输通胀,实际利率转负,黄金大周期开启:
1944 至今这一大周期分为四部分
第一阶段(1944 年至 1971 年) ——硬挂钩货币体系(MP1)
黄金是全世界唯一认可的货币
第二次世界大战(WW2)结束了先前的世界秩序,并导致了向现在的新世界秩序的过渡。
战争的最大赢家——美国、英国及其盟国以及苏联及其盟国——决定了新世界秩序的规则,包括新的世界货币体系。
美国财政部拥有世界上约三分之二的黄金(美元信用基础)
1944 年,美国、英国及其盟国创建了新的货币体系,即布雷顿森林货币体系(因为它是在美国新罕布什尔州的布雷顿森林建立的)。纸币与中央银行持有的真实货币黄金挂钩
美元成为世界储备货币。其他国家都有自己的货币,因此要想从美国中央银行获得黄金,他们必须购买美元,然后用这些美元购买黄金。只有各国的中央银行才被允许购买黄金;个人被禁止用纸币购买黄金。
英国因为金融和其他权力被战争削弱,在这个新秩序中成为从属大国。
苏联有自己的货币体系,以及独立于美国主导体系的做事方式。
20 世纪 60 年代,美国经济高速发展。积累了大量债务
家庭部门债务小,企业部门债务高(工业和制造业领域),政府部门债务高(越南战争和“伟大社会”(Great Society)这样的极左政策)
美联储实行紧缩的货币政策,股债双杀,黄金表现还行
1969-70 年出现经济衰退。出现大量失业和动乱(1960 年代末嬉皮士运动达到其高潮)
货币和债务总量仍然巨高,美元不足以和黄金 1:1 兑换,法国戴高乐发现后呼吁改革,其他国家纷纷加入兑换,出现大量挤兑
1971 年 8 月 15 日星期日晚上,尼克松总统在电视上宣布,美国将不再允许美元持有者将美元兑换成黄金。
布雷顿森林体系瓦解,美元暴跌,黄金屹立不倒。
第二阶段(1971 年至 2008 年)——法定货币、利率驱动的货币政策(MP2)
在 MP1,美元可以按照固定汇率兑换黄金,其他货币可以按照商定的可变汇率兑换美元。
在 MP2,使用法定货币体系:
a) 在 MP2 类型的货币体系中,贷方向借款人提供的货币和信贷数量主要由货币成本(即利率)驱动
b) 不受与硬通货(如黄金)挂钩的限制。
1971 年至 1982 年:滞胀、紧缩以及从政治左派向政治右派的转变
美联储将货币供应量增加了 100%,包括一些银行账户和现金工具 (称为 M2) 在内的更广泛货币供应量指标增加了 180%。
商品和服务 (以 CPI 衡量) 的价格上涨了约 140%
股票的价格上涨了约 30%
黄金的价格上涨了约 10 倍
股价实际下跌了 45%
债务人受益,而债权人则遭受损失
在那 10 年期间,10 年期美国国债持有人经通胀调整后损失了约 40%
1973 年中东发生了第一次“石油冲击”,油价上涨,引发了严重的输入性通货膨胀。
之后又出现了第二次石油危机
美国的实际利率降至低点
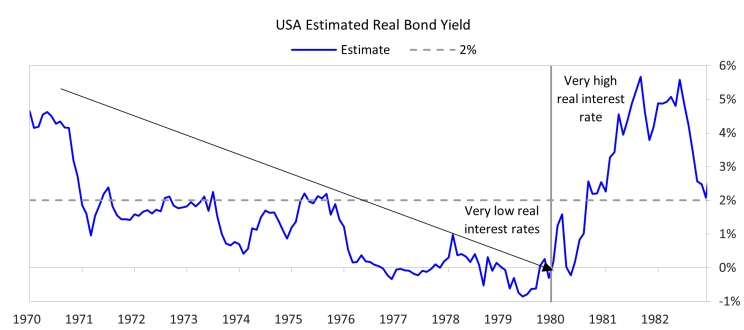
债务/货币/经济、国内政治和国际地缘政治都走到了极端
里根上台(类似于特朗普),反对劳工、向企业减税、推行了更严厉的地缘政治政策(参考 里根大循环)
1979 年,保罗·沃尔克被任命为美联储主席,以对抗通胀,他强行加息,严厉收紧货币供应量和信贷增长,导致货币供应量达到最紧缩水平,利率达到“耶稣基督诞生以来”的最高水平(德国总理赫尔穆特·施密特语)。
里根和保罗·沃尔克的政策使得通胀率下降、实际利率上升、利润率提高和税率下降
发达国家经历了通货紧缩型增长、股票和债券价格强劲上涨,
而新兴国家债务泡沫破裂,导致典型的通胀性萧条。
1982 年至 1990 年:通胀下降、强劲增长、杠杆率上升
1979-82 年的货币政策变化使新的环境有利于 lender-creditors(比如买国债)
实际利率上升
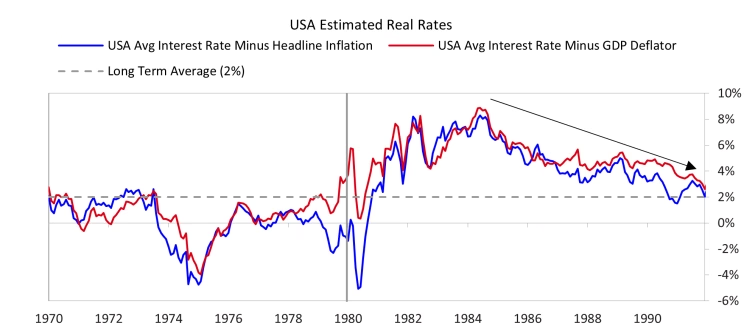
1985 年达成“广场协议”,该协议旨在让美元贬值,因为巨额经常账户赤字和对美元的巨大需求是不可持续的,所以美元无论如何都会贬值。
20 世纪 80 年代,中国改革开放
20 世纪 80 年代最重要的重大发明是笔记本电脑、锂离子电池、互联网、搜索引擎、思维数字化、应用程序、DNA 分析,GPS、视频游戏机、微处理器和卫星电视
在资本家的支持下,企业家的技术发展力量推动了互联网的发展,进而导致了 1991 年万维网的推出,这导致了 20 世纪 90 年代大债务周期中出现的互联网泡沫,最终导致 2000 年互联网泡沫破裂,当时美联储收紧了货币政策,以控制对互联网奇迹的快速债务融资投机。
1990 年至 2000 年:进一步通货紧缩和杠杆率上升,导致泡沫
- 苏联解体
- 石油危机
- 欧盟成立
- 1997-98 年爆发了亚洲金融危机
- 互联网蓬勃发展
- 气候变化开始受到人们的关注
- 巨大的预算赤字转变为预算盈余(之前十年的高息出清,大量的科技进步、日本苏联祭天)
- Wi-Fi、智能手机和电子商务,并且在 GPS、视频游戏以及或许最重要的人工智能方面也取得了重大进步。
早期的发展引发了兴奋,后来演变成泡沫(1995-99 年),这导致经济过热和通货膨胀上升,这导致美联储收紧货币政策,从而刺破了泡沫(2000 年 3 月),这导致市场和经济出现短期周期性衰退,
这次气泡的刺破出清了大量劣质投机的互联网新企业
2000 年至 2008 年:从泡沫破裂到去杠杆、再杠杆化,直至形成新的泡沫,最终导致金融危机和债务货币化
- 2000 年 3 月债务/资产泡沫破裂,纳斯达克指数下跌约 80%。
- 2001 年 9 月 11 日,世界贸易中心和五角大楼遭到袭击
- 经济衰退降低了通货膨胀,并引发了下一轮短期债务周期性的信贷宽松,进而引发了经济复苏。
- 2006 年至 2007 年,又出现了一次典型的泡沫。这是一次大泡沫,被称为 2008 年全球金融危机 (GFC)。这场危机是由抵押贷款/房地产行业引发的,这些行业通过大量债务融资,导致严重的债务问题迅速蔓延,影响到所有国家的几乎所有人,就像 1929-39 年的大萧条一样。
- 最先影响房地产行业的危机随后蔓延至其他金融资产和实体经济,2009 年底失业率达到 10%,主要股指较 2007 年峰值下跌逾 50%。
- 这导致全球利率降至 0%(及以下)。意味着央行无法通过降息来缓解和刺激下一波信贷/债务/经济扩张,
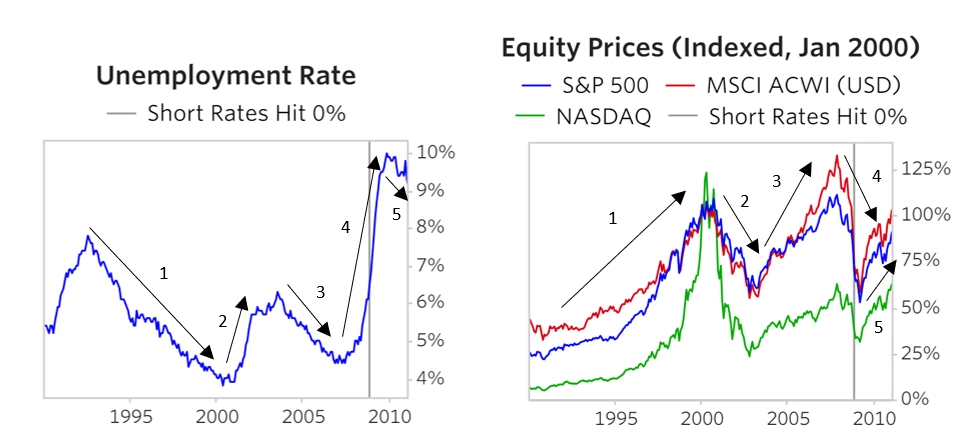
第三阶段(2008 年至 2020 年)——MP2+ 债务货币化(MP3)
2008 年底,利率驱动的货币体系(我称之为货币政策 2)无法再用于创造货币和信贷,因为利率降至 0%,而且由于这种情况无法持续,央行不得不通过印钞和购买来弥补自由市场需求不足,以购买这些债务资产。因此,一个新的货币体系 (MP3) 取代了 MP2,即央行购买大量债务,并通过资产负债表提供信贷,这本质上是印钞、债务货币化和量化宽松。虽然这两者之间存在一些技术上的细微差异,我不会离题讨论,但它们本质上是同一件事,即央行创造和向政府和市场提供货币和信贷,以弥补私人市场贷款不足。我称之为货币政策 3。这始于 2008 年,这是自 1933 年(即 75 年前)以来首次使用这种货币政策。这种债务货币化举措在历史上一直存在,是长期债务周期后期阶段的症状。
在债务大周期的这一阶段,央行成为债务的大买家和大所有者(大债权人),而不是私人投资者。由于央行不介意因持有贬值的债务而蒙受损失,也不担心受到挤压,因此它可以继续通过印钞和购买债务来防止债务危机。它愿意并且能够损失大量资金并拥有负净资产,以保护政府和私营部门的支出能力,即使在财务状况不佳时也是如此。
虽然 2008 年的危机始于美国,但后来蔓延至全球,几乎所有发达市场的央行都从 MP2 过渡到 MP3(以及部分新兴市场)。推高了金融资产的价格,压低了债权人的收益率,并为借款人创造了廉价资金。整个体系中实施的刺激性货币政策进一步使拥有金融资产的富人受益。政府救助银行加剧了人们认为该体系偏袒富人的印象,这加剧了人们对富有资本家的敌意,尤其是那些似乎制造了问题却逍遥法外并赚得盆满钵满的人。
最终,美国成功管理了私营部门的债务问题并实现经济复苏,尽管政府债务不断上升(实际上是在拖延问题;稍后详细介绍)。
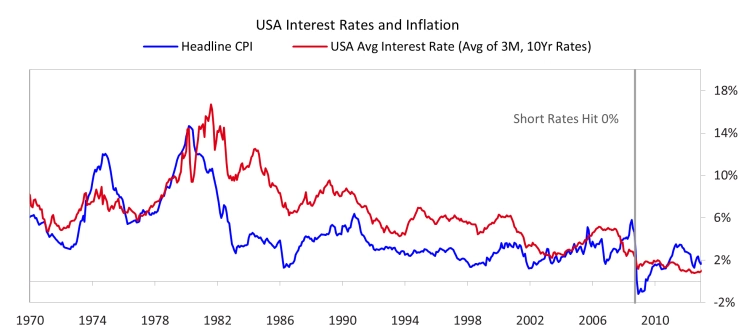
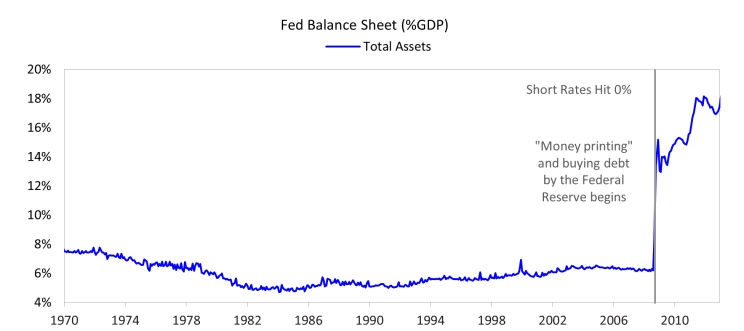
从 1981 年(利率达到“耶稣基督诞生以来的最高水平”)到 2008 年(利率达到 0%)的 27 年间,大周期展开,其中展开了四个短期信贷/债务/经济周期,当利率达到 0% 时,利率驱动的货币政策(我称之为 MP2)必须被量化宽松驱动的货币政策(MP3)取代。
我们(桥水基金)在 MP3 启动的八年前就将以下规则纳入了我们的投资体系:如果出现债务收缩危机,短期国债和联邦基金利率接近 0%,我们将押注严重的收缩,直到中央政府和中央银行采取像 1933 年 3 月那样的刺激措施(大的财政刺激)。这在 2008 年对我们大有裨益,因为我们了解这一点,所以当其他人损失惨重时,我们赚了很多钱。
我发现,自 1979-82 年利率达到顶峰以来,利率的每一个周期性峰值和周期性低谷都低于之前的峰值,直到随着债务水平的上升,利率几乎达到 0%,这让我想知道当利率达到 0% 时会发生什么,让我看到当这种情况在过去发生时(1933 年),中央银行印钞并购买债务。
- 互联网及其影响仍在快速增长。社交媒体(例如 Facebook 和 YouTube)始于 2004 年和 2005 年。iPhone 于 2007 年发布
- 美国政治的两极分化开始加剧,民主党从 20 世纪 90 年代的中立立场转向更偏左的领导人,如巴拉克·奥巴马(尽管以今天的标准来看,他是一个温和的民主党人,这一点令人震惊),而共和党最终也因为乔治·W·布什不够民粹主义而抛弃了他。媒体站队,并进行宣传,因此美国媒体也变得更加两极化。
- 中国和其他新兴市场生产国的竞争力增强
制造业转移到中国,导致美国大量制造业工人失业。和之前的日本一样,将大量收益投入外汇储备,购买大量美国国债。这使得美国政府能够增加赤字和债务而不会产生太大后果(至少到目前为止),同时也有助于抑制全球商品通胀,从而使各国央行能够放松货币政策,并推动股市牛市。这种动态对拥有生产资料的资本家有利,对被迫失业的工人不利。美国迅速两极分化
2008-2020 经历了两个小的周期
- 2016 特朗普当选后,美国大幅减税
- 希腊因为债务问题破产
- 2020 疾病大流行
- 计算机芯片发展迅速,加密货币问世,自动驾驶汽车功能开始推出,电影流媒体变得更加普及,4G(然后是 5G)无线网络开始普及,可重复使用的火箭飞船开始投入使用,而且还取得了更多的进步——太多了
2020 年至今 第四阶段——疫情与巨额财政赤字货币化(MP4)
2020 年,全球遭受了新冠疫情的冲击。
尽管美国和许多其他国家的政府财政管理原则是货币政策应独立于财政政策,并以追求通胀和经济增长为目标,因为如果没有这种独立性,货币的供应和价值就会被政治化和贬值,但现实是,几乎每一条神圣不可侵犯的规则都不可避免地要经受现实的考验,并在大周期的后期开始失效。我将这种经济影响导致的货币政策变化称为货币政策 4(MP4)。
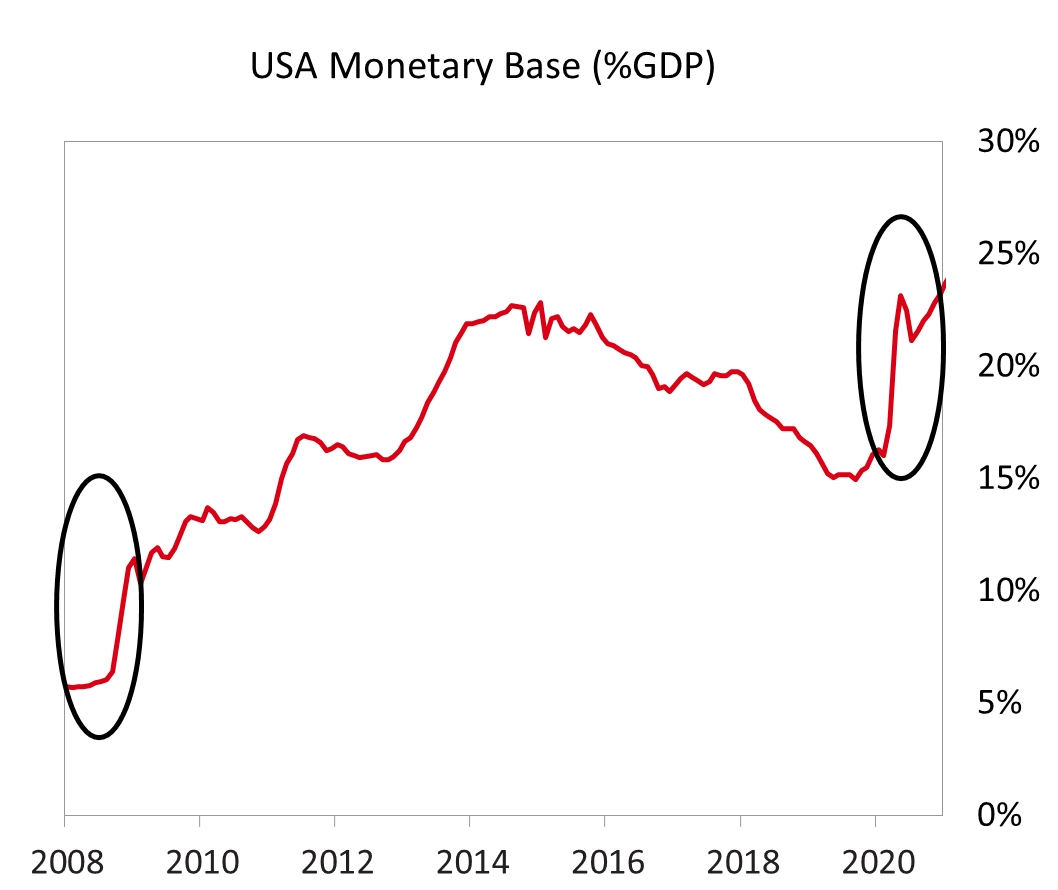
MP4 是指中央政府和中央银行之间采取协调一致的举措,即政府出现巨额赤字,银行将其货币化。当利率变化(MP2)和量化宽松(MP3)不再能够帮助大多数人改善状况(MP2 和 MP3 收益更多的是资本家),而自由市场资本主义制度无法完成这项工作时,这种动态不可避免地会出现。
它分为两轮。
私营部门债务->中央政府
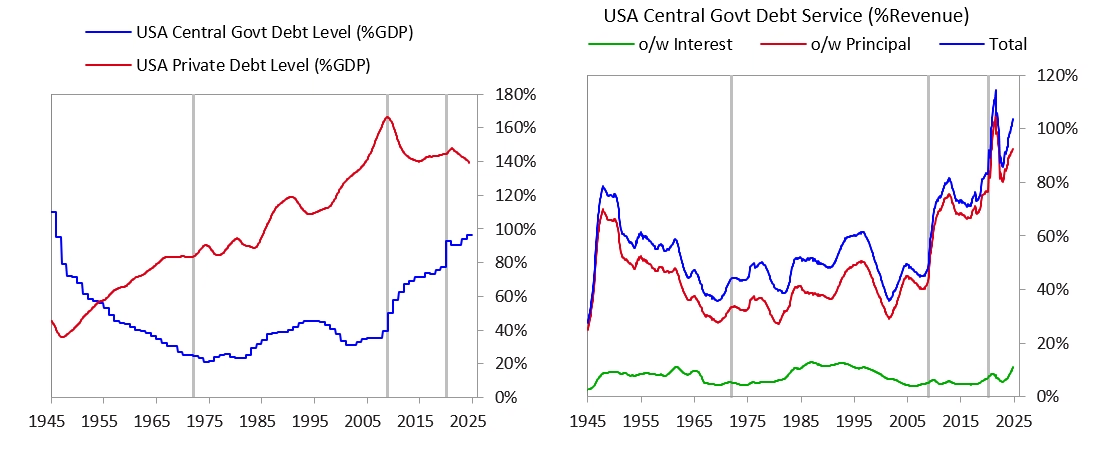
美联储印钞和购买政府债务的规模从 2008 年到 2021 年底大幅增加
为应对通胀加速,美联储加息以对抗通胀,导致美联储在其购买的所有债券上亏损。
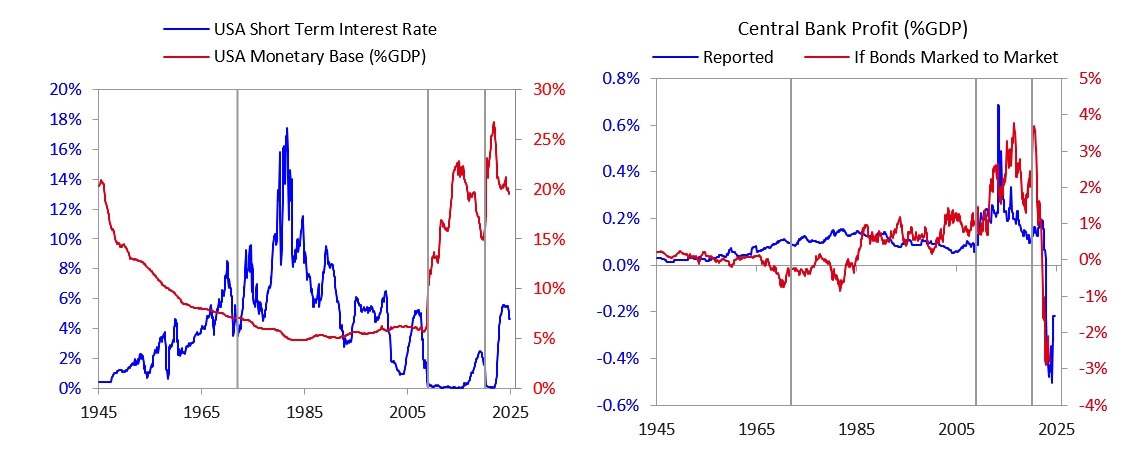
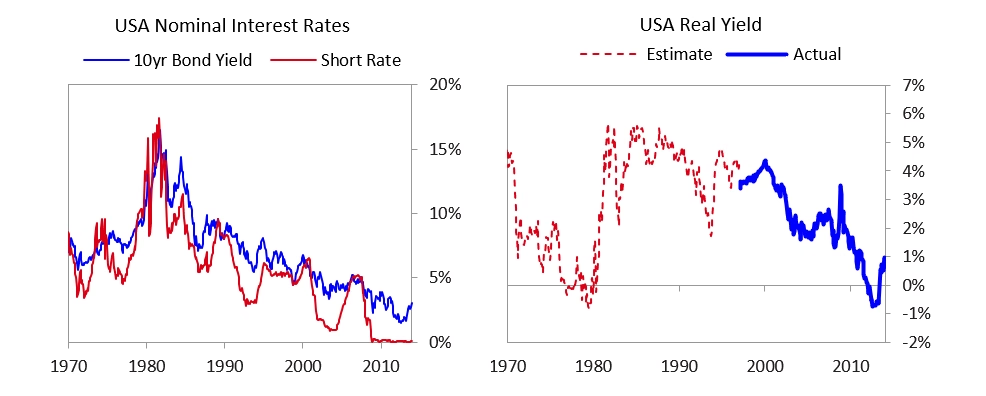
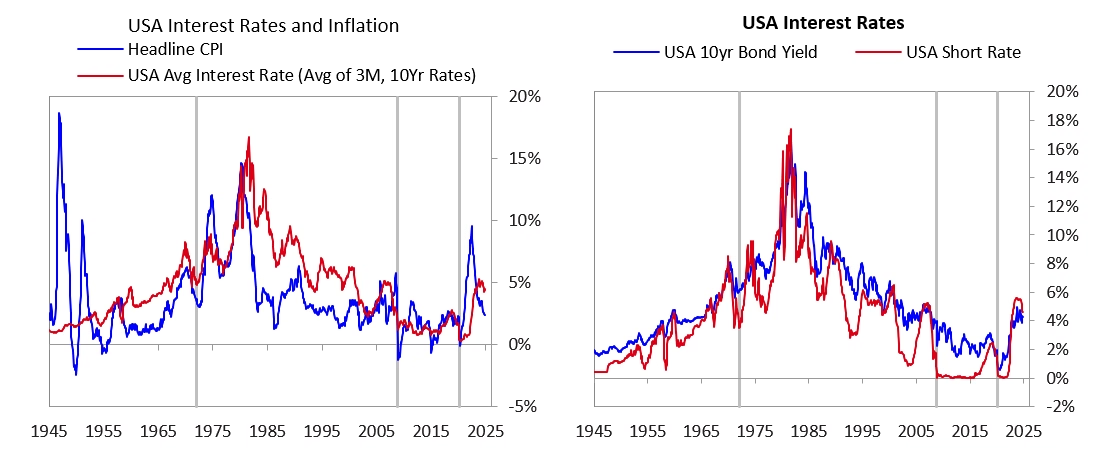
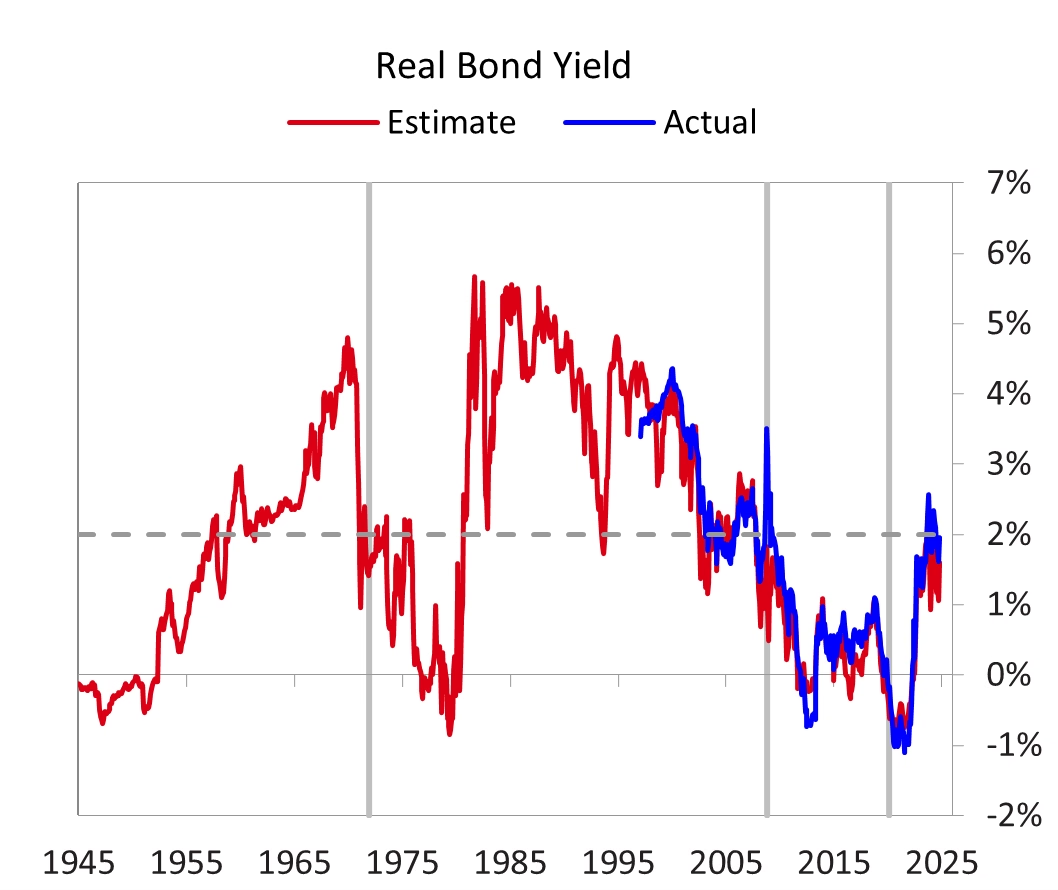
尽管利率上升幅度很大,但仍不如通胀上升幅度大(见左图),尽管它使实际债券收益率升至长期平均水平 2%(见右图和底部的图表)
财富和收入的转变
劳动收入占比持续下降至 20 世纪 50 年代以来的最低水平,未受过大学教育的美国人的财富收入份额持续下降,财富和价值观差距问题更加严重。
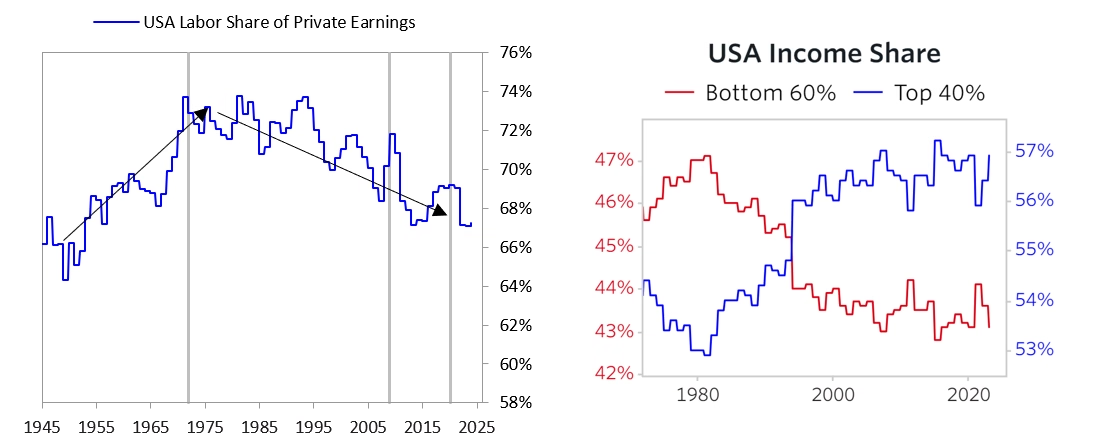
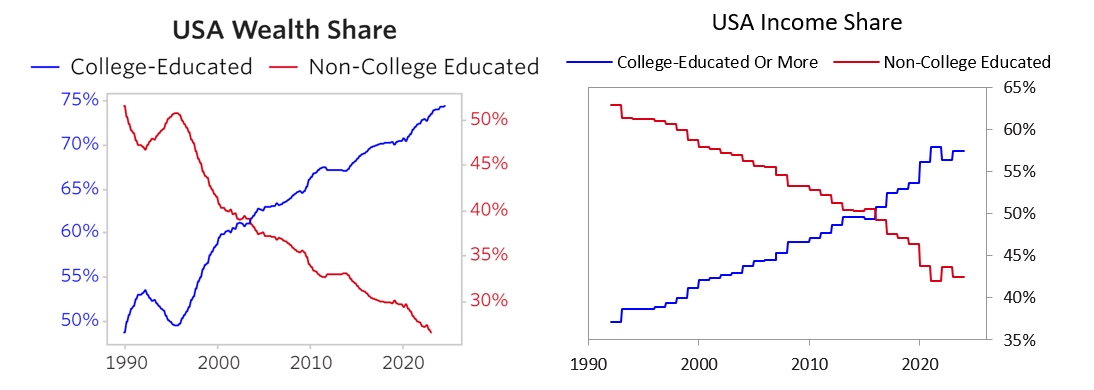
这一时期,美国民众和政党的分裂程度明显加大,极端化趋势明显,2020 年美国的政治领导层也从特朗普领导的右翼共和党转变为拜登领导的左翼民主党。
疫情导致了财政和货币的巨大刺激和协调(货币政策 4),这提高了通胀和市场并重新分配了财富,导致通胀大幅飙升,从而导致紧缩政策,政治向右转并回到特朗普总统任期
更具体地说:
- 这一短期周期宽松政策始于 2020 年,旨在应对以下因素:a) 新冠疫情引发的经济危机、b) 巨大的贫富差距以及 c) 民主党政治向左转。宽松政策表现为政府支出大幅增加,财政赤字巨大,债务销售量远远超过自由市场愿意购买的金额,这要求各国央行(最重要的是美联储)购买/货币化债务。
- 是第四次大规模债务货币化,也是规模最大的一次。自 2008 年以来,名义国债收益率从 3.7% 降至仅 0.5%,实际国债收益率从 +1.4% 降至 -1%,非政府名义和实际债券收益率下降幅度更大
- 去全球化供应链问题和外部冲突加剧了通货膨胀
- 通胀大幅上升导致美联储实施短期周期加息,通过借新还旧而不是购买更多债务来收缩资产负债表。随后,通胀下降,但物价居高不下,美联储和其他央行缓慢降息
(但感觉通涨太高 降息没降下去多少,polymarket 预测 25 年只能降 2-3 次)
回顾中国历史
1945 年之前
该图表显示了公元 600 年以来中国的大周期。该指标显示了中国的相对实力估计值
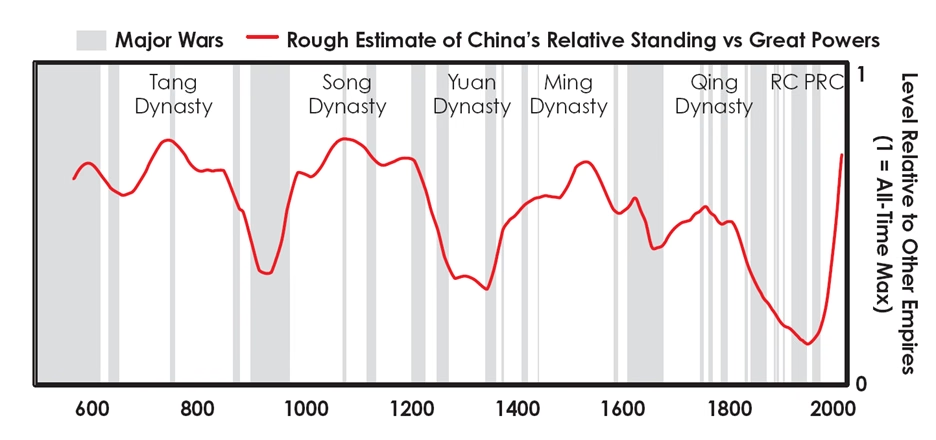
下图显示了中国自 1865 年以来的大债务周期,这 110 年(中国人称之为屈辱时期)是外国列强羞辱和剥削中国的时期,始于 1839 年的第一次鸦片战争,终于 1949 年中华人民共和国成立。
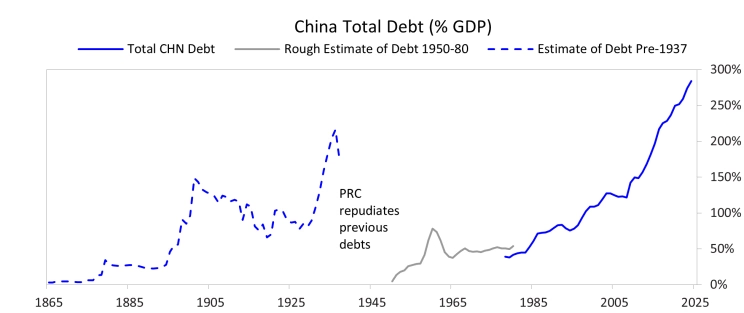
我只是想澄清一点,中国领导人的历史视角对他们的思维方式和行为方式有很大的影响。更广泛地说,他们非常了解大周期,也非常清楚是什么导致了我所描述的五大力量造成的大周期。
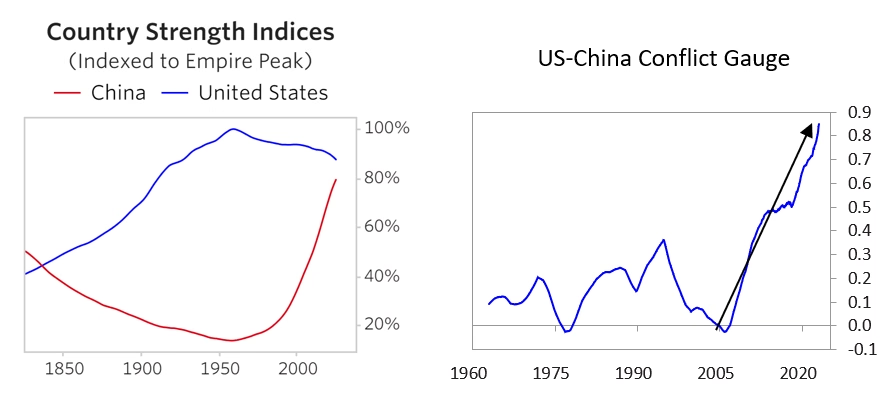
最重要的是要知道,中国已经崛起,其实力超过历史上任何其他国家,成为实力几乎与美国相当的大国,而美国和中国已经进入大国冲突时期。
改开之后
1984 年,我开始作为中信公司的客人前往中国,中信公司是唯一的“窗口公司”(因为它可以以资本主义方式与外界打交道)。
我近距离地看到了大周期的展开:
- 中国带来了廉价劳动力和高生产率,为世界提供了价格诱人的制成品。
- 美国和世界上大多数国家都喜欢以优惠的价格获得制成品,尤其是因为中国用它赚到的大部分钱借给购买这些商品的美国人,这导致了以下情况:
- 中国的收入、财富和实力大幅增长,而美国则过度借债。
- 2008 年,美国爆发了严重的债务危机,中国不知道其大部分债务资产是否能偿还,并对美国的财政实力产生了怀疑。我当时就处于那种境地,必须说,中方以优雅和理解的态度处理了债务危机。
- 2008 年,二十国集团 (G20) 举行首次峰会,以应对全球金融危机。鉴于世界权力的转移,二十国集团的成立旨在成为比七国集团更具现实代表性的强国集团。各国同意采取刺激措施,因此中国和几乎所有国家都增加了信贷供应,这改善了经济状况,扩大了贫富差距,并提高了债务水平相对于收入水平的比率。如前所述,在美国,不断扩大的贫富差距和落后者的经济困境导致人们的情绪发生变化,将失业问题归咎于中国人。受影响最严重的美国工人是唐纳德·特朗普所呼吁的那些没有受过大学教育的男性。与此同时,美国公司抱怨说,他们在中国没有得到公平竞争的权利,中国人正在窃取美国人的知识产权。
- 中国的技术和实力不断增长,这为中国提供了发展军事、地缘政治影响力和技术实力的资源,使其变得更加自信和具有威胁性。
- 2012 我得以参与三中全会讨论了关键问题,并公开交换了意见。改革经济意味着将其现代化,使其更加市场化。例如,当时六大银行向国有企业放贷,这些企业由拥有印钞机的政府隐性担保,而对中小企业的贷款很少。领导层希望改变这种状况,因此他们寻求发展资本市场,以改善借贷和投资渠道。
- 自 1984 年我第一次去中国以来,中国的人均收入增长了 20 倍,平均预期寿命增加了 12 岁,贫困率从 81% 下降到 1% 以下。
- 2015 年美国人开始将他们的经济问题归咎于中国,并将中国视为更大的威胁。
- 西方国家采用地中海式的作战方式,即正面作战,而中国人则采用一种更为微妙、更具欺骗性的作战方式,类似于 2500 年前成书的《孙子兵法》,“不战而屈人之兵”
- 中国的货币(人民币)并不是广泛持有的储备货币,因此不是有效的财富储备。
- 2021 年房地产泡沫破裂,从而开始了去杠杆化。大部分债务人和债权人为本国公民,大部分债务都以本币计价,这使得中国能够策划“美丽的去杠杆化”,而日本却未能做到这一点。我们还不知道中国能否很好地应对这种情况,尽管现在在我看来,中国处理这个问题的速度很慢,而且正处于大债务周期的后期,与 1990 年的日本最为相似。
- 理想情况下,中国政策制定者既有能力又有勇气迅速设计出“美丽的去杠杆”。然而,这种调整最初是痛苦的,因为它们会导致财富的巨大转移,如果不能得到适当的平衡,就会转移债务负担,加重中央政府的长期债务负担,并/或严重削弱货币价值,从而对资本市场造成巨大损害,进而影响经济。日本的案例提供了一些宝贵的教训。
- 债务水平创下新高。日本过去几十年的大部分时间也处于这种状态。
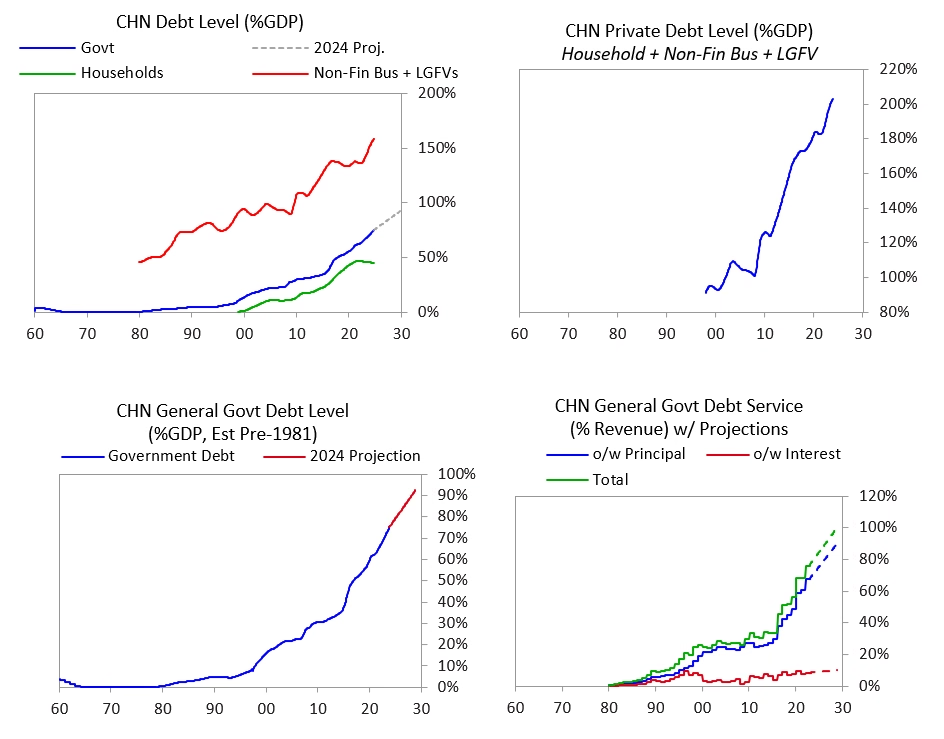
实际通货紧缩的程度比下图所示的更严重。名义政府债券利率接近于零,因此可能不得不使用其他“非常规”财政和货币政策。实际债券收益率约为 0.5%,因此
a) 在正常环境下,它们相对缺乏吸引力,但
b) 相对于资产价格下跌的通货紧缩经济而言,它们仍然相对有吸引力,并且
c) 相对于其他国家(尤其是美元债券市场)的利率而言,它们相对缺乏吸引力。
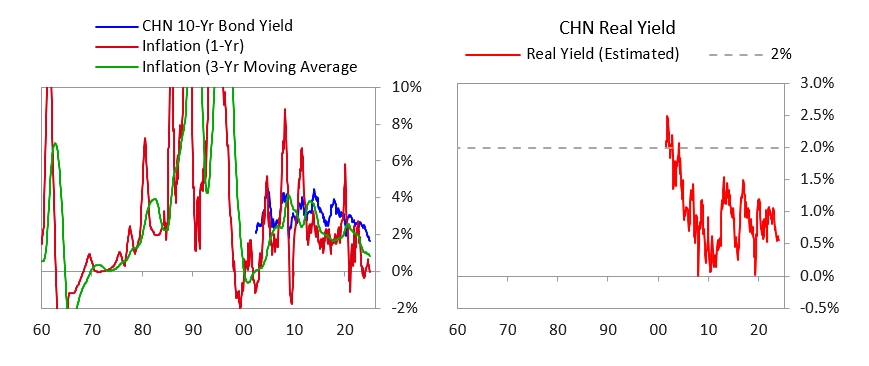
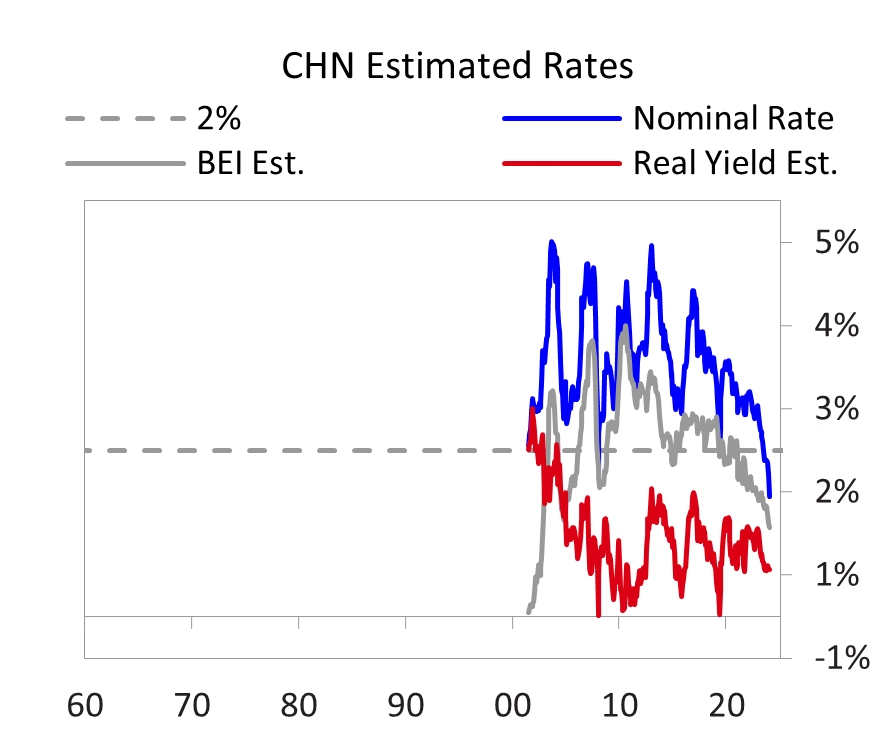
收益率曲线(截至 2025 年 1 月)倒挂
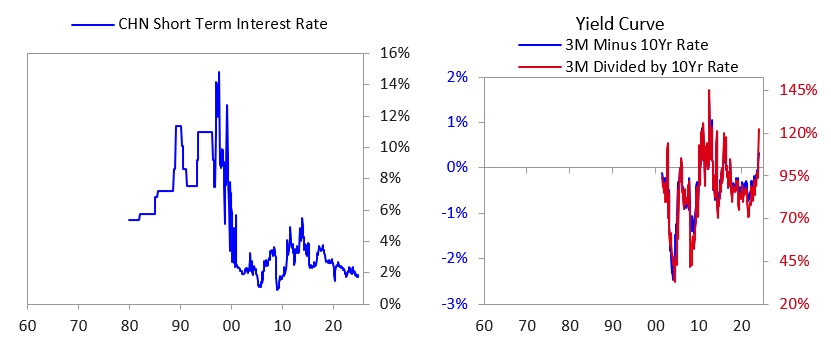
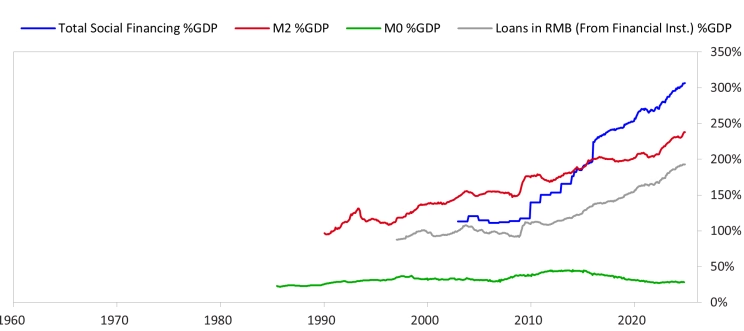
各种流动性指标(社会融资总额、货币供应量、金融部门总贷款)继续上升,而没有导致实际经济活动反弹
日本的案例教训
二战前
简而言之,日本在之前闭关锁国,直到美国军队打开大门要求贸易,当时德川幕府(由家族领导的政府)统治着日本,秩序崩溃。
新天皇(明治)领导的君主立宪制国家复制了西方列强的方法开启日本的现代化。
随后,日本与两个地区劲敌——1894-95 年的中国和 1904-05 年的俄罗斯——交战并击败对手,随后又在 1910 年吞并了朝鲜。随后在 1914-18 年,日本趁德国在第一次世界大战中在欧洲作战之机,接管德国在亚洲的领土。20 世纪 30 年代,日本入侵并占领了中国满洲(1931 年)和更多地区(1937 年)。
随后,日本与美国发生了地缘政治冲突(石油),袭击了珍珠港的美国海军舰队,引发与美国的战争,最终因为核弹输掉。由于日本战败,日本的货币和债务全部被摧毁,日本从 1945 年到 1952 年被美国占领和重建。
二战后
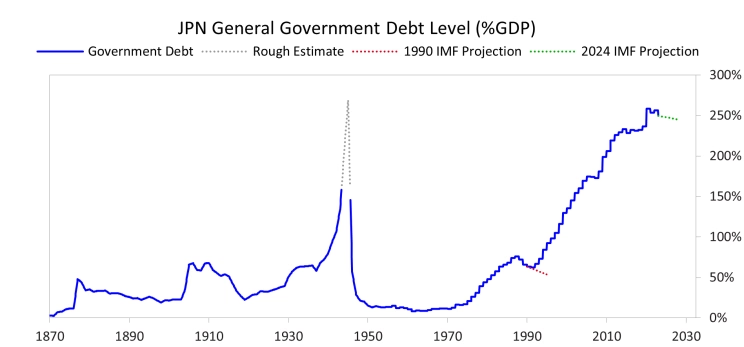
从 1945 年到 1990 年,日本重建成为世界第二大经济强国,并在此过程中积累了巨额债务负担,1989-90 年的大债务泡沫导致债务崩溃,日本的债务泡沫破灭后,他们在 9 年内没有重组债务,23 年来他们没有将利率推低到通胀率和名义增长率以下,因此他们一直处于通货紧缩的低迷状态,直到 2013 年,财政刺激伴随着大规模债务货币化,债务资产和货币价值大幅贬值。
1990 年至 2013 年期间,尽管日本有能力实施漂亮去杠杆化(因为几乎所有债务都是以本币计价的,几乎所有棘手的债务人 - 债权人关系都是日本人之间的,而且日本是世界其他国家的净债权国),但日本没有正确操作:政策制定者没有重组债务,导致债务负担持续存在于银行和公司资产负债表上,使其变成“僵尸机构”;他们坚持僵化的就业和成本政策,未能有效削减成本和适应变化;他们没有将利率降低到相对于名义增长率和通胀率的水平;直到 1995 年通货紧缩和利率接近零后,他们才开始货币化债务。在近二十年的时间里,财政政策、自由市场政策、货币刺激和债务购买的规模都远远不足以实现美丽的去杠杆化。
因此,直到 2012 年,日本一直经历持续的通货紧缩和经济停滞,因为企业和民众没有具备之前所描述的金融条件,无法将债务负担危机甩在身后。日本政府直到 1999 年才处理不良贷款问题(即债务泡沫破裂后九年),政府迫使银行体系重组债务并向银行注入巨额资本,而直到 2023 年才开始货币化债务,并将利率显著低于名义增长和通胀率。另一个问题是日本人口的老龄化(例如,1990 年时 12% 的日本人口超过 65 岁,69% 的日本人口为工作年龄,而现在 29% 的日本人口超过 65 岁,只有 59% 的日本人口为工作年龄)
2012 年底/2013 年初,日本央行行长黑田东彦和首相安倍晋三上台后,财政和货币政策发生了巨大的变化,并且得当,他们启动了“三支箭”政策:1)增加货币供应,2)增加中央政府支出,3)实施经济和监管改革
因此,从 2013 年到 2019 年,日本没有出现通货紧缩,且经济实现了低水平的正增长(每年 0.9%),并且开始了经济复苏的过程,尽管通缩和萧条的心理影响仍然存在。
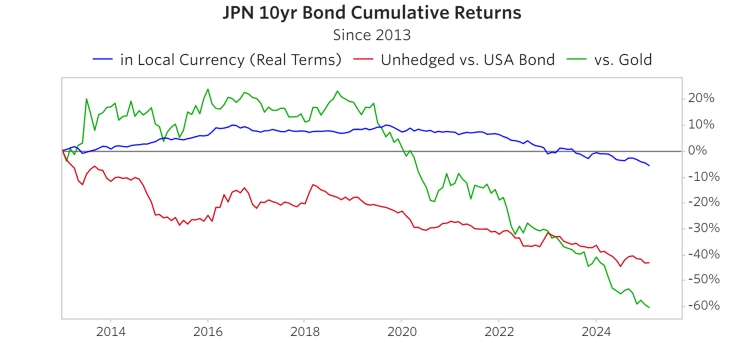
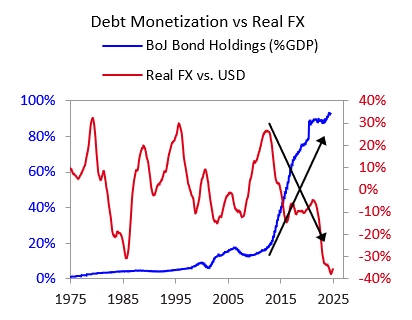
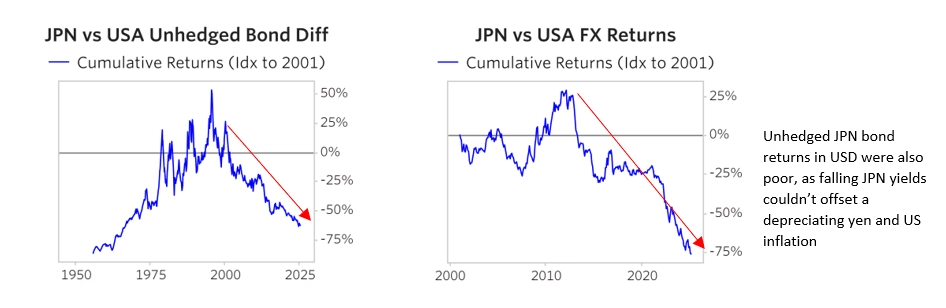
自 2013 年以来,日本进行了极大规模的债务货币化和财政赤字刺激(平均赤字占 GDP 的 5%),以及日本央行大量购买日元债务(日本央行现在持有超过 GDP 90% 的政府债券),这些举措将利率推低到名义增长率的 0.9% 以下、低于通胀率 1% 的水平,同时日元贬值,所有这些都具有强烈的刺激作用。利率降低和货币贬值的结合导致日本国债成为极差的财富储备,相对于美国国债损失了 45%,相对于黄金损失了 60%。这些措施以及其他行动使得日本的实际利率比美国低约 2.2%,且日元对美元的年实际贬值率为 5.5%。更具体来说,自 2013 年以来,日本国债相对于美国国债的累计回报为 -45%,这几乎完全归因于货币贬值。此时不要持有政府债券”的原则应该引起共鸣。
自 2013 年以来,虽然以日元计算,工人的平均薪酬每年仅上涨 0.8%,但日元大幅贬值,加上其他国家的工资上涨,使这些国家更具竞争力。例如,自 2013 年以来,日本工人的成本相对于美国工人下降了 58%。同样,日本国内其他商品的成本相对于其他国家也大幅下降。这有助于提高日本的竞争力。
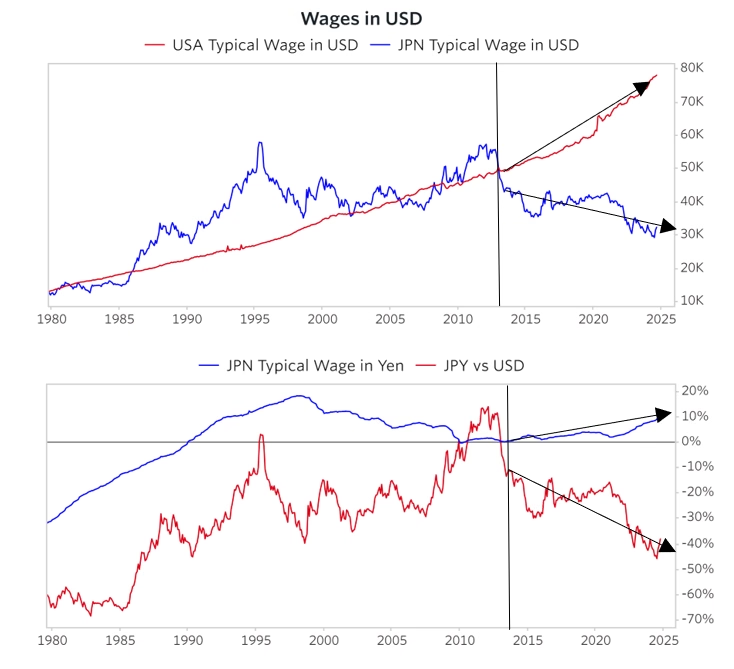
日本债券持有者实际损失总计 6%(因为实际收益率通常为负),相对于持有美国债券,损失总计 45%,相对于黄金这一旧“硬通货”,损失总计 60%。
自 2000 年以来,主要的非贸易商品(当地工资、当地服务、当地住房)以日元计算基本没有价格上涨,以全球货币计算则出现大幅通货紧缩。租金承受能力(租金与工资之比)几乎没有变化。尽管由于货币贬值,贸易商品和大宗商品的价格大幅上涨。过去,在便利店购买一份像样的盒装餐需要 10 分钟的工作时间,而现在则需要 16 分钟(上涨 60% 以上)——该商品的通货膨胀率约为 2%(以工资计算)。
日本工人比以往任何时候都便宜(虽然日本工人的平均月薪曾经相当于 3,500 美元,但现在他们只能赚到 2,500 美元左右。以黄金计算,他们过去每月可赚到 13 盎司黄金,现在只有 1 盎司。)
可贸易商品价格上涨 2-10 倍(平均上涨 3 倍)
使用最公平的比较(人均 GDP 美元),日本人过去比美国人富裕,但现在他们比美国人穷 60% 左右。
尽管明面上日本的债券和股票上涨更多,若考虑到日元贬值,实际上分别亏损了 70% 和 67%
日本是如何走到这一步的?
-
政府赤字支出使私营部门获得大量现金,有助于私营部门去杠杆。
-
央行将债务货币化,以保持长期利率处于低位,降低债务偿还率,并刺激需求。除央行持有外,政府债务负担占 GDP 的百分比开始下降。
-
由此产生的货币贬值相当于对持有未对冲国内债券的外国投资者和未在国外投资的国内投资者征收的一种税,同时它降低了政府债务负担,因为以外汇和黄金衡量,政府债务的价值会下降。
-
国内储蓄者也要缴纳类似的税,不过程度较轻,因为尽管他们在国外的购买力下降,但国内购买力的下降幅度并没有那么大。
-
由于资产和生产要素都变得更便宜,国家变得更具竞争力。
更具体地说,它是按照以下方式发生的。
T1: 公共部门赤字支出为私营部门注入大量现金,帮助私营部门去杠杆。
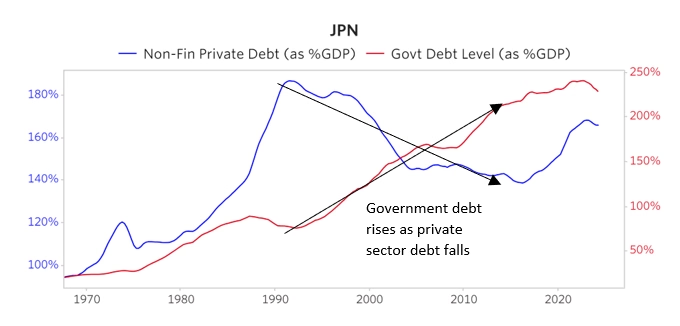
T2: 央行将债务货币化,以保持长期利率处于低位,降低债务偿还率,并刺激需求。除央行持有量外,政府债务负担占 GDP 的百分比开始下降。
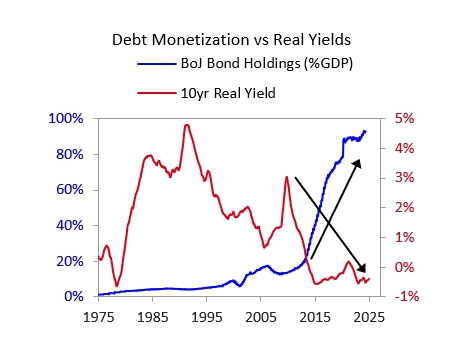
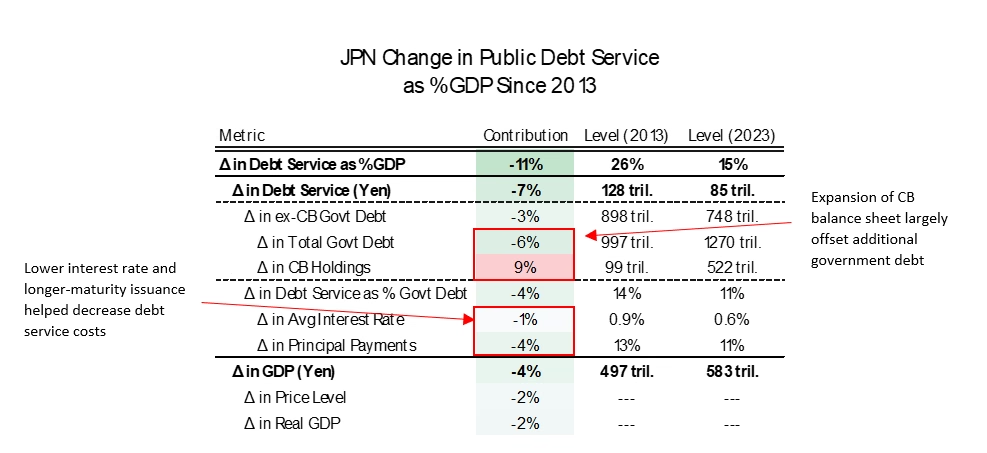
T3: 由此产生的货币贬值对持有未对冲国内债券的外国投资者来说是一种税收,并降低了政府以外汇和黄金计价的债务负担。
如下图所示,日本央行的行动严重导致日元下跌。
这意味着持有日元计价资产的人会损失大量价值。
下图比较了日元债券与美元债券、日元货币与美元货币的回报率。在这两种情况下,日元持有人损失的价值都超过一半。这与违约并无二致。
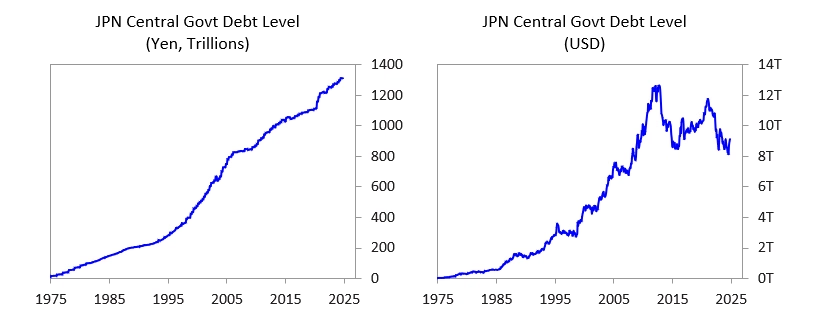
这也导致日本政府债务以其他货币衡量呈去杠杆化趋势。以美元衡量,自 2001 年以来债务偿还率有所下降,而当时正是政府借贷迅速的时期。以黄金衡量,债务水平下降了约 80%。
T4: 国内储蓄者也需缴纳类似的税,但程度较轻,因为尽管他们在国外的购买力下降,但国内的情况并没有那么糟糕。
- 持有没有货币风险的日本政府债券的投资者表现还不错,尽管这些资产以美元计算表现相当糟糕。
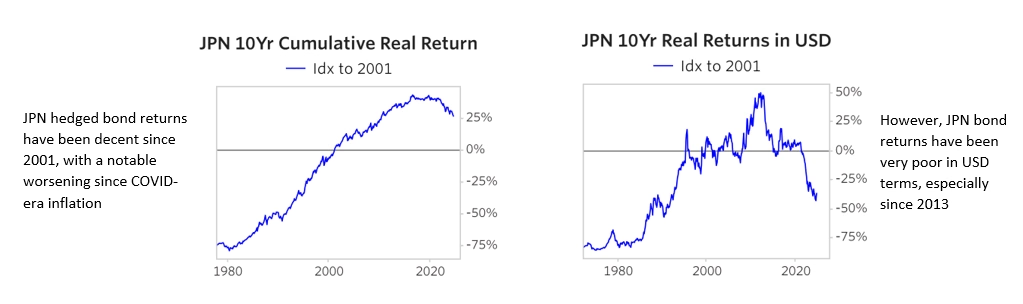
- 在此期间,日本家庭经历了温和的通货膨胀(上文已详细讨论过)。疲软的经济使得货币贬值没有转化为国内通货膨胀。
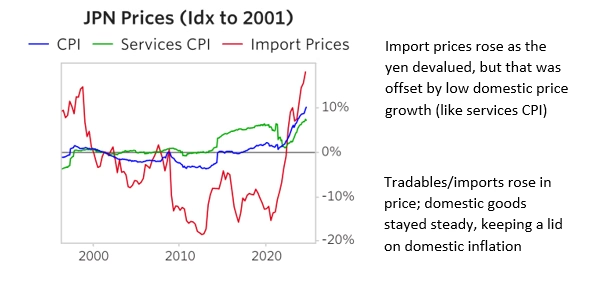
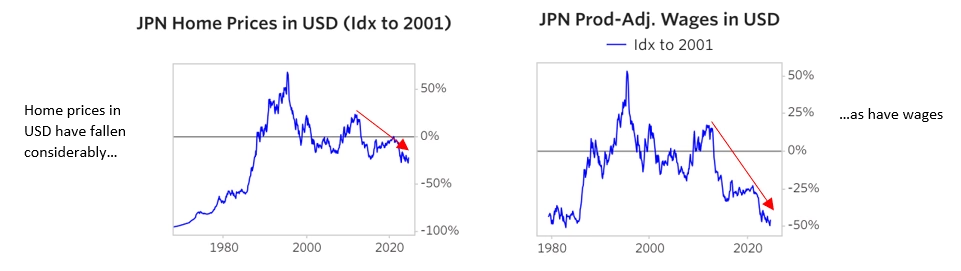
T5:由于资产和生产要素都变得更便宜,国家变得更具竞争力。
日本几乎所有商品都变得更加便宜,吸引了外国直接投资的流入。
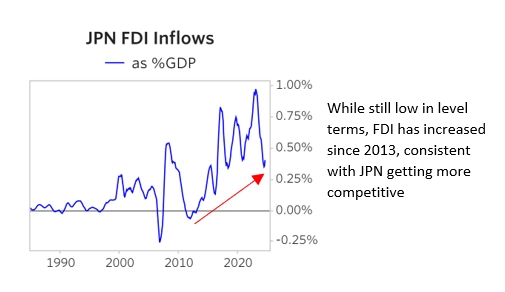
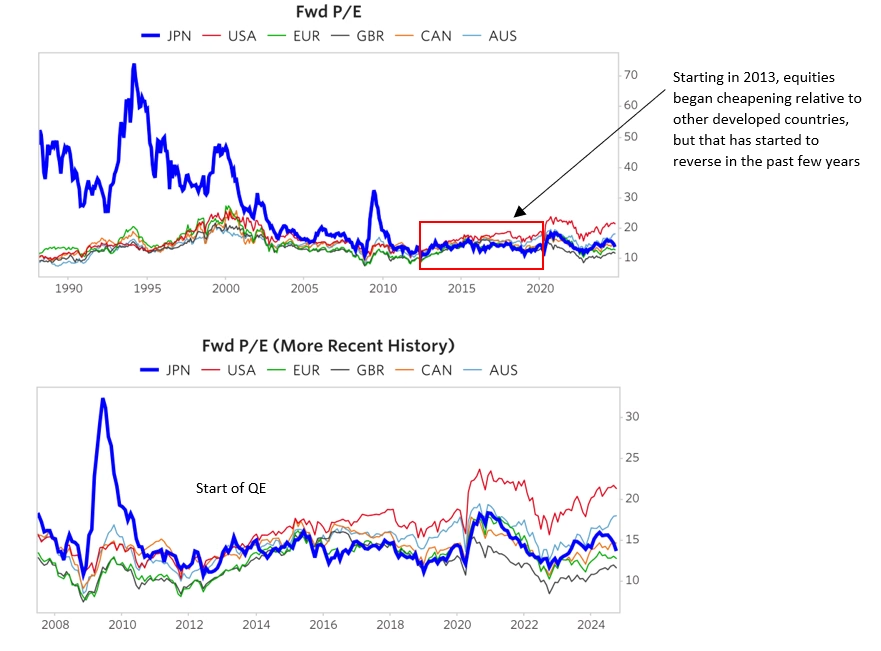
资产估值也反映了这一点。日本从一个估值过高的市场(至少以市盈率等不完善的统计数据来衡量)变成了相对于美国而言估值较低的市场。
日本债务大周期的部分图表
下图 政府债务与 GDP 比率的形式显示了日本自 1870 年以来的大债务周期;这样你就可以看到两个大周期,但我们将重点关注第二个周期。
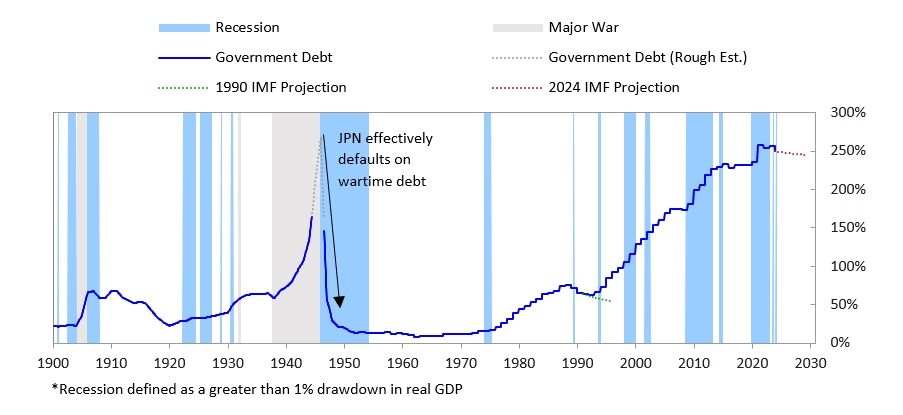
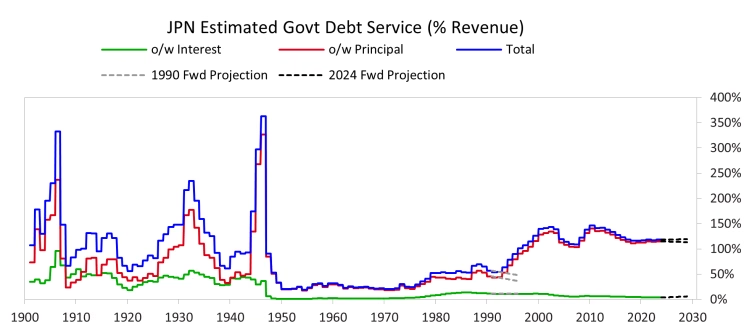
下图显示了中央政府债务偿还额占政府收入的百分比。从中你可以看到当债务偿还额超过 150% 时发生的债务危机,也可以看到近年来,这一比例如何上升至 150%(但仍低于)水平。
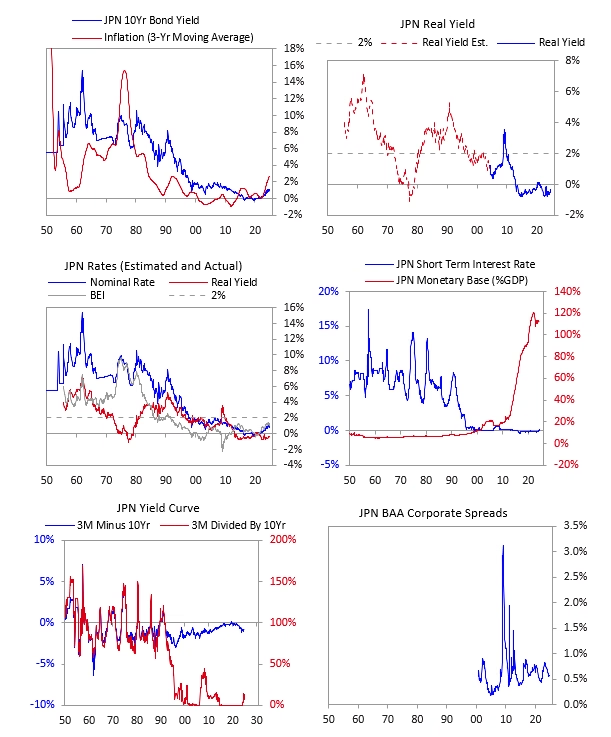
转向 1950 年后的视角,最典型的特征是“推绳子”,名义利率降至 0% 以下,实际利率略微为负,大量印钞,收益率曲线略微向上倾斜。企业利差一直保持在低位(从角度来看,截至本文撰写时,美国 Baa 评级公司的利差约为 1%,日本为 0.6%)。
尽管超强刺激,通胀率仍远低于政策制定者普遍期望的水平,时而陷入通货紧缩,时而又走出通货紧缩。
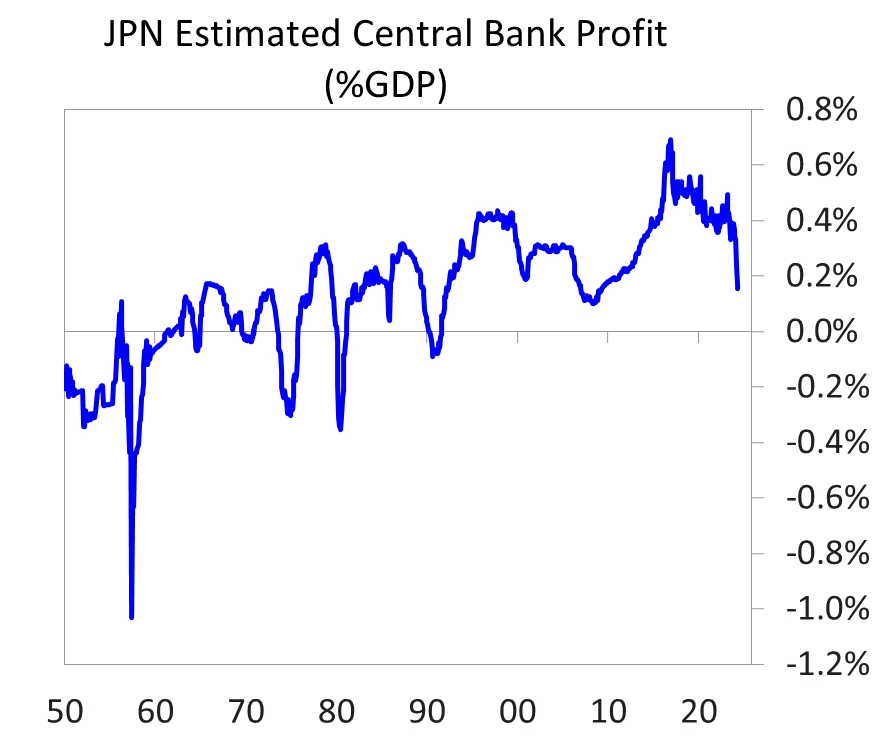
高度刺激的政策伴随着风险。到目前为止,日本央行仍然保持盈利:他们印钱购买的债券没有出现大规模抛售。
总结
信用等级
T0:黄金
T1:各个主权国家发行的法定货币(央行)和债券(财政部)
T2:企业、家庭等私营部门发行的债券和股票
T0 衍生 T1, T1 衍生 T2
各个央行流动于 T0~T1 间,一国的屁民流动于所在国的 T1~T2 间,自由资本流动于任何地方
扩张阶段一层层加杠杆,T0->T1->T2 都变得越来越宽,经济大发展
T0 的生命周期正无穷
T1 的生命周期是百年(大周期)
T2 的生命周期是十年(小周期)
扩张的越来越宽,直到 T2 爆一次,受到惩罚,T1 稍微给复活一下
T2 爆了 10 次后 T1 也没血条了,这时候 T1 也跟着爆了,本币贬值(相对于其他没爆的货币贬值,更相对于黄金贬值)
T1 里面生成效率最高者拥有铸币权,爆的时候可以让外国投资者扛着
T1 里的弱者比如日本爆了就只能自己扛着,重新定价自己的资产和劳动力价格(重新定义什么是日本人)
现在的情况是全世界的 T1 都快爆了,除了核心资产(最优质的公司)和黄金的拥有者,其他人都会被重新定义为 slave
2020 年拜登上台只能暂缓白左的焦虑,实则进一步推高债务水平,加速爆炸
结论
打铁还需自身硬,想象的共同体幻觉总有消失的一天,最终会收敛到实际的生产效率,落后产能(包括劳动力)会出清(人文主义是真的,社会达尔文也是真的,给个低保不错了!)
看空世界,定投黄金
危中有机,定投纳指
美国新任的财政部长是本森特,之前一直是索罗斯基金实际掌控人。
索罗斯《金融炼金术》第 7 章 里根大循环
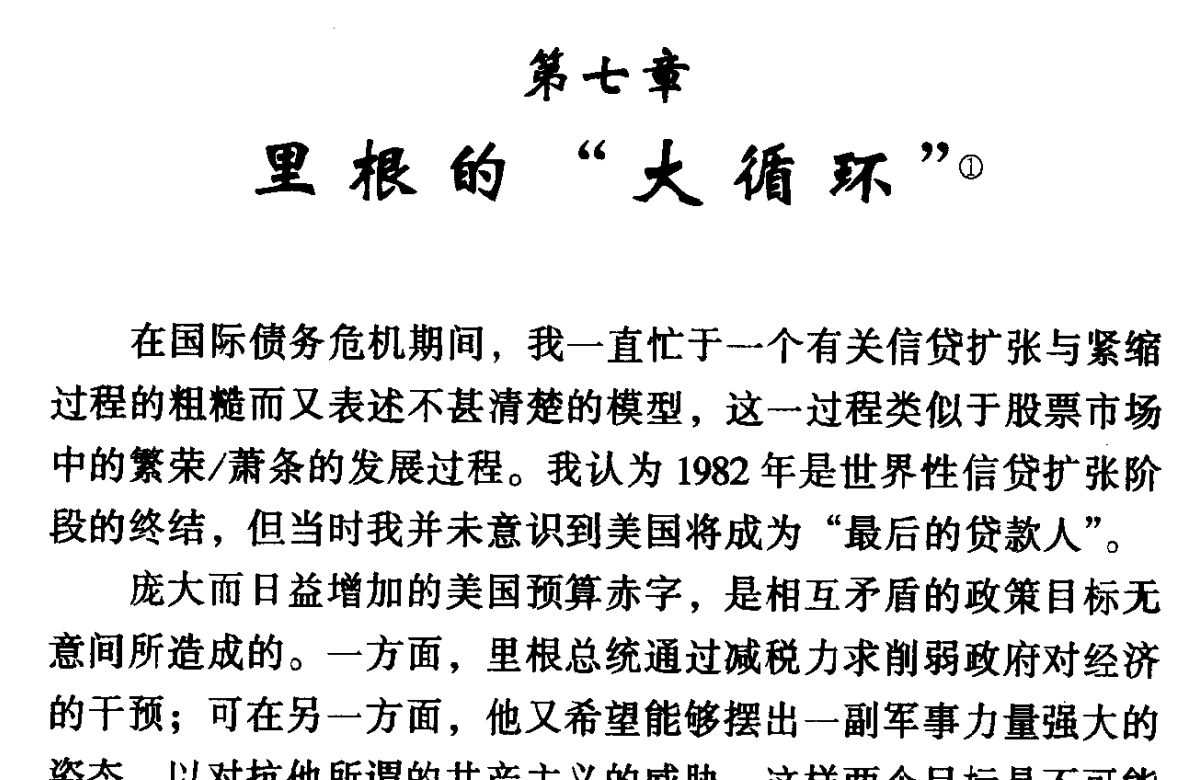
里根大循环主要是讲国际分工体系下,消费国(美国)靠双逆差(财政和贸易)的正反馈路径
这样的路径显然是不可持续的,对应的生产国(中国)的双顺差也是不可持续的
转折点在于资金回报率变低(债务过高无法加息)无法应对贸易缺口时,资本会从美国流出,美元也会持续贬值
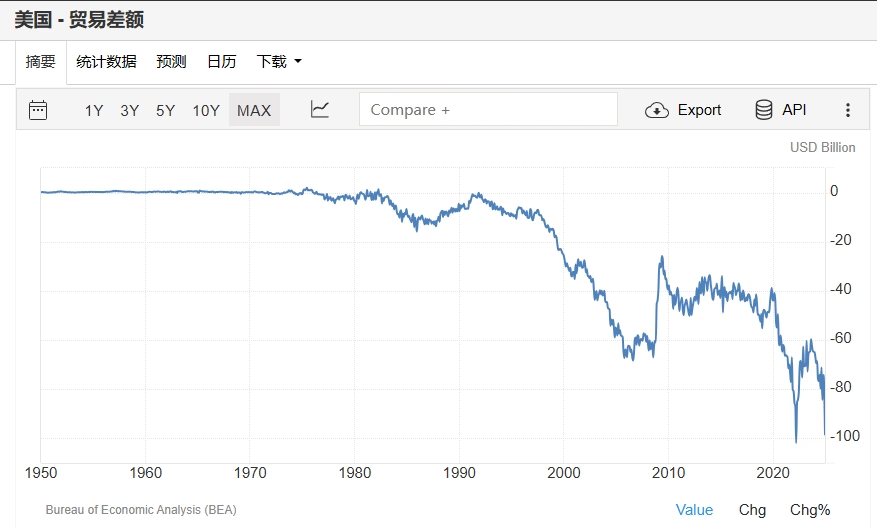
找到了余永定先生的一篇简短的文章
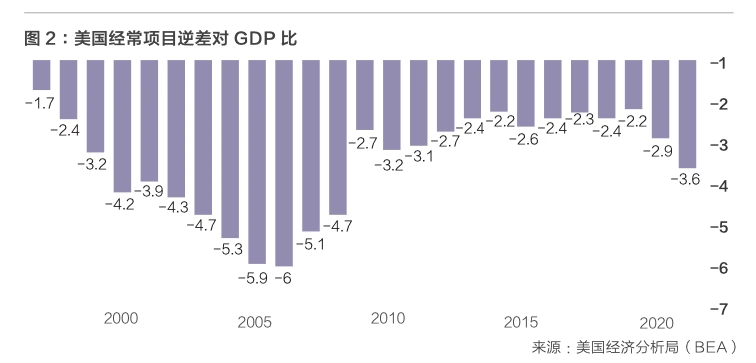
摘选核心部分:国际通用的衡量一国国际收支状况的常用指标有两个:经常项目逆差对 GDP 比和海外净负债 (Net International Investment Position, NIIP) 对 GDP 比。按定义,经常项目逆差和 NIIP 是流量和存量的关系,累积的经常项目逆差等于净海外负债。
由于美元的国际储备货币地位和美国经济的强大,外国投资者购买美国金融资产并不完全是为了短期投资收益,甚至主要不是为了获得投资收益。除非美国长期维持经常项目逆差,从而积累了很高的 NIIP,否则外国投资者一般不会停止购买美国资产。对于美国而言,通过资本流入,包括短期资本流入,平衡经常项目逆差应该是没有问题的。但是,随着 NIIP 的不断增加,NIIP 对 GDP 比的不断上升,外国资本是否会持续流入则最终可能成为问题。
美国 1977 年第一季度出现少量经常项目逆差 (80 亿美元),1991 年开始持续维持经常项目逆差。2006 年美国经常项目逆差超过 8100 亿美元 (图 1),经常项目逆差对 GDP 比达到 6%,双双创历史最高值 (图 2)。
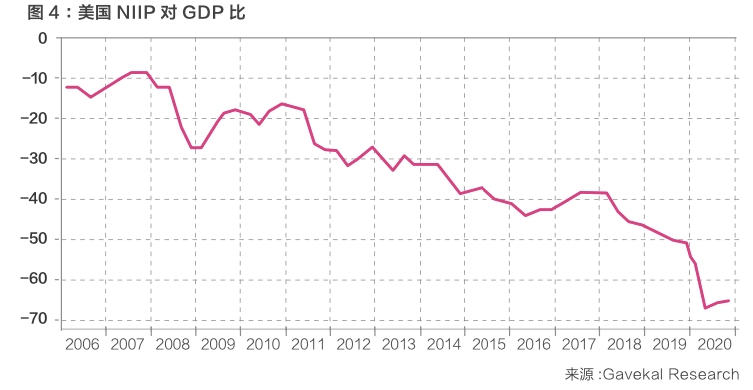
自 1985 年之后,随着美国经常项目逆差的累积,美国的 NIIP 和 NIIP 对 GDP 比也持续增长 (图 3、图 4)。
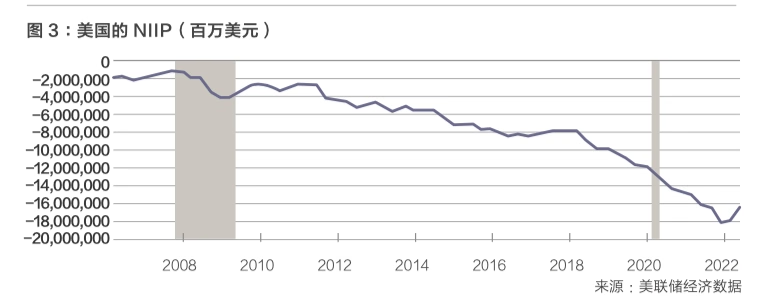
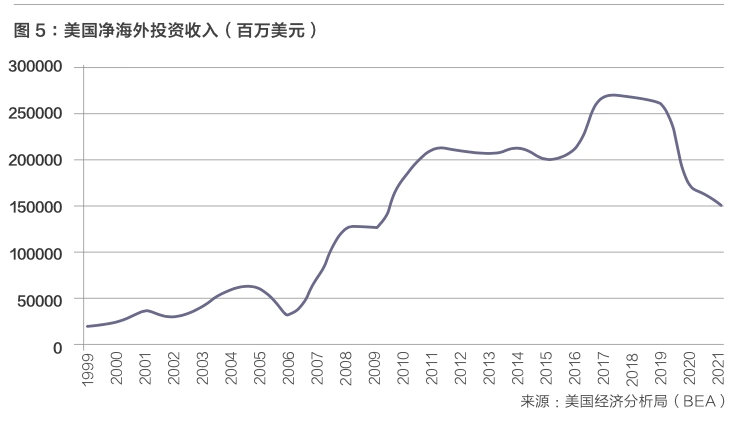
令人困惑的是,尽管美国是世界上最大的净债务国,但美国在国际收支平衡表中的净投资收入始终是正值,美国的海外利息支付并未出现任何困难。从 2006 年开始,伴随净海外负债的上升,美国的净投资收入顺差不但没有减少,反而快速上升,直至 2017 年,美国的投资收入顺差增幅才有所回落。虽然至 2021 年底,美国的净海外负债已经到达 18.1 万亿美元,净海外负债对 GDP 之比超过 70%,但美国的投资收入依然是高达 1500 亿美元左右的顺差 (图 5 及 BEA 公布数据)。是什么原因造成了背负巨额外债的美国不但不用向债权人付息而要从债权人那里收获巨额利息这种情况呢?
哈佛大学教授豪斯曼 (Ricardo Hausmann) 提出“暗物质”(Dark Matter) 概念,一国的投资收入高于该国累积的经常项目差额所应产生的投资收入是因为该国拥有“暗物质”资产。
豪斯曼的解释是,假设美国的外债是 100%,但美国拿出其中的 50% 用于在海外进行直接投资 (FDI),由于美国海外投资包含技术知识,所以获得了 7% 的利润率,而美国的海外负债的利息率仅为 3%。豪斯曼把美国之所有拥有投资收入顺差仅仅或主要归结于美国海外 FDI 回报率高并不正确,但他把净负债分解为总负债和总资产之差,并以两者的收益率之差来解释为什么美国作为世界上最大的净负债国却能够维持投资收入顺差则是正确的。
美国海外 FDI 收益率和外国在美 FDI 收益率的巨大差别,被普遍认为是美国作为净债务国但却能维持投资收入顺差的最主要原因。豪斯曼的“暗物质”是这种看法的反映。
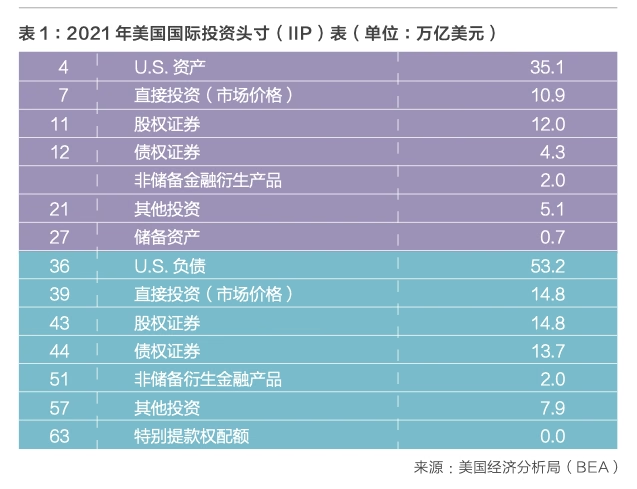
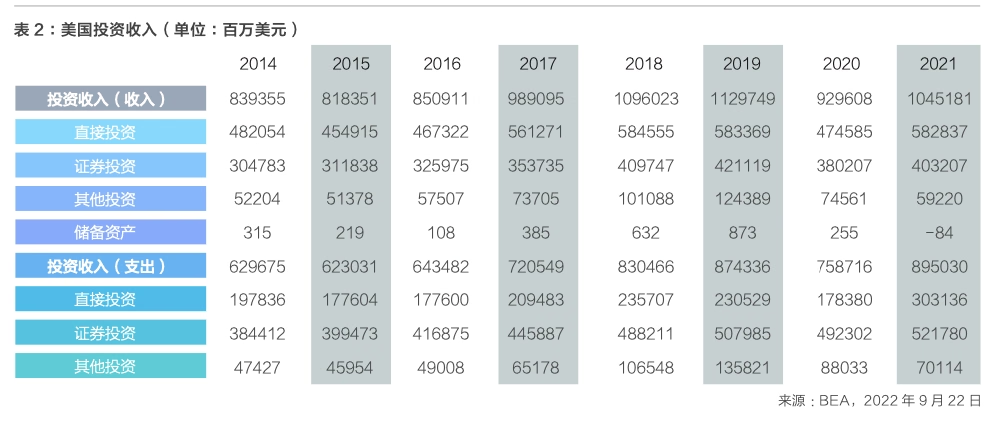
2021 年美国的直接投资资产为 11 万亿美元,负债为 14.8 万亿美元,出现了 3.8 万亿美元净负债,但美国依然取得 2797 亿美元的投资收入顺差。可以算出,2021 年美国海外直接投资资产的回报率为 5.3%,外国在美直接投资资产的回报率为 2%。
续:
之所以能维持投资收入顺差,并非存在什么“暗物质”。原因有两方面:第一,外国投资者购买了大量低回报的美国国债;第二,美国海外 FDI 回报率明显高于外国在美 FDI 的回报率
与墨西哥和泰国相比,美国作为世界上最大的债务人,承担着 18 亿美元的净负债,占 GDP 的比重达到 80%,但美国却没有发生金融危机,非但不用付息,反倒向债权人收息,这可能是高质量金融的“最高境界”。
不过,应该注意到情况正在发生变化。美联储当前的一系列政策使美国的海外债务成本提高,海外资金需求上升。同时,美国国债占 GDP 的比重不断上升。根据美国国会预算办公室的估计,未来美国财政赤字占 GDP 的比重约为 5%。在美国经济增长速度下降的情况下,美国是否还能够继续维持正的投资收入?如果不能维持正的投资收入,贸易逆差叠加负的投资收入,其国际收支状况可能会进一步恶化。十几年前一度受到高度关注的全球不平衡问题,即美国的外部负债可持续问题,可能会重新进入经济学家的视野。
讨论中国的高质量金融发展时需要讨论的一个话题是,持有两万亿美元海外净资产,但投资收入长期逆差,是不可避免的吗?或者说,这是中国开放金融不得不付出的代价吗?其实答案早已存在。以日本为例,日本作为海外净债权国,其投资收入始终是顺差。在成为贸易逆差国后,其投资收入依然是顺差,且大于贸易逆差,因而作为贸易逆差国,日本依然是经常项目顺差国。
Ray 在 2 月 13 日的更新
我的指标
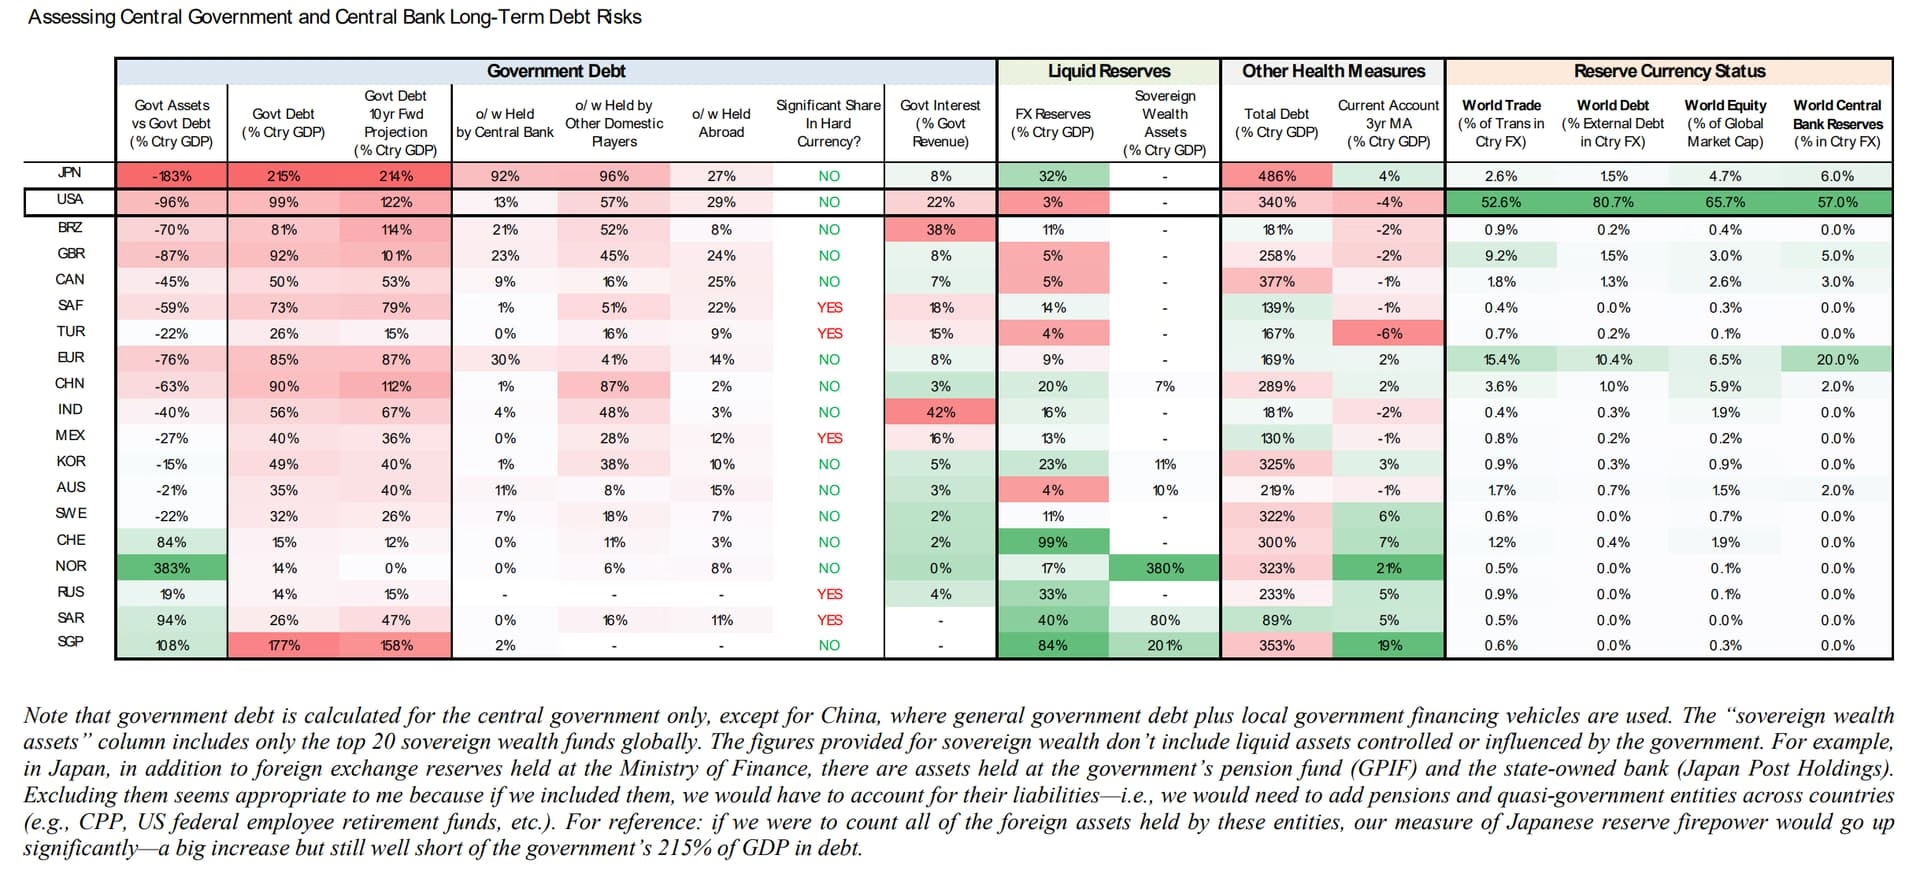
看图说话(大致):
- 美国政府债务非常庞大,而流动性储蓄/储备却很低(因此几乎没有保护措施),但其货币是世界主要储备货币(很好的缓解因素),而美国正在破坏这一地位。
- 日本政府拥有以日元计价(可以缓解风险)的巨额债务,并且外汇储备相对较大(可以降低风险)
- 中国债务相对较大,债务以人民币计价(风险较低),储备相对较大(风险较低),其货币在世界范围内并未被广泛接受作为财富储备手段(因此没有太多支持),其资本市场对外国投资者的吸引力(虽然规模较大)正在快速下降
- 新加坡、挪威和沙特阿拉伯目前拥有良好的收入报表和资产负债表,流动资产远多于债务
政府财政风险
下图左侧是我对美国政府长期债务风险的衡量标准,右侧是我对美国政府自 1900 年以来短期风险的衡量标准。
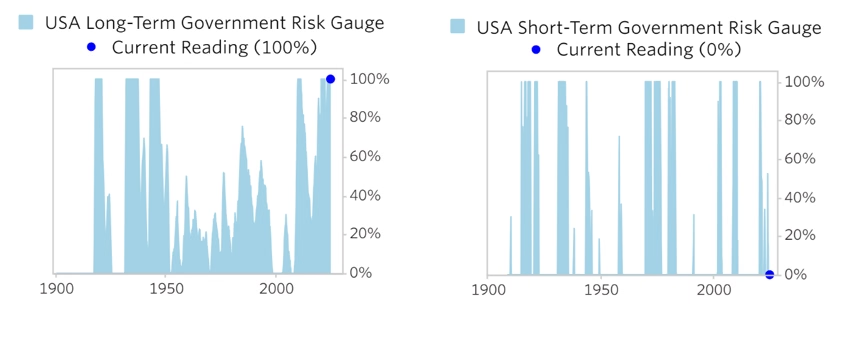
目前,我判断美国政府债务的长期风险非常高(历史最高水平),未来存在巨大的债务展期风险,已接近无可挽回的地步。我的意思是,债务和偿债水平已经超出了可以在不给债务投资者造成巨大损失的情况下降低的水平,因为在这样的水平上,由于需要借钱来偿还债务,并且由于持有债务/货币的风险变得明显,利率上升,就会出现自我强化的债务“死亡螺旋”。
同时,我认为短期风险较低,因为通胀和增长相对温和,信用利差较低,实际利率对债权人而言足够高,对债务人而言又不算太高,私营部门的损益表和资产负债表状况相对较好——可以被征税来帮助中央政府财政。但是,如果对新债销售和债务展期的需求下降或债务资产被出售,短期风险指标将迅速上升——例如,一夜之间。
接下来的数据将用于我对美国中央政府的长期风险评级。它以 Z 分数(即离均值有多少个标准差)来衡量(高于 2 就相当糟糕了)。
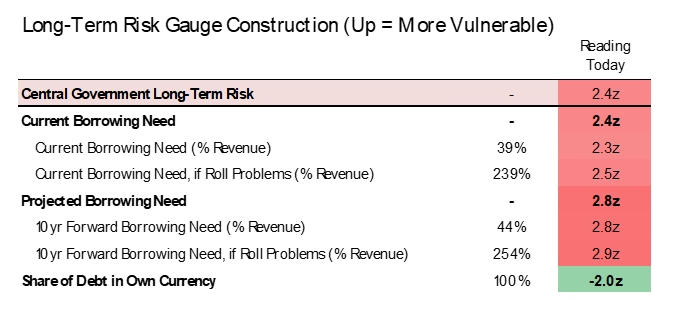
简而言之,美国政府发生债务危机的长期风险非常高,但目前立刻发生这种问题的风险非常低。
央行(美联储)风险
下图显示了我对美联储长期和短期风险的衡量标准。
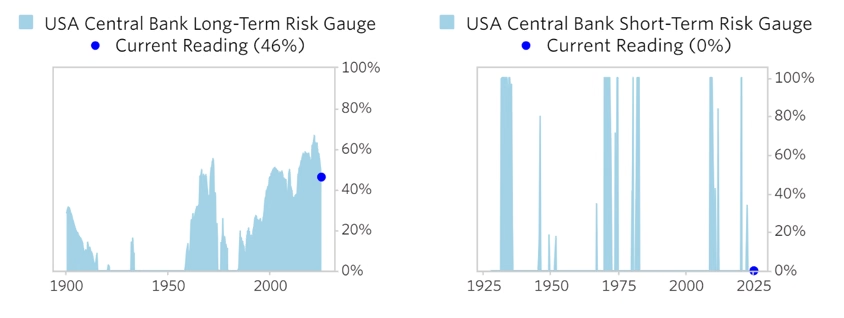
虽然长期风险指标现在几乎比以往任何时候都高,因为
a) 美联储持有的政府债务数量很高,
b) 美联储的损失是有史以来最高的,以及
c) 美联储的净资产很低,但这些数字目前并不大。
因此,目前,长期风险很小,但可能会很快加速。而且,截至目前,我认为美联储的短期风险相对较低,因为美国经济和市场接近均衡水平。
相对于过去而言中等偏差,但目前仍然非常可控。此外,
a)高通胀和快速上涨以及通货紧缩和价格下跌都不是问题;
b)美联储并未积极将债务货币化,而是在缓慢缩减债务持有量;
c)美联储遇到的货币变化还未大到足以影响通胀和经济增长,并影响其货币政策。
事实上,从美国经济的增长、通胀、实际利率和央行债务货币化水平来看,美国经济目前似乎处于极好的均衡水平,这可能会让人误以为现在一切都很好。但情况并非如此,因为我们已经讨论过的政府债务供需状况正在像癌症一样不断增长,而美联储现有的资产负债表的损失将会上升,导致其资本在债务危机中下降。除了增加金融风险外,这些事件的汇合还会增加美联储独立性的风险,因为美联储的行动将受到更严格的政治审查,如果对美联储独立性的信心受到破坏,可能会导致负面强化循环,因为对维持货币价值的信心将受到破坏。目前,我们距离这一目标还相对较远。
有两件事我们预计不会发生,但如果发生了,就应该看作是巨大的危险信号,表明货币和债务的实际价值面临巨大风险。这两件事是:
1)新一轮量化宽松政策,以增加流动性并迫使实际利率下降;
2)中央政府获得对央行的控制权。
接下来一张表格,显示央行的损益表看起来并不是特别糟糕(亏损,但幅度相对较小),但由于资金量巨大(占 GDP 的 74%)和储备量较小(占 GDP 的 3%),资产负债表看起来比以往任何时候都脆弱。
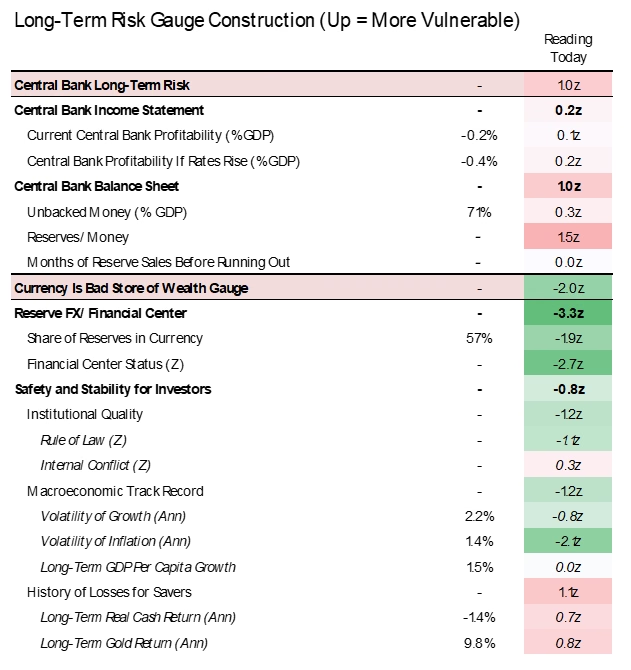
请记住,这些指标只反映债务/金融部分,而不是完整的图景,这幅图景可能和其他力量(例如,国内冲突、国际冲突、自然灾害和技术变化)互相强化,对此我们的知识难以预测。
我的“3%,三部分”解决方案
直接说结论:
- 预算赤字应削减至 GDP 的 3%(目前 6%),并且
- 这些削减可以来自三个方面(削减开支、增加税收和降低利率,其中降低利率影响最大)。
如果总统和国会议员都认可需要这样做,并且采取两党支持的方式(我将提出一个选择),他们将实现大大降低美国政府破产可能性的目标。
在我看来:
- 致力于控制债务问题的政策制定者(有些人已经放弃这个想法)正在自下而上地解决问题,我的意思是研究哪些削减开支和/或哪些增加税收比其他的更好,而不是自上而下地解决问题,我的意思是先看看达到目标总共需要多少,然后看政府政策制定者可以拉动哪些三大杠杆来减少赤字(即削减开支、增加税收和降低利率),最后决定进行哪些削减开支、哪些增加税收和哪些利率调整。
- 政策制定者如此专注于争论细节以得到他们自己想要的东西,以至于他们使得灾难性结果(不限制债务或政府关门)的可能性远远大于可实现的良好结果的可能性。
为了解决这个问题,我认为他们应该
- 自上而下地开展工作,我的意思是就削减赤字的规模以及赤字占 GDP 的百分比达成一致,以稳定债务;
- 就一个后备计划达成一致,以实现必要的预算削减,如果他们无法就细节达成一致,后备计划的削减将自动发生。这个后备计划可以是对所有可以削减的支出进行等比例削减,对所有可以增加的税收进行等比例增加,这样,如果他们无法就其他任何事情达成一致,他们就能实现目标,从而确保达成协议。然后,他们可以继续尝试制定一个他们都同意的更好计划。我现在将提出一个政策制定者应该能够同意的后备计划。
我的 3%(3 部分)解决方案是什么样的
下图显示了美国债务水平占政府收入的百分比。
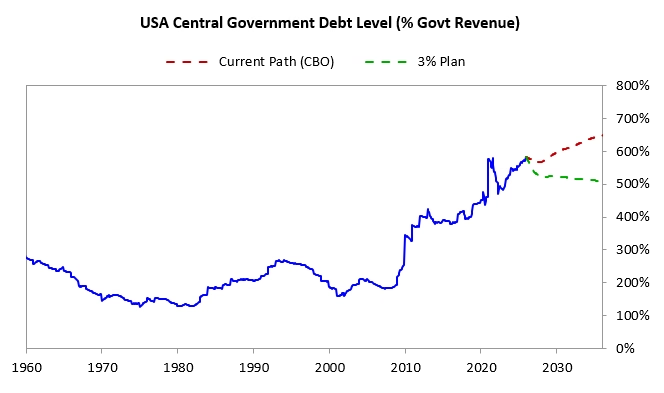
当前的债务轨迹用红色虚线表示,我认为,改变这一轨迹将需要削减一些支出,和/或增加一些税收,和/或降低债务利率,这样这三项举措加起来将削减赤字,使其降至 GDP 的 3%
这样的赤字削减将导致债务负担在 10 年内比美国继续按照目前预测的路径(相当于 10 年内债务减少 9 万亿美元)减少约 17%。20 年后,3% 的解决方案将使政府债务减少 31%,即减少 26 万亿美元。这样做将大大降低中央政府、向中央政府借钱的人以及所有受大规模债务问题影响的人患“心脏病”的风险。
为了实现债务与收入之间的稳定,如果仅使用一种杠杆,则需要
增加税收约 11%,或
削减支出约 12%,或
降低利率约 3%,
(其他条件相同情况下)。
当然,单独使用其中任何一种都太难了,因此管理调整需要将其中两种或三种很好地结合起来。
让我们更仔细地看看这些数字,它们很有趣,因为它们显示了利率变化比税收变化的威力大得多。例如,在未来 20 年内,利率下降 1% 对降低债务收入比的效果比税收增加 1% 的效果要高出四倍。
降息比我给你的估计更加有效,因为除了降低政府债务偿还额之外,降息还会提高资产价格,从而增加资本利得税收入并刺激经济,并提高通货膨胀率,从而增加税收收入。
还值得注意的是:
1)削减开支的二阶效应会对经济活动产生负面影响,从而对所得税产生负面影响;
2)由于开支和经济增长的减少,提高税收的二阶效应也会产生负面影响。
两个结论:
- 讽刺的是,对政府赤字影响最大的不是决定支出和税收的国会,而是决定利率的美联储。
- 虽然削减预算赤字和降低利率都可以减少债务问题,但它们对经济增长、通胀和税收的影响是相互抵消的。这意味着,如果这些行动得到很好的平衡,预算赤字就可以大幅减少,而不会对经济造成不可接受的影响。
因此:
如果我代表总统和/或国会做出决定,我会希望美联储降低利率。
我预计总统和国会将向美联储施压,但当然,国会和总统不会决定美联储的行动。
如果我是美联储董事会成员,我愿意与总统和国会合作实施这一计划,因为财政紧缩(其首要影响是减少赤字,对经济增长和通胀不利)与货币宽松(其也将减少赤字,同时对经济增长和通胀有利)相结合看起来是一个好计划。
事实上,如果国会和总统颁布了大幅削减赤字的法案,它将引发债券价格上涨和利率下降,从而有助于减少赤字。有些人担心如此大规模的财政赤字削减会对经济产生过于不利的影响,但我并不担心,因为如果财政紧缩对增长和通胀产生过于不利的影响,就会引发货币宽松政策来纠正这种情况。那么,除了部分支出变少的政府雇员和部分缴纳更多税款的人的愤怒这一政治问题之外,削减支出和提高税收还有什么问题呢?我看不出有什么问题。
目前存在的最大不平衡需要纠正,即中央政府的财政(其债务和借贷过多)和私营部门的财政(其状况相对较好,特别是在市场和经济蓬勃发展的领域)之间的不平衡。
谁会因利率降低而受害?虽然债券持有人的实际收益会降低,但他们也会因利率下降而受益,因为债券价格会上涨,而且他们会得到更安全的债券。世界会为这一成就而欢呼,这既是因为美国政府债务风险降低。此外,股票等其他主要市场也会从这些变化中受益。因此,除了特殊利益集团之外,几乎每个人都会喜欢这个计划的直接效果。
如果削减大约 4% 的开支、增加 4% 的税收和降低 1% 的实际利率,就可以将 GDP 的 3% 分散到各个地方,对任何人来说影响都不会太大。
我的解决方案可能有一个修改:因为这些削减开支和增加税收的数额会导致突然的变化,所以我会在三年内分阶段实施这些变化。
正如前面提到的,如果没有其他解决方案,我会尝试将其作为两党的后备方案。
如果美联储不同意怎么办?
当然,美联储不能公开表示将遵循这一计划,
我们假设国会和总统只削减支出和增加税收(即削减支出 6% 和增加税收 6%),这也相当于 GDP 赤字减少 3%
虽然这些调整的金额按历史标准来看是巨大的,但我知道如果平衡得当,它们可以毫无问题地发生,而且我知道如果它们对经济增长过于压抑,美联储将通过降低利率来应对,因为这就是中央银行在经济和通胀过于低迷时所做的。
出于这些原因,我知道如果遵循这个 3% 的三部分计划,效果将比不遵循要好得多。
然而,我需要指出一个美中不足之处。如果按照特朗普总统的承诺延长减税,赤字将增加约 1.5% 的 GDP,因此赤字削减必须超过 GDP 的 4%,而不是 3% 左右,才能稳定政府债务收入比。
虽然这样的预算赤字削减幅度很大,但从历史标准来看并不算大。下表列出了自 1960 年以来所有国家实施的主要财政紧缩政策。
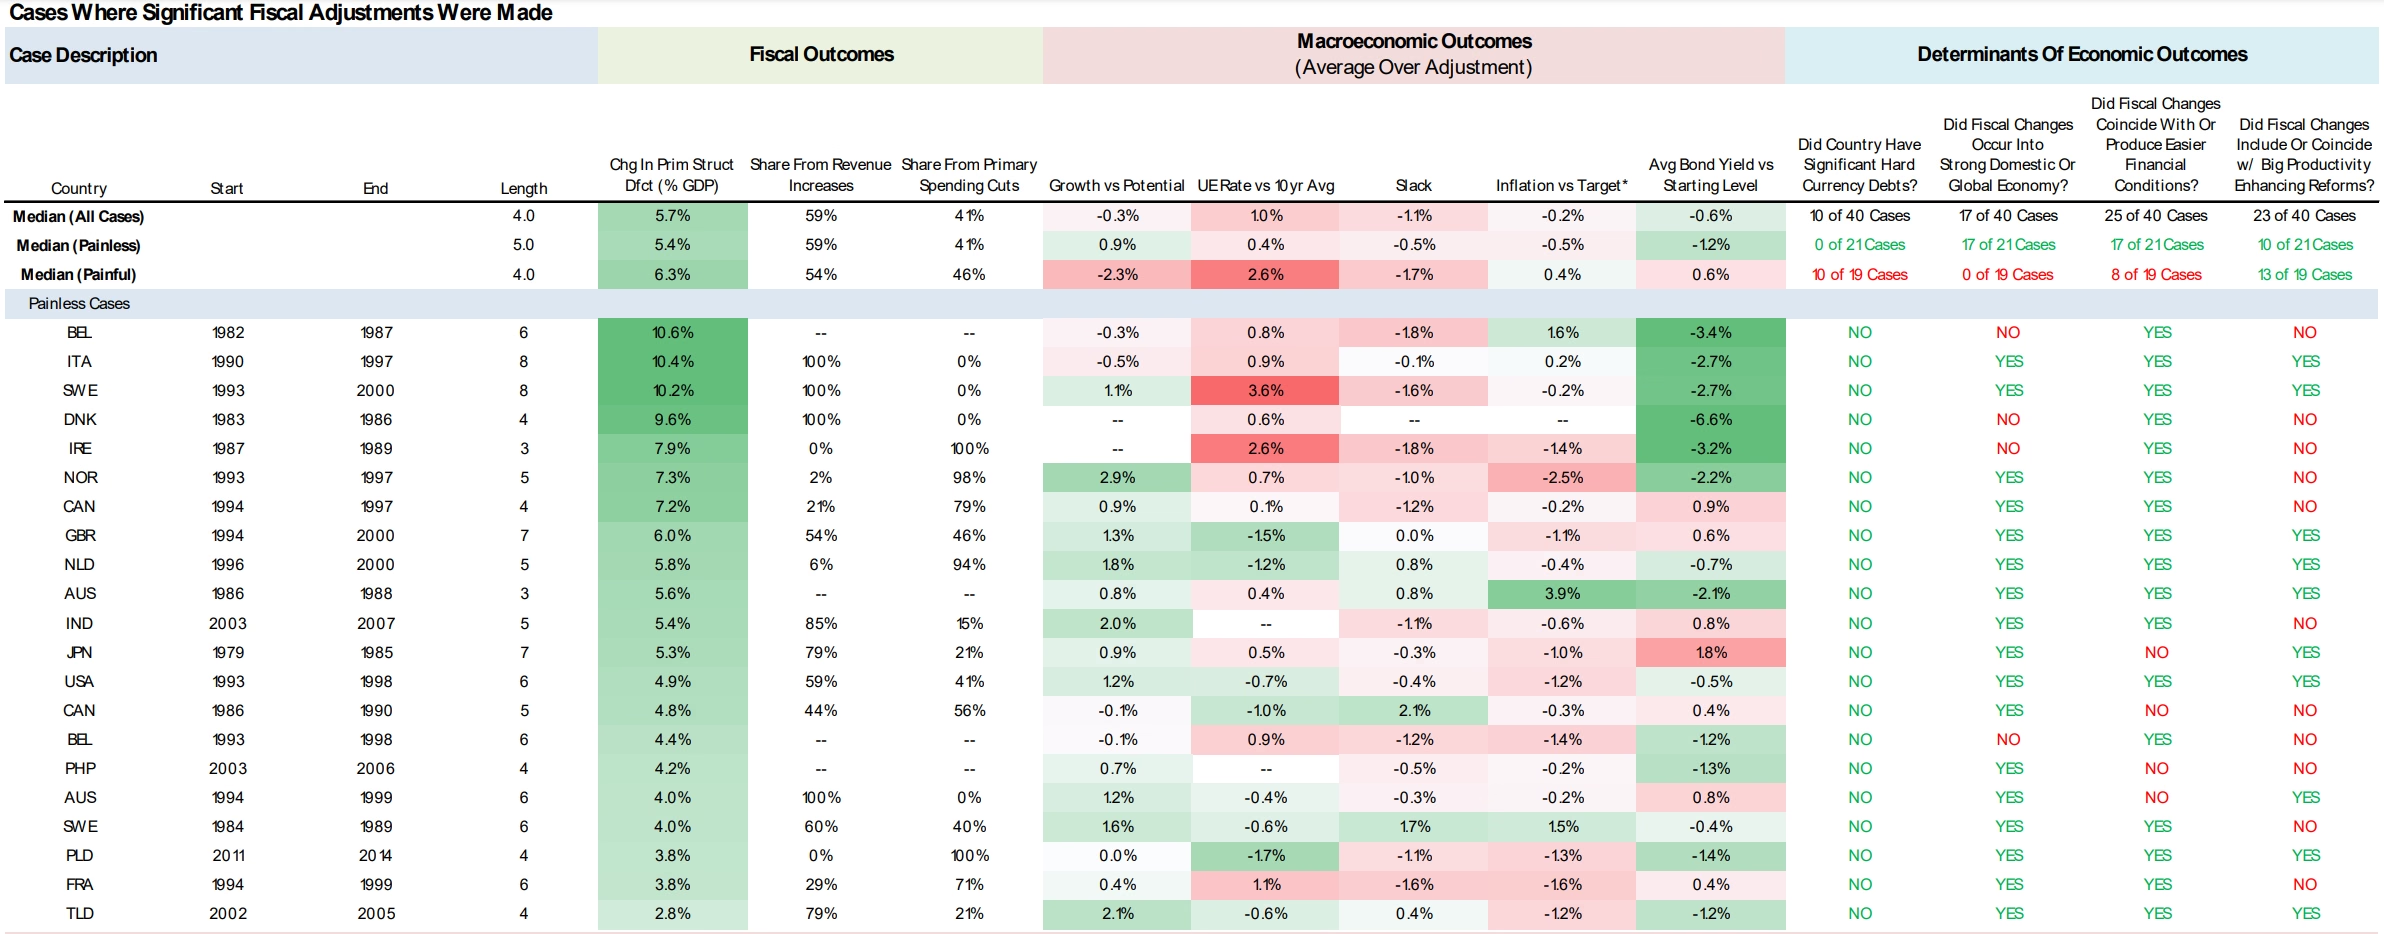
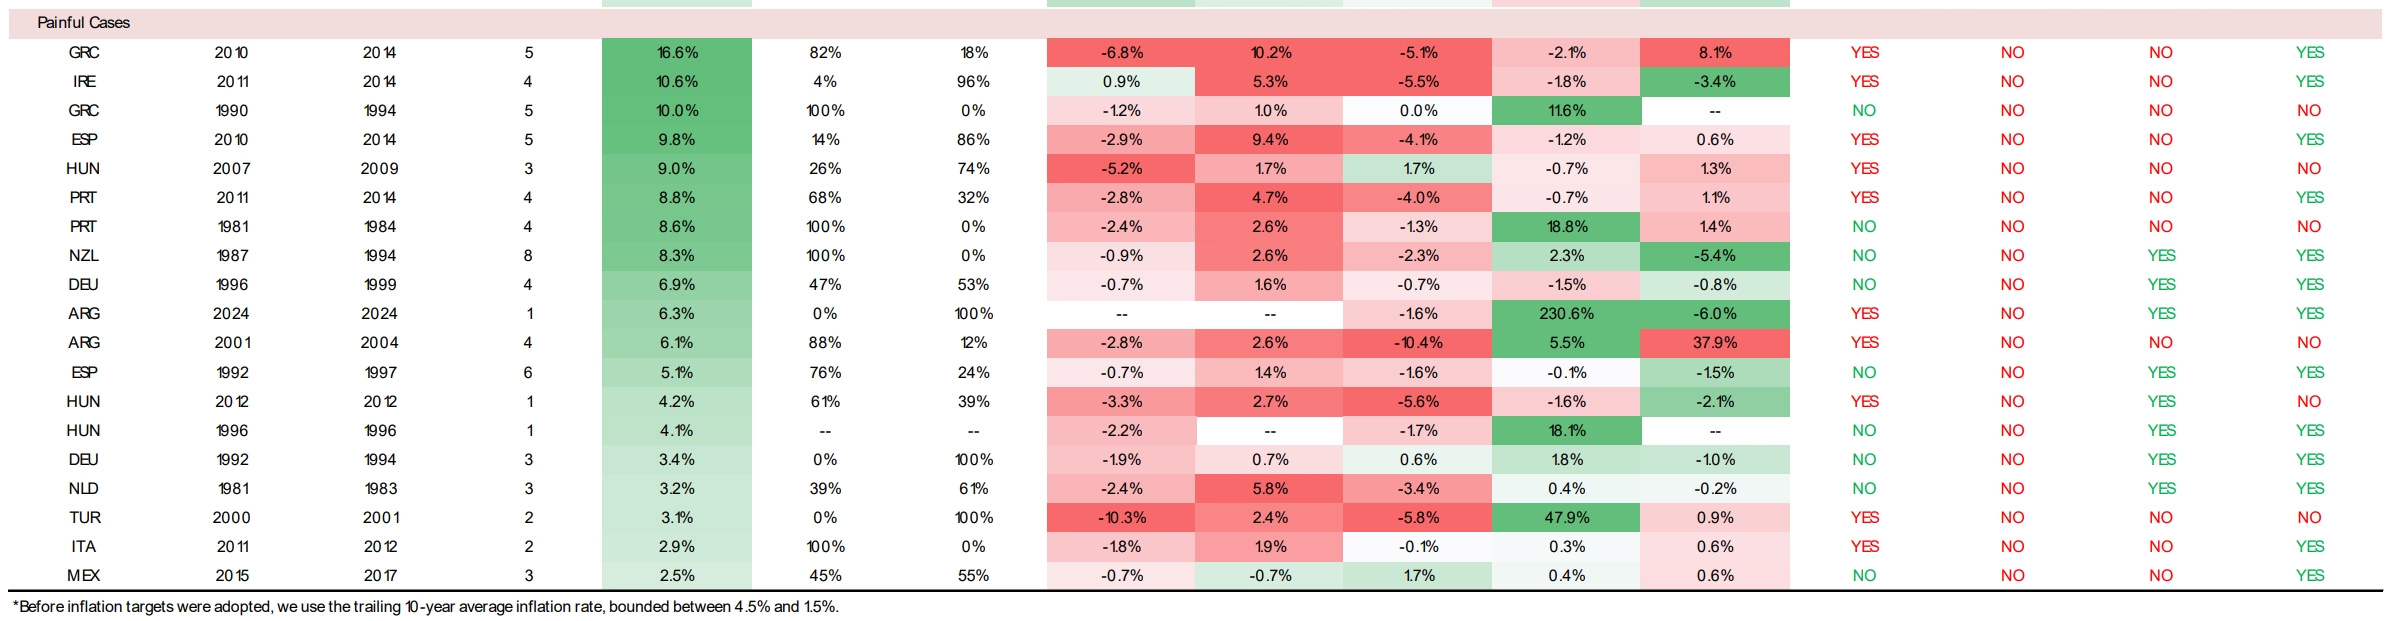
它表明,如果在以下情况下实施大规模财政紧缩政策(占 GDP 的 3% 甚至更高),效果会很好:
1)经济增长强劲;
2)货币政策宽松;
3)债务以央行可以印制的货币计价。
值得注意的是,在这些情况下,财政紧缩有助于降低债券收益率,从而降低债务利息成本,鼓励私营部门提高税收;如果财政紧缩对经济的削弱超过预期,则会导致货币宽松,从而抵消财政紧缩对经济的影响。
美国削减预算赤字最成功的例子发生在 1992-98 年期间,七年间赤字从占 GDP 的 4% 变为盈余占 GDP 的 1%(占 GDP 的 5%),这相当于今天削减了 1.5 万亿美元的赤字。而我的计划将削减的赤字远低于这个数字。
我对此的永恒和普遍原则是:
当政府债务快速增长,需要大幅削减预算赤字时,最重要的事情是:
1)削减足够的赤字来纠正问题;
2)在经济状况良好时削减赤字,使削减具有逆周期作用;
3)在削减赤字的情况下,采取足够的刺激性货币政策,使经济保持强劲。
具体来说,应该削减哪些支出、增加哪些税收?
各种人都有各种偏好,他们会为之而战,但无法解决分歧,在我看来,这是我们面临的最大问题——作为一个国家和一个文明,我们面临的最大问题是,人们对防止灾难的具体方法争论不休,以至于无法防止灾难发生。这就是为什么我建议,在没有其他计划的情况下,将平等和按比例削减开支和增加税收作为后备计划。
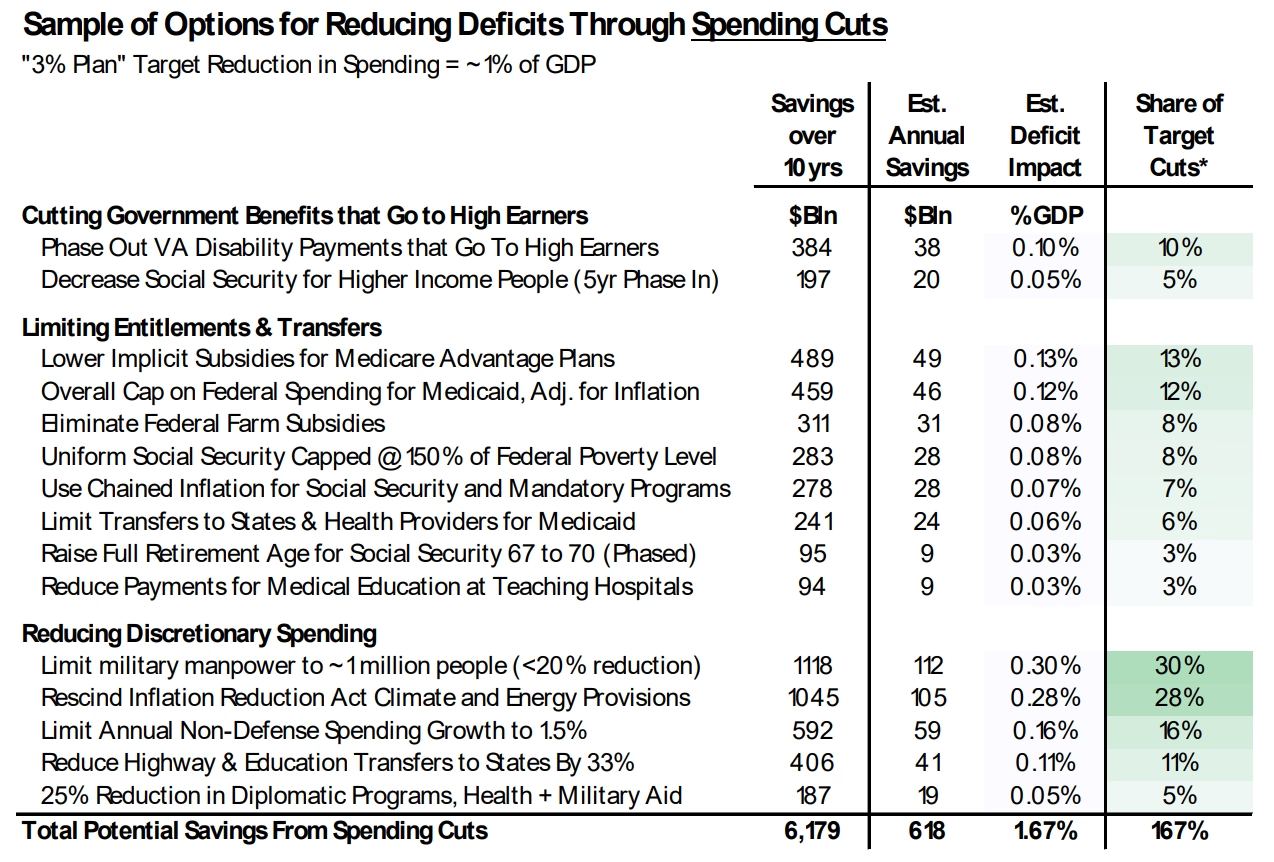
表:潜在削减支出和增加税收的措施及其影响。
削减支出:
加税:
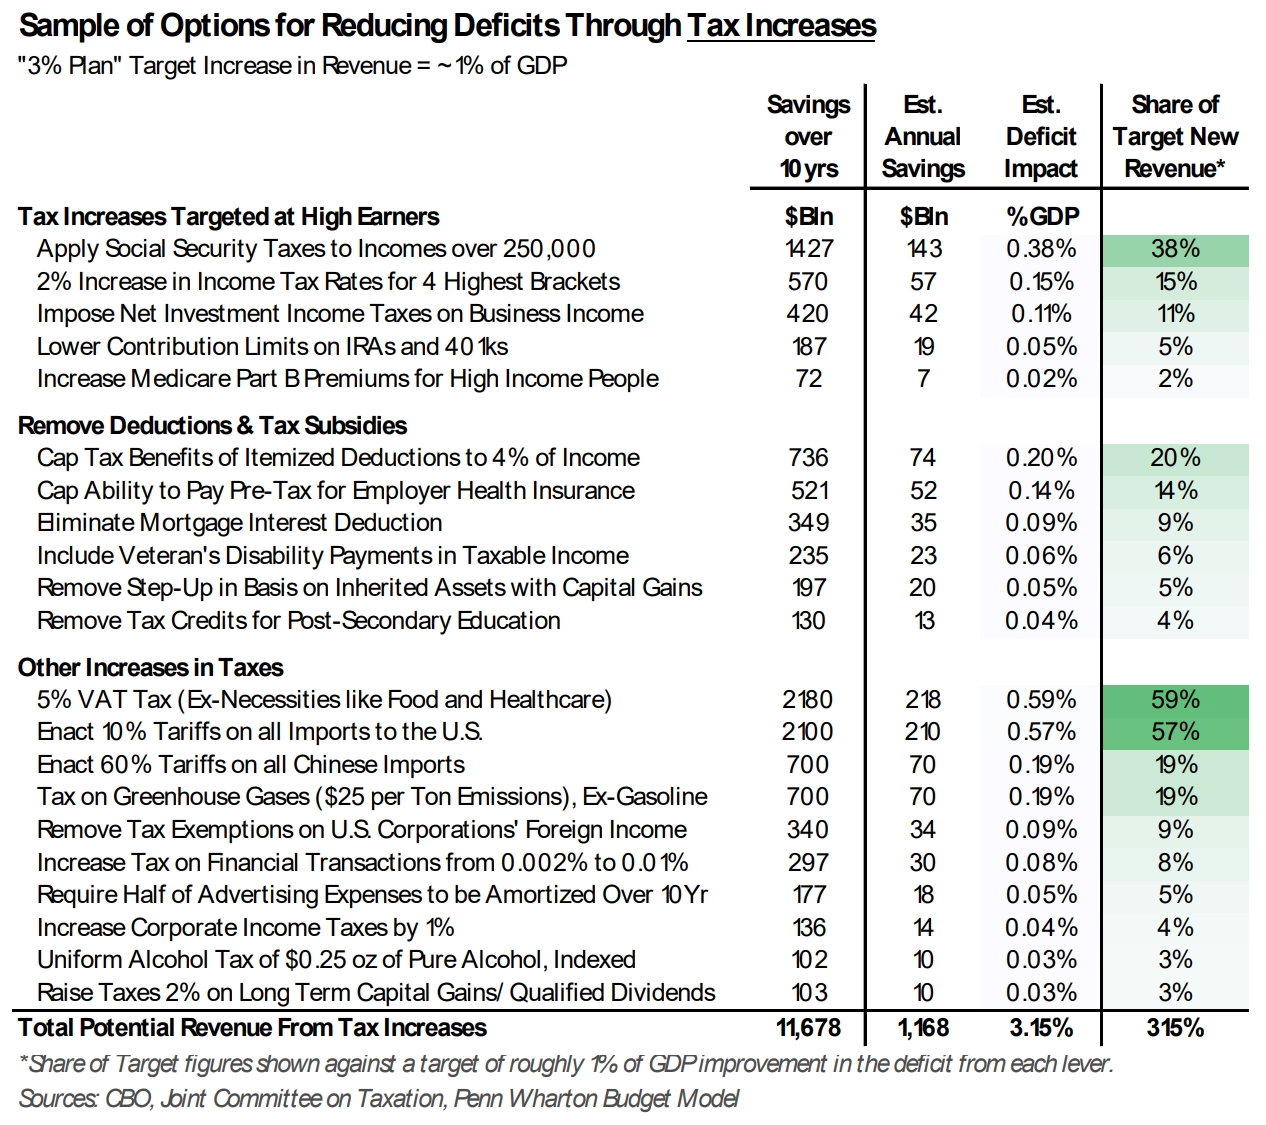
根据国会预算办公室的数据,对所有进口产品征收 10% 的关税可以带来约 0.6% 的 GDP 收入。
此外,如果埃隆·马斯克声称他可以削减 2 万亿美元的预算赤字的说法有一半是真的(即,如果 DOGE 可以削减 1 万亿美元的预算赤字),那么这将占 GDP 的 3%
大约 70% 的非利息支出被视为“强制性”支出,即合同要求或政治上几乎不可能削减:
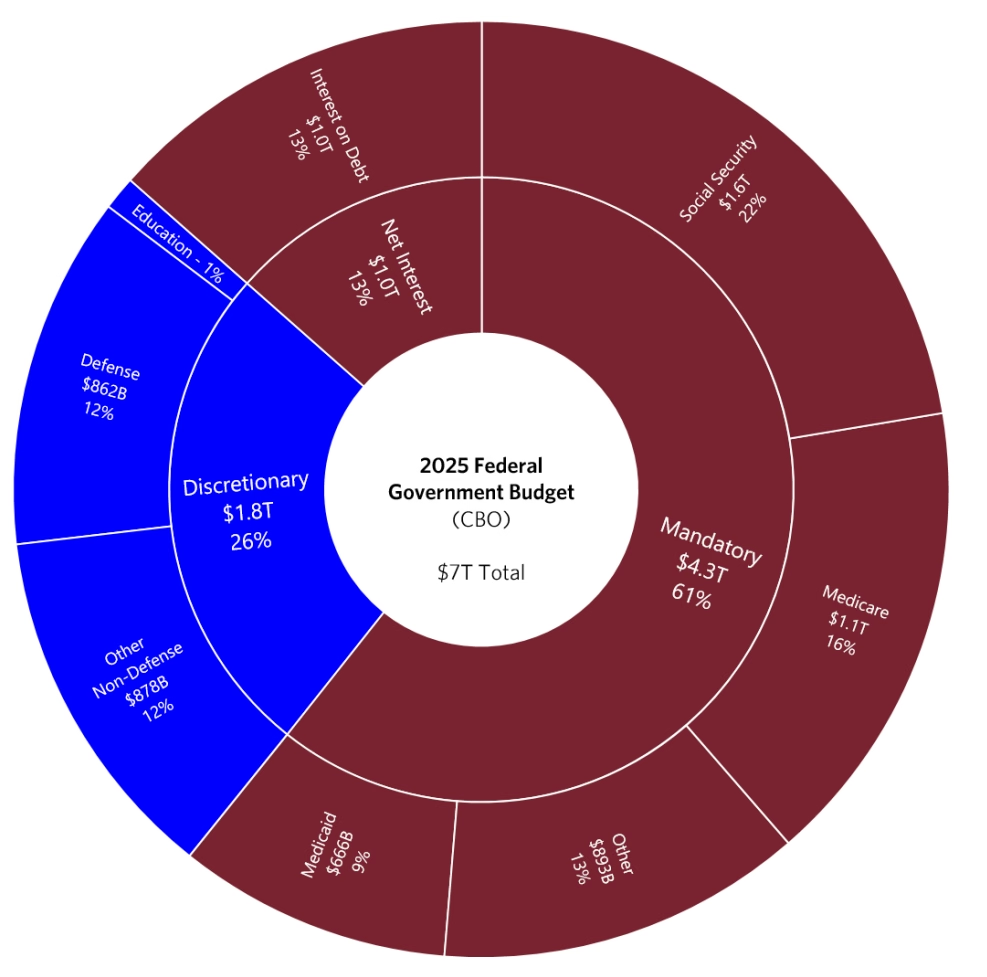
尽管如此,在预算的“强制性”支出部分,有一些相对温和的变化可能会产生重大影响。例如,对社会保障的两项改革(逐步将退休年龄从 67 岁提高到 70 岁,并使用更现实的通胀指标来计算福利的增长),这不会立即影响任何人,将产生所需支出削减的十分之一左右。
国会每年必须重新批准的“可自由支配”支出约占 30% (由于福利计划不断增加,这部分支出占比正在迅速缩减),其中包括国防支出(占可自由支配预算的一半以上)、退伍军人医疗保健、低收入家庭租房补助、交通、医疗和科学研究资金、向各州转移的教育资金以及数百项其他政府职能。由于每年都需要通过一项法案来批准这些支出,因此这些支出是最容易削减的(尽管它们还没有被削减)。如果仅从这些“可自由支配”项目中削减支出以实现削减约 4% 的目标,则平均需要削减 15% 的支出。我发现可自由支配和非可自由支配支出之间的区别有点武断,因为两者都可以削减。重要的是找到一个合理的组合,即削减 3% 的 GDP 赤字,将赤字降至 GDP 的 3%。
现在是实施重大债务限额计划的绝佳时机,因为:
- 在经济形势好的时候减少政府赤字比等到经济形势不好的时候爆发债务危机要好得多。
- 美国经济接近充分就业,增长适度强劲,通货膨胀率略高,私营部门的损益表和资产负债表状况良好(主要是因为政府承担了负担,可能至少应该将一部分负担转移回去)。
- 如果现在不实施该计划,债务问题将会加剧,处理起来也会更加困难。尤其因为债务周期目前正处于需要借贷和更多债务来偿还现有债务的阶段,因此债务会以自我强化和指数的方式增加。
值得注意的是,还有其他不太常被讨论的想法可能会对债务状况产生重大影响。
我赞成将政府资产按市场计价,创建美国政府主权财富基金,并探索美国支持的稳定币,如果这些事情能做得好的话。
想象一下,如果政府的资产是经济管理的——例如,如果它们被经济地估值、购买、出售和/或开发,而不是像现在这样甚至不从经济上考虑,
想象一下,在政府的融资和债务背后有一个资金充足、运行良好的主权财富基金。
我想重申,即使有最好的预算计划,也存在很大的不确定性,这些不确定性可能会影响预算计划。
我们不知道是否会有战争,导致花费增加并加剧预算赤字,或者新技术是否会带来超出预期的生产力增长,从而产生更高的收入和税收收入,从而减少预算赤字。
有许多这样的不确定性无疑会扰乱这些预测,因此围绕这些预测的可能性范围很大。
在我看来,这表明美国政策制定者在处理政府财政问题时应该更加保守,而不是更少,因为最糟糕的事情就是在突发困难时期财政状况不佳。
附录:不同支出、税收和利率变化对美国赤字的影响
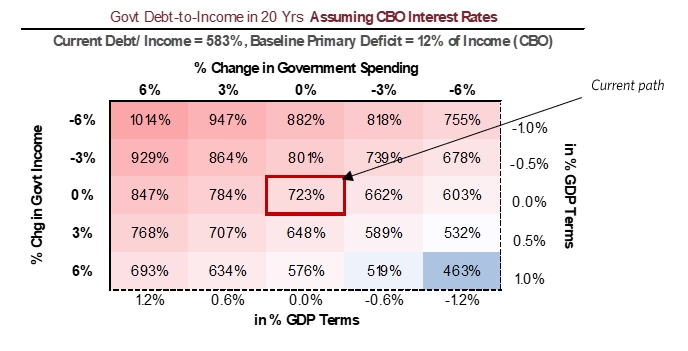
第一个表格显示的是现状——如果收入、支出或实际利率与国会预算办公室目前预测的相同,那么 20 年后美国政府的债务状况将会如何。
下表中展示了这一预测将如何随着政府改变其支出(x 轴,向右移动,支出减少)和收入(y 轴,向下移动,税收增加)而变化。
该表格显示了如果降低实际利率不是解决方案的一部分,那么稳定债务是多么困难——它需要相对大幅削减支出并增加收入。
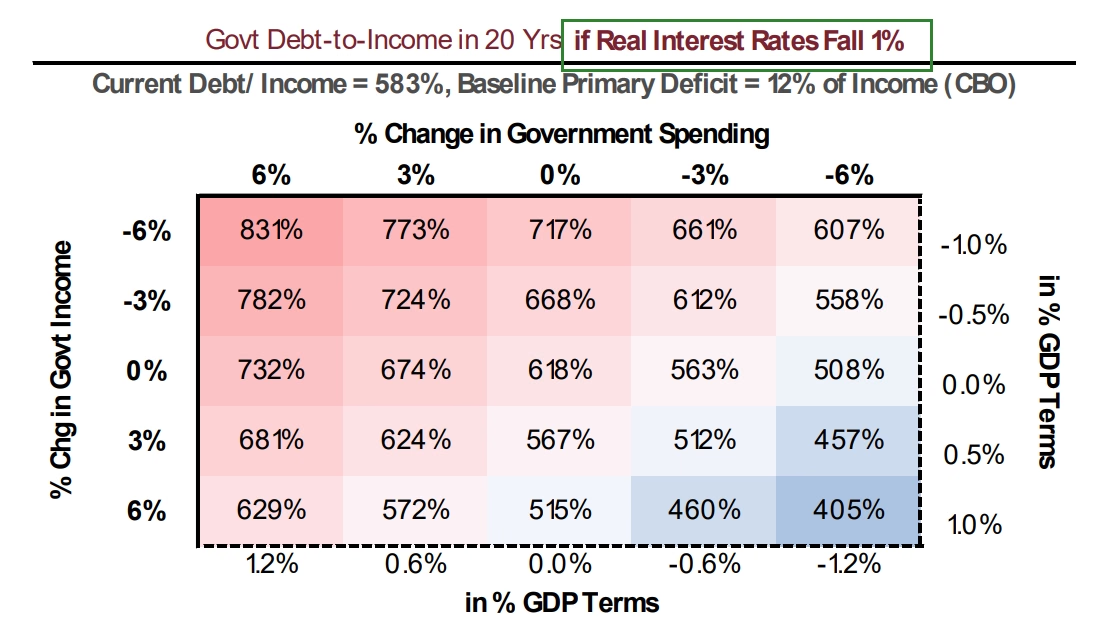
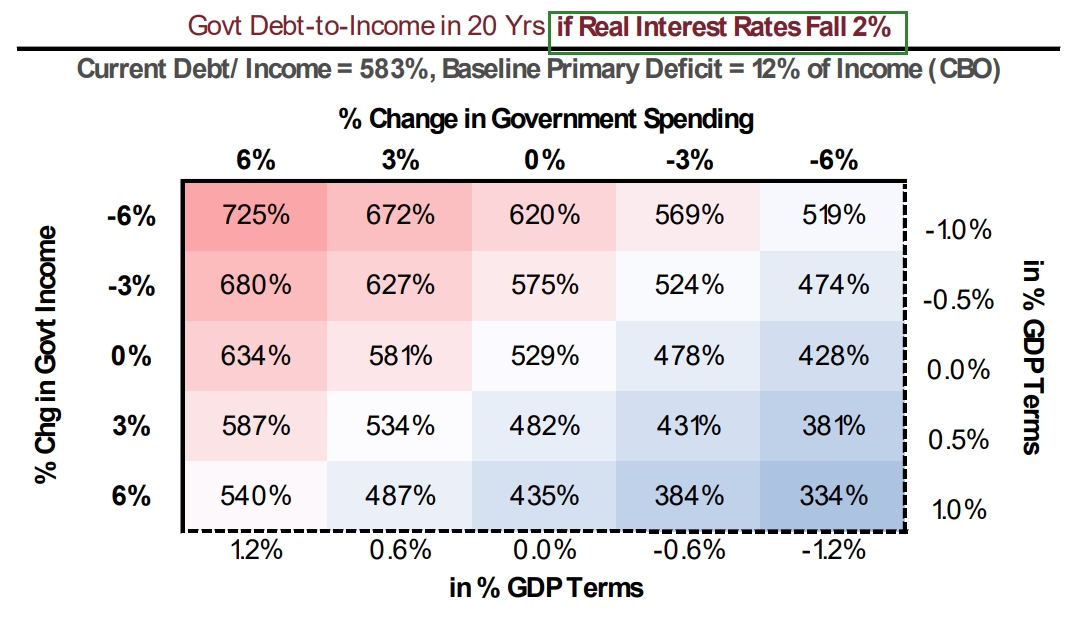
如果实际利率下降 1% 或 2%(即如果最终利率比实际增长率低约 1.5-2.5%):
下表显示了每个杠杆需要单独拉动多少。
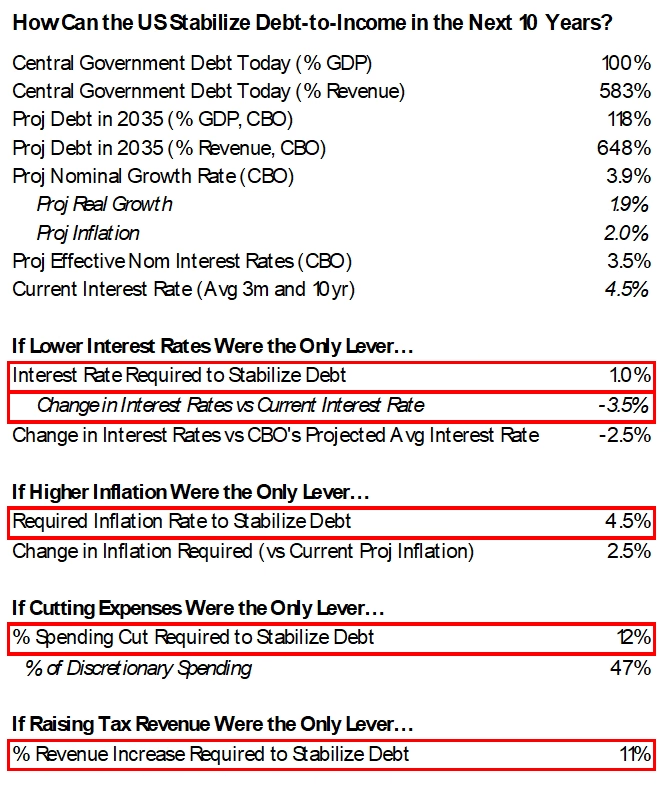
这些数字过于极端,这就是我喜欢“3% 解决方案”的原因——因为它将调整分散到各个杠杆上。
总结:
- 长期来看,债务风险几乎无法化解
- 美国目前暂时 就业率好、高增长、高通胀、私营部门负债还行,应该立刻改革
- 川普作为大清“裱糊匠”,靠加税和财政削减能使经济冷却,迫使美联储降息,从而度过这次危机,
- 然而川普延续了 17 年减税法案的承诺(maybe 打破),加税主要从关税想办法
- 实际没川普诈唬的那么夸张,【所有 US 进口收个 3%,对中国加 20%,马斯克的削减目标达到 1/6】的组合拳就能稳住债务
- 退休是想都别想了,US 这么发达且老龄化不太严重的地方都不得不一次次忽悠着提高退休年龄。医保也是削削削。
- 最容易砍福利的对象(吃皇粮的):退伍、低保户、科研、基层教师
个人想法:
参考 1993-1998 年克林顿度过危机的状况
http://www.shijianbu.com/front/article/46681.html?pageNo=2
相似点:
- 方法都是税收增加,削财政,降息(当年数据:
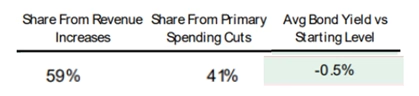
- 改革时经济状况还好
- 美元霸主地位都在
- 当时的美国有相当高的降息空间(8%,目前 4% 似乎也还行)
- 当时互联网技术和波音已经开始商业化蔓延(24 年英伟达股票很爽,但之后 AI 是否能向下蔓延到微软苹果亚麻这些应用端,带来生产效率实际提升?)
- 对华投资有很高的回报率(现在印度?)
- 01 年互联网泡沫,目前美股 AI 板块 PE 也较高
(可能)不同点:
- 地缘冲突 Soviet 裂开(目前中国还有大量的外汇储备)
- 负债程度完全不一样,现在的负债更像二战前
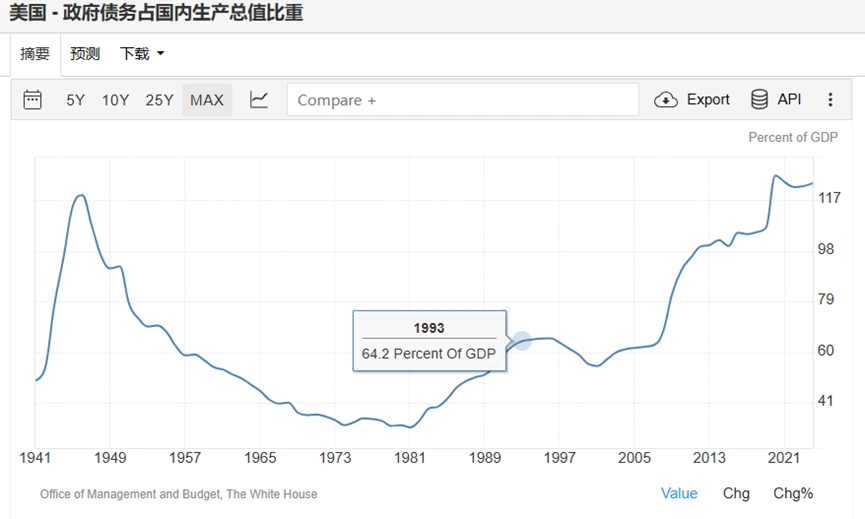
而且 93-98 度过危机后,只撑了 10 年,在 2008 又爆了 - 大周期已经接近走完,当时的利率降完后还有很高,现在降完估计就趴地板了(利率和负债一样走到了二战前)
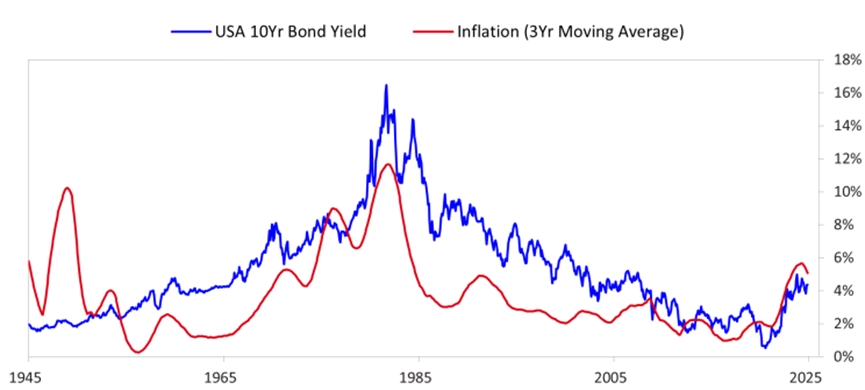
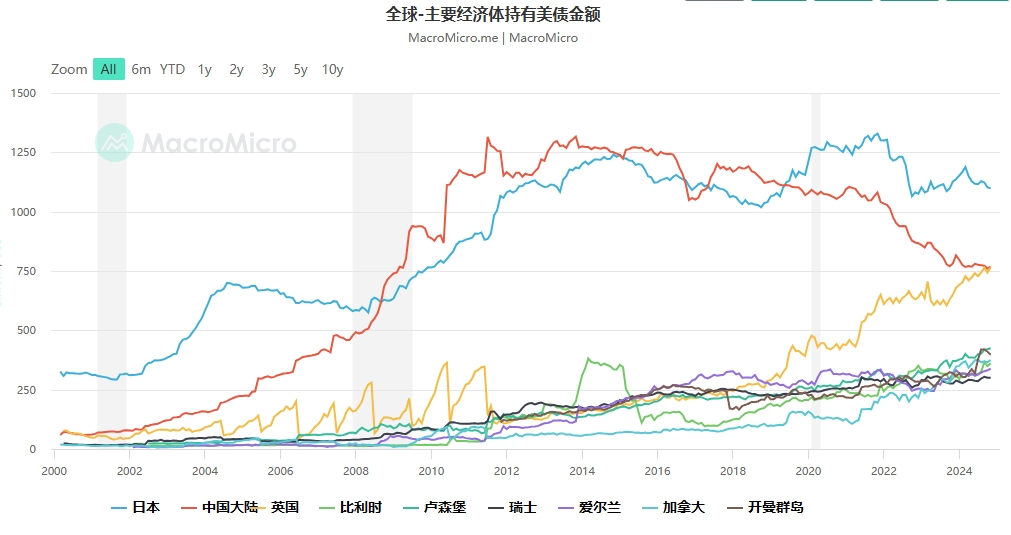
- 冻结俄罗斯的资产,使得中国 22 年开始加速抛售美债买黄金,很多投资人也不买账(债务风险过高),10 年期利率降不下来(巴菲特半仓持有的全是 3-6 月的短期利率债,年化 4% 的固收)
黄金历史价格
| 年份 | 平均价 | 最高价 | 最低价 | 年幅度 |
|---|---|---|---|---|
| 2025(截至 2 月) | $2,744.47 | $2,942.53 | $2,624.60 | 11.38% |
| 2024 | $2,388.98 | $2,789.95 | $1,992.06 | 27.23% |
| 2023 | $1,943.00 | $2,115.10 | $1,811.27 | 13.08% |
| 2022 | $1,801.87 | $2,043.30 | $1,626.65 | -0.23% |
| 2021 | $1,798.89 | $1,954.40 | $1,678.00 | -3.51% |
| 2020 | $1,773.73 | $2,058.40 | $1,472.35 | 24.43% |
| 2019 | $1,393.34 | $1,542.60 | $1,270.05 | 18.83% |
| 2018 | $1,268.93 | $1,360.25 | $1,176.70 | -1.15% |
| 2017 | $1,260.39 | $1,351.20 | $1,162.00 | 12.57% |
| 2016 | $1,251.92 | $1,372.60 | $1,073.60 | 8.63% |
| 2015 | $1,158.86 | $1,298.00 | $1,049.60 | -11.59% |
| 2014 | $1,266.06 | $1,379.00 | $1,144.50 | -0.19% |
| 2013 | $1,409.51 | $1,692.50 | $1,192.75 | -27.79% |
| 2012 | $1,668.86 | $1,790.00 | $1,537.50 | 5.68% |
| 2011 | $1,573.16 | $1,896.50 | $1,316.00 | 11.65% |
| 2010 | $1,226.66 | $1,426.00 | $1,052.25 | 27.74% |
| 2009 | $973.66 | $1,218.25 | $813.00 | 27.63% |
| 2008 | $872.37 | $1,023.50 | $692.50 | 3.41% |
| 2007 | $696.43 | $841.75 | $608.30 | 31.59% |
| 2006 | $604.34 | $725.75 | $520.75 | 23.92% |
| 2005 | $444.99 | $537.50 | $411.50 | 17.12% |
| 2004 | $409.53 | $455.75 | $373.50 | 4.97% |
| 2003 | $363.83 | $417.25 | $319.75 | 21.74% |
| 2002 | $310.08 | $348.50 | $277.80 | 23.96% |
| 2001 | $271.19 | $292.85 | $256.70 | 1.41% |
| 2000 | $279.29 | $316.60 | $263.80 | -6.26% |
| 1999 | $278.86 | $326.25 | $252.90 | 1.18% |
| 1998 | $294.12 | $314.60 | $273.40 | -0.61% |
| 1997 | $331.00 | $367.80 | $283.05 | -21.74% |
| 1996 | $387.73 | $416.25 | $368.30 | -4.43% |
| 1995 | $384.07 | $396.95 | $372.45 | 1.10% |
| 1994 | $384.16 | $397.50 | $370.25 | -2.09% |
| 1993 | $360.05 | $406.70 | $326.50 | 17.35% |
| 1992 | $343.87 | $359.30 | $330.20 | -5.80% |
| 1991 | $362.34 | $403.70 | $343.50 | -9.62% |
| 1990 | $383.73 | $421.40 | $346.75 | -2.49% |
| 1989 | $381.27 | $417.15 | $358.10 | -2.23% |
| 1988 | $436.78 | $485.30 | $389.05 | -15.69% |
| 1987 | $446.84 | $502.75 | $392.60 | 24.46% |
| 1986 | $368.20 | $442.75 | $326.00 | 19.54% |
| 1985 | $317.42 | $339.30 | $285.00 | 5.83% |
| 1984 | $360.65 | $406.85 | $303.25 | -19.00% |
| 1983 | $423.71 | $511.50 | $374.75 | -14.84% |
| 1982 | $376.11 | $488.50 | $297.00 | 12.00% |
| 1981 | $459.16 | $599.25 | $391.75 | -32.15% |
| 1980 | $614.75 | $843.00 | $474.00 | 12.50% |
| 1979 | $307.01 | $524.00 | $216.55 | 133.41% |
| 1978 | $193.57 | $243.65 | $166.30 | 35.57% |
| 1977 | $147.84 | $168.15 | $129.40 | 23.08% |
| 1976 | $124.80 | $140.35 | $103.05 | -4.06% |
| 1975 | $160.87 | $186.25 | $128.75 | -25.20% |
| 1974 | $158.76 | $197.50 | $114.75 | 67.04% |
| 1973 | $97.12 | $127.00 | $64.10 | 73.49% |
| 1972 | $58.17 | $70.00 | $43.73 | 48.74% |
| 1971 | $40.80 | $43.90 | $37.33 | 16.37% |
| 1970 | $35.96 | $39.19 | $34.78 | 6.16% |
| 1969 | $41.10 | $43.75 | $35.00 | -16.07% |
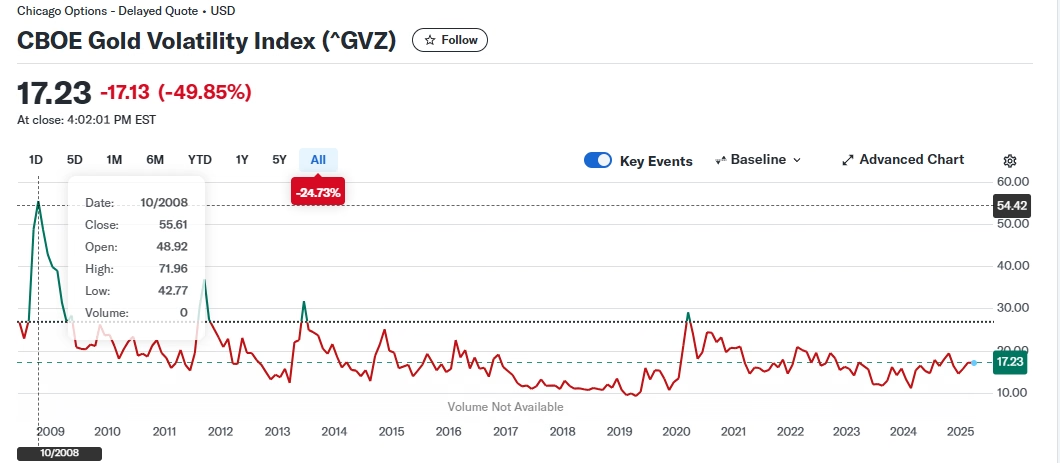
根据 08 年的波动率测算 有 3~4 倍的盈亏比
4~10 年的胜率主观估计超过 90%
目前 COMEX 黄金价格在 2900 美元/金衡盎司波动
剔除掉 23 年至今的涨幅,预计长期(4 年以上)还有 90% 的上涨空间(5500 美元/金衡盎司)
不赚最后一粒铜板,接近 4800 点的时候就可以逐步清仓了
晚辈有一事不解,波动率为何能导出盈亏比
 hoist
按 08 年危机大致估算
长期波动率按 25% 计算
08 年前后(05-11)涨幅接近 255%
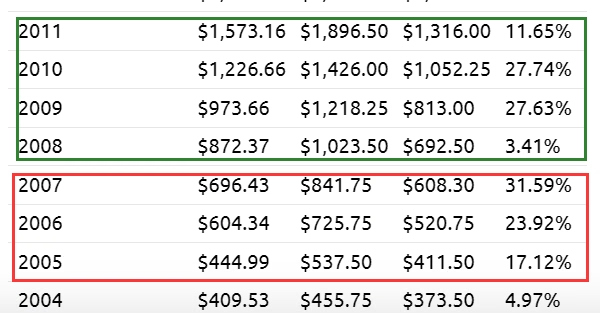
这次已经涨了 50%,潜在收益有 136%
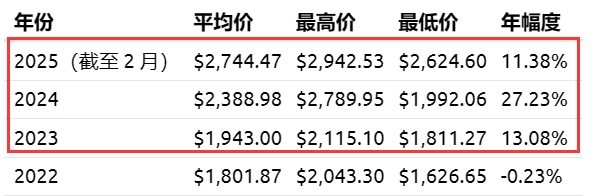
(1+136%)/(1-25%)=3.15
实际盈亏比可能更高一些
Ray Dalio 的这张图计算的只是危机后 2 年内的涨幅,紫色(08 年危机)只计入了 63%
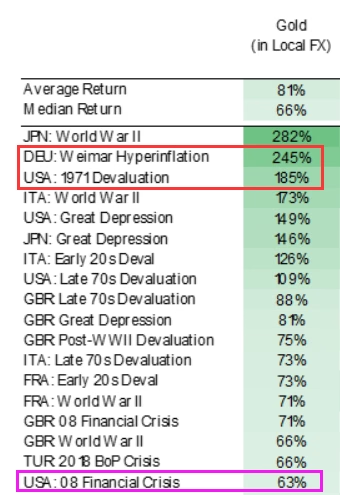
但这次更接近大周期的结束,也许更应该参考红色部分,魏玛共和国的通胀,美国1971 布雷顿森林体系瓦解后美元和黄金脱钩
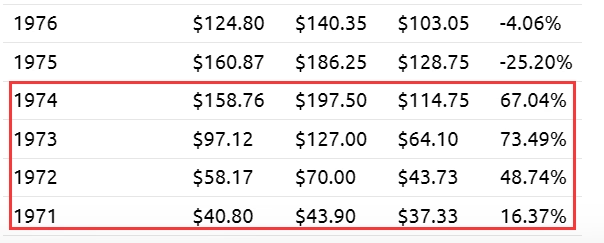
按 1971 这次计算
158/41=3.85,涨幅285%
剔除目前 50% 的收益,潜在收益有 256%
(1+256%)/(1-25%)=4.75
大饼有可能涨到 20w 么?
 小王在上海
In March, Dalio warned of the possibility that the U.S. government could ban bitcoin as it did with gold during the 1930s if the cryptocurrency is seen as a competitive threat to Treasury bonds.
However, James Ledbetter, editor of fintech newsletter FIN and a CNBC contributor, previously told CNBC Make It that it’d be quite difficult for the government to effectively ban bitcoin.
ray 的 btc 持仓比黄金少 得考虑 gov 管控的风险(特朗普说是支持 btc 但实际如何行动很难预测)
$13T的资金在这些0 回报的资产里空转,美联储又几乎不可能加息(fed 自己就是最大的债权人,无法忍受资产价格下跌)
Right now, approximately 13 trillion dollars’worth of investors’money is held in zero or below-zero interest-rate-earning debt. That means that these investments are worthless for producing income (unless they are funded by liabilities that have even more negative interest rates). So these investments can at best be considered safe places to hold principal until they’re not safe because they offer terrible real returns (which is probable) or because rates rise and their prices go down (which we doubt central bankers will allow).
大多数投资者是为了获取降息带来的现值效应,而不是实际的投资回报率
而目前长短端利率曲线几乎是平的,实际利率也是转负
Thus far, investors have been happy about the rate/return decline because investors pay more attention to the price gains that result from falling interest rates than the falling future rates of return. The diagram below helps demonstrate that. When interest rates go down (right side of the diagram), that causes the present value of assets to rise (left side of the diagram), which gives the illusion that investments are providing good returns, when in reality the returns are just future returns being pulled forward by the“present value effect.”As a result future returns will be lower.
That will end when interest rates reach their lower limits (slightly below 0%), when the prospective returns for risky assets are pushed down to near the expected return for cash, and when the demand for money to pay for debt, pension, and healthcare liabilities increases. While there is still a little room left for stimulation to produce a bit more of this present value effect and a bit more of shrinking risk premiums, there’s not much.
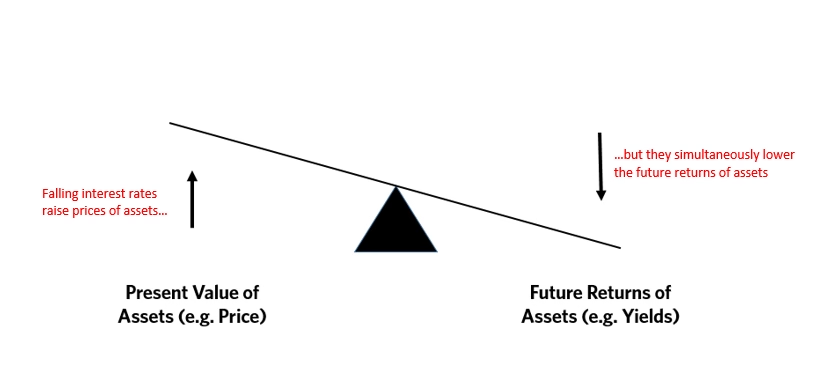
不同投资者看多不同的资产,导致出现所有的资产都被看多,然而美债的利率曲线利差和实际利率不会骗人
Most people now believe the best“risky investments”will continue to be equity and equity-like investments, such as leveraged private equity, leveraged real estate, and venture capital, and this is especially true when central banks are reflating. As a result, the world is leveraged long, holding assets that have low real and nominal expected returns that are also providing historically low returns relative to cash returns (because of the enormous amount of money that has been pumped into the hands of investors by central banks and because of other economic forces that are making companies flush with cash). I think these are unlikely to be good real returning investments and that those that will most likely do best will be those that do well when the value of money is being depreciated and domestic and international conflicts are significant, such as gold. Additionally, for reasons I will explain in the near future, most investors are underweighted in such assets, meaning that if they just wanted to have a better balanced portfolio to reduce risk, they would have more of this sort of asset.
赛博斗地主。
ray 的新文章《The Effects of Tariffs: How the Machine Works》AI 翻译稿:
关税是一种税收,具有以下特点:
- 为征收国带来收入:外国生产商和国内消费者共同承担这一税负(具体由谁承担更多取决于双方的相对弹性),这使得关税成为一种有吸引力的税收形式。
- 降低全球生产效率:关税会削弱全球范围内的生产效率。
- 对全球经济产生滞胀效应:对被征税的生产者而言更具通缩性,而对征收关税的进口国则更具通胀性。
- 保护本国企业免受外国竞争:在进口国/征税国的国内市场中,关税使本国企业受到更多保护,虽然这可能降低了它们的效率,但如果通过货币和财政政策维持总体国内需求,这些企业将更有生存能力。
- 在国际大国冲突时期必不可少:关税可以确保本国生产能力,以应对潜在的国际冲突。
- 减少经常账户和资本账户失衡:简单来说,这意味着减少对外国生产和外国资本的依赖,在全球地缘政治冲突或战争时期尤为重要。
以上是关税的一级效应。
接下来发生的情况很大程度上取决于以下因素:
- 被征税国家如何回应关税;
- 汇率如何变化;
- 各国央行如何调整货币政策和利率;
- 各国中央政府如何通过财政政策应对这些压力。
这些是二级效应。
更具体地说:
- 如果关税引发对等报复性关税,结果将是更广泛的滞胀效应;
- 如果货币政策宽松,实际利率下降,且面临最大通缩压力的国家货币贬值(这是央行的正常反应);或者货币政策收紧,实际利率上升,且面临最大通胀压力的国家货币升值(这也是央行的正常反应);
- 在出现通缩疲软的地方放宽财政政策,或者在出现通胀压力的地方收紧财政政策,这样的调整可以部分抵消通缩或通胀的影响。
因此,影响关税市场效应的因素有很多“动态变量”,需要仔细衡量。这些影响不仅限于我之前提到的六个一级效应,还会受到二级效应的影响。
然而,从背景和未来的角度来看,以下几点是明确的:
- 生产、贸易和资本失衡(尤其是债务)必须以某种方式下降:因为它们在货币、经济和地缘政治层面都是危险且不可持续的(因此当前的货币、经济和地缘政治秩序必须改变)。
- 它们可能伴随着突然且非传统的变化(如我在新书《国家如何破产:大周期》中描述的那样)。
- 长期的货币、政治和地缘政治影响将主要取决于以下几个方面:
- 债务和资本市场作为财富储存手段的信任度;
- 各国生产力水平;
- 使国家成为宜居、工作和投资的理想场所的政治体系。
此外,目前关于以下两点的讨论很多:
- 美元作为世界主要储备货币是否有利;
- 美元走强是否有利。
显然,美元作为储备货币是一件好事(因为它创造了对美国债务和其他资本的更大需求,而如果没有这种特权,这种需求就不会存在)。然而,由于市场驱动了这些现象,不可避免地会导致滥用特权、过度借贷和债务问题,从而导致我们现在所处的局面(即需要处理商品、服务和资本失衡的不可避免的减少,采取非常措施减轻债务负担,并因地缘政治局势减少对外部依赖)。
更具体地说,有人提出人民币应该升值,这可能是中美之间达成某种贸易和资本协议的一部分,理想情况下可以在领导人会晤时达成。这种调整以及/或者其他非市场、非经济的干预将对相关国家产生独特而复杂的冲击,进而引发我之前提到的一些二级效应,以缓冲这些影响。
我会继续观察未来的发展,并及时向你们报告我认为可能出现的一级和二级效应。
How Countries Go Broke: The Overall Big Cycle
如果要我选出书中最重要的章节,那非本章莫属。因为这一章讨论的是正在剧烈改变世界秩序的最大和最重要的力量,并展示了这些力量如何以及为何反复推动历史经历大周期的循环。在目睹了如此多的周期之后,观察当前发生的事情就像在看一部我已经看过很多遍的电影——只不过这是一个现代版本,人物穿着更现代的衣服,使用的技术也更为先进。我希望向你展示我所看到的内容。同时,通过展示过去发生的事情及其原因,我们可以理解为什么以前难以想象的发展如今正在发生,并可能在未来再次发生。
尽管本书主要聚焦于理解债务/信用/货币/经济周期的动态,但我们不能孤立地看待这一动态并理解它,因为这些周期的发生受到其他重大力量的影响。同样,为了理解其他领域正在发生的事情,我们需要理解债务/信用/货币/经济的力量,因为它对大多数领域的发展都有重大影响。这五大重要力量共同促成了导致货币、国内和/或世界秩序发生根本性变化的总体大周期。
我在《应对不断变化的世界秩序的原则》一书中全面解释了这个总体大周期是如何运作的,以及它在过去 500 年中是如何表现的,但我不打算在这里塞进那本 600 页的书。相反,我将给你一个简短的总结。这样,当我们转向第三部分,讲述我们当前大周期中发生的事情,以及第四部分,我将尝试展望未来时,你就能看到实际发生的情况与我的大债务周期和总体大周期模板相比如何。
机器如何运作
因为每件事情的发生都有其背后的原因,对我来说一切都在像永动机一样变化。要理解这台机器,就需要理解它的机械原理。由于所有事物都直接或间接地相互影响,这些机械原理非常复杂。有时我会尽量详细地解释我所知道的内容,以展现它们的复杂性,比如我之前在书中解释国家如何破产时所做的那样。而有时我会尽量简单地解释它们。正如俗话所说,“任何傻瓜都能把事情复杂化。而把它简单化则需要天才。”在这一章中,我将尝试简单地解释大周期。我将首先解释我的方法。
作为一名全球宏观投资者,在我的大部分职业生涯中,我一直试图理解和建模因果关系,并利用我的模型来预测市场将发生什么。为此,在过去的约 35 年里,我创建了计算机化的专家系统,使计算机能够像我一样做出决策。这些系统基于以下原则:
决策系统应基于永恒且普遍的关系,也就是说,它们应能解释所有时间框架内和所有国家中的重大发展,虽然不一定精确或详细。如果它们无法解释所有时间框架内和所有国家中的重大发展,则表明缺少一个重要影响因素,需要将其添加到模板/模型中。
我构建的专家系统是早期形式的人工智能。现在,随着人工智能的各种突破,我相信我们正处于能够理解驱动一切的因果关系的边缘,尽管目前我们仍然不得不沿用老办法,依靠人们使用当今的计算和 AI 工具研究发生了什么。这就是为什么,为了尽力理解和描述改变我们所知世界的最重要机制,我进行了这些深入研究并创造了对它们的解释。接下来我要描述的内容就是这一过程的结果。然而,由于驱动大周期的力量如此巨大,我们很容易看到并理解它们,而不必担心细节和复杂性。
从最高层面来看,最重要的五个变化驱动力是:
- 债务/信用/货币/经济周期
- 内部秩序与无序周期
- 外部地缘政治秩序与无序周期(即,不断变化的世界秩序)
- 自然灾害(干旱、洪水和疫情)
- 人类的创造力,尤其是新技术的发明
这些力量相互影响,塑造了发生的最大事件,形成了围绕着一条向上倾斜的趋势线波动的周期。这条趋势线的上升斜率主要由实际人员(例如企业家)的创造力驱动,他们获得了充足的资源(如资本),并与他人(同事、政府官员、律师等)合作良好,创造出提高生产力的发明和产品。
在短期内(即 1-10 年),短期周期,特别是债务和政治周期占主导地位。在长期内(即 10 年以上),长期周期和生产力的向上倾斜趋势线有着更大的影响。
正如我之前解释的,概念上,这种动态在我看来如下所示:
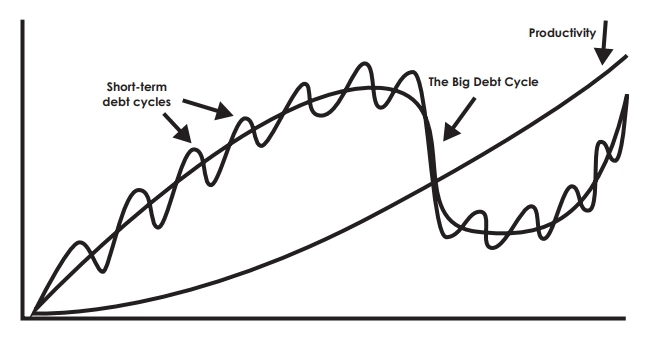
我现在将深入探讨这五种力量。在阅读它们时,请思考这些力量是如何发挥作用的,以及它们现在是如何运作的。这将帮助你看到“历史是如何押韵的”,更好地理解当前正在发生的事情以及可能发生的事情。
总体大周期如何运作:五大重要力量
我们现在处于第二次世界大战结束以来开始的大周期的第 80 年,这一周期大致以经典方式展开,将产生只有通过在历史背景下可视化这五种力量同时互动才能想象的重大变化。
具体来说:
1. 债务/信用/货币/经济周期
在这本书中,我已经描述了影响大债务周期的最重要因素(如相对于收入的债务服务支付、新发行债务相对于需求的数量、债务资产持有者持有现有债务资产的意愿和其他之前解释过的因素等)。
因为我已经如此完整地涵盖了这个大债务周期,以至于你可能已经听腻了,所以我不再多说。
我只是重申一下我想传达的主要观点,即:
始终存在,而且我预计将来也会一直存在短期周期,随着时间推移,这些短期周期加起来构成大债务周期。
平均短期债务周期通常持续大约六年,上下波动约三年(该周期的持续时间取决于我们可以监测并用于粗略估计每个周期将持续多久的多种影响因素)。
平均长期大债务周期通常持续大约 80 年,上下波动约 25 年(该周期的持续时间也由多种影响因素驱动,我们可以监测并用于粗略估计每个周期将持续多久)。
这些债务周期受其他因素的影响,并反过来影响其他因素,最重要的是我提到的另外四种主要力量。
简而言之,是什么永恒且普遍(即跨越千年和各国)驱动了大债务周期的变化,并造成了重大债务和经济问题?这是由于相对于现有货币、商品、服务和投资资产数量,不可持续的巨大债务资产和债务负债的创造。这总是导致重大的债务危机和银行挤兑。所谓挤兑,是指将没有内在价值的债务资产(它们唯一的用途是用来购买东西)兑换给银行以获取真金白银,而银行并没有足够的资金来满足需求。典型情况下,当这些金融资产的持有者实际上试图将它们转换回现金并购买东西时,发现他们无法获得他们认为储存在这些债务资产中的购买力,挤兑便会加速并自我强化,从而导致市场价值和财富的巨大变动,直到债务违约、重组和/或货币化,相对收入减少了债务负担,并达到新的平衡。债务几乎总是被货币化,这意味着中央银行几乎总是会创造大量货币和信贷,以便更容易偿还债务,这会降低货币和债务的价值。
值得注意的是,当债务/货币力量、内部秩序力量和外部秩序力量处于周期的后期阶段(即当债务很多并且有大量内外冲突时),通常正是在重大冲突和货币秩序、内部秩序及世界秩序发生革命性变化之前。就像生命周期一样,大周期会经历各个阶段。这个晚期阶段,我称之为第五阶段,正好在引发大周期终结的萧条和战争阶段之前。出于我将在后面解释的原因,我相信我们现在正处于这个晚期阶段。这是一个充满激进、通常是意想不到的变化的时代,这些变化在我们的一生中未曾发生过,但在历史上多次出现。在这样的时候,理解这些过去的重大变化案例并考虑它们是否可能再次发生是非常有价值的。
在《应对不断变化的世界秩序的原则》一书中,我研究了许多这样的案例。由于历史可以有效指导我们理解因果关系,并为我们提供当前发生和可能发生的事件的视角,我们可以利用这些历史案例来思考在现有情况下逻辑上可能发生的事情。
那么,现有的情况是什么呢?此时此刻,所有其他主要国家都面临巨大的过度负债,同时这些国家内部秩序日益民族主义化和分裂,国家之间的关系越来越紧张,自然灾难(如干旱、洪水和疫情)频发且代价高昂,还有令人惊叹的新技术。
查看具有类似条件组合的历史案例可以帮助我们想象原本难以想象的可能发展。例如,我反复看到,并将在本书的下一部分向你展示,当面对类似的过度负债状况时,各国(包括美国)采取了以下非凡行动:
- 向其他国家施加巨大压力购买本国债务(如英国过去的做法)
- 选择性冻结债务和/或没收“敌国”资产(如美国 1941 年对日本和最近对俄罗斯的做法)
- 通过延长到期日和/或货币化来违约/重组债务以削减债务负担(如希特勒上台后德国的做法)
- 实施没收性税收和资本/外汇管制以防止资产外流
- 重新评估/管理政府资产
- 创造新型货币
明确地说,我并不是说这些事情会发生,而且我不愿将它们作为可能性提出来,因为这样做可能会引起夸大的恐惧,从而导致不当和夸大的行动。然而,正如一位好医生对患有严重疾病的患者讲话一样,我觉得如果不传达这些过去案例告诉我们的关于这些条件下可能出现的可能性,将是我的不负责任的疏忽。
2. 内部秩序与无序周期
在国家内部,存在平均约六年的短期政治波动,上下波动约三年,这些波动随着时间的推移积累成大约 80 年的大规模国内秩序变化,上下波动约 25 年。我要重申的是,这些时间段不是固定的,因为它们的持续时间高度可变,但我确实认为它们总是发生,并且我相信它们将永远发生,其持续时间由我们可以监测并用来粗略估计每个周期将持续多久的影响因素驱动。
这些是国内存在的周期,导致治理系统或我称之为“秩序”的冲突和变化。权力斗争在所有类型的政府系统、所有类型的组织甚至家庭内部基本上都是以相同的方式进行的,因为应对这些斗争的方法根植于人性。
那么,它们是如何运作的?
很简单:没有什么是永恒的。这包括围绕既定领导人和治理体系建立的秩序。秩序的变化是由拥有最大权力的人决定做什么。当那些不掌管现有秩序的人比那些掌管现有秩序的人获得更多权力并希望改变现状时,秩序就会发生变化。
当
a) 一个强大的群体想要改变秩序并且
b) 不清楚哪一方拥有更多权力时,只有通过斗争才能确定,这时就会发生争斗。
如果
a) 没有强大的群体想要改变秩序 和/或
b) 有一个强大的群体想要改变现状并且比现有群体强大得多,使得变革可以在几乎没有或完全没有争斗的情况下发生,就不会发生争斗。
在民主国家,选举周期大致与经济周期一致,因为糟糕的经济状况通常会导致政治变革。在一个新当选的领导人上台之初——例如,新总统任期的头 100 天——会有蜜月期和极大的乐观情绪。那时人们对伟大的变革和改善充满梦想,而在现实和对新领导人如何塑造和处理这些问题的批评出现之前。随着时间的推移,领导人为了当选所做的重大承诺通常难以兑现,坏事发生,失望随之而来,批评者和敌人变得更加大胆,支持减弱。这一切使得争取继续掌权变得更加困难,这常常导致采取更极端的行动来实现这一目标。
在我写这本书的 2025 年 3 月,这些动态正在美国上演。事情的走向通常主要取决于经济状况,而经济状况又主要取决于塑造市场和经济的短期和长期债务/信用/货币/经济周期在哪里,尽管外部事件(如干旱、洪水和疫情,以及重大的国际或国内冲突)也可能起作用。
国家内部的所有治理秩序都会从一种类型转变为另一种类型——例如,从民主制到专制制,从专制制到民主制——每种主要类型的秩序都有不同的形式,有些管理得当,有些管理不善。我现在将集中讨论民主制度失败时会发生什么。
当民主制度失败时,专制制度就会取而代之。
在我研究历史上秩序如何变化的过程中,我看到了从共和式的代议制民主转变为专制制度的过程是如何发生的。这些变化体现在古罗马的尤利乌斯·凯撒(公元前 49 年至公元前 44 年)、法国的拿破仑·波拿巴(1799 年至 1815 年)、意大利的贝尼托·墨索里尼(1922 年至 1943 年)、德国的阿道夫·希特勒(1933 年至 1945 年)、日本的一批领导人(1931 年至 1945 年)、西班牙的弗朗西斯科·佛朗哥(1936 年至 1975 年)、土耳其的雷杰普·塔伊普·埃尔多安(2016 年至今)以及其他许多国家领导人如何转变为专制领导人的例子。我也在柏拉图大约公元前 375 年撰写的《理想国》中读到了相关内容,这本书仍然是对民主如何转变为专制的宝贵描述。
几乎在所有情况下,共和式的代议制民主都存在巨大的贫富差距和价值观分歧、糟糕且恶化的条件,以及软弱、分裂的领导层。这些民主国家无法解决他们的问题,因为民主本质上依赖于对立派别之间的妥协,而在这样的时期妥协会瓦解。因此,与其遵循法律和妥协体系,对立双方愿意不惜一切代价赢得胜利。通常,这会导致强硬右翼、弱势中间派和强硬左翼之间民粹主义冲突的加剧。冲突增加,尤其是在经济压力时期,进而导致争夺控制权的斗争。这些权力斗争的发生方式在逻辑上有很大的相似性,我将对此进行解释。
柏拉图指出,我的历史研究表明,民主国家的领导人通常迎合选民对即时利益和临时救济的渴望,而不是做那些解决更深层次系统性问题并在长期内使国家强大的艰难事情。我见过并读过一些历史记录,显示领导层通常变得软弱、颓废和腐败,特别是在经历了长时间的繁荣和较少挑战之后。柏拉图认为,当民主变得软弱和颓废,失去对正义和美德的关注时,它们就开始走下坡路。这些时期通常以腐败加剧、不平等扩大和机构功能失效为标志。当系统不再满足大多数人需求时,它就失去了合法性。独立于柏拉图的观察之外,早在公元前 1046 年,中国就已经认识到了这一动态,称为“丧失天命”。这就是秩序失败的原因和时机。
在混乱时期,金融、政治和军事力量比法律更重要,而专制比软弱、无组织的集体主义更有效。
柏拉图称通常领导从民主到专制革命性变革的人为“煽动家”。煽动家操纵公众舆论,煽动情绪,并使用非常手段获取权力。他们通常激起民粹主义情绪,承诺对复杂问题的简单解决方案(通常是以牺牲真相或理性辩论为代价),并利用宣传和霸凌来获取和增加权力。他们通常来自受过良好教育的阶层,并聚集其他有权势的人。当他们属于政治上的强硬右派时,他们和支持他们的人通常是富裕而有权势的贵族(在古代)或资本家(自工业革命以来),这些人相信伟大的领导需要强有力的领导和高层的强大伙伴关系,就像强大的公司必须合作良好才能做大事一样。当煽动家属于左派时,他们通常得到无特权大众的支持。当这些民粹主义领导人,无论是来自右派还是左派,获得权力时,他们通常会采用诸如宣传、胁迫和权力集中等策略来削弱他们的敌人和那些支持敌人的民主机构,或者支持那些造成问题而非解决问题的低效官僚机构。这通常最终导致民主被更加集中的独裁政府形式所取代。
一个强有力 CEO 在经营公司的方法与煽动家的方法很难区分。事实上,可以说一些强有力的 CEO 就像煽动家一样执政,所以可以预料,如果他们管理政府,他们会以同样的方式管理。在这两种情况下,他们都是掌控局面并进行彻底改革以实现大幅改进的人,而关键问题是他们将受到怎样的制约以及他们会在多大程度上实行独裁。如果是在一家公司,我们应该看看是否有强有力的监督和控制力量,比如一个强有力的董事会和有效的监管者的控制;对于政府来说,这样的控制来自于监督职能和权力分立。他们越不受控制,就越有可能变得独裁。一个相关的良好原则是“权力导致腐败,绝对权力导致绝对腐败”,这句话归功于历史学家和政治家阿克顿勋爵在 1887 年所说。
在新兴的秩序中,金融和政治力量比法律更重要,专制比软弱、无组织的集体主义更有效。
在大多数情况下,从民主到专制的转变在民主规则内进行,并在几年内变得越来越极端,通常为三到五年。这些领导人通常会对货币、政治和地缘政治秩序进行彻底的改变,并通常变得非常民族主义、军国主义、扩张主义和专制。如前所述,例子包括罗马的凯撒、法国的拿破仑、德国的希特勒和意大利的墨索里尼。
在《应对不断变化的世界秩序的原则》一书中,这些内容得到了更详细的解释,并且对于观察当前正在发生的事情的人来说应该是显而易见的。现在这种情况正在发生,伴随着重大的政治转变(主要是向强硬右翼靠拢),原因与过去发生的原因相同。
3. 国际秩序与无序周期(即,不断变化的世界秩序)
国家之间如何相处至关重要,这一点也是周期性的。
由于有秩序时期(即和谐、生产力和繁荣时期)和无序时期(即重大冲突、破坏和萧条时期)的原因相同,并且在国内这些时期之间存在大的周期性波动,因此在国家之间也有秩序时期(即和谐、生产力和繁荣时期)和无序时期(即重大冲突、破坏和萧条时期)。无序时期发生在为争夺哪个国家或哪些国家有权设定何种秩序而战的时候。然而,由于从未有过有效的全球治理体系,世界秩序更容易陷入无序和冲突。
作为大周期的一部分,还存在单边主义和多边主义之间的大幅波动。单边主义指追求自身利益、强者胜弱者、丛林法则/适者生存,而多边主义则指追求全球和谐、和平共处和平等。
历史上,多边主义仅在战争结束后才起作用,当时人们厌倦了战斗,并且有一个主导力量来强制执行事情应该如何进行。事实上,在大多数历史时期,残酷和破坏性的单边主义是常态,而追求和谐、和平共处和共同利益的多边主义时期极为罕见且从未持续。例如,直到 1648 年可怕的三十年战争之后,欧洲才有了《威斯特伐利亚和约》,确立了国家有边界,并且所有国家都承诺维护这些边界,而不是简单地互相争斗以夺取对方的东西,这在此之前是常态(尽管这些不打仗的承诺只是偶尔奏效)。
再比如,直到第一次世界大战后,伍德罗·威尔逊这位理想主义的普林斯顿大学校长在 1913 年成为新崛起的美国的总统,天真地期望有一个模仿美国治理体系的世界治理体系——国际联盟。但它没有持续下去,未能阻止第二次世界大战,随后出现了新的美国世界秩序,创建了联合国、国际货币基金组织、世界银行、世界卫生组织、世界贸易组织、国际法院、世界知识产权组织等多边组织。这些组织旨在促进全球合作、经济稳定和集体问题解决。美国凭借其无与伦比的经济和军事实力,成为这一自由国际秩序的支柱,推动民主、自由市场和人权。尽管这一系统并非没有缺陷,但它维持了一种相对稳定,迄今为止防止了另一场世界大战。
我们都经历过一个时期,多边主义追求和谐、和平共处和平等当然是我们所有人所希望的,但现在多边主义正在变得无关紧要,单边主义正在兴起,这在历史背景下是可以理解的原因。结果,多边组织的权力正在迅速下降,并转移到大国手中。我认为现实主义者必须接受这样一个事实:全球合作的愿望和存在正在消退,钟摆正在向自私的单边主义和适者生存的方向摆动。强者欺凌弱者的情况越来越多。这些发展都是我们现在所处的大周期阶段的典型特征。
虽然从多边主义向单边主义的过渡起初令人震惊,但它很快就会被正常化。例如,就在本文撰写前几个月,唐纳德·特朗普关于格陵兰、加拿大和巴拿马运河的言论被认为是不可想象的(就像俄罗斯为了捍卫其利益而使用武力入侵乌克兰,如果其利益不能通过和平方式得到保证)。
在这样的时刻,随着局势快速变化,联盟往往迅速改变,胜利比忠诚更重要。
为了帮助我们想象未来,我们应该密切关注历史教训。在大部分历史中,没有边境的国家存在时,具有共同利益的人群(即部落)为了夺取其他部落的财富或保卫自己的财富而战斗。那些获胜的人变得更富有、更文明,但他们通常变得更奢侈、更虚弱,最终被更强的野蛮人打败,而这些野蛮人又会被学会变得更强的后代打败。例如,这就是罗马帝国崛起及其被高卢人击败的故事,也是大多数王朝的兴衰,以及随之而来的领导方式的起伏。这些交替的野蛮时代和文明时代促成了战争时期,当野蛮人强大而文明弱小时,更先进的文明就被摧毁。
历史一再向我们证明,过度的文明会导致软弱的颓废,最终败给强大的野蛮主义。
和平且富有成效的现代版是商业领域中发生的“斗争”,通过发明新的有效商业理念/武器来推动创造性破坏。我们喜欢观看这些斗争,就像观看罗马斗兽场中的战斗一样,或者更好的是我们喜欢参与其中。坦率地说,我喜欢参与其中,我讨厌不切实际的理想主义(尽管我最喜欢实用的理想主义)。但是这种冲动的破坏性版本导致缺乏合作,并在政治、地缘政治、应对自然灾害(特别是气候变化)和新技术方面进行斗争,我对此非常担忧。
4. 自然灾害(干旱、洪水和疫情)
纵观历史,自然灾害杀死的人比战争还要多,颠覆的秩序也比前面提到的力量还要多,客观地看待数据可以看出,干旱、洪水和疫情正在增加并且代价越来越高。虽然为什么会发生这种情况仍有争议,但这种情况正在发生是没有争议的。也不可否认,人类污染和破坏自然、人口密度增加、全球联系紧密(因国际旅行增多)、因土地开发与其它物种接触密切(导致动物 - 人类疾病传播)都是原因。我们在新闻中经常看到这些情况发生,最近的例子是洛杉矶的山火。几乎可以肯定的是,这些问题将会变得更糟。
与其他力量一样,这种力量与其他主要力量交织在一起,共同塑造了正在发生的事情。例如,发达国家的移民问题(因气候变化导致的移民压力)和发展中国家的生活条件问题(人们努力适应干旱、洪水和其他变化)显然因自然灾害的增加而恶化,鉴于几乎所有国家都面临债务问题,没有足够的资金用于气候缓解或适应。
5. 人类的创造力,尤其是新技术的发明
技术取得了巨大的进步,特别是在人工智能领域,这将对所有领域的思维产生深远的影响,无论好坏。
纵观历史,技术进步提高了生活水平和预期寿命,被用来生成经济和军事力量,并在战争中造成了巨大的破坏。它们与另外四种力量密切相关。当技术进步受到良好的财务、经济和社会条件支持时,它们比在这些条件不佳时进展更快。但如果它们的发展受到不可持续的信贷增长支持,往往会引发金融泡沫和崩盘。例如,1720 年荷兰帝国开始衰退时的南海泡沫、19 世纪 30 年代和 40 年代的铁路狂热、19 世纪 70 年代和 90 年代的电力和公用事业泡沫(“电流之战”)以及 1990-2001 年的互联网泡沫和电信崩溃,这些都是重大生活和生产率改进技术进步导致债务泡沫和崩盘以及带来巨大有益变化的相关例子。
关于大周期的内容就说到这里——足够帮助你更好地理解第三部分中自 1945 年第二次世界大战结束以来我们当前大周期中发生的事件的动态。这也将帮助你在第四部分中理解我尝试展望未来的视角。但在继续之前,值得分享一个最终原则,这对处理大周期中出现的挑战影响最大,即:
最大的和最重要的力量是人们如何彼此相处。
如果人们一起解决问题和抓住机会,而不是互相争斗,他们就能取得最好的结果。不幸的是,尽管技术已经进化了很多,但人性并没有太大改变,所以这可能仍然超出了人类的能力范围。
中国也关税反击了
总结:美国即将迎来更大的通胀,中国即将迎来更大的通缩
USD/CNY: Ray Dalio Sees US, China Push for Yuan Deal as Part of Trade Relief - Bloomberg
桥水基金创始人瑞·达利欧(Ray Dalio)近日在与中国高级官员会面后表示,中美双方可能会就加强人民币汇率以换取关税减免达成一项协议。
达利欧周五在社交媒体 X 上发文称:“我可以想象,中美之间可能会展开一场谈判,内容是让人民币相对于美元升值,以换取一些贸易方面的缓解。”
达利欧补充道:“如果这种情况发生,将会对中国更具通缩性并带来经济下行压力,因此中国可能需要实行更加宽松的货币和/或财政政策。”
在达利欧发表上述言论前,他曾与中国多位高层官员会晤,包括国务院副总理何立峰、中国人民银行行长潘功胜以及商务部部长王文涛。
周五,中国宣布对所有自美国进口的商品征收 34% 的关税,与本周早些时候美方对中国产品加征所谓“对等”关税的水平一致。时任美国总统唐纳德·特朗普强烈抨击中国的反制措施,并誓言其经济政策“绝不会改变”。
本周,人民币汇率变化不大,此前中国央行通过设定强于市场预期的每日中间价来支撑人民币汇率。
中国官员历来对人民币过度升值持谨慎态度。他们认为,上世纪 80 年代《广场协议》后日元的升值,助长了日本所谓的“失去的十年”。
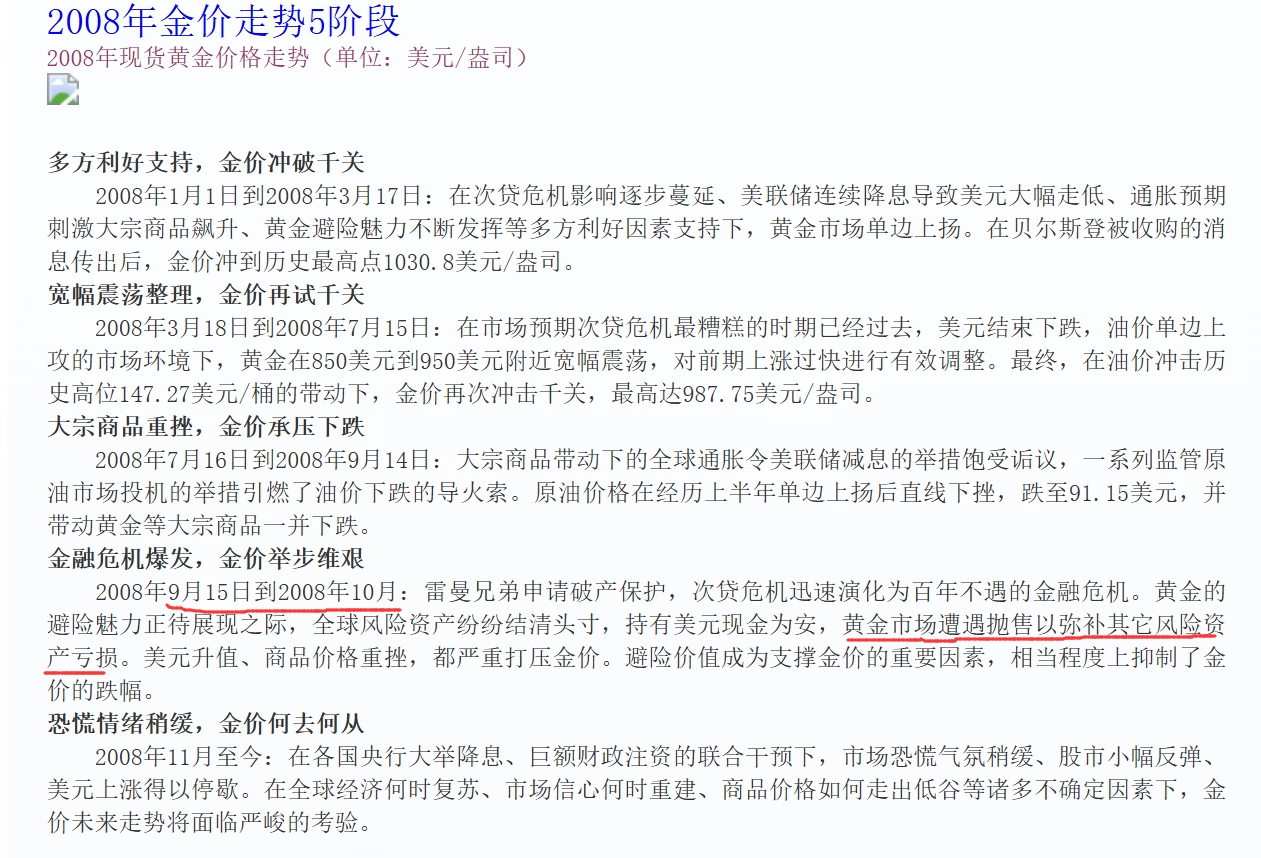
2008 年的一则旧闻
全球各类资产下跌时期有很多主体会爆仓,因此不得不抛售黄金交保证金,黄金短期内也会出现大的下调
因为是 08 年的新闻“未来走势面临严峻考验”考验的结果我们也知道了
年初到现在黄金涨了 20%,在关税政策落地后确实出现了全球资产下跌,黄金跟跌的情况,但 (1) 跌幅仍然有限 (2) 各国央行接盘,所以未来 12 个月金价完全无法预测,波动率倒是不会小,所以建议等待机会少批量的加仓
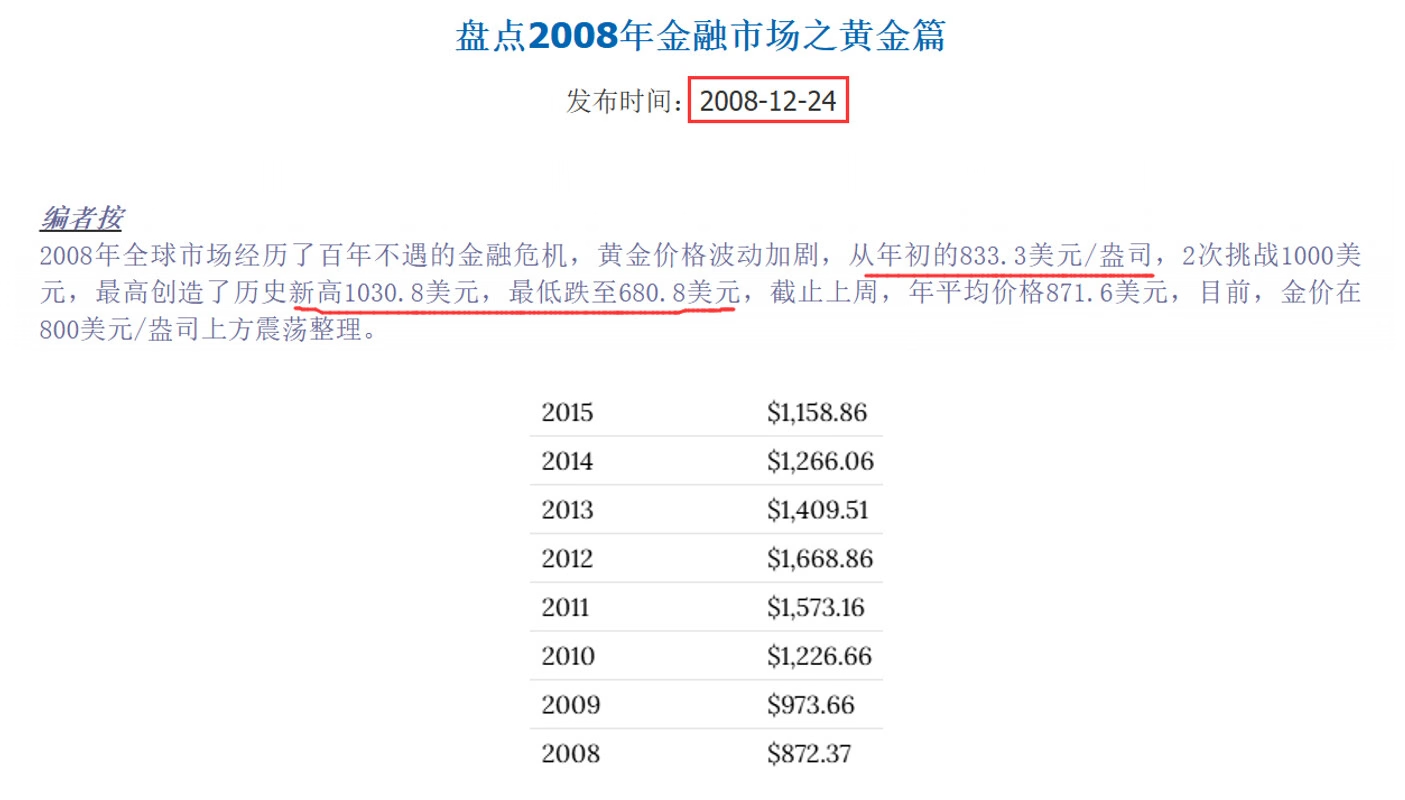
震荡期
Gold has been reportedly been used to meet the largest margin calls since Covid 2020 from hedge funds this week, per Standard Chartered.
据渣打银行称,本周对冲基金使用黄金来应对自 2020 年新冠疫情以来最大规模的追加保证金要求。
历史又一次押韵
Ray 的新文:
《不要误以为当前发生的事情主要是关税造成的》
此刻,人们理所当然地对已宣布的关税及其对市场和经济的巨大影响给予了极大的关注,而对其背后的原因以及可能即将到来的重大动荡却鲜有关注。
别误解我的意思,虽然这些关税公告是非常重要的发展,我们都知道是特朗普总统引发了它们,但大多数人忽视了让他当选总统并促成这些关税的根本原因。他们也大多忽略了驱动几乎所有事情(包括关税)的更为重要的力量。
要牢记的是,我们正在目睹一次经典的货币、政治和地缘政治秩序的重大崩溃。这种崩溃大约一生只发生一次,但在历史上当类似的不可持续的条件具备时,这种情况已经发生过很多次。
更具体地说:
货币/经济秩序正在崩溃,因为现有的债务太多,增加的速度太快,现有的资本市场和经济依赖于这种不可持续的巨额债务。债务之所以不可持续,是因为
a) 债务人 - 借款人欠债太多,并且因为沉迷于通过债务来资助他们的过度消费(例如,美国)而继续借贷过多;
b) 债权人 - 贷款人(如中国)已经持有太多债务,并且依赖向借款国(如美国)出售商品来维持经济。这些不平衡状况面临着巨大的纠正压力,而纠正的方式将会对货币秩序产生重大改变。
例如,在一个去全球化世界中,既有大的贸易不平衡又有大的资本不平衡显然是矛盾的,主要参与者不能信任其他主要参与者不会切断他们所需的物品供应(这是美国的担忧),或支付他们应得的钱(这是中国的担忧)。
这是由于这些各方处于一种战争状态,自给自足至关重要。
任何研究过历史的人都知道,在这种情况下,这样的风险反复导致我们现在看到的同类问题。因此,中国等国家廉价制造、卖给美国人并获取美国债务资产,美国人从中国借钱购买这些产品并积累巨额债务的老货币/经济秩序必须改变。这些显然不可持续的情况因导致美国制造业衰退而更加严重,这不仅掏空了美国的中产阶级工作,还要求美国从一个日益被视为敌人的国家进口所需物品。在去全球化的时代,这些大额贸易和资本不平衡状况,反映了贸易和资本的相互关联性,必须以某种方式缩小。同时,显而易见的是,美国政府的债务水平以及政府债务增加的速度都是不可持续的。(你可以在我的新书《国家如何破产:大周期》中找到我对这一问题的分析。)显然,货币秩序将不得不以大规模破坏性的方式进行改变,以减少所有这些不平衡和过度行为,而我们正处于这一变化过程的早期阶段。这对资本市场有着巨大的经济影响,我将在另一时间深入探讨。
国内政治秩序正在崩溃,因为人们的教育水平、机会水平、生产力水平、收入和财富水平以及价值观之间存在巨大差距——并且因为现有的政治秩序无法有效解决问题。
这些条件体现在右翼民粹主义者和左翼民粹主义者之间的不惜一切代价争取胜利的斗争中,双方都想掌握权力和控制权来运行事务。这导致民主制度崩溃,因为民主需要妥协和遵守法治,而历史表明,在像我们现在所处的时期,这两者都会崩溃。历史还表明,随着经典民主和经典法治被移除为专制领导的障碍,强大的专制领导人会出现。显然,当前不稳定的政局将受到我在这里提到的其他四种力量的影响——例如,股票市场和经济中的问题可能会引发政治和地缘政治问题。
国际地缘政治世界秩序正在崩溃,因为一个主导国家(美国)规定其他国家遵循的秩序的时代已经结束。美国领导的多边合作世界秩序正被单边、强权规则的方式取代。在这个新秩序中,美国仍然是世界上最大的强国,并正在转向单边、“美国优先”的方法。我们现在看到这一点在美国领导的贸易战、地缘政治战、技术战以及某些情况下的军事战争中表现出来。
自然现象(干旱、洪水和疫情)越来越具有破坏性,
人工智能等惊人的技术变革将对生活的各个方面产生重大影响,包括货币/债务/经济秩序、政治秩序、国际秩序(通过影响国家间的经济和军事互动)以及自然现象的成本。
我们应该关注这些力量的变化及其相互影响。
因此,我敦促您不要让像关税这样吸引新闻的大变化分散您的注意力,从而忽视这五大力量及其相互关系,这些才是总体大周期变化的真正驱动力。如果您让自己被这些表面现象分散注意力,那么您将
a) 忽视这些大趋势的条件和动态如何导致这些引人注目的变化,
b) 无法思考这些引人注目的变化将如何影响这些大趋势,
c) 无法集中精力了解这个总体大周期及驱动它的各个部分通常如何展开,这将告诉您很多关于未来可能发生的事情的信息。
我还敦促您思考这些至关重要的相互关系。例如,考虑一下唐纳德·特朗普在关税方面的行动将如何影响
1)货币/市场、经济秩序(它将对该秩序造成破坏),
2)国内政治秩序(它可能会对该秩序造成破坏,因为它可能会削弱他的支持基础),
3)国际地缘政治秩序(它将以许多明显的方式对该秩序造成财务、经济、政治和地缘政治上的破坏),
4)气候(它会在某种程度上削弱世界有效应对气候变化问题的能力),
5)技术发展(它将以一些积极的方式对美国造成破坏,比如将更多的技术生产引入美国,也会以一些有害的方式造成破坏,比如扰乱支持技术发展的资本市场,以及其他列举不尽的方式)。
在进行这项思考时,记住当前发生的事情只是历史上无数次发生的事件的当代版本是有帮助的。我敦促您研究政策制定者在类似的历史案例中的行动,他们在其中发现自己处于类似的位置,以帮助您列出他们
可能会做的事情——比如暂停对敌对国家的债务服务支付,建立资本管制以防止资本自由流出该国,以及征收特别税。
这些事情中的许多在过去不久还是难以想象的,所以我们应该研究这些政策的效果。货币、政治和地缘政治秩序的崩溃形式表现为经济萧条、内战和世界大战,然后导致新的货币和政治秩序,这些秩序管理国家内部的互动,以及管理国家间互动的地缘政治秩序,直到它们再次崩溃,所有这些都反复发生,是最重要的理解内容。我在我的书《应对变化世界秩序的原则》中详细描述了它们,您可以在那里清楚地看到它们的布局。总体大周期分为六个可以明确识别的阶段,逐一展开。书中详细描述了每个阶段,使得我们可以很容易地将现在发生的事情与通常发生的情况进行比较,因此可以确定周期所处的阶段以及接下来可能发生的事情。
当我写那本书和其他书的时候,我希望,正如我现在仍然希望的那样,能够做到以下几点:
1)帮助政策制定者理解这些力量并与之互动,以制定更好的政策,从而获得更好的结果,
2)帮助那些集体而非个体能影响政策的个人很好地应对这些力量,从而为自己和自己关心的人取得更好的结果,
3)鼓励那些持不同观点的聪明人与我进行开放、深思熟虑的交流,以便我们都能努力找出真相以及如何应对。
本文表达的观点是我个人的观点,不一定代表桥水基金的观点。
Ray:
现在是所有相关方重新考虑各自方法的绝佳时机!在处理不可持续的债务和失衡问题上,有更好和更糟的方式。特朗普总统决定放弃一种更糟糕的方法,并通过谈判来解决这些失衡问题,这是一个更好的方式。我希望并期待他会对中国采取同样的做法,我认为这包括谈判达成一项协议,使人民币兑美元升值,具体途径是中国出售美元资产,同时放宽财政和货币政策以刺激国内需求。这将是一个双赢的结果。中国还应重组并货币化其过度的地方政府债务,以摆脱债务负担。无论如何,债务/货币秩序必须发生重大变化,以解决债务、贸易和资本失衡的问题。特朗普政府接下来的举措应该是通过削减赤字至 GDP 的 3%,妥善解决赤字问题。我在《国家如何破产:大周期》中详细描述了如何做到这一点而不引发混乱,您可以通过以下链接阅读相关内容:https://lnkd.in/eHMfZ4Ex。
对于那些因最近发生的事件(以及可能发生的情况)而感到震惊和恐惧的投资者来说,这也是一个重新审视其投资组合结构的绝佳时机,以便避免承担无法容忍的风险。我可以保证,迟早会有另一场令市场恐慌的事件发生。
虽然我无法在此详细解释如何构建投资组合,但我可以推荐有兴趣的人参加由新加坡政府创立的财富管理学院(WMI)开发的“Dalio 市场原则”课程,该课程旨在帮助投资者提高知识水平:https://wmi.edu.sg/dmp-online。此外,我正在撰写下一本书《Investment and Economic Principles | 投资与经济原则》,我会在写作过程中在线分享部分内容。
死亡前的最后九个阶段:
- 私营部门和政府深陷债务。
- 私营部门遭遇债务危机,而中央政府为了帮助私营部门而加重债务。
- 中央政府面临债务困境,自由市场对其债务的需求不足以满足供应,导致债务问题。此时,要么采取货币和财政政策的调整,使货币和信贷的供需恢复平衡,要么发生自我强化的债务抛售,导致严重的债务清算危机,经过一段时间后,债务和债务服务水平相对于收入减少。大规模的债务抛售是一个明显的红色警示。
- 政府债务的抛售导致以下同时发生:a) 由自由市场驱动的信贷紧缩,这导致 b) 经济疲软,c) 储蓄/储备下降,d) 货币贬值压力。
https://www.investing.com/rates-bonds/usa-government-bonds
最近一周长债遭到迅速抛售
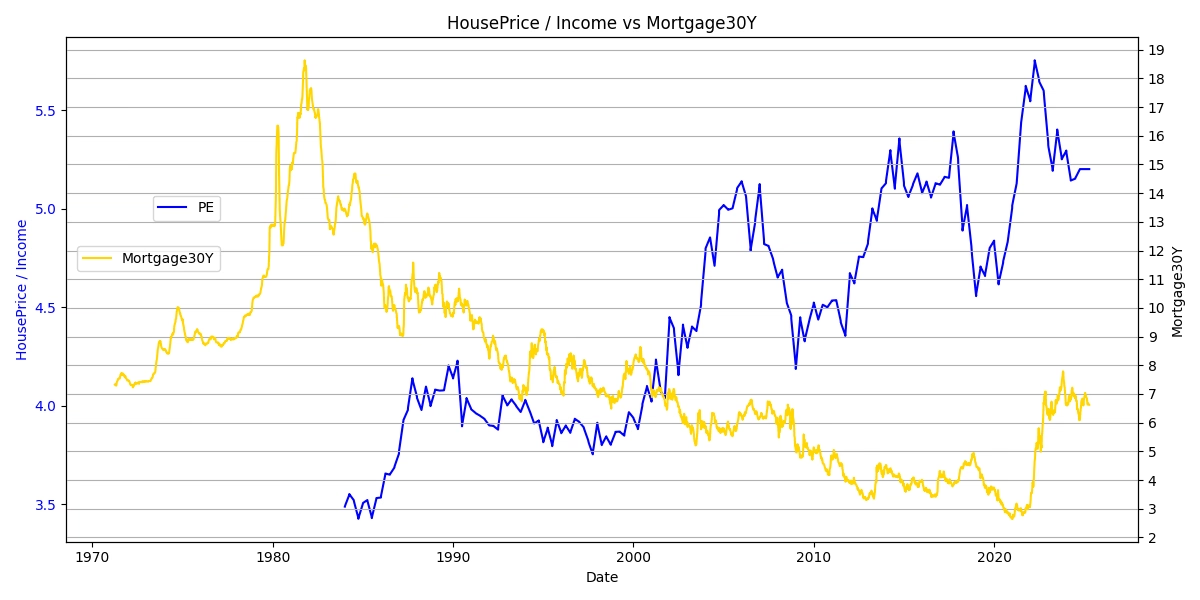
选取的是美国 median 群体的房价和收入,其比值处于历史高位,目前仍高于 08 年金融危机前的水平
高房价和难以下降的 30Y 固定房贷利率抑制了购房需求,尽管如此,房源库存仍然较少,疫情期间锁定低利率购房的群体也不愿出售。
若今年经济平稳运行,预计房地产仍有 3% 上涨空间,但目前的经济波动和连锁反应可能会波及房市。
据《财富》杂志报道,婴儿潮一代目前占所有购房者的 42%,而 Gen Y 一代占 29%。这俩代人正是在房价/收入的低点购入的,而婴儿潮一代未来几年将因人口自然更迭释放出大量的库存。
美国版的吃到红利的一代
目前美债美股双跌,前者意味着美元作为信用货币可能正在经历瓦解。即便如此,我认为特朗普的冒进只是加速了这一局面,这个时刻早晚会到来。最重要的是,目前的经济衰退概率大增。黄金还在创造历史新高,若是按照上文的分析思路,似乎离高点还有一段路要走。
顺便请问下,事件簿的大事件那个网页挂 tizi 怎么进不去?
 Krause Yuan
我也打不开了
黄金进度条我参考的是 10Y-3M 历史百分位,目前是 15.93%
根据两党政策中心的说法,除非国会提高债务上限,否则美国政府管理其现金流以按时支付账单的能力将在七月中旬至十月初之间的某个时刻耗尽。
那个大事记其实没啥看的,因为过去四十年的逻辑和这里差不多,即:名义利率较高,货币政策依然有效。可以靠政府发债继续维持风险偏好扩张,要还债的时候利率就下来了(书中提到的“惊奇地发现”)。
08 年时候接近大周期末尾,名义利率离 0 不远,货币政策接近失效,所有债务只能向央行转移(对于美联储来说美国国债和各种企业债是资产,发行的美元是债务),为了平账,这时候就不得不抬高资产端(黄金)相对于负债端(美元)的价格
所以就要等美联储什么时候做 gold re-valuation,毕竟现在账面价格还是按 1933 年时候的几十美元算的
看到这一章第一段就绷不住了,索罗斯和 Ray 当年犯的错一模一样,都是意识到新兴市场(可以看出美国在全球开的子公司)即将面临破产,全球信用扩张可能到极限,但没意识到美国财政(公司总部)愿意继续扩下去
达里奥在 1982 年曾失去过一大笔财富,而这件事也完全改变了他做生意的方式。
达里奥表示,破产教会了他“恐惧和谦虚”
我看到过 FOX 的一篇报道,如果想要解决目前母国的赤字和预算问题,将现在流通的美元和黄金价格进行重估,revalue, 需要将一盎司黄金定到 10 万 usd,这是非常夸张的存在。并且这还是前两年的一篇文章。在当下这个债券市场大跌的情况下,可以看到各国央行对美元国际货币的信心正在重塑,但似乎并没有更好的解决方案。(采用金本位的固定汇率会极大限制各国的央行货币政策,似乎在这个时代已经无法回去)此外,加密货币、一揽子货币等等方式都被提出,但各种原因目前也都没有显示出优于美元的趋势。那么,当美元信心下降又无法找到足够优势的替代方案,同时基于目前美国的经济军事科技各方面实力依旧势头强劲,「黄金美元重估」可能会成为接下来的方案,黄金价格也会持续攀升新高。你怎样看在价值重估后黄金的走势,或者说它的拐点会出现在哪些特定数据指标或事件中?
Krause Yuan That’s just not enough metal to support an economy as large as the U.S.—not unless the price of each ounce of gold was fixed at something outrageous like $100,000.
https://www.forbes.com/sites/greatspeculations/2021/01/25/the-gold-standard-ended-50-years-ago-federal-debt-has-only-exploded-since/
Krause Yuan 其他法币比美元信用更差,美联储是最后的贷款人。
黄金价值重估和固定汇率没任何关系。
预测重估之后的走势更是荒唐的,这个世界不存在预测。一个自然界的参考是闪电先于雷鸣(尽管是同样的物理现象),一个社会学的参考是电磁波技术(电报、互联网)应用之前不同市场之间的沟通相位差。
能做的只是按照现有的状态和势能做配置。简单的模型是中学物理就学过的能量守恒,在不同命名的主体之间交换(市场的核心也是交换)。重要的是找出经过时间检验的不变量(例如利差就具有群体心理学稳定性,古罗马时期和今天的人类没什么两样)
Krause Yuan 个人观点,这只能表明黄金难有理论上限。不像股票 PE,PB 太高就很困难了。得出的实际数值没有太大用处。
cwo-a-deeper-look-at-capital-wars.pdf
从 1600 年至今的资本战争
在研究过去大国冲突案例时,我注意到,在大多数情况下,在爆发直接军事战争之前,通常会先经历一系列升级的经济、技术、地缘政治和资本战争。例如,虽然 1939 年和 1941 年被认为是第二次世界大战在欧洲和太平洋地区正式爆发的时间点,但这些冲突实际上早在十年前就已经开始,当时出现了一系列逐步升级的经济和资本冲突,随后才演变为“热战”。
为了更好地理解未来的经济与资本冲突可能呈现的形式,我研究了从 1600 年至今所有重大资本战争的案例。在本研究中,我总结了这些冲突的典型特征,并分享了我们所分析的主要案例的细节。
当我们开始深入研究各国采取的不同措施时,我们发现这些措施大致可以分为三类:
-
资产冻结/没收:阻止敌对国家或竞争对手使用或出售其拥有的外国资产。这些措施可以从针对特定群体的资产冻结(例如美国目前对伊朗革命卫队的制裁)到更为极端的单方面债务拒付或直接没收一个国家的资产不等。
-
阻断资本市场准入:阻止一个国家进入本国的资本市场,无论是为了获取融资(例如通过禁止其在本国发行债务或股票),还是为了投资于本国(例如政策上阻止来自敌对国家的投资)。这种措施还可以表现为暂停持续性贷款,或协调抛售某国资产,其非经济目的可能是削弱该国实力或迫使特定行为。
-
禁运/封锁:阻止与目标国家之间的商品或服务贸易,有时甚至包括与中立第三方的贸易,目的是削弱目标国家。这可能涉及切断关键物资的进口(例如二战前夕美国对日本实施的石油禁运),或阻止目标国家出口对其经济至关重要的产品(例如拿破仑战争期间法国对英国的封锁)。
这三种手段都可以以不同程度的严重性实施,如下图所示。在回顾过去的案例,尤其是近期案例时,我们通常会看到多种手段同时被使用(例如同时限制某些贸易并实施高度针对性的资产冻结)。而最严重的手段——例如完全切断一个国家进入本国金融系统的通道,或冻结其所有海外资产——通常是在长期的针锋相对升级之后(如二战前美国与日本的情况)或作为对目标国家重大危机/挑衅的回应(例如俄罗斯吞并克里米亚)。
最极端的措施往往出现在热战即将爆发或已经进行之时(例如,二战期间各种类型的极端措施都被采用,其中许多措施在前期阶段便已开始实施)。相比之下,过去十年美国对俄罗斯的制裁则涉及一系列中等程度的措施(包括将俄罗斯关键企业广泛排除在美国金融系统之外、对特定个人实施资产冻结以及贸易限制,包括对第三方国家实施的限制)。
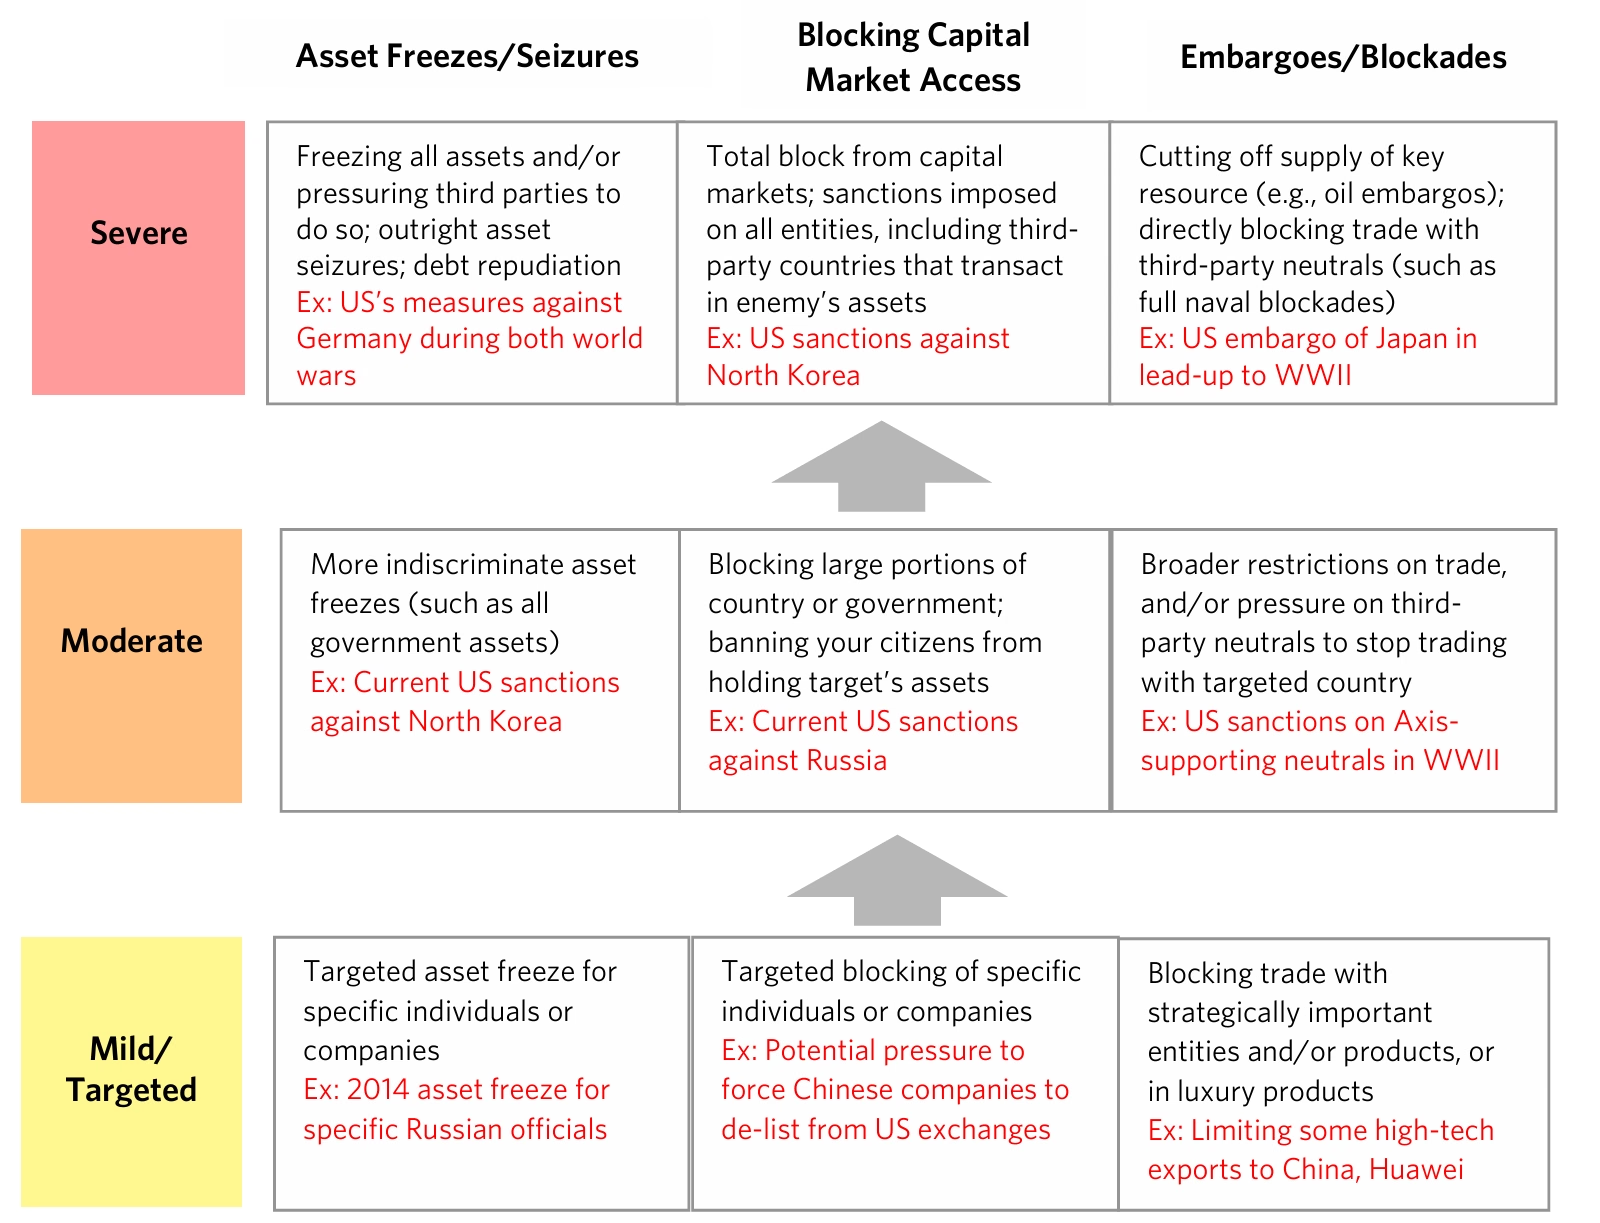
下表总结了我们所研究的历史案例中,哪些手段被采用。从宏观层面来看,我们可以看到资本战争作为一种战争工具贯穿了整个历史——早在古希腊时期,就有证据表明通过封锁依赖贸易的城市来削弱其力量。与此同时,所使用的手段组合已发生了广泛的变化。在早期的冲突中,通常采取的形式是扰乱或封锁敌方的贸易(例如拿破仑战争或 1812 年战争中的情况),因此海军力量决定了谁能有效使用这些武器,谁不能。而在近期的冲突中,我们看到了更广泛的金融和贸易措施被使用。特别是,在过去的半个世纪中,美国利用其储备货币地位将其“武器化”,以阻止对手进入美元金融体系,并威胁可能与美国对手进行交易的中立国家(通过所谓的“次级制裁”)。一个显著的案例是过去十年对俄罗斯实施的一系列金融制裁,尽管类似的措施在过去几十年中也曾针对伊拉克、伊朗、委内瑞拉等国家使用过。
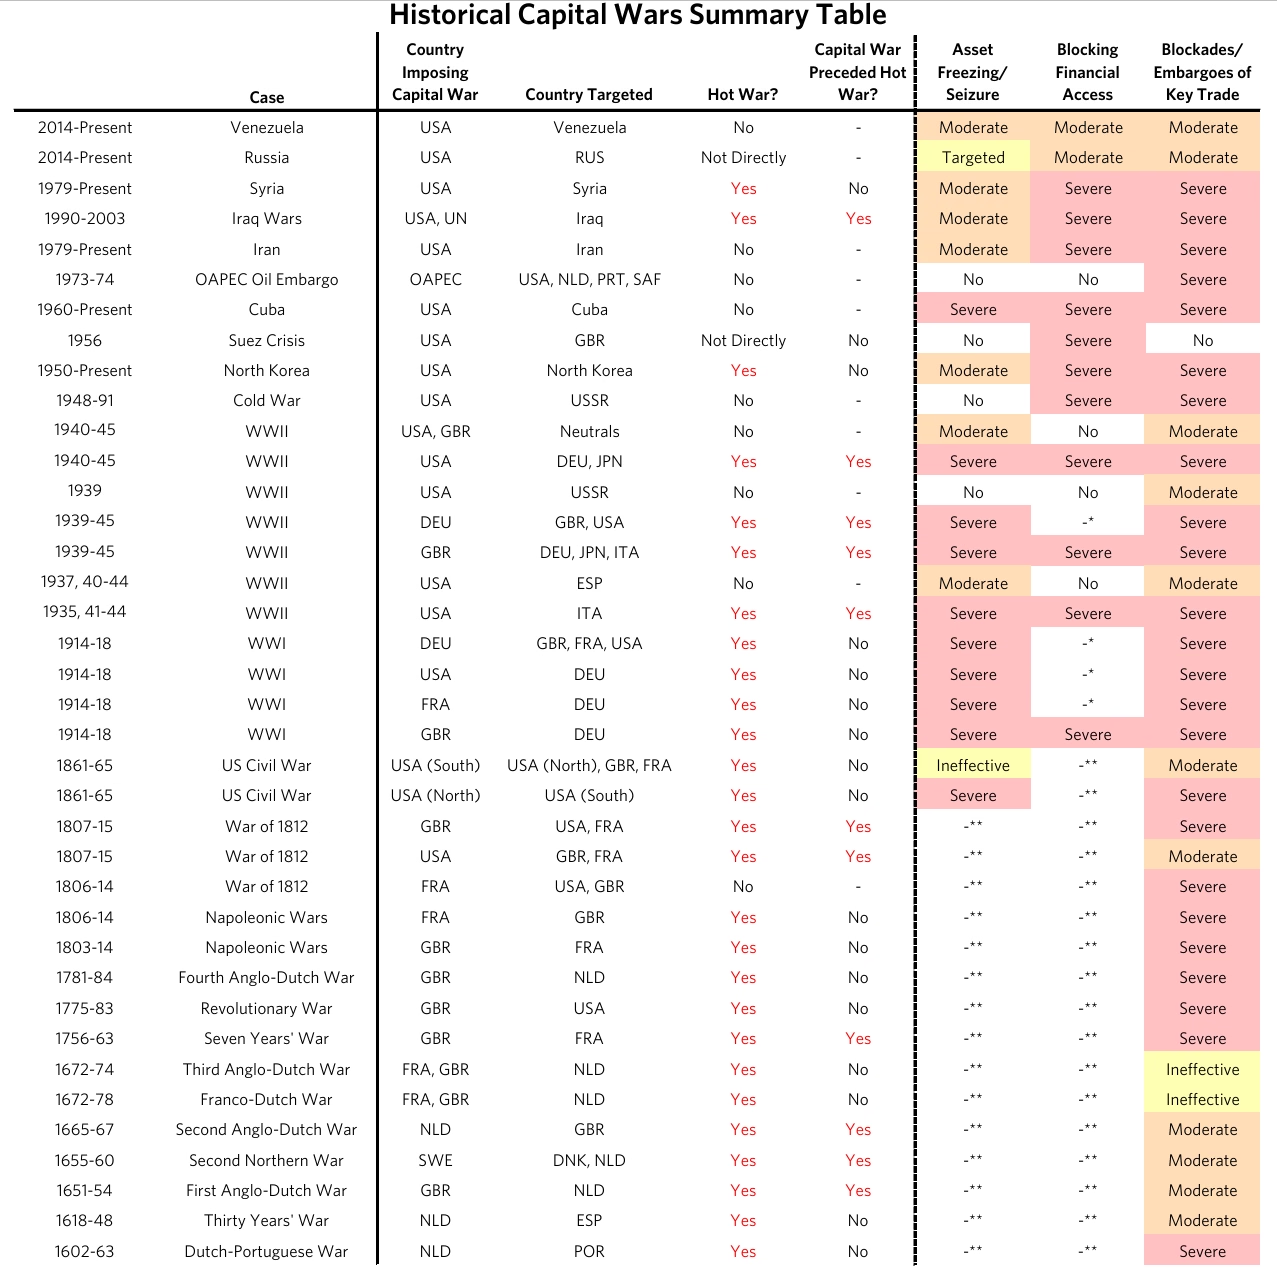
以下是我们对主要案例的简要总结:
20 世纪和 21 世纪的主要案例:
-
第一次世界大战(1914-18 年):一战之前,列强围绕资源丰富的殖民地展开了争夺,但由于战争爆发得非常突然,资本战争的案例并不多——其中最显著的是德国在 1880 年代封锁俄罗斯的金融通道。在战争期间,交战国通过逐步升级的贸易封锁和资产没收来推进各自的议程。所有国家都禁止与敌国进行贸易,像英国和美国这样的海军强国对德国实施了封锁,而德国则通过潜艇攻击英国的商船进行报复。随着战争的持续,最初冻结敌方资产的交战国后来将其变现以资助自身的战争努力。
-
第二次世界大战(20 世纪 30 年代末至 1945 年):在战争爆发前,资本战争和热战冲突呈螺旋式升级。盟国如美国和英国对轴心国实施了惩罚性的资源禁运,以回应其领土扩张,这进一步促使轴心国通过入侵他国来满足军事需求(例如日本对石油的需求)。随着战争开始,盟国将禁运扩大为全面封锁,并冻结和没收了交战国及中立国的资产。由于目标国家当时更依赖资源获取而非金融流动,因此较少使用阻断市场准入或抛售资产的手段。
-
古巴禁运(1960 年代至今):冷战期间,在卡斯特罗接管古巴后,美国对古巴实施了一系列长期的资本战争制裁措施,包括停止贸易、冻结经济援助以及限制汇款。古巴确实采取了一些没收美国在古巴财产的行动,但缺乏全面反击的能力。
-
苏伊士运河危机(1956 年):埃及夺取并国有化苏伊士运河后,英国发动军事干预试图重新控制运河。美国反对任何形式的军事干预,并扣留了对英国的 IMF 资金,直到英军完全撤出埃及。由于储备迅速流失且没有美国的财政支持就无法维持英镑的可兑换性,英国最终屈服并撤军。
-
OPEC 石油禁运(1970 年代):1973 年至 1974 年,阿拉伯国家成员因美国和其他发达国家支持以色列(当时埃及和叙利亚刚刚入侵以色列),对其实施了全面的石油出口禁运。禁运以及大规模供应削减通过油价上涨和通货膨胀造成了全球经济的重大损害和金融资产损失。尽管这一禁运对阿以政治局势的直接影响有限,但它确实使石油生产国获利,并改变了美国对外能源依赖的态度。
-
美伊冲突(1980-2003 年):美国与伊拉克之间的冲突持续数十年,核心问题在于伊拉克入侵科威特及其可能支持恐怖主义和武器计划。在此期间,美国实施了严厉的经济制裁和金融资产冻结,以对伊拉克施加压力。通过联合国和盟友的支持,美国还成功对伊拉克施加了全球压力,大多数国家签署了经济制裁协议。
-
当代:目前,美国对伊朗、朝鲜、俄罗斯等少数国家实施了重大制裁。这些措施包括资产冻结、禁止美国实体与黑名单上的实体进行贸易或融资、阻断美元融资渠道(特别是 SWIFT 系统),以及对与黑名单实体交易的中立实体实施次级制裁。
1900 年之前的资本战争主要案例:
-
荷兰帝国时期的资本战争策略(1600-1800 年):荷兰在其鼎盛时期所参与的战争中,资本战争的主要形式是贸易封锁,切断敌人的关键收入来源,包括贸易和殖民收入。许多战争因贸易壁垒和商业竞争而起,最著名的例子是第一和第二次英荷战争。第四次英荷战争是资本战争毁灭性力量的关键例证:通过封锁贸易路线和控制贸易据点,英国成功使荷兰东印度公司破产。
-
拿破仑战争(1803-15 年):资本战争是法国和英国在整个冲突期间使用的重要手段。两国开战三年后,英国加强了对法国海军港口的严厉封锁。随后,资本战争以针锋相对的方式升级,双方实施了连锁封锁和贸易限制(英国依靠其强大的舰队,而法国依靠其对英国用于贸易的许多欧洲港口的控制)。
-
1812 年战争:在拿破仑战争期间,美国面临来自英国和法国的资本战争压力,因为双方试图限制彼此之间的贸易。此外,英国的强制征兵行为(即抓捕美国公民并强迫他们加入英国海军)导致美国对两国实施贸易禁运,但这一措施对美国的伤害远大于英国或法国。1810 年至 1811 年间,美国恢复与法国的贸易,同时切断与英国的贸易,最终导致 1812 年战争的爆发。在战争期间,英国利用其强大的海军加强对美国港口的封锁。
-
美国内战(1861-65 年):在战争期间,北方依靠其强大的海军封锁了南方邦联各州,而南方则非正式地切断了对英国和法国的棉花出口(“棉花外交”),试图迫使它们加入战争,但未获成功。此外,北方在战争期间通过法律允许没收南方邦联的资产。
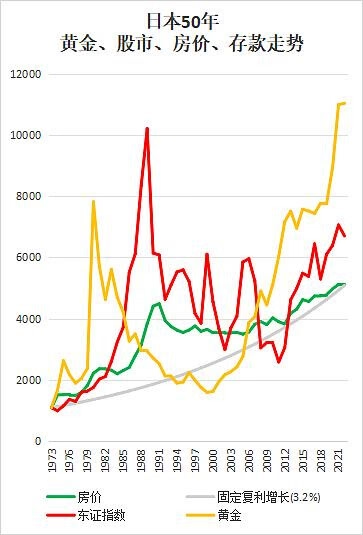
Krause Yuan 不同货币计价的黄金还是挺不一样的 比如日本 1991 房地产泡沫后利率不断下降 到 0 后只能量化宽松 都被黄金接住了,但美元计价的黄金走势显然不太一样
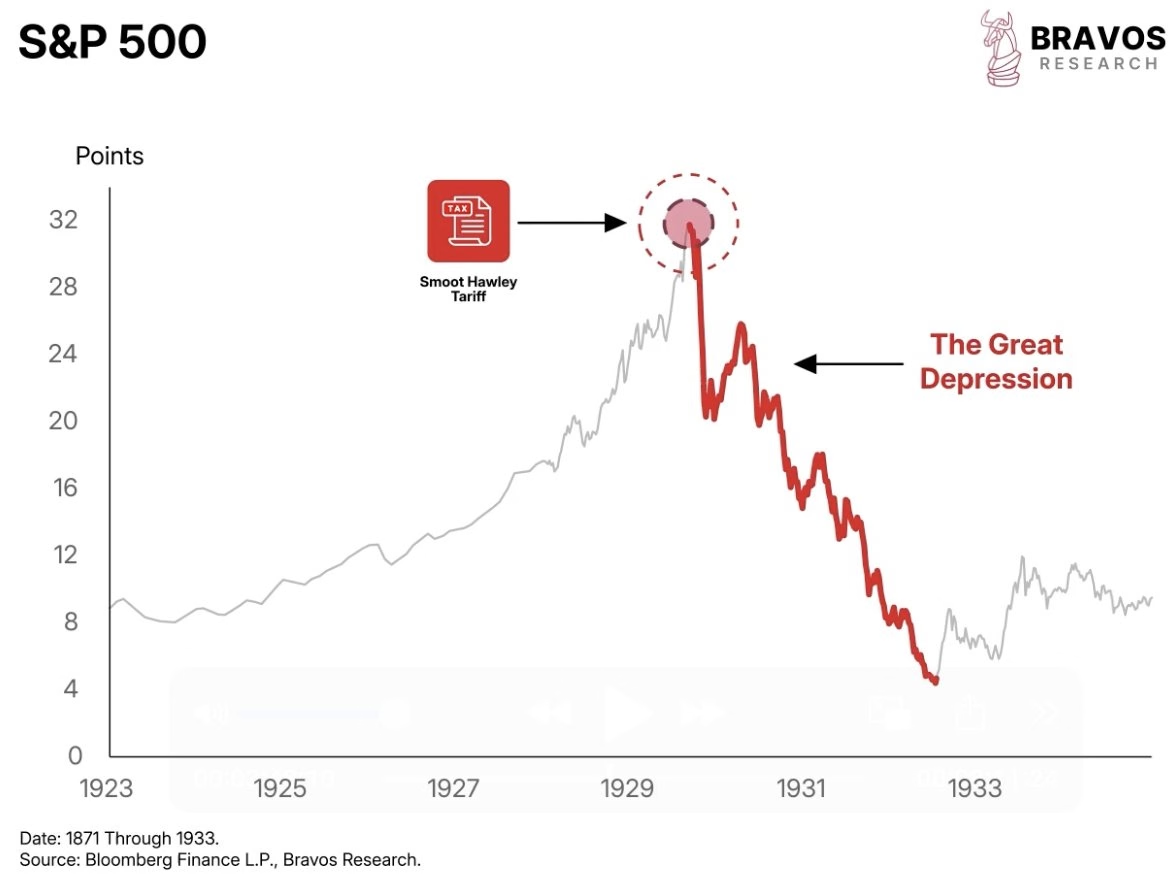
1933 大萧条之前也有过 Smoot Hawley 关税
格雷厄姆(巴菲特的老师)当时看到股价很低,遂加杠杆抄底。然而低估了人们的非理性恐惧,抄到了半山腰,最后杠杆爆掉破产了。
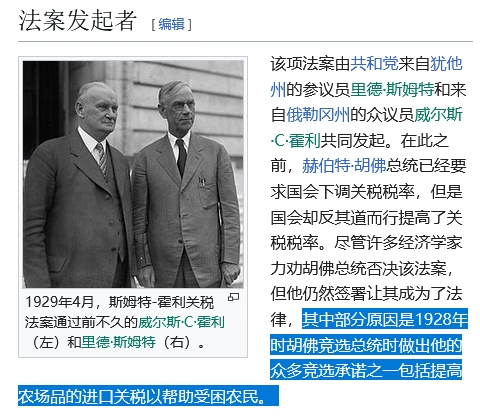
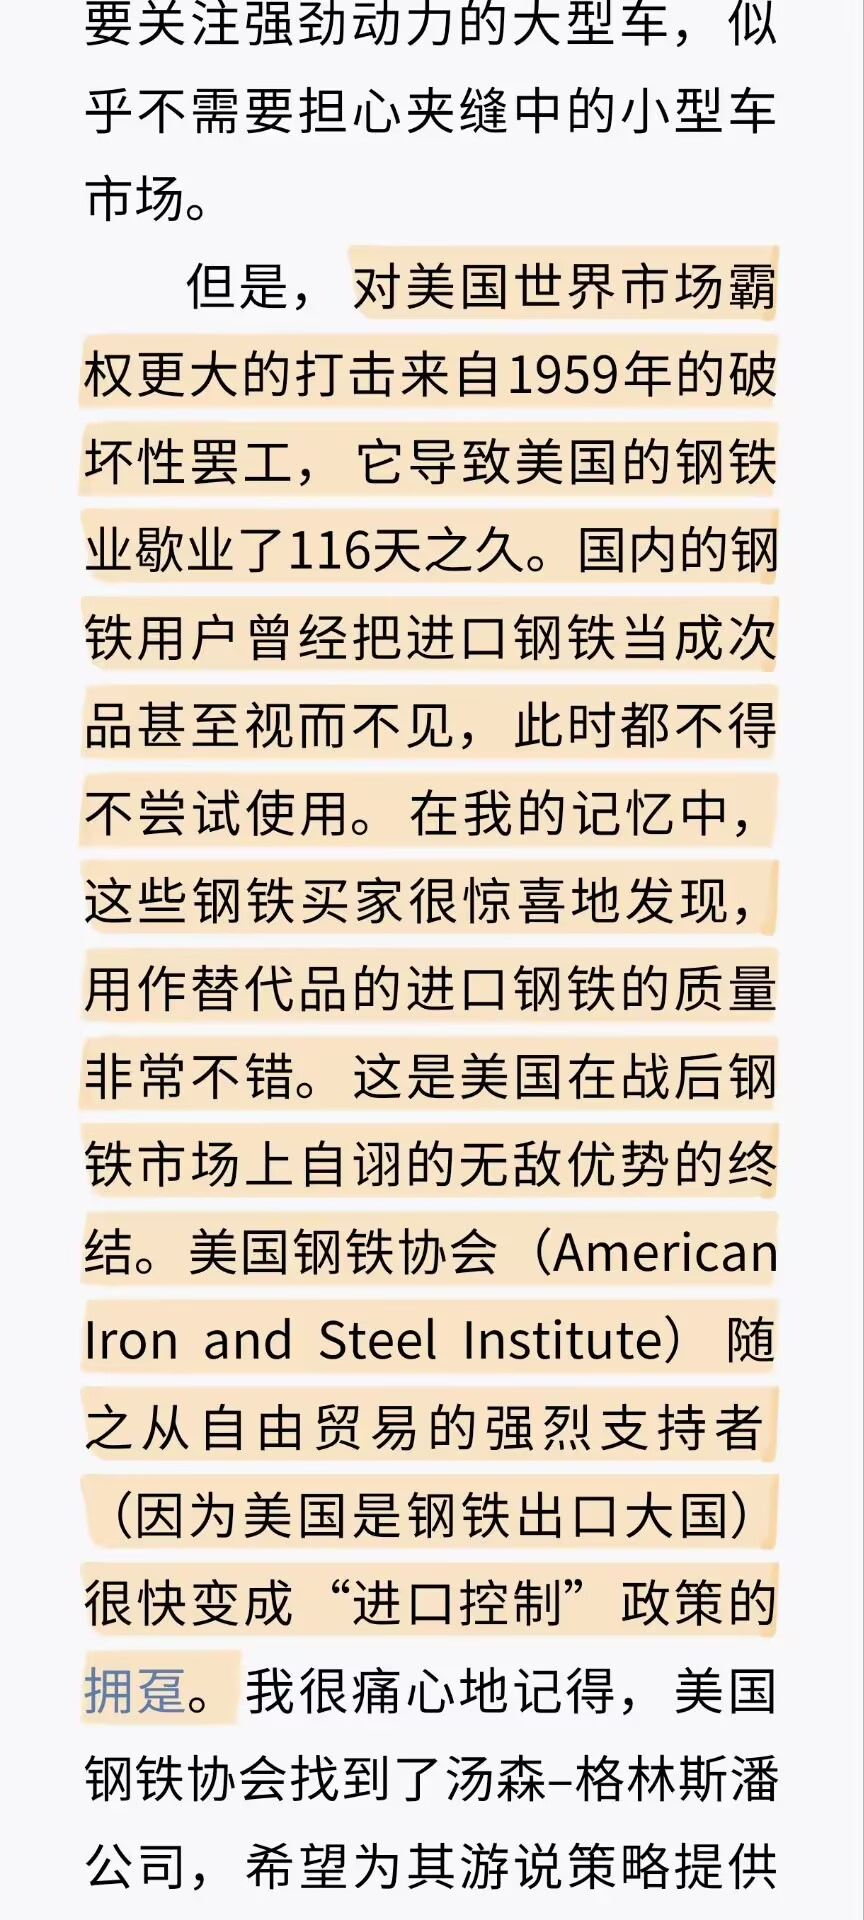
最典的还是美国钢铁行业,早期有竞争优势,呼吁自由市场是正义;后来被外国替代品超越了,呼吁加关税是正义。
选择劳保:拖世界一起下水
选择新世界:抛弃劳保
历史的电车车轮,从来不是难题
每个人都有两个身份 生产者和消费者
作为消费者 希望更大的市场 使其他生产者充分竞争 自己获得廉价的商品和服务
作为生产者 希望更小的市场 使得自己有更强和稳定的竞争力
作为个体的欲望 自然是矛盾的
但从理性的角度看 更大的市场的网络效应会生产更多的商品 产生更迅速的技术迭代 必定击败小市场
最应该警惕的是某些破坏市场规则的人,即搞垄断和价格歧视。
Greenspan 这本书里写了很多美国这方面的内容:
(1)名为福利,实为 credit 挤占的选民贿赂和消费
(2)大学教育的成功和基础教育的彻底溃败
(3)精英为了维护自身利益而进行的 H1B 限制,对移民的选择和引入集中在不威胁自身的普通工作上
(4)裙带
...
今年有太多人贷款买金了,真的是应了那句话日子越苦金价越高。
贷款买股票的人也很多,收缩期加杠杆的都是第一波被清洗的。
Individual investors have become the most important holder of U.S. equities, owning around 60%, per JPMorgan
蟪蛄这样生命短暂的虫子不知道春来秋至。
巴菲特在 2003 年写的文章
https://money.cnn.com/magazines/fortune/fortune_archive/2003/11/10/352872/index.htm
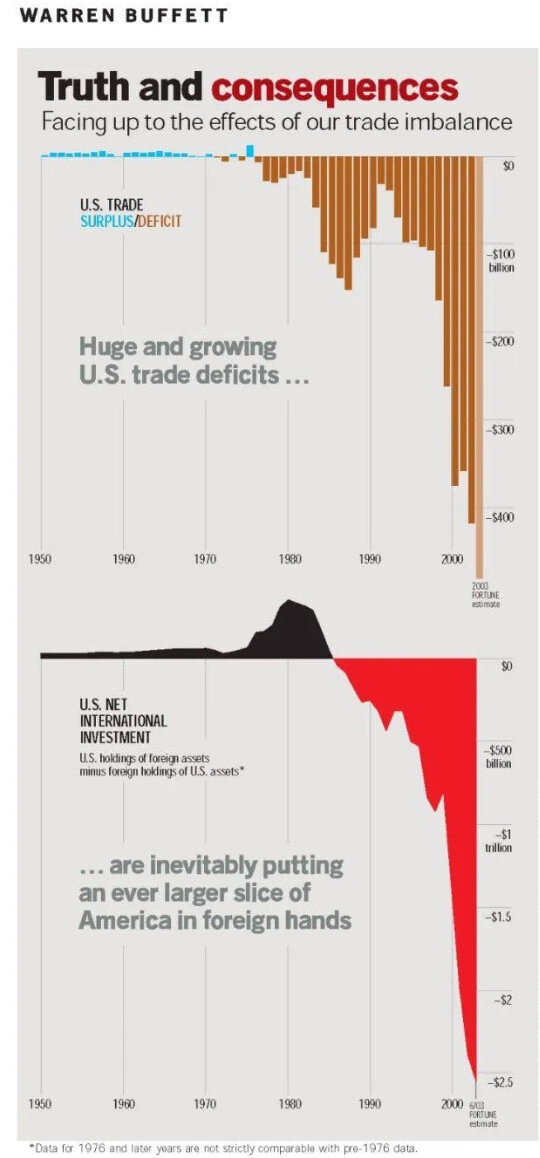
美国不断扩大的贸易逆差正在出卖我们的国家。这里有一个解决办法——我们现在就得采取行动。
作者:沃伦·E·巴菲特、卡罗尔·J·卢米斯
发表于《财富》杂志,2003 年 11 月 10 日
我即将就美国的贸易逆差问题发出警告,并提出一个解决方案。但首先,我得提两点理由,说明你可能会对我说的话持怀疑态度。第一,我在宏观经济预测方面的过往记录并不值得称道。例如,在过去的二十年里,我对通货膨胀过于担忧。更具体地说,早在 1987 年,我就开始公开对美国不断上升的贸易逆差表示担忧——而正如你所知,我们不但没有垮掉,反而繁荣发展。所以在贸易问题上,我至少已经虚惊了一次。
尽管如此,我这次再次发出“狼来了”的警告,而且这次还用伯克希尔·哈撒韦的资金作支持。直到 2002 年春,我已经生活了将近 72 年,从未买入过任何外币。但自那以后,伯克希尔进行了大量外币投资,目前持有多种外币。我不会透露具体是哪几种,因为这并不重要,重要的是这个根本点:持有外币就意味着你认为美元将会贬值。
作为一名美国人和投资者,我当然希望这些投资最终被证明是错误的。如果伯克希尔因外汇交易获利,那种利润也远比不上公司和股东在生活其他方面因美元暴跌而遭受的损失。
但作为伯克希尔·哈撒韦的负责人,我的职责是理性地投资它的资金。而我之所以终于用真金白银支持自己长期以来的观点,是因为我们的贸易逆差问题已经大大恶化,以至于我们国家的“净资产”(姑且这么说)正在以惊人的速度转移到国外。
如果这种趋势持续下去,后果将极为严重。为了说明原因,请跟我展开一个思维实验,设想有两个孤立的、面积相同的岛屿,分别叫“挥霍岛”(Squanderville)和“节俭岛”(Thriftville)。两个岛上的唯一资本资产是土地,它们的社会还很原始,只需并只生产粮食。每个岛上的居民只需每天工作八小时,就能生产足够自己生存的食物。起初,两岛居民都按部就班地过着自给自足的生活。
后来,节俭岛的勤劳居民决定存钱并投资,他们开始每天工作 16 小时,其中 8 小时用于自给自足,剩下 8 小时生产的粮食出口到他们唯一的贸易伙伴——挥霍岛。
挥霍岛的居民为此欢欣鼓舞,因为他们不再需要劳动就能维持现有的生活水平。当然,这种交易也是有对价的——但对挥霍岛人来说似乎无关痛痒:节俭岛人只要求获得“挥霍债券”,即以挥霍币计价的债务凭证。
随着时间的推移,节俭岛积累了大量挥霍债券,这些债券实质上是对挥霍岛未来产出的索取权。一些挥霍岛的评论家开始嗅到问题,他们预见到,要维持现有的生活同时还要偿还这些债务,挥霍岛居民最终将不得不增加劳动时间。但他们并不愿听这些“危言耸听”的话。
与此同时,节俭岛居民开始感到不安:他们质疑这个懒惰岛屿的债务到底值不值钱。于是他们改变策略,虽然保留一部分债券,但将大多数债券卖给挥霍岛居民换取挥霍币,并用这些资金购买挥霍岛的土地。最终,节俭岛人拥有了挥霍岛全部土地。
到那时,挥霍岛人不得不面对一个残酷的现实:他们不仅要恢复每天八小时劳动来维持生活(因为他们已无可交易之物),还需额外劳动以偿还债务并支付租金给节俭岛人。实际上,挥霍岛是通过“购买”而非征服的方式被“殖民”了。
你当然可以辩称,挥霍岛未来要持续向节俭岛输出产品的现值,与节俭岛当初放弃的产出现值是等价的,所以这笔交易算是公平。但问题在于,一代挥霍岛人享受了免费午餐,而未来世代却要为此永久买单——用经济学术语说,这是严重的“代际不公”。
我们也可以用家庭类比来思考这个问题:假设我,沃伦·巴菲特,能说服所有为我提供一生所需商品和服务的人,接受由我的后代以实物加利息形式偿还的“巴菲特家族债务凭证”。或许这笔交易在账面上看起来是平等交换,但我后代恐怕不会因此欢呼(甚至可能想赖账)。
再回到两个岛屿的设想:迟早,挥霍岛政府为了偿还不断增长的债务,会不得不采取高度通胀的政策——印更多挥霍币来稀释价值。政府会这样想:反正那些恼人的挥霍债券只是对一定数量货币的索取权,而不是对其实际购买力的索取权。换言之,让挥霍币贬值可以减轻政府财政负担。
正因为如此,若我是节俭岛居民,我会更愿意直接拥有挥霍岛的土地而非其政府发行的债券。大多数政府在道义上更难剥夺外国人拥有的不动产,却更容易通过通胀偷走外国人的债券购买力。与其用武力行窃,他们更倾向于用“隐性盗窃”。
那么,这一切与美国有何关系?简单说,自二战结束到上世纪 70 年代初,美国像节俭岛一样勤奋努力,我们经常出口大于进口。同时我们还将盈余投资到国外,按当时的统计方法,我们的对外净投资从 1950 年的 370 亿美元增长到 1970 年的 680 亿美元。换句话说,我们国家的“净资产”不仅包括本国财富,还包括世界其他地区的一小部分财富。
此外,因为美国净持有世界资产,我们还能获得可观的净投资收益,加之出口盈余,为我们提供了第二来源的可投资资金。这种财政状况类似一个人既能存工资,又能将已有资产带来的股息继续投资。
但到了 70 年代末,形势逆转,贸易出现赤字,初期赤字约为 GDP 的 1%。起初并不严重,尤其是当时我们仍有净投资收益。1980 年,我们的对外净资产达到了顶峰——3600 亿美元。
但自那以后,形势急转直下,且在过去五年加速恶化。如今我们的年度贸易赤字超过 GDP 的 4%。更令人担忧的是,外国对美资产的净持有额已高达 2.5 万亿美元。这部分资金部分用于购买美国债券(包括政府和私人债券),部分用于房地产、股票等资产。
本质上,美国就像一个极度富有但生活奢侈的家庭,拥有一大片农场。为了消费比产出多出 4% 的部分,我们每天都在出售农场的一部分,或者给现有土地增加抵押。
为了理解 2.5 万亿美元的量级,我们可以将其与美国股票市值(约 12 万亿美元)、美国住宅总值(也约为 12 万亿),或我估算的全国总财富(约 50 万亿美元)做对比。可见,转移到海外的资产已达国家财富的 5% 左右,意义重大。
更重要的是,若当前的贸易赤字水平持续,外国对美净资产持有将每年增长约 5000 亿美元,意味着外国对我们国家财富的净持有每年将增长一个百分点。这种增长将导致我们每年向国外支付越来越多的股息和利息,与过去的净收入相反。这是一种负复利过程——我们挥别快乐,迎来痛苦。
在经济学基础课程中我们学过,一个国家无法长期维持持续扩大的贸易逆差。最终,汇率变动和债权国的不满会迫使其收敛。这一机制过去在世界其他国家都曾有效:很多挥霍成性的国家都遭遇过“突然停贷”。
然而,美国拥有特殊地位。因为我们过去的财务表现良好,国家极其富有,所以我们能为所欲为。我们的偿债能力和意愿没人质疑,我们还拥有大量可用于交换的资产。换句话说,我们的“国家信用卡”额度惊人之高,但终归不是无限的。
现在就是停止用资产换取消费品的时候了,我提出的解决方案可能听起来有些“花招”,其实本质上是一种关税的新形式。但这种关税保留了自由市场的大部分优点,不会保护特定行业,不会惩罚特定国家,也不会激起贸易战。这一方案将促进出口,甚至可能提高全球贸易总量。它还能在不导致美元大幅贬值的前提下,实现贸易平衡,而我认为如果不采取措施,美元贬值几乎不可避免。
我们可以通过发行所谓的“进口凭证”(Import Certificates,IC)来实现这种平衡。所有出口商都将获得等额于出口金额的 ICs。出口商再将 ICs 出售给希望将商品进口到美国的企业。例如,一位进口商若要进口 100 万美元商品,需持有基于 100 万美元出口所产生的 ICs。必然结果:实现贸易平衡。
由于我们每月出口约 800 亿美元,将会发行等额的 ICs,市场将非常活跃。价格将由市场竞争决定谁来购买这些凭证、出价多少。(我设想这些凭证的有效期较短,例如六个月,以防投机者囤积。)
为便于说明,我们假设每张 IC 的售价为出口金额的 10%。这意味着美国生产商若将产品出口而非内销,便可额外获得 10% 的收益。
我认为,很多出口商会将这视为成本降低,从而在国际市场上降价,特别是大宗商品类产品。例如,如果铝在国内售价为每磅 66 美分,而 IC 价值 10%,那么国内厂商可以以每磅约 60 美分的价格(加上运输费)在国际市场出售,仍能维持正常利润。在这种情况下,美国制造的产品会更具竞争力,出口将扩大,带来更多就业机会。
当然,向我们出口的外国企业会面临更严峻的成本问题。但不论采用哪种贸易“解决方案”,他们都无法避免这一问题。正如赫伯·斯坦因所说:“如果某件事无法永远持续,它就会停止。”IC 计划在某种意义上为出口国提供了灵活性,因为它并不针对任何特定产业或产品。最终,市场将决定什么产品进入美国、由谁来出售。IC 只决定总的美元进口额度。
举个例子:现在一辆进口汽车进入美国,成本为 2 万美元。若 IC 售价为 10%,进口商需额外支付 2000 美元,总成本变为 2.2 万美元。如果这款车在市场上需求极旺,进口商可能能将成本完全转嫁给消费者。但一般情况下,竞争压力会迫使外国制造商承担部分甚至全部 IC 成本。
IC 计划并非没有代价:多数进口产品的价格会上升,一些与之竞争的国产品也会涨价。IC 的成本会表现为对消费者的“税收”。
这确实是一个严重的缺点。但美元贬值、对特定产品加征关税、设定进口配额等措施也各有弊端,成功率更低。最重要的是,相比未来可能因国家财富不断外流而遭受的深层次痛苦,我们现在为商品价格上涨所承受的短期痛苦是可控的。
我相信,IC 计划可以在不久的将来实现贸易平衡,出口将高于当前水平,进口则低于当前水平。各行业都会因此更具国际竞争力,而市场则决定最终的比较优势。
出口大国不会效仿此计划,因为他们手中的 IC 没有价值。他们会报复吗?这会引发新的“斯姆特 - 霍利关税战”吗?可能性不大。斯姆特 - 霍利时期,美国试图维持过高的顺差。而现在我们面临损害性的赤字,全世界都知道我们必须加以解决。
几十年来,全球贸易充斥着关税、补贴、配额、汇率操控等工具,出口大国一直在寻找办法积累顺差,但贸易战并未全面爆发。我们这项仅旨在“收支平衡”的建议,更不会引发战争。理性将占上风。
实施 IC 计划后,出口国最终会转向从我们这里多进口。以中国为例,如今每年向我们出口 1400 亿美元,仅进口 250 亿美元。若 IC 制度生效,中国可以选择购买每年 1150 亿美元的 ICs,或者削减对美出口,或增加从美进口。增加进口可能是对中国而言最可接受的选项,而我们也希望如此。
若出口增加,IC 供给增多,市场价格将下跌。如果出口增长足够多,IC 将失去价值,整个计划也将自动终止。主要出口国也许会因此废除对美出口的壁垒。
我们也可在计划初期设置过渡期,允许小幅赤字,以便各国逐步调整。政府可将“额外 ICs”拍卖或赠予急需出口机会的发展中国家,这也是一种极具成效的对外援助方式。
最后,我再次提醒:我曾“狼来了”过。但历史证明,唱衰者往往错误,美国的经济潜力和弹性极强。我们是一个非凡的国家。
但贸易赤字是真实的问题,它将考验我们的应对能力。缓慢贬值的美元并不足以解决问题,也无法阻止财富外流及由此引发的投资赤字。
也许还有更好的解决方案,但幻想和“啃手指”不在其列。从我目前所见,唯有采取行动,IC 计划可能是最可行且代价最小的选择。不要小看这个问题:按当前趋势,世界每年可以用我们净资产的 4% 换回美股。
在伯克希尔评估业务时,我的合伙人查理·芒格常说:“我只想知道我会死在哪里,然后永远不去那里。”我们的贸易政策制定者应牢记这一警示——并远离“挥霍岛”。
——沃伦·巴菲特,伯克希尔·哈撒韦董事长兼 CEO
协助撰稿:卡罗尔·J·卢米斯,《财富》杂志特约编辑、伯克希尔股东
巴菲特当年提出的解决方法也是加征关税,其目的是使得逆差达到 0,与目前的川普目的类似,不同点在于:
(1)巴菲特希望通过 IC由市场决定不同进口商品的税率,而非白宫政策。
(2)
相当于出卖了 US 的关税收入,和大清当年的做法很类似
这一点有问题,他的方案和加关税方案的区别非常小,报复性关税还是会有
最近也看完了【马督工带你读懂民国】系列和其他的一些历史,好像这类问题就是无解的(毕竟我们生活在指数函数变化速度的世界里),最终都收敛到了对内贸易保护主义 + 军事对峙,然后猥琐发育几十年,再看看哪边生产力更强
插眼
Die Luft der Freiheit weht
借楼问下神秘人,你认为日元对人民币汇率是否会在本年内震荡上行?(最近想买个东洋货,这几天在犹豫要不要出手 🥹)
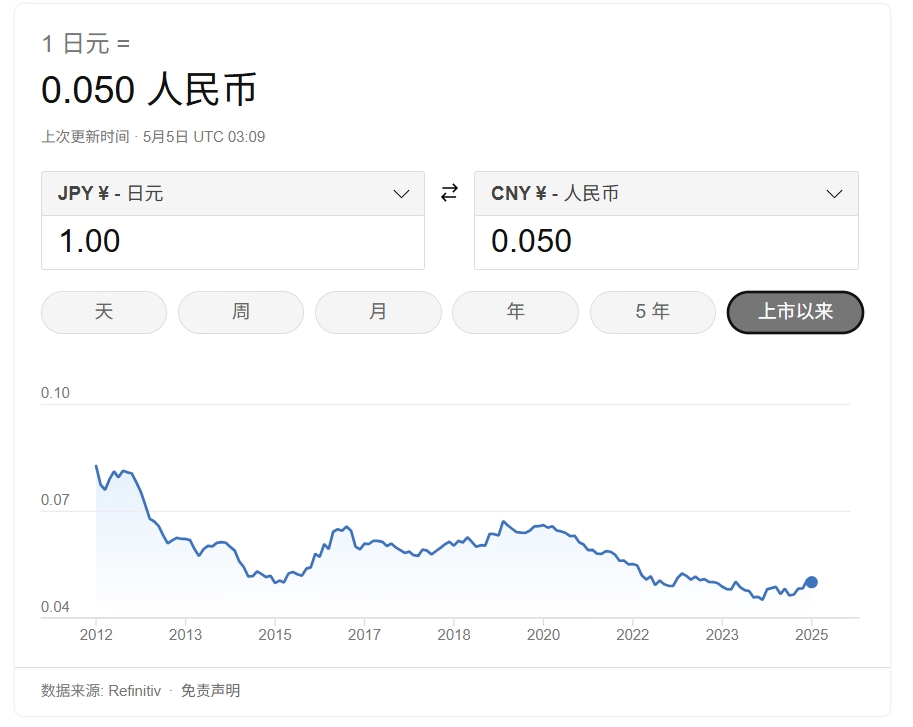
年月擦身过,暂且问,会更好吗?
神秘人不在本帖
汇率完全不懂
电子版已经发布了
How-Countries-Go-Broke.pdf|attachment (8.0 MB)
page379:
在这个阶段,弱肉强食的法则日益突出。因此,弱小的帝国应该感到担忧。哪个是弱小的帝国?特朗普总统、普京,以及包括欧洲人在内的所有人都知道,欧洲是弱小的、容易被捕食的对象,俄罗斯很可能成为欧洲的敌人,而特朗普的“美国优先”政策很可能导致美国不会保护欧洲。此外,所有人都知道特朗普是强硬的右翼,因此他倾向于让美国与那些强硬右翼且有能力战斗的国家结盟,并软硬兼施地促使个人和国家按照他的意愿行事。这就是推动新世界秩序重塑以及以美国为首的“盟国”阵营的原因。同样重要的是要记住,在这个大周期的阶段,联盟往往会随着环境的快速变化而迅速改变,而胜利比忠诚更重要。例如,在第二次世界大战中,德国和俄罗斯迅速从盟友转变为敌人。我们应该预料到联盟会以以前无法想象的方式快速变化——例如,如果特朗普领导的美国和普京领导的俄罗斯结盟,而中国变得更加孤立,我不会感到惊讶,因为俄罗斯和中国之间没有真正的爱情和忠诚。同样,我们可能会发现欧洲和中国比欧洲和美国更紧密地结盟。这些以前无法想象的变化在这个大周期的阶段经常发生。我们很快就会了解很多。
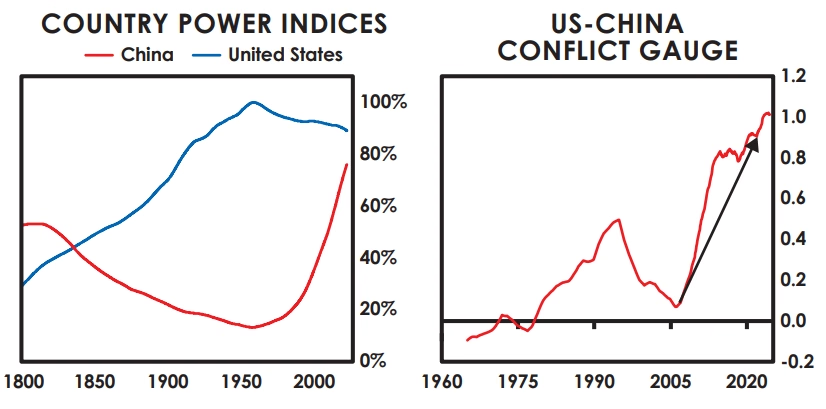
就美国和中国之间的大国冲突而言,美国相对衰落以及与中国的冲突不断加剧是客观事实,这无可争辩。以下图表清楚地显示了这一点。左边的图表显示了我对总国力(包括我的 21 项国力衡量标准)的衡量,右边的图表显示了我对美中冲突强度的衡量。这显示了大国冲突和修昔底德陷阱动态正在发生作用。特朗普总统正试图扭转这种相对衰退,同时美国和中国显然正处于一场尚未演变成军事战争的战争中。目前(2025 年 3 月初)尚不清楚美中关系,或者更广泛地说,国际关系会是什么样子。
我预计在可预见的将来,美国和中国之间不会发生军事战争,因为双方都知道这将导致相互保证毁灭。我认为中国唯一会为之开战的事情是对其主权的真正威胁,其中包括台湾问题。此外,我认为任何美国总统都不会开战,除非存在生存威胁(例如失去台积电的芯片生产)。与此同时,我可以想象特朗普总统愿意在合适的条件下以高昂的价格谈判出让台湾。两位强国领导人将定期直接对话谈判。双方都希望避免军事战争和对其国家的生存威胁,同时也都希望消除对方的威胁。
我认为任何一方赢得战争的唯一途径是秘密制造一种具有压倒性力量的技术,这种技术可以在不引发不可容忍的报复的情况下部署,从而仅仅向对方展示它就会导致某种形式的投降。这在历史上一直都有发生。这类似于原子弹的秘密研发以及通过攻击广岛和长崎向日本人展示其威力。需要说明的是,我并没有排除这种情况,因为我相信两国都在研发令人难以置信的强大技术,而这些技术仍然是秘密的。
任何一方都不相信美中关系会回到从前。尽管双方都不希望发生军事战争,但美国和中国目前正在进行其他类型的战争,包括外交战、网络战和贸易战,在这些战争中,它们正在严重威胁和伤害对方。毫无疑问,双方都深信对方是敌人,并且正在做对对方非常有害的事情。这是有风险的,因为最重要和最危险的事情正在秘密进行,因此除非自我控制,否则无法控制,而在当前情况下,任何一方都不会这样做。
尽管如此,我的赌注是,中国将试图避免在地区以外进行公开的地缘政治主导权争夺,同时
a) 努力构建能够伤害伤害它的人的强大力量,
b) 推进实现台湾与中国的统一,人们普遍认为这是主席希望在其任期内实现的目标。
因此,如上所述,如果我是台湾人,我会担心被美国用作谈判筹码以换取巨大让步。当然,这种交易必须消除对美国因大陆控制台湾而产生的任何半导体芯片脆弱性。我还预计中国将继续利用其经济和地缘政治力量在南方国家建立重要关系,因为那里是其价格极具吸引力的制成品和建筑公司的巨大市场。
尽管各国政府正变得越来越民族主义和保护主义,但世界、投资者和商人的相互依存度比历史上任何时期都高,投资和商业交易比以往任何时候都更加国际化。因此,国内发生的事情比以往任何时候都更影响国际发生的事情,反之亦然,经济发生的事情比以往任何时候都更影响地缘政治发生的事情,反之亦然。这对政策、投资和商业产生了影响。例如,赢得技术战争的需要导致自上而下、政府指导的国内和国际政策,涉及芯片生产、数据中心投资和开发、电力生产、技术禁运、制裁、CFIUS 和反向 CFIUS 关税、全球人才招聘等。对我来说,最大的问题是各国领导人的务实程度如何,他们及其对手将如何应对彼此,以及在困难时期如何有序和明智地管理事物。我的看法是,国际投资和商业交易将变得更容易,数量会增加,而不是变得更难,数量会减少。
请记住,虽然这是我对世界地缘政治秩序的看法,但我对任何事情都没有把握。
纵观历史,自然灾害造成的死亡人数多于战争,颠覆的秩序多于其他四种力量的总和。未来几年,自然灾害发生的频率可能会增加,而且代价会非常高昂。考虑到目前世界主要国家债务缠身,承受着其他方面的巨大需求,很少会主动采取措施预防和应对不断变化的自然世界所带来的高昂代价。但无论如何,这些代价都会产生——要么通过支付费用来预防损害,要么在遭受无法忍受的酷热天气、干旱、洪水、海平面上升、健康问题、海洋受损导致洋流和海洋生物变化、物种灭绝以及未来几年可能发生的许多其他损害后支付费用来修复。这将需要投入大量资金来适应这些变化。对于那些正经历气候变化巨大影响但缺乏资源应对的南方国家来说,这可能导致国内冲突和移民。反过来,流离失所的人们将给其他国家带来压力,正如我们已经在美国和欧洲看到的移民情况,这使得国内和国际政治更加不稳定。
尽管前四种力量的趋势似乎正在恶化,但技术力量在人类历史上从未像现在这样强大,并且在未来几年内将更加强大。在我看来,我们正处于一个新时代的边缘,机器思维将在许多方面补充或超越人类思维,就像工业革命期间机器劳动补充和超越人类劳动一样。正如我们看到,随着能够完成这些任务的计算机化工具的发明,脑力计算和记忆事实变得不那么重要,就像我们现在使用谷歌(或其等效物)来查找信息,而不是以更传统的方式收集信息一样,我们很快就会向计算机寻求在不同情况下如何行动的指示,因为计算机将比我们更快地提供更好的指导。
在未来五年内,大多数领域将出现巨大的进步。创建人工智能能力仅仅是人工智能应用的开始。我知道在我投资领域,我和桥水基金几十年来一直通过专家系统进行人工智能投资,正在开发的机会几乎令人难以置信。人们用自己的头脑做决策的日子即将结束。我和桥水基金的其他人在投资决策的计算机化中经历了并利用了这场进化,所以我对即将发生的事情感到兴奋。
由于这些技术将影响几乎所有领域,善于利用这些技术的国家、投资者和公司之间在绩效水平上将存在巨大的差异。那些知道如何有效利用这些工具的人将获得回报,而那些未能做到的人将受到惩罚。然而,值得注意的是,从投资角度来看,相对于投资和创建这些新技术所需的成本,流入的资金有多少并不完全清楚。
美国和中国现在是设计这些强大的新技术的主要竞争对手,它们的有效性将对它们的经济和军事力量产生重大影响,尽管也有几个国家正在开发和受益于这些新技术。
虽然美国在开发最先进的半导体芯片方面领先于中国,但在生产方面较弱,
中国在先进芯片开发方面紧随其后,在更廉价地生产低端芯片方面领先,并在部署人工智能方面领先。
双方肯定会在这场竞赛中付出巨大努力以获得优势,既通过窃取/借用对方拥有的东西,又通过试图保护自己的成果。我始终牢记一个原则:从大体上看,知识产权保护是无效的。虽然受到大力保护的深层秘密(如原子弹的开发)可能能够保持隐藏,但任何公开使用的东西几乎都可以瞬间复制。此外,法律体系在强制执行知识产权保护方面做得也很差。因此,我们应该假定大多数公开展示并广受好评的好想法将在大约六个月内被复制。我还应该明确指出,人工智能并不是影响国家相对力量的唯一重要技术。除了芯片和人工智能,美国和中国在许多其他技术领域也是主要竞争对手,包括量子计算、基因编辑和其他生物技术、机器人、太空等。中国拥有世界上最好的 40 个计算机科学项目中的 20 个,在技术竞争中是美国一个强大的对手。
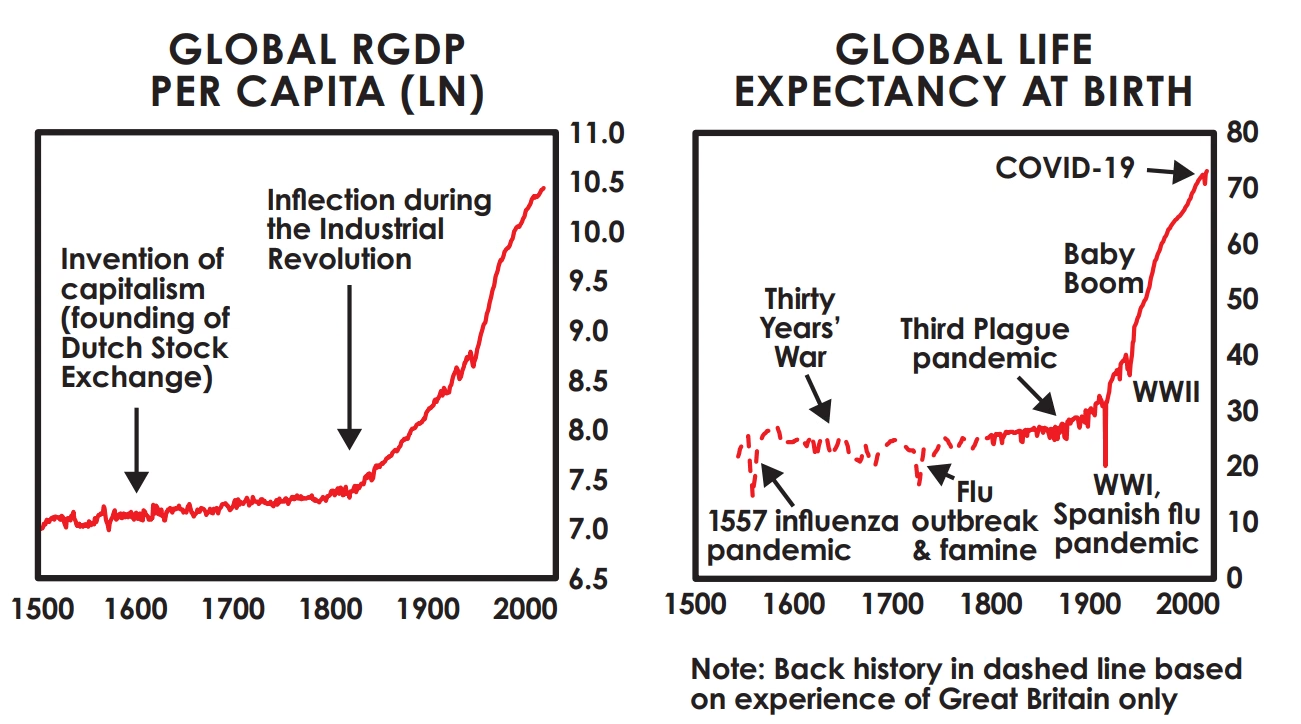
总之,我对富有创造力/务实的人与资本结合在一起,获得他们所需的资源(也许最重要的是这些新的人工智能技术),并在有利于进步的良好环境中运作,可能带来的革命性改进感到非常兴奋和乐观。当然,新技术是一把双刃剑。例如,它们既促进了我们如何互相伤害,也促进了我们如何互相造福。如下图表所示,实际 GDP 和预期寿命都呈现出指数级增长。这是因为知识的加速、复合增长率,由于通过人工智能的复合增长方式,这种增长应该会持续下去。
投资者通常犯的错误是,认为伟大行业中的伟大公司就是伟大的投资,但他们没有充分关注投资这些公司需要支付的价格。当人们大量地以这种方式思考,并且大量借款来加大这些购买的杠杆时,就会产生泡沫。泡沫最典型的破裂时机是中央银行收紧货币政策和利率上升。2000 年就是这样。债务/资产泡沫在 2000 年 3 月破裂,科技股为主的纳斯达克指数下跌了大约 80%。更糟糕的是,2001 年 9 月 11 日,世界贸易中心和五角大楼遭到袭击,这开始了“反恐战争”以及阿富汗和伊拉克战争。这两个事件(尽管主要是第一个)都导致了短期债务周期的收缩。
最后,回到我最初开始的地方,我不知道的远远多于我知道的,当我写下这些文字时(2025 年 3 月初),我正处于最大的不确定性之中。这是因为特朗普政府上任才 40 天,其改变货币、美国政治和地缘政治世界秩序的重大举措才刚刚开始。与此同时,我也知道,无论我们看到什么样的变化发生,它们都将以与过去多次发生相似的方式和原因发生,尽管带有当代的特点。因此,在我看来,这些秩序的变化很可能会继续遵循我的模板,该模板基于过去的模式以及五种重要力量之间的逻辑关系。
展望未来几年的发展方向,我相信非常强大的技术进步很可能不足以抵消其他力量带来的逆风。我得出这一观点是通过观察我们自 1985 年以来经历的令人惊叹的数字/计算机/互联网繁荣,以及在其他四种力量转为负面时,伟大发现和技术进步(例如铁路、蒸汽机、电力、航空)的影响。我将这些案例作为参考,以预测未来 30 年人工智能、机器人、量子计算、生物技术等新技术可能带来的影响,并问自己,这些先前的技术飞跃对生产力产生了什么影响。更具体地说,我估计当今新技术带来的积极影响将是过去 30 年发生的事情的约 150%。根据我的衡量,这将使当今的技术革命成为有史以来对市场和经济状况影响最大的。但我的粗略计算也表明,这种积极力量不足以抵消债务、内部冲突、外部冲突、气候变化和人口结构变化带来的逆风。类似地,有趣的是,当我审视其他高创造力时期,例如工业革命时期和 1920 年代时,我看到,当大周期的其他力量转为负面时,伟大新技术提高生产力的力量通常会受到压制。因此,在我看来,未来几年最重要的因素是其他力量能否得到良好管理。
我坚信,未来 5-10 年将是所有主要秩序发生巨大变化的时期,从现在到那时,将感觉就像穿越时空进入一个截然不同的现实。现在处于上升期的许多国家、公司和个人将会衰落,而现在处于衰落期的将会崛起。我们的思维方式和行动方式将非常不同,其方式是我们无法预料的。
我也知道,应对这一系列情况有更好和更糟糕的方式,最好的方式是依据概率行动,进行良好分散投资,并坚持健全的基本面。就最好的去处而言,我相信它们是那些基本面正确的国家——即那些能够很好地教育其人民,使其拥有技能和文明,并能获得巨大机会的环境使其能够提高生产力,收入大于支出从而拥有强大的国民收入表和资产负债表,拥有内部秩序而非混乱,国际战争风险较低,遭受有害自然灾害的风险较低,并且最能从技术变化中受益的国家。拥有优秀的人力资本将是最重要的。
正如我之前解释的,最大、最重要的力量是人们如何彼此相处。如果人们将他们的问题和机会视为共享的,并专注于为整体获得最佳结果而不互相损害,他们很可能会获得最好的结果。例如,正如上一章所述,现在各国政府领导人有可能管理好本国的债务和货币——例如,美国可以将赤字削减至 GDP 的 3%,这将大大降低政府债务市场/经济危机的风险。同样,如果那些掌握权力杠杆的人们能良好合作,国内和世界秩序、自然灾害以及令人惊叹的新技术的管理将取得更好的结果。
不幸的是,我相信,客观地审视这些事情发生的可能性,会得出结论:互利合作的可能性不大。现实是,将大周期带到今天这一步的事件,使得大多数派系都坚信对立派系的人正在伤害他们——并且现在是时候不惜一切代价战斗并获胜了。对立派系的人也相信他们必须不惜一切代价战斗以求胜利。我们从历史中知道,极端的派别主义会导致毁灭。
希望这幅景象能让人们感到担忧,并激励他们做仍然在他们力所能及的范围内改进事情,这引出了我的最后一个原则:如果你不担心,你需要担心——如果你担心,你就不需要担心。这是因为担心可能会出错的事情会保护你,而不担心它们会让你暴露无遗。
希望你能找到好的原则来为即将到来的有趣时期做好准备。
新刷到一个指标:DRCCLOBS 小贷违约率
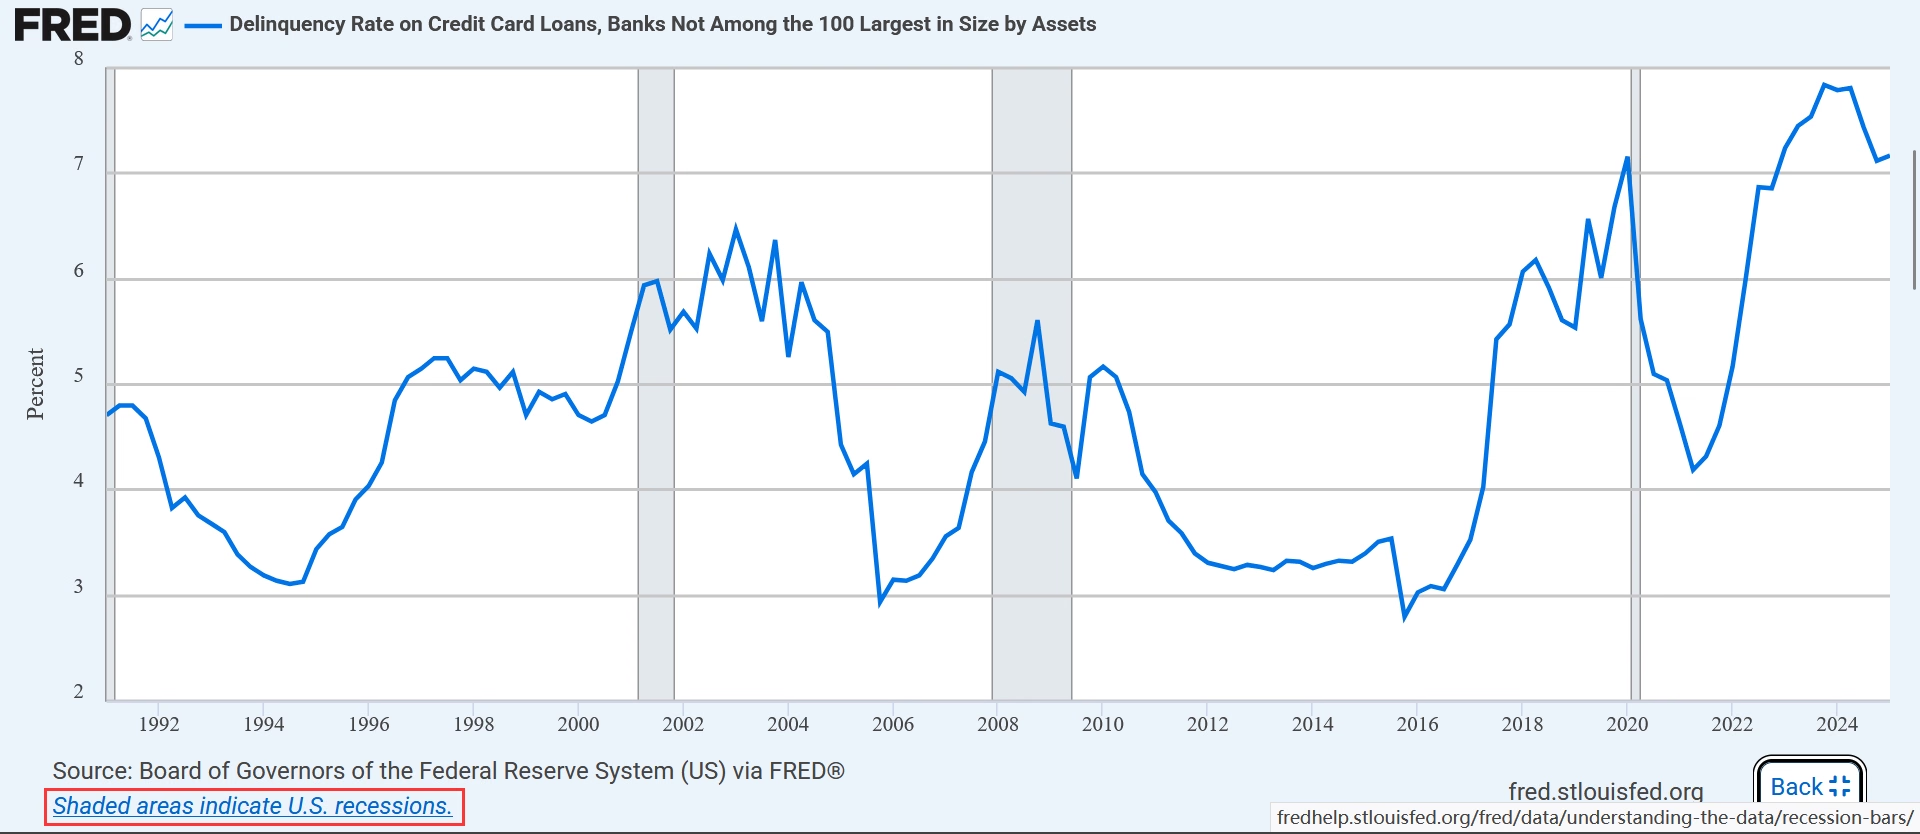
只有 1997 年没衰退,但当年发生了亚洲金融危机
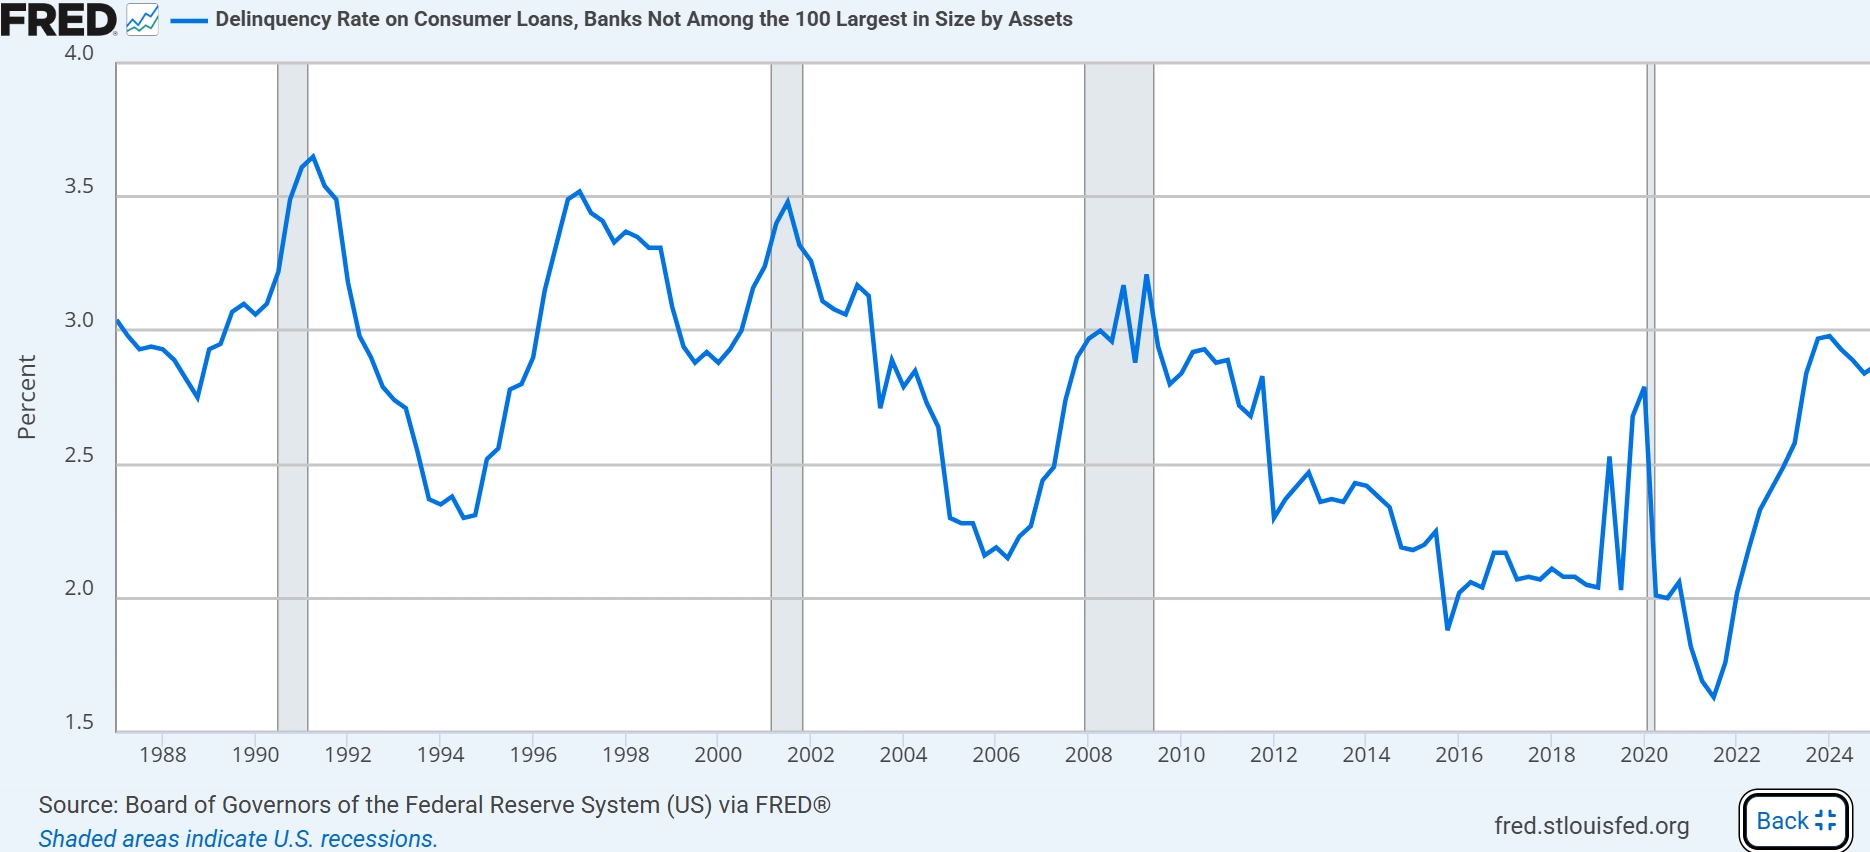
另一个类似指标:DRCLOBS
在 1997 年更明显
My Trip to Washington to Get in Sync with Republican and Democratic Leaders on the Budget and Debt Situation
AI 总结:
政客们对债务的态度:
-
私下承认危机: 共和党和民主党领导人都私下同意,如果不将预算赤字降至 GDP 的 3%,美国很可能面临一场重大的债务经济危机。他们也认同,要达到这个目标,必须同时进行削减开支和增加税收,因为任何单一的手段都将导致过大且令人震惊的调整。
-
公开表态的困境: 尽管他们私下同意上述观点,但政客们无法公开承认这些事实,更不能公开承诺采取削减福利或增税的措施。
-
害怕被选民抛弃: 政客们表示,如果他们公开讨论与对立党派合作以增税或削减福利,选民会感到愤怒,并可能将他们赶下台。当前的政治环境只接受“我绝不加税”和“我绝不削减福利”等绝对承诺。
-
渴望“3% 三部分解决方案”: 许多领导人对达利奥提出的“3% 三部分解决方案”(通过削减开支、增加税收和降低利率来达到 3% 的赤字目标)表示赞赏,并希望这种理念能在选民中流行起来,形成公众压力促成其实现。
未来最可能的行动:
-
近期无实质性改变: 文章指出,本财年提出的预算不会有足够大的变化来改变整体局面。
-
持续决议将成常态: 对于下一个财年(9 月开始),将继续采取“持续决议”的方式,这意味着预算制定过程依然是崩溃的。
-
危机是必然,但应对艰难: 政客们普遍认为,要解决这个问题需要一场“大危机”。然而,达利奥解释说,危机时期是最糟糕的解决问题的时机,因为届时处于经济困境的民众将更加难以接受增税或削减福利。
-
微弱的希望(最佳情况): 最好的希望(尽管可能性很小且效果存疑)是:在 2026 年中期选举之后才爆发危机,并且在此之前能出现一股强大的、支持明智两党解决方案的思潮。这将促成一个两党委员会的成立,该委员会将摆出所有可能的方案,以找到一个能够被美国人民接受的协议。
总而言之,文章揭示了美国政治体系在处理债务问题上的深层困境:政客们私下知道该做什么,但为了保住政治生命,他们无法公开说出或做出这些必要的改变。这导致了对危机的被动等待,而危机一旦来临,解决问题将变得更加困难。
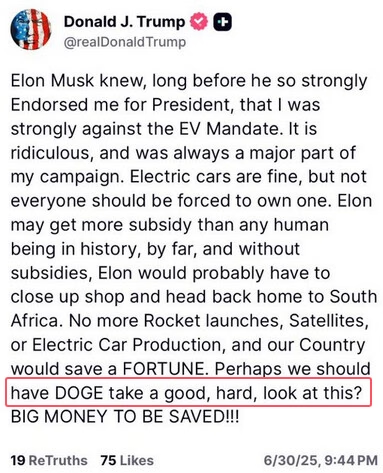
看来 elon 的 DOGE 似乎要烂尾凉凉,没啥实质性的大用处
BREAKING: Senate passes Trump's Big, Beautiful bill.
参议院通过了特朗普的大而美法案。
AI 翻译:
在思考政府巨额债务和赤字时,需要牢记的最重要原则
当国家债务过高时,降低利率和贬值计价货币是政府政策制定者最可能采取的路径,因此押注这种情况的发生是值得的。
在我撰写此文时,我们知道,预计未来将出现巨额赤字和政府债务及偿债成本的大幅增加。(你可以在我的著作中看到这些数据,包括我的新书《国家如何破产:大周期》;我上周也分享了我为什么认为美国的政治系统无法控制其债务问题)。我们知道偿债成本(偿还利息和本金)将迅速增长,挤占其他支出,而且我们还知道,即便情况最好,也极不可能出现与需要出售的供应量相称的债务需求增长。我在《国家如何破产》中详细阐述了我认为所有这一切的含义,其中我描述了我思考背后的机制。其他人已经对其进行了压力测试,到目前为止,几乎完全一致认为我所描绘的图景是准确的。当然,这并不意味着我不会出错。由你来决定什么是可能真实的。我只是向你和他人提供我的想法供评估。
我的原则
正如我所解释的,根据我在过去 50 多年投资中积累的经验和研究所做的工作,我开发并记录了有助于我预测事件的原则,以便我能成功地进行押注。我现在处于人生的一个阶段,希望将这些原则传授给他人,以帮助他们。此外,我相信,为了理解正在发生的事情和可能发生的事情,需要理解机制如何运作,因此我也试图解释我对这些原则背后机制的理解。以下是另外几条原则,以及我对机制如何运作的解释。我相信以下是真实且良好的原则:
-
政府政策制定者应对债务过多的最隐蔽、因此也是最受偏爱和最常见的方式是降低实际利率和实际货币汇率。
-
尽管降低利率和汇率以应对过多债务及其产生的问题可能是一种短期缓解措施,但它会降低对货币和债务的需求,并带来长期问题,因为它降低了持有货币/债务的回报,从而降低了债务作为财富储存的价值。随着时间的推移,由于较低的实际利率具有刺激性,它通常会导致更高的债务,使问题变得更糟。
总而言之,当债务过多时,利率和汇率往往会被推低。
这对经济状况是好是坏?
它既是好的也是坏的,短期内往往是好的并且受到欢迎,但从长远来看是坏的并会导致更严重的问题。降低实际利率和实际货币汇率……
-
……在短期内是有益的,因为它具有刺激作用,并倾向于推高资产价格……
-
……然而,在……
-
……中期和长期内则是有害的,因为它 a) 给这些资产的持有者带来较低的实际回报(由于货币贬值和较低的收益率),b) 产生较高的通货膨胀率,c) 导致更大的债务。
无论如何,它肯定无法避免过度支出和深陷债务带来的痛苦后果。以下是其运作机制:
当利率下降时,借款人受益,因为它降低了偿债成本,使借款和购买物品变得更便宜,从而推高了投资资产价格并刺激了增长。这就是为什么绝大多数人乐于短期内降低利率的原因。
但与此同时,这些价格上涨掩盖了将利率降低到不合意低水平的坏后果,这对贷款人和债权人是不利的。这些情况是真实的,因为降低利率(最重要的是实际利率),包括中央银行压低债券收益率,会推高债券和大多数其他资产的价格,从而导致未来回报下降(例如,当利率降至负值时,债券价格上涨)。它还会导致更多的债务,从而在未来造成更大的债务问题。因此,贷款人 - 债权人从他们持有的债务资产中获得更少的回报,并且产生了更多的债务。
较低的实际利率也倾向于降低货币的实际价值,因为它使货币/信贷的收益率相对于其他国家的替代品更低。这引出了我关于降低汇率是政府政策制定者应对债务过多问题的首选和最常见方式的解释。
- 降低汇率受到偏爱,并且在政策制定者向其选民解释时似乎是好的,原因有二:
-
较低的汇率使得本国的商品和服务相对于那些货币升值的国家的商品和服务而言更便宜,因此它们刺激经济活动并促进资产价格上涨(特别是以名义计算),以及……
-
……它们使得以一种对持有债务资产的外国人比对本国公民更痛苦的方式偿还债务变得更容易。这是因为替代的“硬通货”方法需要更紧缩的货币和信贷,这会使实际利率保持较高水平,从而限制支出,通常意味着痛苦的服务削减和/或税收增加,以及公民不喜欢的更严格的贷款条件。相比之下,正如我将在下面解释的,较低的汇率是一种“隐藏的”偿还债务方式,因为大多数人没有意识到他们的财富正在缩水。
- 较低的汇率通常还会从贬值的货币角度来看,提高外国资产的价值。
例如,如果美元贬值 20%,美国投资者将能够用价值减少 20% 的资金支付持有美元计价债务的外国债权人(即,债务资产的外国持有者将有 20% 的货币损失)。疲软货币的不那么明显且有害之处在于,持有疲软货币的人购买力和借贷力都下降了——购买力下降是因为他们的货币能买到的东西更少了,借贷力下降是因为债务资产的购买者不愿购买债务资产(即收到钱的承诺)或货币,因为他们认为债务所计价的货币(以及货币本身)的价值正在下降。这种不明显的原因是,大多数货币被贬值的国家的人(例如,使用美元的美国人)没有看到他们的购买力和财富下降,因为他们用自己的货币来衡量资产价值,这给人一种他们的资产正在上涨的错觉,尽管他们资产计价的货币正在下跌。例如,如果美元下跌 20%,如果美国投资者只关注他们拥有的资产以美元计价上涨了这一事实,他们就不会直接看到他们购买外国商品和服务的购买力损失了 20%。然而,对于持有美元计价债务的外国人来说,这将是显而易见和痛苦的。随着他们对此日益担忧,他们会对债务计价的货币进行对冲(出售)和/或抛售债务,从而导致货币和/或债务进一步疲软。
总而言之,仅仅通过本国货币的角度来看待事物,显然会产生扭曲的视角。例如,如果某物(例如黄金)的价格以美元上涨 20%,我们将其视为该物品的价格上涨,而不是美元价值下跌。大多数人拥有这种扭曲的视角,正是这使得这些处理债务过多的方法变得“隐藏”且比替代方案在政治上更容易接受。
这种看待事物的方式多年来发生了很大变化,特别是从人们习惯于金本位货币体系到今天他们习惯于法定/纸币货币体系(即,货币不再由黄金或任何硬资产支撑,这种情况发生在尼克松于 1971 年将美元与黄金脱钩之后)。当货币以纸币形式存在,作为对黄金的债权时(我们称之为金本位货币),人们将纸币的价值视为上涨和下跌。其价值几乎总是下跌,唯一的问题是它是否比持有法定货币债务工具所获得的利率下跌得更快。现在,世界已经习惯于通过法定/纸币的视角来看待价格,他们持有相反的观点——他们将事物的价格视为上涨,而不是货币价值下跌。
因为 a) 金本位货币中事物的价格和 b) 金本位货币的数量历史上比 a) 法定/纸币货币中事物的价格和 b) 法定/纸币货币的数量要稳定得多,所以我认为通过金本位货币来看待事物的价格可能是更准确的方式。显然,中央银行也有类似的看法,因为黄金已经成为他们持有的第二大货币(储备资产),仅次于美元,领先于欧元和日元,部分原因在于这些,部分原因在于黄金被没收的风险较低。
法定货币和实际利率的下跌幅度以及非法定货币(例如黄金、比特币、白银等)的上涨幅度,历史上一直是,并且逻辑上应该是,其相对供求的函数。例如,无法由硬通货支撑的巨额债务会导致货币和信贷的大幅宽松,从而导致实际利率和实际汇率的大幅下跌。最近一次发生这种情况的主要时期是 1971 年至 1981 年的滞胀期,它导致了财富、金融市场、经济和政治环境的巨大变化。根据现有债务和赤字(不仅在美国,而且在大多数法定货币国家)的规模,未来几年存在发生类似非常大的变化的潜力。
无论这是否正确,似乎无可争议的是,债务和预算问题的规模都非常大。在这种时候,拥有硬通货是件好事。截至目前以及数百年以来,黄金一直是世界的硬通货。最近,一些加密货币也被视为硬通货。出于我不想再深入探讨的原因,我更喜欢黄金,尽管我也持有一些加密货币。
应该持有多少黄金?
虽然我无意向你提供具体投资建议,但我将分享有助于我形成对这个问题的看法的原则。在思考我希望持有多少黄金相对于债券时,我考虑它们的相对供求以及持有的相对成本和回报。例如,现在美国国债提供约 4.5% 的利率,而黄金提供 0% 的利率,如果一个人认为黄金价格在明年会上涨超过 4.5%,那么持有黄金是合乎逻辑的——如果一个人不认为它会上涨 4.5%,那么持有黄金就是不合逻辑的。为了帮助我做出这个评估,我研究了两者的供求关系。
我还知道黄金和债券可以相互分散风险,所以我考虑为了良好的风险控制我应该持有多少这两种资产,我知道大约 15% 的黄金持有量可以在一段时间内作为有效的风险分散器,因为它能为投资组合带来更好的回报/风险比。通胀挂钩债券也有同样的效果,因此值得考虑将两者都加入到典型的投资组合中。
我向你分享这种观点,而不是告诉你市场将如何表现或具体建议你持有多少各种资产,因为我的目标是“授人以渔,而非授人以鱼”。
PS- 如果你想更全面地了解我的投资理念,我建议你参考由新加坡财富管理学院开设的《我的投资和经济原则》课程。我向你保证,你将很容易学到这些原则,并且它们在理解正在发生的事情和可能发生的事情——以及这对你的投资方法意味着什么方面——将证明是无价的。100% 参加过该课程的人都表示会推荐给其他人。
大美丽想都不用想必过的,美国除了印钱大放水还能干嘛?现在只能赌 ai 这一波产业升级解放生产力呗,寄希望于中小企业上杠杆来促增长。
 小木曽 雪菜
赌 ai 这一波产业升级解放生产力
过去计算机带来的生产力解放不见得比现在 AI 弱(50 年代开始发展到现在),71 年,01 年,08 年还是大爆了
目前科技红利的预期也基本都已经反映到股价里了。
Jerome Powell 曾答记者问,美国的债务是不是到达了不可持续的水平?Powell 答曰:债务并没有到 unsustainable 的程度,但是 path 是在往 unsustainable 的水平走。
过去几年,美国经济增长的主要动力就是美国政府在持续印钱 pump 经济。不管是哪个政党,不管是川普,还是皖普,粤普,鲁普当选,都避不开印钱这个路径。ai 究竟能不能救美国?普曰:她不一样。
SPX 目前的 forward P/E ratio 是 22.83,过去五年的平均值是 20.81;看极限值的话 SPX 在 21 年 12 月崩盘前的 forward P/E ratio 是 23.44,而 24 年 11 月的是 24.35。现在 SPX 只是合理估值偏上的位置,很难说红利预期已经基本反映。
小木曽 雪菜 这里面有更久的各种数据
标普反映的是美国企业整体的盈利水平
mag7 的疯狂程度很接近 01 年互联网泡沫
小木曽 雪菜 Jerome Powell
鲍威尔又鹰又鸽的,目前明面上非常鹰,却在推进稳定币(和美元挂钩,新逃债手段)
标普 500 创立于 1957 年,我不知道他十九世纪的数据哪来的。。。
刻舟求剑不可取。mag7 当中,tsla 本来就是信仰股,最近 musk 又和 trump 吵架,再次暴跌;goog 是好股票,但长期被打压;烂苹果 ai 最落后,已经成防御股了;达子底层逻辑,就是值这么多;msft 也是长期被打压的典型,最近可能是因为要收购 tiktok 的传言才涨得多一点;amzn 也是不温不火;只有 meta 算是有点泡沫,也是看着这公司过往展现出的业务能力和 ai 的投入估值给的偏高。看泡沫水平,要爆去年早爆了。去年七月份早就开始炒作衰退了,最后也没爆。今年 4.2 的小板板掏出来,又炒作衰退,现在还不是涨回来了。去年一堆人认为美国经济会爆,但最后还是软着陆了;这波新债到期了会怎么样?不知道。但是现在阶段看来,今年像 01 年一样大爆特爆是不太可能的,那就接着载歌载舞吧。
小木曽 雪菜 不知道他十九世纪的数据哪来的
1926 - 1957 年:标准普尔公司的前身“标准统计公司”(Standard Statistics Company)在 1926 年就推出了一个包含 90 只股票的指数,称为“标准统计 90 股价指数”(Standard Statistics 90-Stock Index)。
1871 - 1925 年:考尔斯委员会的数据(Cowles Commission Data),经济学家阿尔弗雷德·考尔斯(Alfred Cowles)和他的考尔斯经济研究委员会(Cowles Commission for Research in Economics)在 20 世纪 30 年代投入了大量精力,收集和整理了自 1871 年以来的美国股票市场数据,创建了一个连贯的月度股票价格指数。
1957 年之前的数据是后来根据标普 500 的编制方法,利用历史数据回溯计算出来的。
mag7 目前情况正说明了估值已经反映了对 AI 的预期(不止是特斯拉英伟达市盈率极高,还有七家公司总市值占整个市场的比重)
过去百年美国实际生产效率提速平均每年大概只有 2%,储蓄率(等价于投资率)持续下降,生产效率提速也在下降,至少我是不愿意在目前高估值的基础上去赌什么 技术奇点 的(20 世纪的技术进步已经很让人震撼了,还是躲不过市场联动覆灭的数次历史)
刻舟求剑不可取
去年七月份早就开始炒作衰退了,最后也没爆。今年 4.2 的小板板掏出来,又炒作衰退
在周期路径中,更长的历史数据的可靠性比短短一两年的局部信息更不刻舟求剑。这次小周期走到哪天才结束谁也预测不准,但至少目前各种具有领先预测性质的指标揭示的风险是极高的(包括但不限于前面提到的 T10Y3M, DRCLOBS,DRCCLOBS)
mag7 的估值经过市场长期检验,反复杀估值,反而是相对合理的。tsla 本来就是信仰股,在 ai 出来之前估值就虚高了。说到高市盈率,nflx,spot 这些和 ai 没半毛钱关系的,凭什么估值可以这么高?甚至 cost,wmt,都不是科技股,估值为什么可以给这么高?市场认可,有什么办法?七家公司总市值占整个市场的比重大,不一定不合理,难道非要刀耕火种的公司和面向全球的科技公司市值相当才健康?
从长远来看,我们都死了。川普一开始也是挥舞关税大棒,削减开支,最后还是一个都执行不下去,只能回到印钱的老路。换民主党黑左白左上台,就不印钱了吗?要么加入 musk 第三党,从实践上来看更不可能了。市场是短视的,这次小周期走到哪天才结束谁也预测不准,但是机构不会因此停止捞钱。我们马上就要死了,但是明天不会,所以还是活在当下。商女不知亡国恨,隔江犹唱后庭花,如此是也。
小木曽 雪菜 印钱权还是在 fed 手里,一般会滞后于危机
市场认可
市场是短视的
所以我不参与这些市场,等估值非常划算了再稍微配置一些,也许是数十年后了
Defending the Value of Money
特朗普和鲍威尔之间的争论在于货币的价值。正如之前解释的那样,当债务和借贷过多时,传统的应对方法是降低实际利率并使货币贬值,这对债权人不利,对债务人有利。这正是特朗普所推动的,也是鲍威尔所抵制的。
这些争论是正常的,尽管这次争论更为激烈。国家元首通常希望有更多的刺激措施来提振金融市场、商品和服务的支出,这会让人们高兴,直到通货膨胀如此严重,以至于他们也同意应该收紧货币。而优秀的央行行长则会努力在过于宽松和过于紧缩之间取得平衡,观察各种指标来“逆风而行”。因此,央行领导人和那些希望让人们高兴并成功连任的当权者之间存在天然的紧张关系。在正常时期,人们会承认并尊重这种权力的划分,但在极端情况下,这种权力划分就会瓦解。
货币政策应该是什么?
指标表明应该怎么做?有市场指标、经济指标以及其他需要考虑的影响因素。
就市场指标而言,它们明确地表明现在的货币环境是宽松的,而且经济并没有陷入困境。因为当股市上涨、货币贬值、信用利差收窄、实际收益率走低时,这些都反映了货币的“宽松”。更具体地说:
- 在过去一年里,美国股市上涨了 14%,目前处于历史高位,并且按大多数衡量标准来看,它已经很昂贵了。
- 在过去一年里,美元兑一篮子其他主要货币下跌了 5%,兑黄金下跌了 27%,兑比特币下跌了 45%。
- 信用利差交易接近历史上的低位。例如,BAA 评级公司债券的利差目前比美国国债高出约 1%(历史百分位 17.14%)。
- 实际利率在 10 年期水平上相对温和且正常,略高于 2%。
就经济指标而言,它们表明整体经济处于相对良好的平衡状态,但有轻微放缓的迹象。
- 失业率处于相对较低的 4.1%,并且呈缓慢上升趋势。
- 科技行业,尤其是人工智能领域的投资和收入正在蓬勃发展,而市场情绪和房地产则比较疲软。
- 全球经济相对疲软。
这就是目前的情况。至于未来,由于债务和贸易问题、政治和地缘政治等因素,存在巨大的不确定性和风险,这些因素都具有通胀倾向。同时,巨大的技术进步具有通缩效应,并可能加剧财富差距。
捍卫货币价值并不容易,但很重要
捍卫货币纪律,就像捍卫财政纪律一样,并不是一件受欢迎的事情,因为它实际上是在告诉人们他们需要具备财务纪律。然而,要取得正确平衡至关重要,因为一个人的债务是另一个人的资产,为了成功,货币必须是财富的良好储存(以及有效的交换媒介)。
货币的价值会被捍卫吗?从历史经验和目前的解读来看,我认为很清楚的是,货币的价值不会得到捍卫,直到经典的弱势货币/通胀问题变得非常严重——甚至可能在那时也不会——因为这些问题产生的痛苦非常剧烈。以 1970-82 年的周期为例。所以,虽然紧缩可能发生在遥远的未来某个时候,但几乎可以肯定的是,它不会很快到来。
因此,在我看来,人们应该继续押注弱势货币(也就是说,美元下跌,实际利率低且持续下跌)。
本文所表达的观点仅代表我个人,不代表桥水公司的观点。
免费 pdf 链接在哪里啊 🤣
霍霍,国债恢复收税了。我在想国债期货是不是会立即受影响的,有点复杂还没想明白。
两部门发文恢复征收国债、地方债、金融债券利息收入增值税_经济频道_央视网 (cctv.com)
暴风雨前的海面,安宁得像永不破碎的谎言。